Giao ngay cổ phiếu được token hóa so với hợp đồng cổ phiếu vĩnh viễn: So sánh quyền sở hữu, phí và rủi ro
Làm thế nào để so sánh cổ phiếu giao ngay và hợp đồng cổ phiếu vĩnh viễn được mã hóa? Bài viết này phân tích quyền sở hữu và rủi ro kinh tế, phí thực hiện và phí cấp vốn, hoạt động của công ty, rủi ro ký quỹ và thanh lý, đồng thời cung cấp danh sách kiểm tra gồm bốn bước.
Cả hợp đồng giao ngay cổ phiếu được mã hóa và hợp đồng cổ phiếu vĩnh viễn đều cho phép một người có quyền truy cập vào các thay đổi giá liên quan đến một cổ phiếu nhất định, nhưng chúng không có các quyền giống nhau và cũng không tuân theo cùng một lộ trình chi phí và rủi ro. Việc phân loại cả hai thành "cổ phiếu trên chuỗi" hoặc "sản phẩm có thể giao dịch" dễ dàng bỏ qua ba điều: quyền kinh tế hoặc pháp lý mà chủ sở hữu thực sự có được, liệu phí phát sinh trong một lần thực hiện hay trong quá trình nắm giữ và liệu vị thế có bị gián đoạn một cách thụ động do các quy tắc ký quỹ hay không. Bài viết này chỉ tóm tắt các cơ chế có thể được chứng minh bằng các tài liệu công và không cấu thành tư vấn về giao dịch, pháp lý hoặc trình độ chuyên môn.
Trước tiên hãy để tôi đưa ra kết luận cho bạn: ba điều không thể đưa vào cùng một câu trả lời “tại chỗ và bền vững”.
Các hợp đồng cổ phiếu giao ngay và cổ phiếu vĩnh viễn được mã hóa nên được so sánh dựa trên các quyền, chi phí và rủi ro tương ứng, thay vì được xác định bởi cùng một cổ phiếu cơ bản cùng một lúc.Điểm được mã hóa trước tiên phải hỏi những quyền mà tài liệu phát hành đặt ra cho chủ sở hữu; cổ phiếu vĩnh viễn trước tiên phải hỏi cách hợp đồng tạo ra rủi ro về giá, phí cấp vốn và yêu cầu ký quỹ. Cả hai đều có thể di chuyển theo giá của cùng một cổ phiếu, nhưngtiếp xúc kinh tếChỉ là "hiệu quả kinh tế của những thay đổi về giá trị của tài sản cơ bản" không tự động ngang bằng với tư cách cổ đông trực tiếp; tương tự, phí vốn được hiển thị một lần không thể tự động trở thành chi phí dài hạn. Thứ tự so sánh phải là xem xét các quyền trước tiên, sau đó là các mức phí và cuối cùng là các thông số rủi ro.
| dòng so sánh | Điểm cổ phiếu được token hóa | Hợp đồng cổ phiếu vĩnh viễn |
|---|---|---|
| Những gì cần kiểm tra đầu tiên | Tổ chức phát hành, phân loại pháp lý, hành động của công ty và đường dẫn nắm giữ | Thông số kỹ thuật hợp đồng, phí cấp vốn, quy tắc ký quỹ và thanh lý |
| Điểm nổi bật về chi phí | Sắp xếp thực hiện, chuyển giao và nắm giữ cho các kênh mục tiêu | Ngoài phí thực hiện, nó còn phụ thuộc vào hướng của phí cấp vốn và số lượng thanh toán. |
| biên giới chính | Có thể giao dịch không tự động bằng quyền sở hữu chung trực tiếp | Tiếp xúc với giá không tự động bằng việc nắm giữ bền vững, tỷ suất lợi nhuận có thể kích hoạt thanh lý |
Mục đích của khung này không phải là chọn sản phẩm cho bất kỳ độc giả nào mà là tránh sử dụng một nhãn để thay thế ba phần thông tin có tính chất khác nhau: tài liệu phát hành chứng minh ranh giới quyền, thông số kỹ thuật của hợp đồng mô tả các thông số chi phí và rủi ro, đồng thời trang dữ liệu nền tảng giải thích các trường thị trường tại một thời điểm nhất định.
Quyền sở hữu: Phân biệt giữa quyền sở hữu trực tiếp, rủi ro kinh tế và hành động của công ty
Tổng quan về pháp lý của xStocks mô tả nó như một chứng chỉ theo dõi cung cấp khả năng tiếp cận kinh tế và tuyên bố rằng nó không cấp cho cổ đông quyền biểu quyết.Xem tổng quan pháp lý của xStocks. Điều này không có nghĩa là tất cả các cổ phiếu được mã hóa đều có cấu trúc giống nhau, nhưng đó là một ví dụ có thể kiểm chứng: ngay cả khi sản phẩm có thể theo dõi giá trị của cổ phiếu, nó vẫn phụ thuộc vào nhà phát hành, phân loại pháp lý và tài liệu về quyền, và không thể suy ra từ từ "giao ngay" là cổ phiếu phổ thông trực tiếp trong tài khoản môi giới truyền thống.
Rủi ro kinh tế không phải là danh sách các quyền của chủ sở hữu
Việc phát hành và mua lại cũng không thể nhầm lẫn với các giao dịch trên thị trường thứ cấp. Các tài liệu của xStocks đặt việc phát hành và mua lại trong thị trường chính của nhà phát hành và quyền truy cập trực tiếp yêu cầu KYC/AML và ví trong danh sách trắng.Xem cơ chế phát hành và mua lại. Câu hỏi thường gặp của nó cũng phân biệt giữa thị trường thứ cấp nơi mã thông báo có thể được giao dịch 24/7, so với thời hạn 24/5 thông thường để phát hành và mua lại.Xem câu hỏi thường gặp về xStocks. Do đó, “có thể giao dịch”, “có thể chuyển nhượng” và “có thể được phát hành hoặc mua lại trực tiếp cho tổ chức phát hành” là ba đường dẫn cần được xác nhận riêng.
Trang Hành động doanh nghiệp của xStocks giải thích rằng các sự kiện như cổ tức và chia tách cổ phiếu sẽ điều chỉnh mức độ rủi ro kinh tế của một vị thế thông qua hệ số nhân trên chuỗi.Xem cơ chế hành động của công ty. Điều này dẫn đến một điểm kiểm tra thực tế hơn: đối với giao ngay cổ phiếu được mã hóa, ngoài việc hỏi "có hỗ trợ cơ bản hay không", còn hỏi cách xử lý cổ tức, chia tách cổ phiếu, mua lại, biểu quyết hoặc các quyền khác trong tài liệu hiện tại; các trường thiếu tiết lộ sẽ vẫn đang chờ xác minh.
Phí: Đối với giá giao ngay, điều này phụ thuộc vào lộ trình thực hiện và để đảm bảo tính bền vững, điều đó cũng phụ thuộc vào khoảng phí cấp vốn.
Cả hai loại sản phẩm đều có thể phải chịu chi phí thực hiện lệnh, chênh lệch giá hoặc phí kênh, nhưng chi phí nắm giữ được cấu trúc khác nhau. Mã thông báo giao ngay phải quay trở lại việc sắp xếp phí cho các giao dịch thực tế, lưu ký, chuyển nhượng và chứng từ sản phẩm; cổ phiếu vĩnh viễn có một mục bổ sung liên quan đến cửa sổ vị thế trên cơ sở này.Phí tài trợ: Là việc nhận và thanh toán diễn ra giữa hai bên của hợp đồng vĩnh viễn theo quy định trong quá trình giải quyết. Đó không phải là "lãi suất" cố định cho tất cả nền tảng và tất cả hợp đồng.
Phí vốn của hợp đồng vĩnh viễn sẽ được áp dụng cho giá trị vị thế tại thời điểm thanh toán theo quy định của nền tảng mục tiêu. Tỷ lệ và thời gian không được ngoại suy từ một trang sang các hằng số phổ quát.Mô tả phí cấp vốn của BybitHiển thị, tỷ giá sẽ được cập nhật theo thời gian và sẽ được áp dụng cho giá trị vị thế tại thời điểm tính phí cấp vốn;Tài liệu về phí tài trợ siêu thanh khoảnKhoản thanh toán được tính toán dựa trên quy mô vị thế, giá và tỷ lệ tiên tri, đồng thời áp dụng nhịp độ thanh toán hàng giờ của riêng nó. Hai thông tin này được sử dụng để minh họa sự khác biệt về cơ chế, thay vì điền vào các thông số cho bất kỳ hợp đồng vĩnh viễn chứng khoán nào.
Ví dụ: Đặt một khoản phí cấp vốn duy nhất vào cửa sổ nắm giữ
Theo các giả định minh họa về vị thế danh nghĩa cố định 10.000 USD, phí cấp vốn dương 0,01% và ba lần thanh toán, phí cấp vốn là 3 USD.
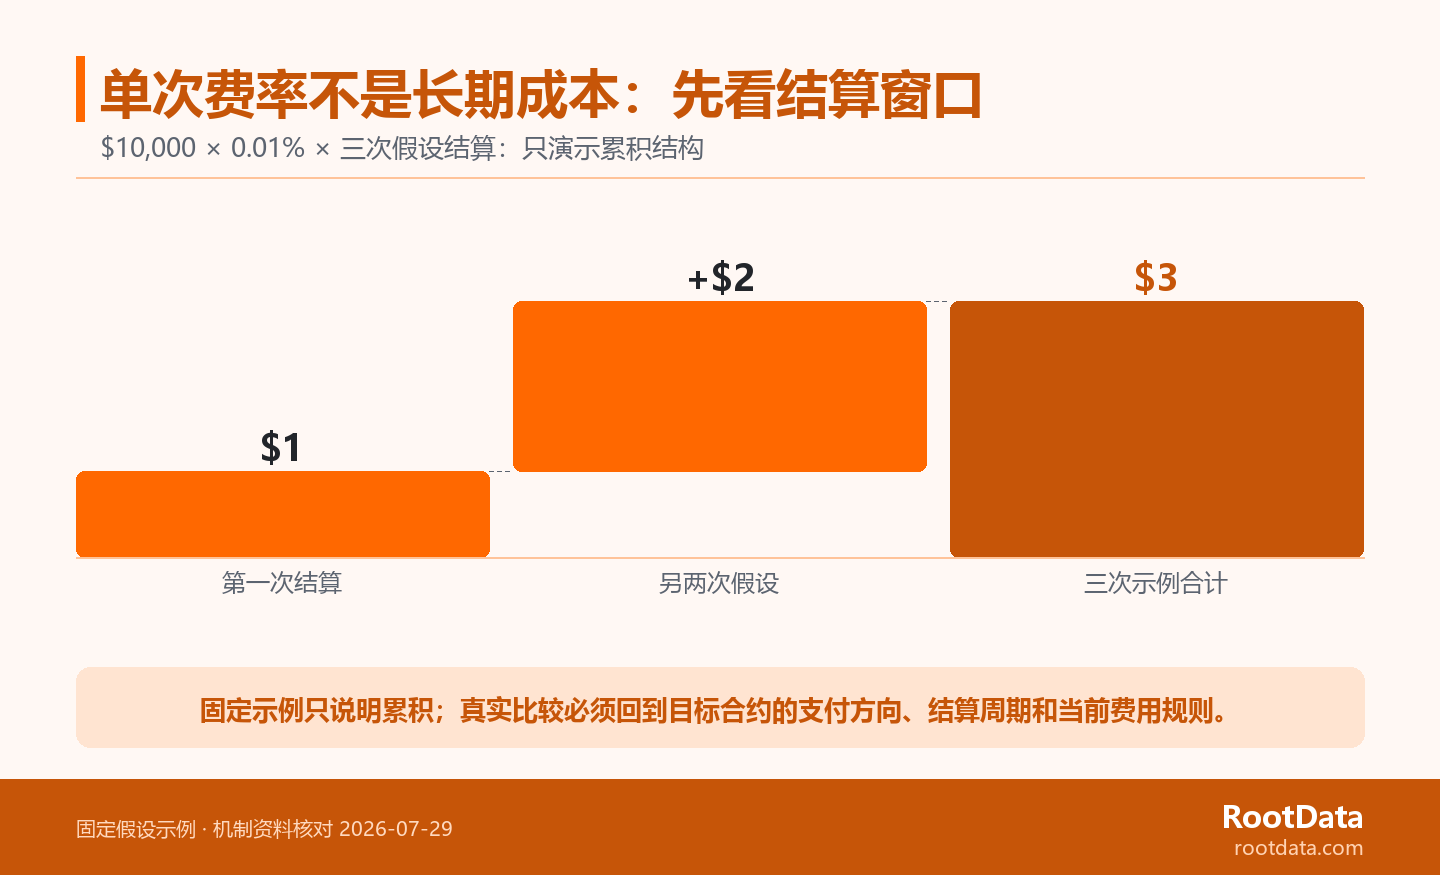
Phép tính chỉ là 10.000 USD × 0,01% × 3: 1 USD cho khoản thanh toán đầu tiên và 2 USD cho hai khoản còn lại với cùng giả định. Nó cố ý loại trừ biến động giá, phí giao dịch, trượt giá và thay đổi tỷ giá trong tương lai, để minh họa một nguyên tắc: chỉ số tỷ giá duy nhất phải được đọc cùng với hướng thanh toán, vị thế danh nghĩa và số lượng thanh toán thực tế được giao dịch. Nếu một trong số chúng khác, kết quả sẽ khác; trực tiếp hàng năm hóa tỷ lệ một điểm sẽ che đậy các điều kiện hợp đồng cần được xác nhận nhiều nhất.
Rủi ro: Hợp đồng vĩnh viễn có thêm một con đường để ký quỹ và thanh lý
Rủi ro về cổ phiếu token hóa vẫn chưa biến mất: cơ cấu phát hành, quyền lưu ký hoặc đường dẫn trên chuỗi, quy trình xử lý hành động của công ty và tính khả dụng của kênh đều phải tuân theo tài liệu sản phẩm. Nhưng ngoài sự biến động về giá, còn có một con đường ký quỹ và thanh lý hợp đồng để đảm bảo tính bền vững của hàng tồn kho.ký quỹ duy trìĐó là mức ký quỹ tối thiểu cần thiết để duy trì một vị thế; khi vốn chủ sở hữu tài khoản giảm xuống dưới mức quy định, vị thế có thể bị buộc phải xử lý. Đây là một mức độ vấn đề khác với vấn đề "liệu giá cơ bản có tăng hay không".
Khi số tiền ký quỹ không đủ, hợp đồng vĩnh viễn có thể kích hoạt thanh lý do vốn sở hữu tài khoản thấp hơn số tiền ký quỹ duy trì. Ngưỡng thay đổi theo quy tắc tài sản và hợp đồng.Hướng dẫn ký quỹ của HyperliquidLiên hệ ký quỹ mở với quy mô vị thế, giá đánh dấu và đòn bẩy; NóHướng dẫn thanh lýSau đó kết nối việc thanh lý với vốn chủ sở hữu tài khoản thấp hơn mức ký quỹ duy trì và làm rõ rằng các điều kiện đối với các tài sản khác nhau sẽ thay đổi. Đây cũng là một ví dụ về cơ chế. Số lượng tồn kho thực tế vĩnh viễn phải dựa trên các thông số kỹ thuật hiện tại của hợp đồng mục tiêu.
Thanh lý không phải là một khoản phí, nó là một rủi ro liên tục
Phí thường mô tả số tiền được trả trong một khoảng thời gian; thanh lý mô tả liệu vị trí có thể tiếp tục tồn tại hay không. Do đó, việc so sánh cổ phiếu vĩnh viễn không chỉ liệt kê tỷ lệ Maker/Taker hoặc một bản tóm tắt phí cấp vốn nhất định mà còn xác nhận giới hạn đòn bẩy, chế độ ký quỹ, nguồn giá đánh dấu, tỷ lệ ký quỹ duy trì và các quy tắc thanh lý/hủy đòn bẩy. Đối với cổ phiếu giao ngay được mã hóa, cũng không nên bỏ qua rủi ro chỉ vì không có cùng một bộ đường dẫn ký quỹ mà nên chuyển trở lại xác minh tài liệu ở cấp độ phát hành, nắm giữ, hành động của công ty và kênh.
Đưa so sánh vào tài liệu: xác minh bốn bước, không coi dữ liệu nền tảng là bằng chứng về quyền
Khi so sánh, trước tiên hãy kiểm tra việc phát hành và các quyền, sau đó kiểm tra hành động hoặc lộ trình nắm giữ của công ty, sau đó kiểm tra các thông số kỹ thuật của hợp đồng và cuối cùng so sánh dữ liệu nền tảng tại cùng một thời điểm.Bước đầu tiên là xác nhận tổ chức phát hành và phân loại pháp lý; bước thứ hai là xác nhận đường dẫn nắm giữ như cổ tức, chia tách cổ phiếu, mua lại hoặc chuyển nhượng; bước thứ ba là đọc các quy tắc về phí cấp vốn, ký quỹ, giá đánh dấu và thanh lý của mục tiêu vĩnh viễn; Bước thứ tư là so sánh các khoản phí, phí cấp vốn, độ sâu, chênh lệch hoặc OI tại cùng một thời điểm. Trình tự này ngăn các chỉ số thị trường thay thế quyền sản phẩm và ngăn các tài liệu phát hành thay thế dữ liệu thực thi theo thời gian thực.
Sau khi quyền sản phẩm và cơ chế hợp đồng được xác nhận, phí cấp nền tảng, phí cấp vốn, độ sâu, chênh lệch và OI phải được trả lại cho cổng dữ liệu phái sinh chứng khoán của RootData để xác minh tại cùng thời điểm và định nghĩa.Hướng dẫn phái sinh vốn chủ sở hữu của RootDataCác trường này được bao gồm trong so sánh cấp nền tảng; nó không thay thế tài liệu chào bán hoặc hợp đồng. Nếu bạn muốn tiếp tục so sánh các trường trên các nền tảng giao dịch khác nhau, bạn có thểXem xếp hạng nền tảng giao dịch phái sinh cổ phiếu RootData, sau đó quay lại trang sản phẩm mục tiêu để xác nhận các quy tắc hiện tại.
Câu hỏi thường gặp
Các quyền, phí và các thông số rủi ro không được xác nhận trong tài liệu chào hàng được chỉ định hoặc thông số kỹ thuật của hợp đồng phải được giữ lại để xác minh thay vì được ghi trên nhãn sản phẩm.
Điểm giao dịch chứng khoán được token hóa có tương đương với việc nắm giữ cổ phiếu trực tiếp không?
Điều đó không có nghĩa là việc bạn có quyền cổ đông trực tiếp hay không phải căn cứ vào hồ sơ phát hành cụ thể. Token có thể mang lại hiệu quả kinh tế cơ bản, nhưng cách xử lý cụ thể đối với các tổ chức phát hành, phân loại pháp lý, quyền biểu quyết, mua lại và hoạt động của công ty vẫn có thể khác nhau. Nếu người đọc lo ngại về một quyền cụ thể, họ nên tìm các thuật ngữ tương ứng trong tài liệu sản phẩm hiện tại thay vì suy luận từ các nhãn như "có sẵn" hoặc "1:1".
Phí vốn của hợp đồng cổ phiếu vĩnh viễn có thể được coi trực tiếp là chi phí dài hạn không?
Không, phí cấp vốn duy nhất cũng cần được kết hợp với hướng thanh toán, số lần thanh toán thực tế và những thay đổi tỷ giá tiếp theo. Giá trị danh nghĩa của vị thế, phí giao dịch và khả năng trượt giá có thể xảy ra cũng phải được đưa vào cùng một khoảng thời gian chờ; chỉ khi những điều kiện này được cố định thì chi phí trong một khoảng thời gian nhất định mới có ý nghĩa tương đương. Tỷ lệ phần trăm duy nhất được hiển thị trên trang tự nó không mang lại kết quả lâu dài.
Tại sao rủi ro của cùng một cổ phiếu làm cơ sở cho hai sản phẩm lại khác nhau?
Bởi vì cùng một mức giá không có nghĩa là cùng một cơ cấu nắm giữ, hợp đồng vĩnh viễn cũng được áp dụng các quy tắc ký quỹ, giá đánh dấu và thanh lý. Đối với cổ phiếu giao ngay được token hóa, cần tập trung vào việc kiểm tra việc phát hành, nắm giữ, hoạt động của công ty và đường dẫn kênh. Cả hai đều yêu cầu tiếp tục xem xét các tài liệu cụ thể, nhưng các tệp cần mở là khác nhau; để kiểm tra các trường không được tiết lộ thường chính xác hơn việc đưa ra kết luận chung chung về ưu và nhược điểm của sản phẩm.