
Lạc giáo: Pearl đang hồi sinh Bitcoin
Tác giả: @brezshares, nhà đầu tư của No Limit Holdings
Biên soạn: ChainCatcher
Lý do No Limit Holdings đầu tư mạnh vào Pearl trong thời gian dài là vì chúng tôi tin rằng nó có tiềm năng trở thành Bitcoin tiếp theo. Dưới đây là lý do......
Bitcoin là một tôn giáo. Nó có kinh điển, có tiên tri, có môn đồ, có sự thụ thai của thánh mẫu, và có những tín đồ trung thành nhất trong giới tài chính.
Giáo lý chính thống coi "lãng phí sức mạnh tính toán" là một trong những tín điều thiêng liêng nhất ------ nó không chỉ là tác dụng phụ không may do bằng chứng công việc mang lại, mà là điều kiện cần thiết của tiền tệ cứng.
Điều này là sai.
Mặc dù tôi xuất thân từ những môn đồ của Satoshi Nakamoto, nhưng giờ đây tôi đã trở thành một kẻ dị giáo. Một loại tiền tệ cứng hơn có thể tồn tại: cho phép AI hữu ích tính toán vừa có tính khách quan, vừa đắt đến mức khó mà giả mạo, đồng thời rẻ đến mức dễ xác minh ------ giống hệt như công việc của Bitcoin, chỉ khác là không có lãng phí sức mạnh tính toán. Điều này sẽ tạo ra một tôn giáo mới, cũng như mang đến một cơ hội hiếm hoi cho "sự thụ thai thánh mẫu lần hai".
Trong Kitô giáo, lễ Vượt Qua không coi sự đau khổ, cái chết, sự phục sinh và sự thăng thiên của Chúa Kitô là những sự kiện độc lập với nhau, mà xem đó như một hành động cứu chuộc liên tục.
Pearl (@prlnet) đã khiến tôi bắt đầu suy nghĩ về Bitcoin theo cách tương tự.
Lãng phí sức mạnh tính toán, sự suy giảm ngân sách an ninh, sự chuyển đổi của thợ mỏ Bitcoin sang AI, và sự trỗi dậy của "bằng chứng công việc hữu ích" dường như là một vài câu chuyện độc lập.
Tôi ngày càng cảm thấy rằng, chúng là những chương khác nhau trong cùng một cuốn sách. Cuốn sách đó có tên là "Pearl".
Tội nguyên thủy
"Bitcoin đang lãng phí sức mạnh tính toán."
Cuộc trò chuyện của chúng tôi bắt đầu như vậy. Trong một giờ tiếp theo, chúng tôi thảo luận về việc liệu có thể thiết kế lại bằng chứng công việc, để tính toán được sử dụng để bảo vệ mạng không chỉ bị đốt cháy, mà còn có ích ở nơi khác.
Nói cách khác: bất kỳ giải pháp nào của hàm SHA-256 đều không có ý nghĩa, cũng không được sử dụng ở bất kỳ đâu, ngoài việc bảo vệ Bitcoin. Về bản chất, nó chỉ là lãng phí, không thể thu hồi. Hiện tại, sức mạnh tính toán toàn mạng gần 1.000 EH/s, tiêu thụ điện hàng năm khoảng 175 TWh, và lượng điện này bị cố ý "lãng phí" chỉ để bảo vệ mạng Bitcoin ------ tương đương với tổng lượng điện tiêu thụ trong một năm của một quốc gia trung bình như Thụy Điển hoặc Ba Lan.
Sự lãng phí này là có chủ ý. Chi phí chìm của nó chính là chìa khóa để ngăn chặn các thợ mỏ độc hại kiểm soát mạng với chi phí cực thấp. Nhưng nếu chúng ta có thể thay thế SHA-256 bằng một thuật toán khác thì sao? Một thuật toán hữu ích hơn ------ chi phí tấn công mạng vẫn cao, nhưng tính toán bản thân như một sản phẩm độc lập cũng có giá trị.
"Bằng chứng công việc hữu ích" ------ chúng tôi cùng nhau thì thầm từ này.
Khái niệm này vừa thanh lịch vừa mạnh mẽ. Dự án của anh ấy là một mạng PoW lớp mới, với ý tưởng thiết kế là để thợ mỏ cạnh tranh xung quanh suy luận AI, thay vì giải một câu đố hash vô nghĩa. Nói cách khác: tái xây dựng khung kinh tế của Bitcoin, nhưng thay thế tính toán vô dụng bằng tính toán AI thực sự có người cần.
Vấn đề là, tính toán "hữu ích" phức tạp hơn nhiều so với SHA-256. Nó cũng cần đắt đến mức khó hoàn thành, nhưng câu trả lời còn phải khách quan và có thể xác minh rẻ cho tất cả mọi người. Bitcoin đã thực hiện hoàn hảo sự không đối xứng này: khai thác thì đắt đến tàn nhẫn, nhưng xác minh thì gần như miễn phí. Trong khi đó, "bằng chứng công việc hữu ích" (PoUW) chưa bao giờ làm được cả hai điều này cùng một lúc.
Bittensor: tiên tri giả
Tôi bị cuốn hút sâu sắc bởi "bằng chứng công việc hữu ích". Câu chuyện này thật sự không thể chê vào đâu được. Khi bạn đào sâu theo hướng này, điều đầu tiên bạn gặp phải là Bittensor (@opentensor) ------ nó đã cố gắng trở thành "Bitcoin phiên bản AI": token gốc khan hiếm, thợ mỏ cung cấp tài nguyên liên quan đến AI, và người xác minh đánh giá sản phẩm, phát thải chảy về những người mà mạng cho là có giá trị.
Nghe có vẻ ổn lý thuyết. Vấn đề nằm ở chỗ "cho là có giá trị".
Tính toán vô dụng của Bitcoin có một vẻ đẹp giản dị: không ai cần tranh luận về việc liệu hash này có đủ hữu ích hay không. Thợ mỏ không cần ủy ban, không cần bảng điểm, cũng không cần bỏ phiếu kinh tế để quyết định ai làm tốt nhất. Câu trả lời hoặc đáp ứng giá trị mục tiêu, hoặc không.
Bittensor chắc chắn sẽ đưa vào nhiều phán đoán chủ quan hơn. Khi mạng không ngừng cải thiện cách đo lường giá trị và phân phối phát thải, hệ thống khuyến khích của nó cũng đang liên tục tiến hóa một cách thực chất. Đối với một mạng lưới phối hợp AI, điều này hoàn toàn hợp lý. Tôi chỉ không nghĩ rằng đây là cách để đúc tiền.
Tính chủ quan của cơ chế đồng thuận Bittensor (gọi là Yuma) còn để lại lịch sử ghi chép về sự thông đồng bên trong mạng ------ lý do rất đơn giản: người xác minh vốn đã được khuyến khích để hợp tác bỏ phiếu quyết định "tính hữu ích". Đối với một tài sản muốn trở thành tiền tệ đáng tin cậy, đây lại là một điểm phủ quyết.
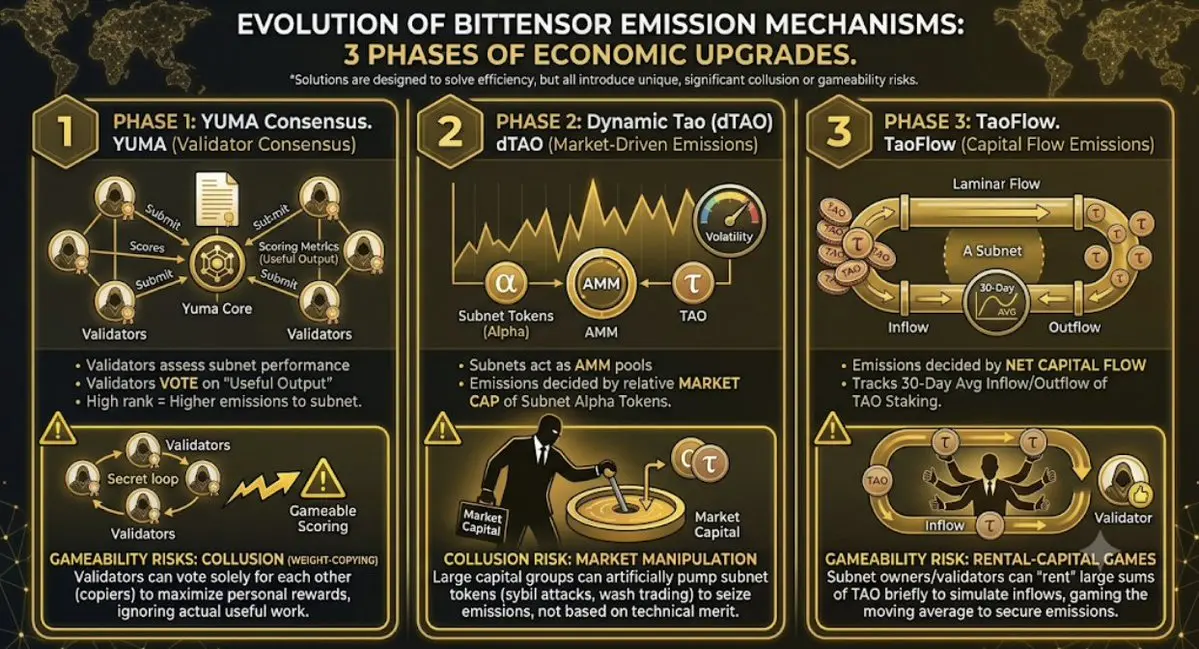
Vấn đề thực sự là: làm thế nào để khiến tính toán hữu ích hoạt động giống như tính toán của Bitcoin.
Công việc của Bitcoin có bốn phẩm chất "tiền tệ"
Tính toán phải đắt và khách quan. Khối thắng không thể kèm theo bất kỳ điểm số chủ quan nào.
Tính toán phải rẻ để xác minh. Một chiếc laptop nên có thể từ chối một nhà cung cấp sức mạnh tính toán lớn không trung thực.
Không thể dựa vào đồng thuận để quyết định "hữu ích" có nghĩa là gì. Một khi cần, bạn đã đưa vào oracle, bỏ phiếu hoặc mặt quản trị.
Quy tắc tiền tệ phải được cố định. Khả năng nâng cấp có ích cho phần mềm, nhưng khả năng dự đoán mới là điều cần thiết cho tiền tệ.
Phục sinh
Khi Ngài cuối cùng tiết lộ tên của sản phẩm AI PoW đó, những cạm bẫy này đang quay cuồng trong đầu tôi. Nó có tên là Pearl.
Lời nói này nghe có vẻ gần như đáng ngờ là hiển nhiên: phân nhánh Bitcoin, thay thế SHA-256 bằng phép nhân ma trận, để cùng một GPU tính toán vừa tạo ra kết quả AI, vừa tạo ra bằng chứng công việc. Điều thực sự khiến tôi chú ý không phải phần "khai thác AI" ------ kể từ Bittensor, mọi người đã liên tục bán khai thác hữu ích. Điều khiến tôi chú ý là cấu trúc xác minh của nó:
Nghiên cứu cốt lõi của Pearl cho thấy cách biến bất kỳ phép nhân ma trận nào thành bằng chứng công việc, với chi phí chứng minh có thể bỏ qua trong ý nghĩa tiệm cận ------ miễn là đưa vào một giả thuyết độ khó tính toán mới xung quanh "phép nhân ma trận có độ thấp và nhiễu". Việc thực hiện kỹ thuật thì đóng gói khối thắng thành một chứng minh không kiến thức chặt chẽ, để các nút bình thường không phải chạy lại một nhiệm vụ sức mạnh tính toán cấp H100 chỉ để xác minh một khối.
Nói lại một lần nữa, lần này bằng ngôn ngữ đơn giản: Pearl đã tìm ra một cách để khiến tính toán AI giống như tính toán Bitcoin, vừa rẻ vừa nhanh chóng có thể xác minh.
Đó chính là chìa khóa.
Phép nhân ma trận là gì?
Mô hình ngôn ngữ lớn (LLM) được xây dựng trên mạng nơ-ron nhân tạo. Những mạng nơ-ron này chủ yếu sử dụng kiến trúc Transformer (được phổ biến bởi bài báo mốc 2017 "Attention is All You Need"). Transformer sử dụng các nút, trọng số và hàm toán học để xử lý dữ liệu, tạo thành khung xương của các mô hình lớn hiện đại như GPT, Claude.
Transformer mang theo một lưới số được gọi là "giá trị kích hoạt", đi qua từng lớp trọng số đã học. Mỗi lớp lặp đi lặp lại nhân giá trị kích hoạt với trọng số, biến đổi kết quả, rồi truyền tiếp. Phép toán cơ bản hỗ trợ cho hàng triệu phép toán này chính là phép nhân ma trận, viết tắt là MatMul. GPU về cơ bản là những cỗ máy phép nhân ma trận khổng lồ, chính những thuật toán này đã khiến AI trở nên khả thi. Mỗi LLM hiện đại, mô hình hình ảnh và thực thể AI, cuối cùng đều phải chi tiêu ngân sách sức mạnh tính toán khổng lồ để đẩy ma trận qua những kernel này. (kernel là đoạn mã cốt lõi chạy trên GPU, cho nó biết cách hoạt động và khởi động.)
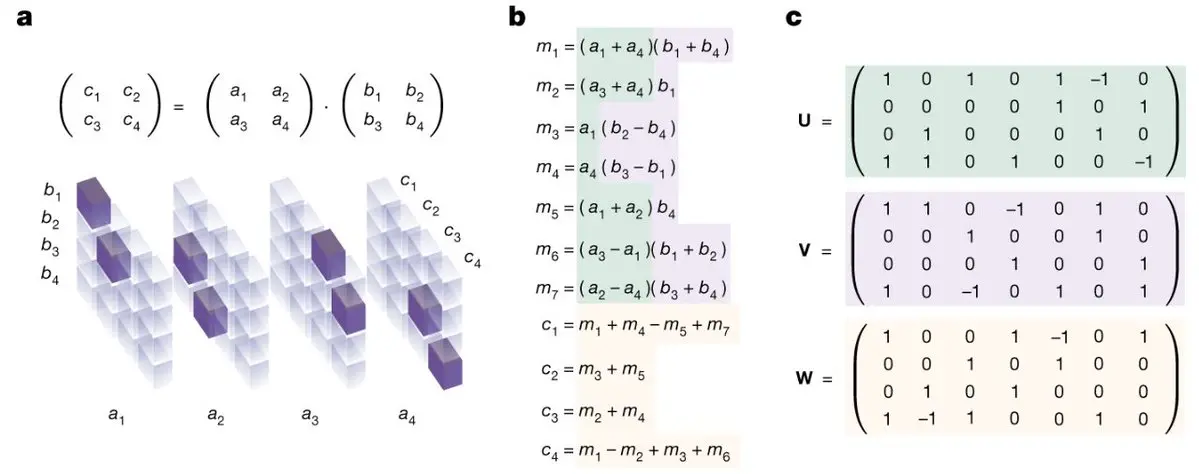
MatMul và SHA-256 có nhiều điểm chung: nó cần một lượng lớn sức mạnh tính toán để giải quyết nhanh chóng, giải pháp không có tính chủ quan và không thể giả mạo hoặc đoán trước (bạn cũng không thể biết trước hàm của khối tiếp theo là gì). Nhưng cả hai có một sự khác biệt rõ rệt: SHA-256 không có mục đích thực tế nào ngoài việc bảo vệ mạng Bitcoin, trong khi phép nhân ma trận chính là sức mạnh tính toán thúc đẩy AI. Từ đó có thể suy luận: chúng ta nên phân nhánh Bitcoin, thay thế SHA-256 trong cơ chế bằng chứng công việc bằng MatMul. Như vậy, "Bitcoin MatMul" mới này có thể phi tập trung và an toàn như Bitcoin, và cùng một lượng tính toán đầu tư vào an ninh mạng cũng có ích cho các ứng dụng AI bên ngoài.
Pearl chính là điều đó.
Vậy nó hoạt động như thế nào trong thực tế?
Có thể hiểu Pearl là: trước khi GPU bắt đầu tính toán, hãy dán một vé chống giả mạo lên nhiệm vụ AI này. Đầu tiên, thợ mỏ sẽ sử dụng phương pháp mật mã để niêm phong các ma trận sẽ được nhân, khiến chúng không thể bị thay đổi sau này. Sau đó, mạng sẽ thêm vào một "dấu nước" toán học nhỏ và không thể dự đoán được, được xuất phát từ trạng thái chuỗi mới nhất. Phép nhân ma trận mà GPU thực hiện gần như giống với những gì mà tải công việc AI cần, nhưng mỗi lần chạy đều độc nhất, không thể tính toán trước.
GPU trong quá trình hoàn thành phép nhân sẽ để lại một "bản ghi hoạt động". Nếu một đoạn công việc nào đó đáp ứng đúng mục tiêu độ khó của Pearl, thợ mỏ sẽ tìm thấy một khối. Điều quan trọng là, dấu nước của Pearl có thể được tách ra sau này với chi phí toán học cực thấp, từ đó giữ lại kết quả AI hữu ích ban đầu. Đây chính là sự đổi mới lớn của Pearl: khiến MatMul có thể xác minh rẻ như SHA-256.
Nói một cách kỹ thuật hơn: Pearl sử dụng BLAKE3 để cam kết với ma trận đầu vào, xuất phát từ trạng thái chuỗi tiếng ồn ngẫu nhiên có độ thấp, thực hiện phép nhân MatMul bị nhiễu và ghi lại một bản ghi khai thác ------ một khi đạt được điều kiện độ khó, bản ghi này có thể được chứng minh.
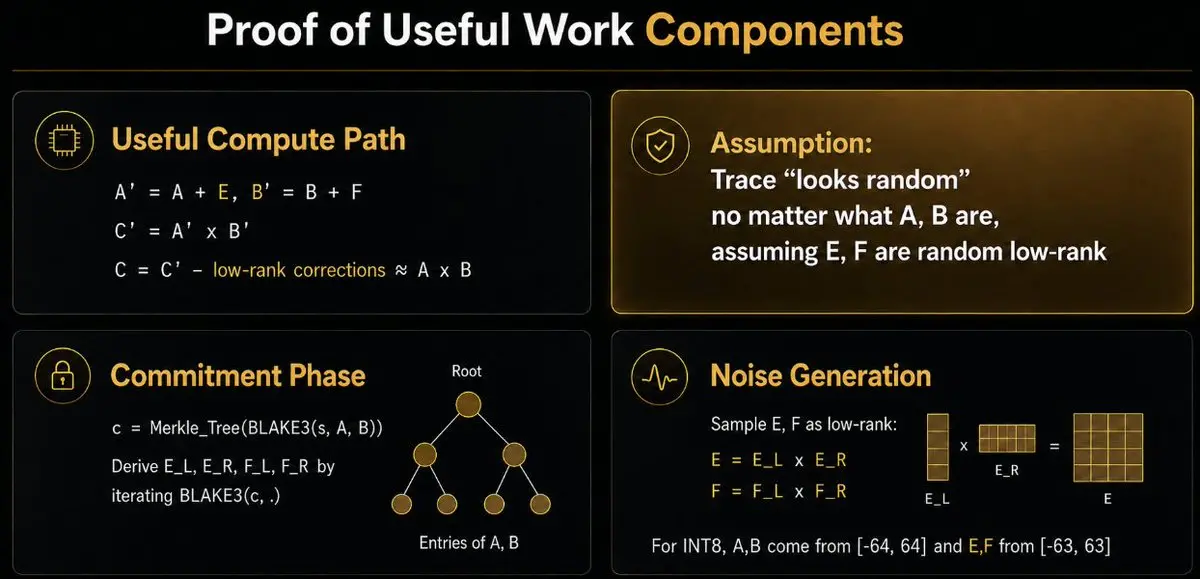
Có người sẽ nói: chờ đã, để chứng minh thợ mỏ thực sự thực hiện phép tính mà họ đã cam kết, bạn phải công khai hàng và cột của ma trận, điều này vẫn là tính toán lại, và có thể tiết lộ trọng số mô hình độc quyền.
Pearl đã giải quyết vấn đề thứ hai bằng cách sử dụng chứng minh mở khóa không kiến thức ZK-SNARK. Người chứng minh phải chứng minh rằng họ nắm giữ dữ liệu ma trận riêng tư nhất quán với cam kết, và rằng các khối thắng đáp ứng điều kiện khai thác, trong khi mạng chỉ thấy một chứng chỉ chặt chẽ. Chứng minh cuối cùng này chưa đến 60KB.
Về lý thuyết, điều này cũng cho phép các phòng thí nghiệm đóng nguồn tham gia: giao thức không yêu cầu phòng thí nghiệm phải công khai trọng số của họ chỉ vì tham gia khai thác.
Chi phí sản xuất cao, chi phí xác minh thấp, đồng thuận khách quan, quy tắc có thể dự đoán ------ đây chính là những đặc tính kiểu Bitcoin mà tất cả các thiết kế "bằng chứng công việc hữu ích" trước đây đều không thể giải quyết cùng một lúc.
Meme của "bằng chứng công việc hữu ích"
Đối với Pearl có một chỉ trích quan trọng, về mặt kỹ thuật là đúng, nhưng theo quan điểm của tôi hoàn toàn bỏ lỡ thiết kế kinh tế của nó.
Giao thức cơ bản không chứng minh rõ ràng rằng một phép nhân ma trận nào đó đến từ một khách hàng suy luận trả phí. Thợ mỏ có thể cung cấp cho giao thức các ma trận tổng hợp, vẫn hoàn thành PoUW hiệu quả và kiếm được phần thưởng Pearl.
Thực tế, một bài báo thực nghiệm được công bố vào mùa hè năm nay đã đo lường mạng Pearl sớm, cho rằng phần mềm khai thác phổ biến lúc đó đã sản xuất ra MatMul có thể xác minh, nhưng không tạo ra đầu ra suy luận bên ngoài.
Tuy nhiên, chỉ trích này không nhận ra rằng: đây chính là điểm mấu chốt.
Nếu sự đồng thuận PoW phải hỏi "Liệu suy luận này có thực sự hữu ích không?", bạn lại quay trở lại thế giới chủ quan mà chúng ta muốn thoát khỏi. Bạn sẽ cần một phán đoán chủ quan, một cuộc bỏ phiếu, một điểm số của người xác minh, hoặc một định nghĩa ngữ nghĩa nào đó về "hữu ích"------và những thứ này có thể bị thao túng, bị thông đồng, hoặc bị thay đổi tùy ý.
Do đó, Pearl đã chọn con đường lý thuyết trò chơi trong khai thác. Pearl vẫn xác minh những gì nó có thể xác minh một cách khách quan: MatMul đắt đỏ; sau đó nó chỉ để thị trường tự phát buộc "công việc hữu ích" xảy ra, thay vì kiểm tra một cách rõ ràng.
Một thợ mỏ thuần túy 1:1 (tức là "thợ mỏ không hữu ích") phải trả toàn bộ chi phí GPU để kiếm được PRL. Trong khi một thợ mỏ "đôi" (cả khai thác và cung cấp suy luận hữu ích) đã nhận tiền từ khách hàng cho khối lượng công việc AI, chỉ cần hấp thụ chi phí gia tăng của Pearl. Khi cạnh tranh gia tăng và độ khó của mạng Pearl tăng lên, thợ mỏ toàn bộ chi phí sẽ trở thành nhà sản xuất biên, cuối cùng bị đẩy ra ngoài bởi thợ mỏ hữu ích mà "khách hàng đã trả phần lớn tiền điện".
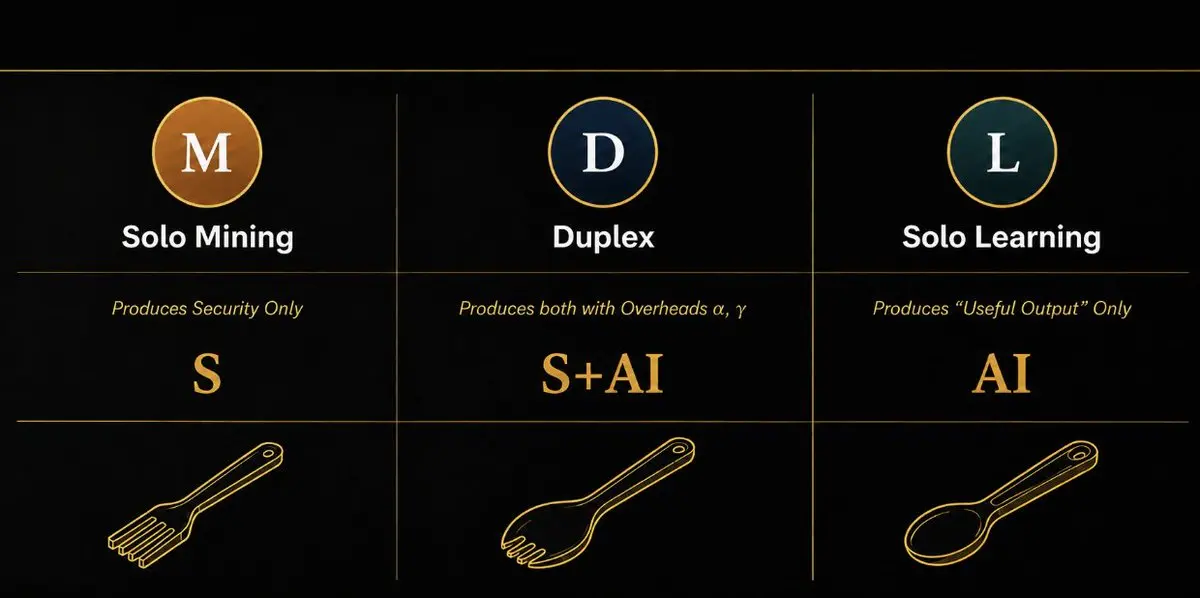
Nói cách khác, một khi có đủ nhiều thợ mỏ hữu ích tham gia vào mạng, thợ mỏ không hữu ích sẽ không còn có thể kiếm lợi từ việc khai thác Pearl, và sẽ không còn động lực để tiếp tục khai thác.
Như vậy, Pearl rất giống Bitcoin. Mạng thực sự không quan tâm đến công việc hữu ích là gì, cái gì được coi là công việc hữu ích------cơ chế của nó nằm ở chỗ: thực tế kinh tế sẽ buộc công việc hữu ích được hoàn thành bởi thợ mỏ. Thiết kế này giảm thiểu đáng kể rủi ro thông đồng của thợ mỏ Pearl, khiến Pearl trở thành một mạng lưới không cần tin tưởng và công bằng như Bitcoin.
Vì vậy, vấn đề không phải là "Pearl hôm nay có buộc phải tạo ra công việc hữu ích không?"------nó không có. Vấn đề là: chi phí có thể giảm xuống mức để thợ mỏ hữu ích trở thành nhà sản xuất có chi phí thấp nhất về mặt cấu trúc hay không.
Chìa khóa của toàn bộ trò chơi chính là chi phí
Một khi bạn nhìn nhận Pearl theo cách này, dự án trở nên dễ hiểu hơn nhiều. Hãy quên đi những cuộc tranh luận triết học về PoUW. Chỉ có một điều quan trọng: chi phí gia tăng, tức là chi phí và độ trễ phát sinh thêm sau khi kết nối với kernel 2:1 của Pearl.
Dữ liệu hiện tại mà Pearl công bố là: khi chạy Llama 70B trên bốn chiếc H200, chi phí đầu cuối là +5.08%; khi chạy DeepSeek V3.2 trên tám chiếc H200 là +3.9% (so với động cơ suy luận gốc). Đường dẫn sản xuất hiện tại sử dụng lượng hóa W7A7 nguyên số; hỗ trợ số thực gốc vẫn đang trong quá trình phát triển.
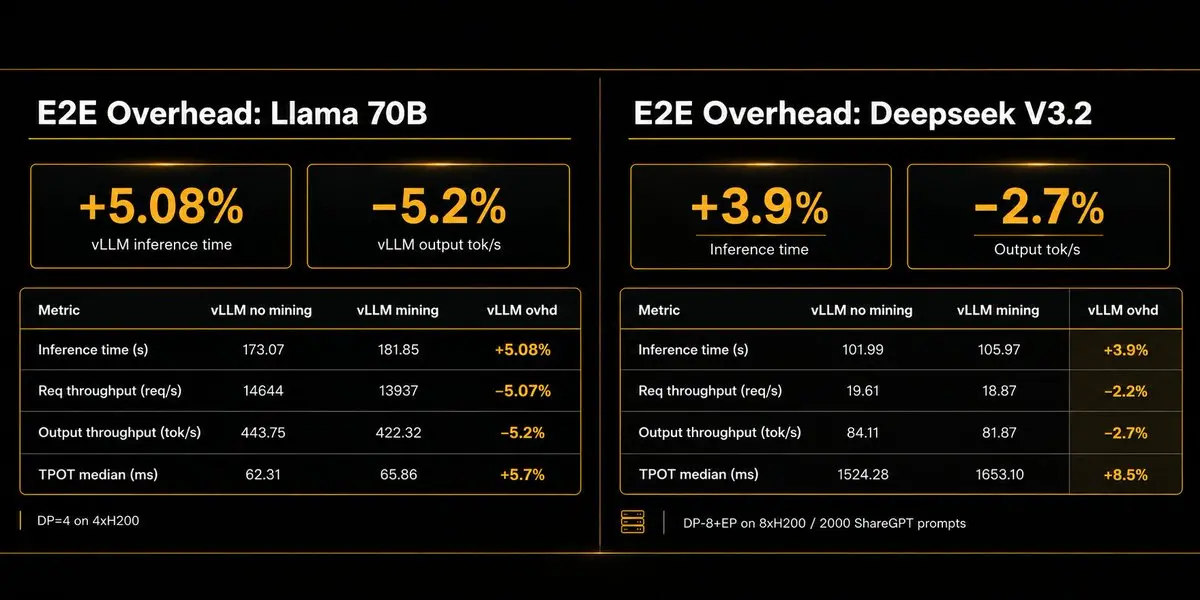
Sức mạnh tính toán của Bitcoin sẽ tăng lên miễn là "phần thưởng khối > chi phí khai thác"; trong khi sức mạnh tính toán của Pearl sẽ tăng lên miễn là "phần thưởng khối > thu nhập suy luận AI bị mất do việc áp dụng Pearl (tức là chi phí)".
5% không phải là "miễn phí". Trong thị trường tiền điện tử biến động mạnh, 5% nghe có vẻ như lỗi làm tròn; nhưng đối với một cụm máy suy luận có biên lợi nhuận rất mỏng, đây là tiền thật. Tuy nhiên, nó đã rơi vào khoảng mà "phần thưởng khối có thể bù đắp cho nhà cung cấp dịch vụ", và mục tiêu rõ ràng trong lộ trình là đẩy con số này về 0.
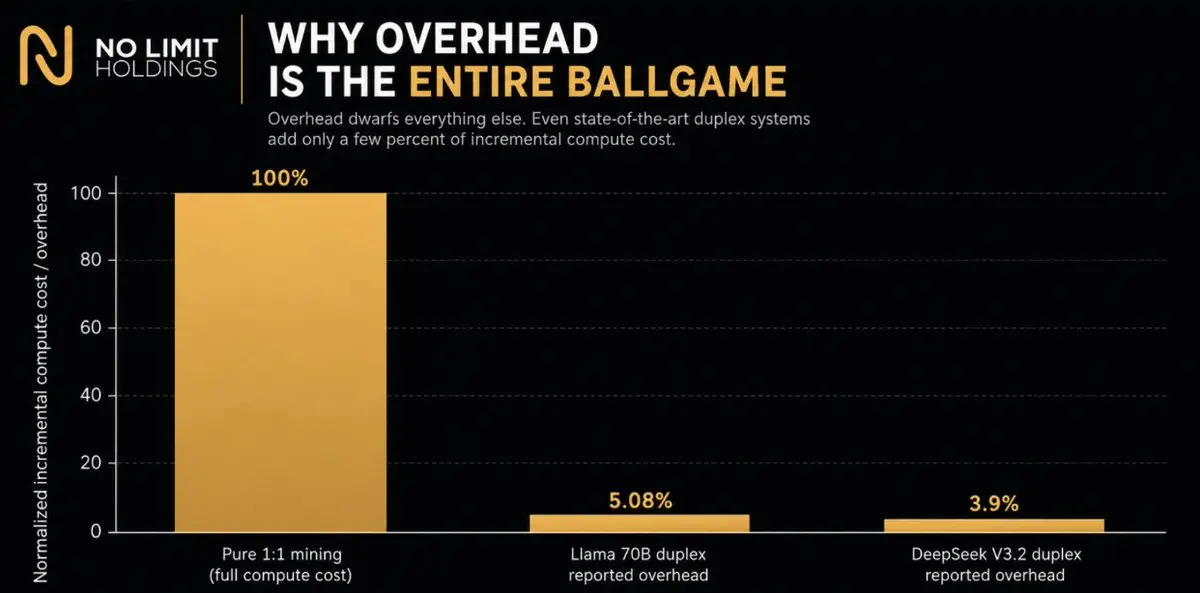
Khi chi phí giảm xuống 0%, tình hình trở nên rõ ràng: nếu hai nhà cung cấp dịch vụ suy luận khác nhau với các điều kiện hoàn toàn giống nhau bán cùng một loại token với cùng một mức giá, trong đó một bên còn có thể kiếm thêm PRL, và thông lượng không giảm rõ rệt, thì bên không khai thác chính là đang tự nguyện để lại tiền trên bàn. Cạnh tranh sẽ buộc phải thúc đẩy việc áp dụng.
Trên thực tế, Pearl không cần phải thực sự đạt được chi phí bằng 0 theo nghĩa toán học, điều này sẽ bắt đầu xảy ra. Nó chỉ cần: phần thưởng PRL sau khi trừ đi ma sát tích hợp và rủi ro, vẫn có giá trị hơn so với thông lượng bị mất và chi phí kỹ thuật (tức là chi phí).
Vấn đề của bậc thầy cờ vua
Tất cả những gì tôi vừa nói có một vấn đề rõ ràng.
Nếu Pearl thành công trong việc giảm chi phí khai thác xuống 0%, thì liệu chúng ta có đang giảm chi phí tấn công Pearl xuống 0% không? Kẻ tấn công có thể thuê một đống GPU để tấn công mạng, đồng thời bán các suy luận do những GPU này tạo ra. Chúng ta có vừa phát minh ra một blockchain "trả tiền để tấn công nó" không?
Điều này nghe có vẻ thuyết phục. Nhưng nó cũng sai.
Rafael Pass (@PassRafael), tiến sĩ MIT, giáo sư tại Đại học Cornell, cố vấn chính của Pearl Research Labs, đã sử dụng một phép ẩn dụ cờ vua trong bài báo mang tính bước ngoặt của ông "Kinh tế của Proof-of-Useful-Work" để giải thích lý do.
Hãy tưởng tượng tôi và hai bậc thầy cờ vua cùng chơi một ván cờ. Một ván tôi đi trắng, một ván tôi đi đen. Nếu tôi thực sự tự chơi cả hai ván, rõ ràng tôi sẽ bị tiêu diệt (trình độ cờ của tôi không thể so sánh với bậc thầy).
Rõ ràng, tôi phải thay đổi chiến lược. Một ý tưởng kỳ lạ nảy ra... nếu tôi chơi cả hai ván cùng một lúc thì sao? Như vậy, tôi chờ A bậc thầy đi trước, rồi sao chép bước đi đó cho B bậc thầy; B dù phản ứng thế nào, tôi lại mang bước đi đó quay lại cho A. Cứ như vậy lặp đi lặp lại. Trong mắt mỗi bậc thầy, họ đều đang chơi cờ với tôi; trong khi thực tế, là hai bậc thầy đang chơi cờ với nhau thông qua tôi.
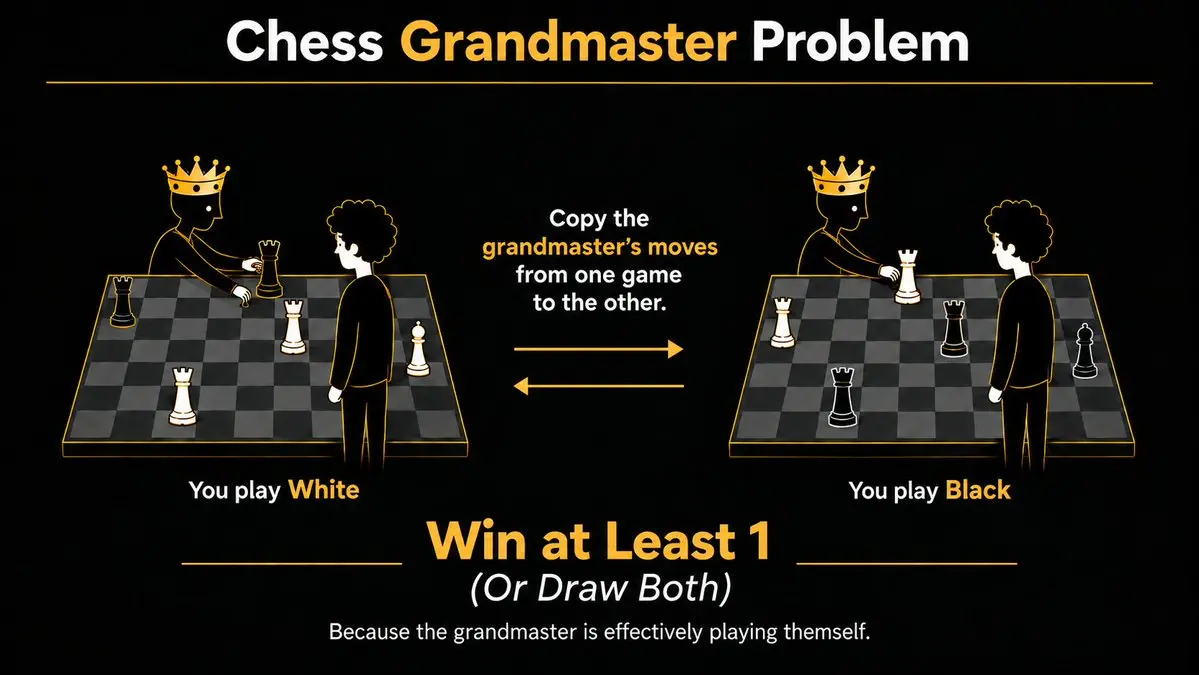
Nếu A thắng, tôi thua một ván, thắng một ván; nếu họ hòa, tôi hòa cả hai ván. Dù sao đi nữa, bằng cách buộc hai ván cờ lại với nhau, tôi đảm bảo mình ít nhất không thua------mặc dù phân tích riêng bất kỳ ván nào, cơ hội tôi làm được điều này gần như bằng 0.
Khi phân tích công việc suy luận và khai thác Pearl, mọi người mắc phải cùng một sai lầm: coi chúng như hai doanh nghiệp độc lập. Bạn không thể nhìn nhận như vậy. Chúng là một hệ thống kinh tế liên kết.
Giả sử một GPU trị giá 1.00 đô la sản xuất ra một nhiệm vụ suy luận. Trước khi Pearl xuất hiện, nhà cung cấp dịch vụ cần khoảng 1.00 đô la thu nhập suy luận để trang trải chi phí tính toán. Bây giờ giả sử cùng một công việc còn có thể kiếm được 0.20 đô la PRL. Vậy một nhà cung cấp dịch vụ đôi (cả bán suy luận và khai thác Pearl) có thể bán suy luận với giá 0.80 đô la, đồng thời kiếm được giá trị 0.20 đô la PRL, từ đó vẫn hòa vốn với chi phí tính toán 1 đô la:
Cạnh tranh cuối cùng sẽ không cho phép nó kiếm mãi 1.20 đô la, mà sẽ ép phần thưởng 0.20 đô la PRL vào giá suy luận.
Vì vậy, sự cân bằng bắt đầu trở thành như sau:
0.80 đô la suy luận + 0.20 đô la PRL = 1.00 đô la chi phí tính toán
Bây giờ hãy tưởng tượng một kẻ tấn công xuất hiện.
Kẻ tấn công và những người khác đối mặt với cùng một bài toán kinh tế GPU. Trong khi tấn công Pearl, hắn vẫn có thể bán suy luận hữu ích do những GPU này tạo ra với giá 0.80 đô la.
Vì vậy, thoạt nhìn, cuộc tấn công này gần như miễn phí:
Hắn chi 1.00 đô la chi phí tính toán. Bán suy luận kiếm 0.80 đô la.
Và trong điều kiện bình thường, hắn còn có thể mong đợi thêm 0.20 đô la PRL.
Cuối cùng, 0.20 đô la đó chính là nguồn gốc của sự an toàn.
Một cuộc tấn công 51% thành công không phải là khai thác bình thường. Kẻ tấn công đang cố gắng phá hoại chính mạng lưới đáng lẽ phải trả tiền cho hắn. Hắn không thể an toàn giả định rằng phần thưởng PRL kiếm được trong thời gian tấn công vẫn có giá trị như trước khi tấn công.
Vì vậy, hãy loại bỏ phần thưởng PRL khỏi bảng thu hồi của kẻ tấn công:
1.00 đô la chi phí tính toán − 0.80 đô la thu nhập suy luận = 0.20 đô la chi phí tấn công
0.20 đô la đó chính là ngân sách an toàn.
Bây giờ hãy phóng đại ví dụ này:
Hãy tưởng tượng toàn bộ mạng Pearl đại diện cho 100 đơn vị sức mạnh tính toán.
Chi phí vận hành của mỗi đơn vị là 1.00 đô la, và kiếm được:
0.80 đô la từ suy luận
0.20 đô la từ PRL
Do đó, toàn bộ mạng lưới Pearl phải trả:
100 × 0.20 = 20 đô la phần thưởng khối
Kẻ tấn công cần kiểm soát một nửa mạng lưới để phá vỡ giả định đa số trung thực, vì vậy hắn cần 50 đơn vị sức mạnh tính toán.
50 đơn vị này sẽ tốn 50 đô la để vận hành, nhưng hắn có thể bán suy luận hữu ích thu hồi 40 đô la:
50 đô la chi phí tính toán − 40 đô la thu nhập suy luận = 10 đô la chi phí tấn công ròng
Vậy 10 đô la đó là gì?
Nó chính xác là một nửa ngân sách phần thưởng Pearl 20 đô la của mạng.
Pass chứng minh: chi phí tấn công Pearl giống hệt với chi phí tấn công Bitcoin, tức là:
Chi phí tấn công = phần thưởng khối ÷ 2
Đây là một điểm tinh tế nhưng cực kỳ quan trọng: chi phí kỹ thuật biên của việc chồng lên khai thác Pearl trên suy luận có thể tiến gần đến 0, nhưng chi phí kinh tế để có được sự an toàn của Pearl sẽ không tiến gần đến 0. Các khoản trợ cấp sẽ bị cạnh tranh ở nơi khác trong hệ thống------trong ví dụ này, là bị cạnh tranh vào giá suy luận rẻ hơn.
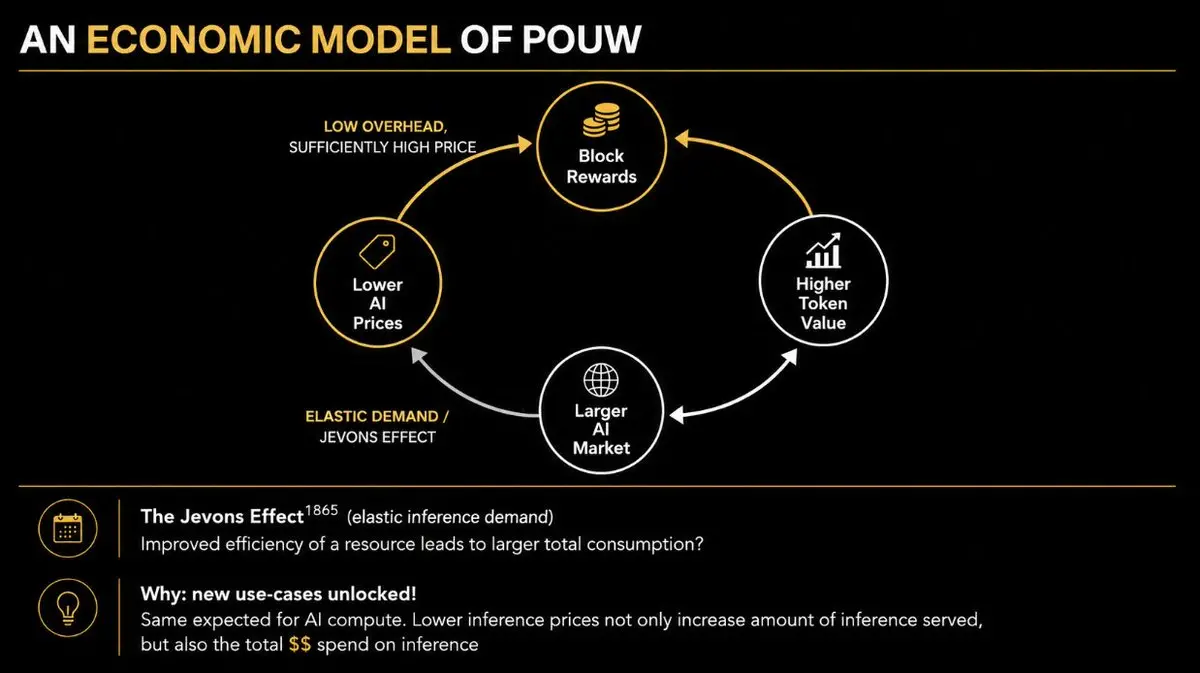
Đây cũng chính là điều thú vị thực sự của "bằng chứng công việc hữu ích". Nếu phần thưởng khối bị cạnh tranh vào giá suy luận, Pearl không chỉ gắn một token lên một thị trường sức mạnh tính toán đã có, mà nó đang thay đổi đường cong chi phí của chính thị trường sức mạnh tính toán. Pass đã có thêm giải thích về điều này trong "Khung Duplexia".
Tin vui
Pass đã đặt tên cho bộ cân bằng tiến hóa dưới ví dụ cờ vua đó.
Bitconia: Pearl hoạt động như một bằng chứng công việc thông thường. Thợ mỏ cạnh tranh vì phần thưởng khối. Suy luận hữu ích về mặt kinh tế là tách biệt.
Fortessia: Các nhà cung cấp dịch vụ đôi bắt đầu thay thế thợ mỏ thuần túy. Cùng một khối lượng công việc AI được hoàn thành, nhưng nhiều phần hơn trong số đó đồng thời bảo vệ chuỗi này. An toàn tăng lên, nhưng không cần tăng tỷ lệ những sức mạnh tính toán vốn sẽ bị lãng phí. (Pearl hiện đang ở đây.)
Duplexia: Tiền tệ trợ cấp cho lý thuyết suy diễn trở nên đủ đáng kể, cho phép các nhà cung cấp giảm giá suy diễn thực tế trong khi vẫn giữ được tính kinh tế. Giá thấp hơn kích thích nhu cầu suy diễn nhiều hơn, từ đó tạo ra nhiều sức mạnh tính toán hơn, và tiếp tục nâng cao tính an toàn.
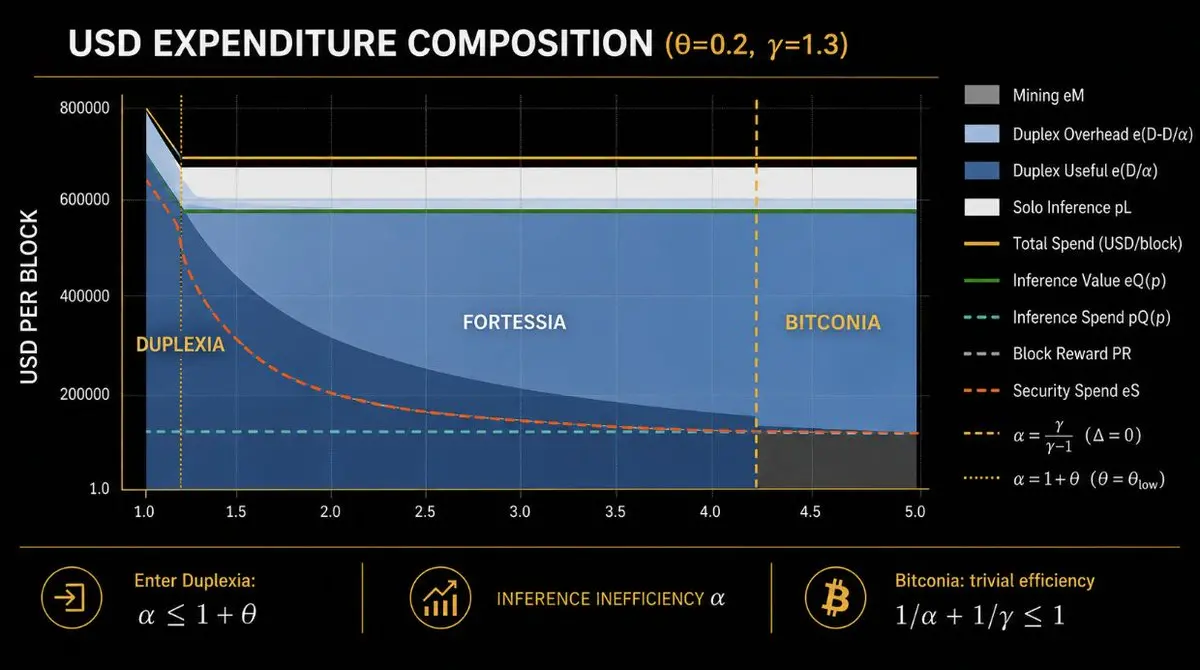
Phần thưởng khối có thể trợ cấp cho công việc hữu ích, định hình lại giá suy diễn, đồng thời duy trì mối liên hệ giữa an ninh kinh tế và ngân sách thưởng. Nói cách khác, các phòng thí nghiệm AI sử dụng Pearl, có thể thúc đẩy nhu cầu AI một cách đáng kể, từ đó khởi động một vòng quay thông qua nghịch lý Jevons.
Phép màu cần bằng chứng
Vào tháng 5 năm nay, Together AI (@togethercompute) đã ra mắt một giao diện Gemma được điều khiển bởi Pearl, với mức giảm giá hơn 25% - lý do rõ ràng là họ đã tích hợp kernel 2:1 trong việc khai thác Pearl. Together cho biết họ có kế hoạch mở rộng danh mục sản phẩm được điều khiển bởi Pearl và có thể chuyển một phần phát thải trực tiếp cho khách hàng.
Đọc lại một lần nữa. Hôm nay bạn có thể mua được suy diễn rẻ hơn, là vì GPU tạo ra những token này cũng đang khai thác Pearl.
Pearl cũng đã vận hành một nền tảng suy diễn sản xuất tương thích với OpenAI trên sức mạnh tính toán Pearl phân tán. Nền tảng này hiện cung cấp mô hình trọng số mã nguồn mở, tính phí theo hạn mức đô la trả trước thông thường. Hôm nay, AI vào, PRL ra. Tình huống đa đầu cuối cuối cùng là vòng lặp này khép kín: PRL vào, AI ra.
Tôi sẽ nói rằng Pearl đã bước vào Fortessia. Công việc đôi bên thương mại đã tồn tại. Điều khó khăn hơn chưa xảy ra: công việc đôi bên trở thành nhà sản xuất biên thống trị trên toàn mạng.
Kinh tế học token Pearl
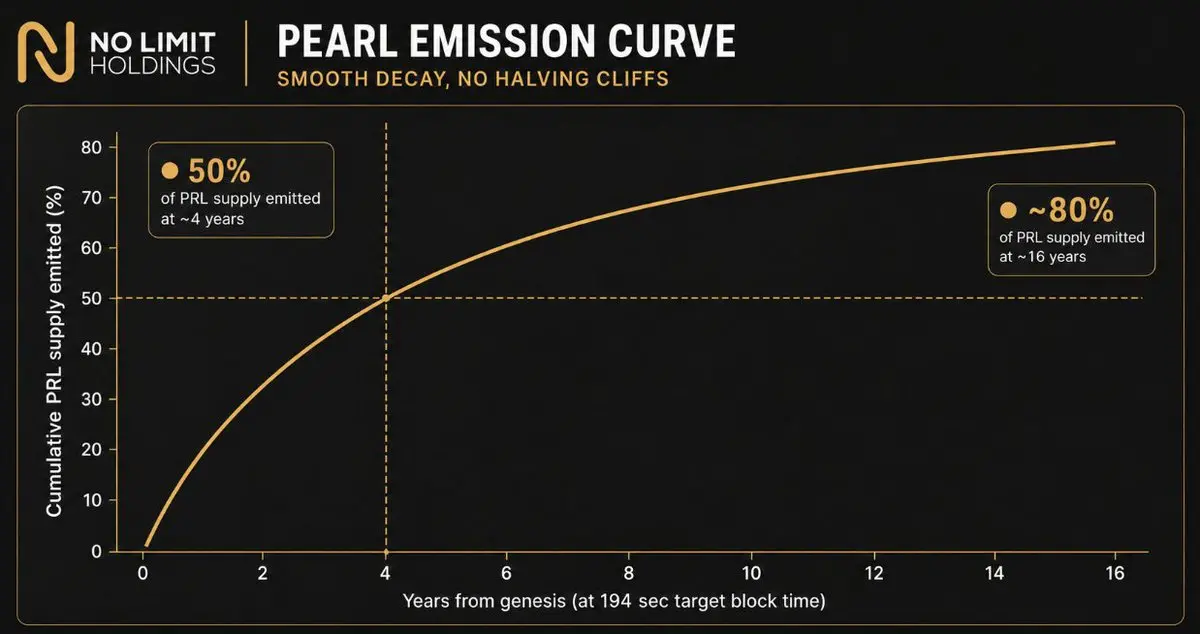
Pearl là một nhánh của Bitcoin. Cung cấp đã được định nghĩa lại (giới hạn 2,1 tỷ so với 21 triệu), và đã thay đổi việc giảm một nửa cố định bốn năm thành đường cong phát thải giảm dần theo từng khối. Ngoài những thay đổi chủ yếu về mặt hình thức này, kinh tế học token nên rất quen thuộc với bạn.
Khoảng một nửa tổng số PRL dự kiến sẽ được phát hành trước khối 650,226 (theo thời gian mục tiêu khoảng bốn năm), sau đó lượng phát hành sẽ tiếp tục giảm, để lại một đuôi dài hạn chế.
Sự thụ thai của Đức Mẹ, và biện hộ cho "cố định"
Cố định là rất quan trọng cho "tiền tệ hóa". Xét đến nhận thức hiện có của chúng ta về thiết kế hướng tới tương lai và lợi ích khả năng mở rộng (hãy nhìn vào sự căng thẳng do Bitcoin thiếu khả năng chống lại lượng tử gây ra ngày hôm nay), điều này có thể nghe có vẻ phản trực giác; nhưng đối với tài sản tiền tệ như một kho lưu trữ giá trị, cố định là điều hàng đầu.
Lịch sử cho thấy, cố định đã giúp Bitcoin tránh khỏi việc bị các lợi ích đặc biệt chiếm đoạt, cũng như tránh khỏi những biến đổi không thể đoán trước. Nó cũng giảm thiểu rủi ro lỗi, thiết lập một nền tảng hẹp và có thể dự đoán, cho phép các tổ chức xây dựng cơ sở hạ tầng tài chính mà không lo lắng về việc quy tắc sẽ thay đổi dưới chân họ. Ví dụ, cuộc chiến hiện tại xung quanh việc giảm phát thải của Ethereum là một ví dụ tuyệt vời.
Điều quan trọng nhất là, cố định tạo ra sự ổn định cho tiền tệ: làm cho giới hạn cung cấp và quy tắc phát hành trở nên vĩnh viễn, không thể tranh cãi về mặt toán học, mà không cần phải liên tục tin tưởng vào các nhà phát triển cốt lõi. Điều này ngăn chặn việc các lợi ích chính trị trong tương lai, các cartel khai thác hoặc ý chí doanh nghiệp can thiệp vào quy tắc. Chi phí phối hợp khổng lồ cần thiết để thay đổi một mạng lưới đã được cố định đảm bảo rằng nó vẫn kháng cự lại sự chiếm đoạt của nhà nước hoặc quản lý.
Nếu chúng ta thực sự muốn tạo ra một loại tiền tệ phi tập trung, được hỗ trợ bởi AI, thì cố định là rất quan trọng.
Tôi nghĩ rằng Bittensor đã vĩnh viễn mất khả năng trở thành "tiền tệ AI" tại điểm này. Nó có thể là một lớp phối hợp AI, một mạng lưới khuyến khích hoặc nền tảng hợp đồng thông minh, giá trị vẫn có thể chảy vào $TAO. Nhưng một tài sản tiền tệ mà chính sách kinh tế sẽ thay đổi liên tục để phản ứng với áp lực chính trị và thị trường, không phải là tiền tệ cứng.
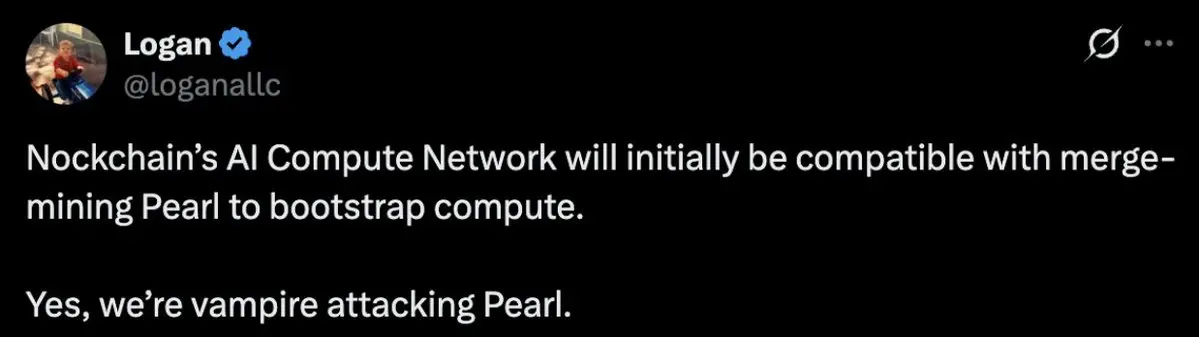
Các đối thủ cạnh tranh "bằng chứng công việc hữu ích" khác chuyển sang MatMul cũng không thể trở thành tiền tệ AI chỉ như vậy. Ví dụ, một chuỗi PoW có tên Nockchain (@nockchain) sử dụng chứng minh ZK để xác thực các câu đố PoW khác nhau, gần đây đã thông báo chuyển sang câu đố MatMul dành cho các thợ mỏ của mình. Công ty mới thành lập "National Compute Company" của nó đang cố gắng định vị Nock như một phiên bản token hóa của sức mạnh tính toán, một loại tiền tệ AI.
Nhưng bạn không thể sáng sớm một ngày nào đó thức dậy và tuyên bố rằng bạn sinh ra đã là tiền tệ AI. Vậy thì, việc chuyển đổi trước đó của 126,000 khối (hơn 50% nguồn cung token) không phải là tiền tệ AI, mà chỉ những gì sau khi chuyển đổi mới là? Nó khác gì với một tài sản đã xây dựng danh tính tiền tệ dựa trên công việc AI từ khối Genesis, câu trả lời nên rõ ràng.
Với Pearl, các tổ chức có thể xây dựng dựa trên giả thuyết rằng lõi tiền tệ sẽ không xảy ra biến đổi dưới chân họ.
Công bằng mà nói, Pearl hôm nay vẫn chưa được cố định. Nó là một chuỗi chỉ mới vài tháng tuổi, với các nâng cấp điểm nổi dự kiến, tích hợp máy chủ vẫn đang tiến hóa, một ý tưởng thị trường trong tương lai, và các công việc giao thức khác đang hoạt động. Nói rằng nó đã được cố định là quá sớm.
Nhưng Pearl có một lịch trình phát hành chắc chắn, cùng với một kiến trúc cuối cùng có thể hội tụ vào một lõi tiền tệ hẹp và ổn định. Điều kiện là: khi các vấn đề tương thích AI quan trọng được giải quyết, nhịp độ nâng cấp phải được làm chậm lại. Nếu Pearl trở thành một dự án khoa học vĩnh viễn được quản lý, thì lập luận "tiền tệ AI" của tôi sẽ không còn giá trị.
Nỗi khổ của Bitcoin
Điểm kỳ diệu kinh tế cũng có bức xạ Hawking. Nghiên cứu Pearl có một điểm mỉa mai nhất: bạn cuối cùng sẽ nhận ra rằng, để giải quyết vấn đề ngân sách an ninh dài hạn của Bitcoin cần gì.
Khi 21 triệu BTC đã được khai thác hết, và phần thưởng khối kết thúc, phí mạng của Bitcoin sẽ không đủ để khuyến khích việc phát khối liên tục. Tất nhiên, ước tính rằng đồng Bitcoin cuối cùng sẽ được khai thác vào năm 2140, vì vậy vấn đề này có vẻ còn xa. Nhưng đó là hy vọng giả tạo. Áp lực tương tự thực sự sẽ đến mỗi lần giảm một nửa, chỉ là Bitcoin đã nhiều lần thoát khỏi điều đó trong lịch sử - vì giá tăng liên tục bơm vốn trở lại cho khai thác.
Hôm nay, phí chỉ chiếm khoảng 0.7% thu nhập của thợ mỏ. Phần lớn thợ mỏ dựa vào phần thưởng khối để trợ cấp. Bảng trên cho thấy: trong trường hợp giá BTC không thay đổi, với việc giảm phần thưởng khối trong các lần giảm một nửa tiếp theo, khả năng sinh lời của thợ mỏ sẽ chịu áp lực lớn.
Nói cách khác, tính bền vững của thợ mỏ hoàn toàn phụ thuộc vào việc giá Bitcoin liên tục tăng. Nhìn một cách lạc quan, đây là một vòng lặp tích cực: giá BTC cao hơn thu hút nhiều thợ mỏ hơn tham gia vào mạng, tạo ra nhiều sức mạnh tính toán hơn, từ đó mang lại nhiều an ninh kinh tế hơn cho mạng.
Trong một thị trường khai thác cạnh tranh, thu nhập khai thác dự kiến cuối cùng sẽ bị cạnh tranh đến gần chi phí sản xuất của thợ mỏ biên. Khi giá Bitcoin tăng, giá trị đô la của phần thưởng khối cũng tăng theo, thu hút nhiều sức mạnh tính toán hơn vào mạng, cho đến khi độ khó và cạnh tranh làm giảm bớt những lợi nhuận vượt trội này. Lịch sử đã cho thấy rằng giá BTC có mối tương quan với sức mạnh tính toán.
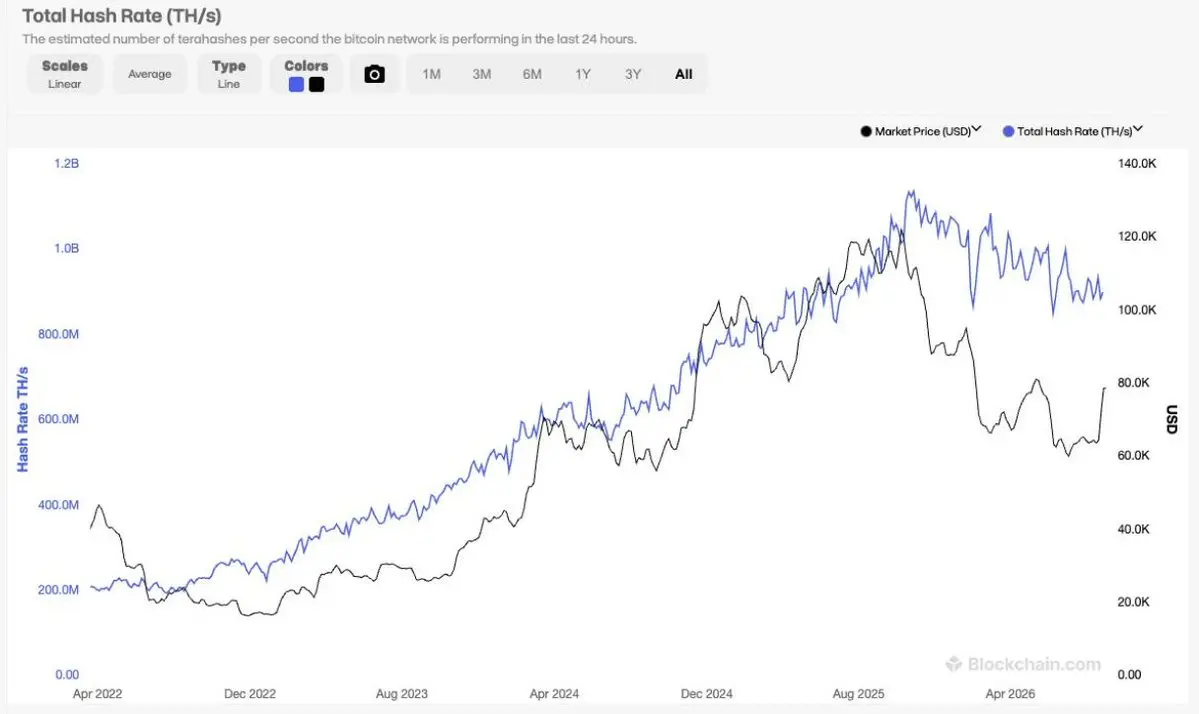
Tuy nhiên, sức mạnh tính toán của Bitcoin hiện đang trong tình trạng giảm dần lâu dài.
Sự trỗi dậy của AI đã tạo ra một lối thoát khác cho năng lượng bị mắc kẹt... sức mạnh tính toán AI. Các thợ mỏ đang ngày càng chuyển từ khai thác Bitcoin sang cung cấp khối lượng công việc AI. Thực tế, điều này có nghĩa là họ ngừng sử dụng ASIC, chuyển sang sử dụng GPU để lấp đầy trung tâm dữ liệu của mình, và sau đó cho thuê GPU cho các công ty AI sử dụng. Các thợ mỏ Bitcoin đang trở thành chủ nhà. Ví dụ nổi tiếng nhất thực sự là CoreWeave, một thợ mỏ Ethereum trước đây - họ đã chuyển sang AI sau "sát nhập", nhưng xu hướng này không chỉ dừng lại ở họ.
Trong số các công ty khai thác Bitcoin niêm yết (IREN, Core Scientific, Applied Digital, TeraWulf, HIVE, Bitdeer, Riot, Cipher, Cleanspark, MARA, v.v.), đến năm 2028, dịch vụ khối lượng công việc AI dự kiến sẽ đóng góp hơn 70% doanh thu của họ, trong khi tỷ lệ này vào năm 2024 chưa đến 2%.
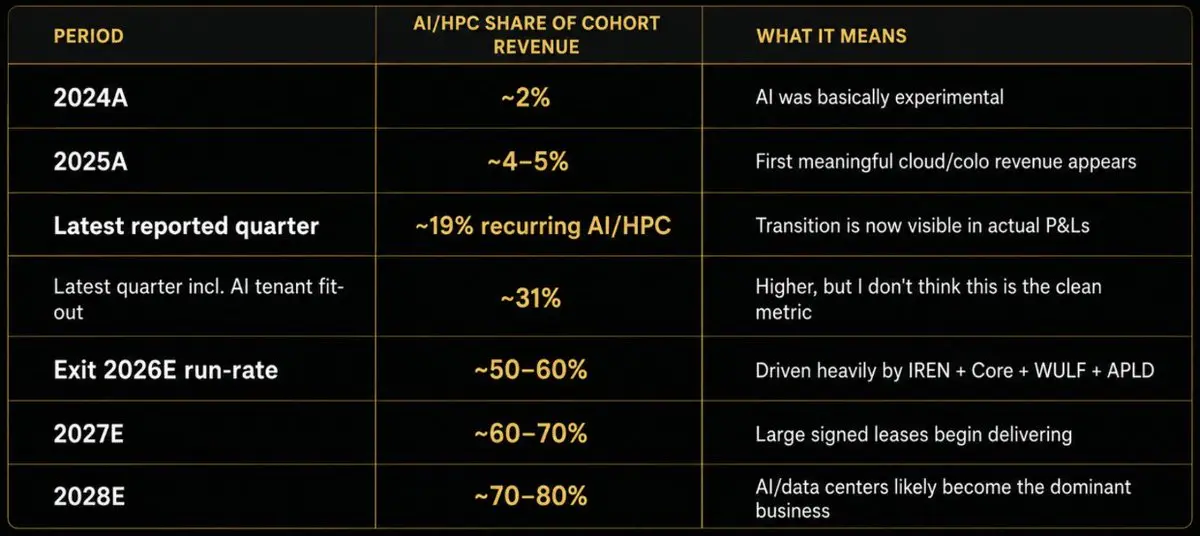
Bằng chứng nằm trong các công bố công khai của họ. Năm 2025, IREN chỉ tạo ra 16.4 triệu đô la doanh thu AI đám mây trong tổng doanh thu 501 triệu đô la; Core tạo ra 65.4 triệu đô la doanh thu lưu trữ trong tổng doanh thu 319 triệu đô la; HIVE tạo ra khoảng 10 triệu đô la doanh thu HPC trong tổng doanh thu 115 triệu đô la; TeraWulf tạo ra 16.9 triệu đô la doanh thu HPC trong tổng doanh thu 168.5 triệu đô la.
Các công ty khai thác lớn truyền thống vào năm 2025 cũng gần như không có doanh thu AI: MARA 907.1 triệu đô la, CleanSpark 766.3 triệu đô la, Riot 647.4 triệu đô la, Cipher 223.9 triệu đô la, tất cả đều đến từ khai thác Bitcoin và các hoạt động truyền thống liên quan, chứ không phải AI.
Và đến năm nay (2026), đã xuất hiện sự phân hóa rõ rệt. Nhìn vào cấu trúc doanh thu, Core và TeraWulf đã không còn thực sự là công ty khai thác Bitcoin nữa. Core cho biết doanh thu từ lưu trữ HPC chiếm 77% doanh thu nửa đầu năm 2026 của họ, đạt 83% trong quý hai; TeraWulf báo cáo rằng 71% doanh thu quý hai đến từ hợp đồng thuê HPC.
IREN thậm chí còn kịch tính hơn. Công ty hiện đang đặt mục tiêu đạt doanh thu AI đám mây ARR trên 4 tỷ đô la vào cuối năm 2026, và tính đến tháng 7, khoảng 85% mục tiêu đã được ký kết.
Xét đến khối lượng hợp đồng AI đã ký (hơn 135 tỷ đô la) áp đảo, sự chuyển đổi này sẽ hoàn tất trước năm 2028.
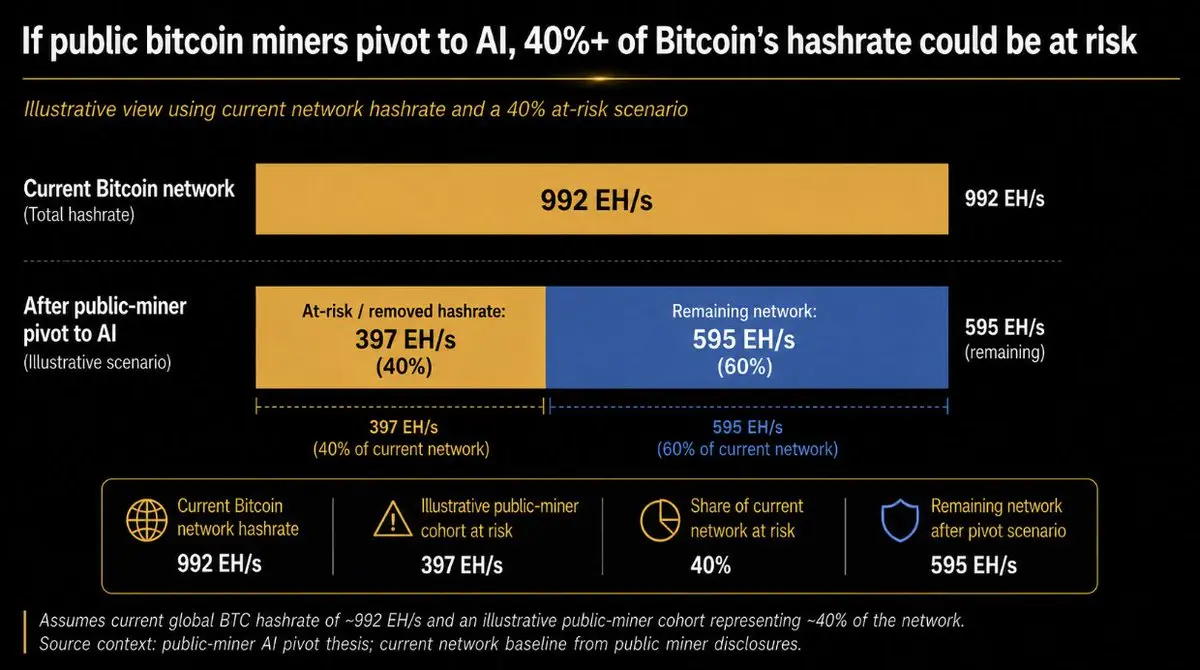
Nếu tất cả các công ty khai thác Bitcoin niêm yết đều tiếp tục xu hướng chuyển sang AI, Bitcoin sẽ mất gần 40% sức mạnh tính toán hiện tại.
Điều này sẽ làm méo mó cơ chế khuyến khích mạnh mẽ của mạng Bitcoin trước đây. Trong quá khứ, khi giá Bitcoin giảm, các thợ đào rời bỏ vì không còn có lãi, công suất tính toán giảm, độ khó khai thác được điều chỉnh tương ứng, cho đến khi trở lại có lợi nhuận, do đó công suất tính toán tăng lên, giá Bitcoin lại tăng.
Lần này tình hình khác: ngay cả khi giá Bitcoin tăng, những thợ đào này cũng không thể dễ dàng quay trở lại mạng lưới ------ vì họ đã trở thành chủ nhà của những người thuê AI với hợp đồng dài hạn (thường là trên 10 năm). Do đó, tôi dự đoán rằng ngay cả khi giá Bitcoin tăng, công suất tính toán của nó cũng sẽ ngừng lại hoặc thậm chí giảm. Đây là lý do tôi nói rằng công suất tính toán của Bitcoin đang trong tình trạng suy giảm lâu dài: bước chuyển hướng sang AI của các thợ đào là một bước đi bền vững.
Những xu hướng này cho thấy sự khác biệt cấu trúc của mô hình Pearl 2:1. Lợi ích kinh tế chính của các thợ đào Pearl đến từ việc cung cấp dịch vụ AI, PRL chỉ là phần gia tăng. Nếu chi phí khai thác gần như bằng không, một nhà cung cấp dịch vụ suy luận đã trả tiền cho GPU và điện, ngay cả khi phát hành PRL trở nên ít giá trị hơn, cũng gần như không có lý do kinh tế để ngừng sản xuất công việc Pearl. Tắt Pearl không thể tiết kiệm được gì đáng kể.
Bitcoin không có sự xa xỉ này. Các thợ đào của nó tồn tại vì Bitcoin trả tiền để họ tồn tại. Khi phần thưởng không còn đủ để trang trải chi phí máy móc và điện, máy sẽ tắt. Trong khi đó, công suất tính toán hữu ích của Pearl có thể luôn trực tuyến, vì đã có người cần đến phần tính toán đó. Điều này có nghĩa là việc bảo vệ công suất tính toán vật lý của Pearl có thể bền vững hơn nhiều so với đội máy đào chuyên dụng của Bitcoin.
Bay lên
Câu hỏi hàng tỷ đô la là: thứ này thực sự đáng giá bao nhiêu. Theo quan điểm của tôi, cơ hội thị trường của Pearl là cực kỳ lớn, tổng thị trường (TAM) của nó thậm chí còn lớn hơn Bitcoin. Hãy để tôi giải thích.
Hiện tại, công suất tính toán của Bitcoin khoảng 920 EH/s, trong khi Pearl là 24 EH/s. Điều này không thể so sánh trực tiếp, vì thuật toán làm việc cơ bản khác nhau ------ đó giống như so sánh mã lực và kilowatt. Để so sánh đúng công suất tính toán của Bitcoin với công suất tính toán của Pearl, chúng ta cần đi sâu hơn, so sánh tiêu thụ điện năng tiềm ẩn của toàn bộ phần cứng bảo vệ mạng lưới của họ.
Theo cường độ điện năng toàn mạng Bitcoin khoảng 18,3 J/TH (dựa trên phần cứng ASIC hiện tại), 920 EH/s có nghĩa là khoảng 16,8 GW tải liên tục, tức là khoảng 147 TWh mỗi năm. Đối với Pearl, chúng ta có thể ánh xạ mạng 24 EH/s thành khoảng 320.000 GPU tương đương, tiêu thụ điện năng của chip GPU là 112 MW; sau đó, nhân với 1,55 lần để bao gồm chi phí hệ thống máy chủ, làm mát, mạng và phòng máy, ta có khoảng 174 MW ở đầu đồng hồ điện, tức là khoảng 1,5 TWh mỗi năm.
Dưới những giả định này, dấu chân điện năng của Pearl hôm nay chỉ khoảng 1% so với Bitcoin.
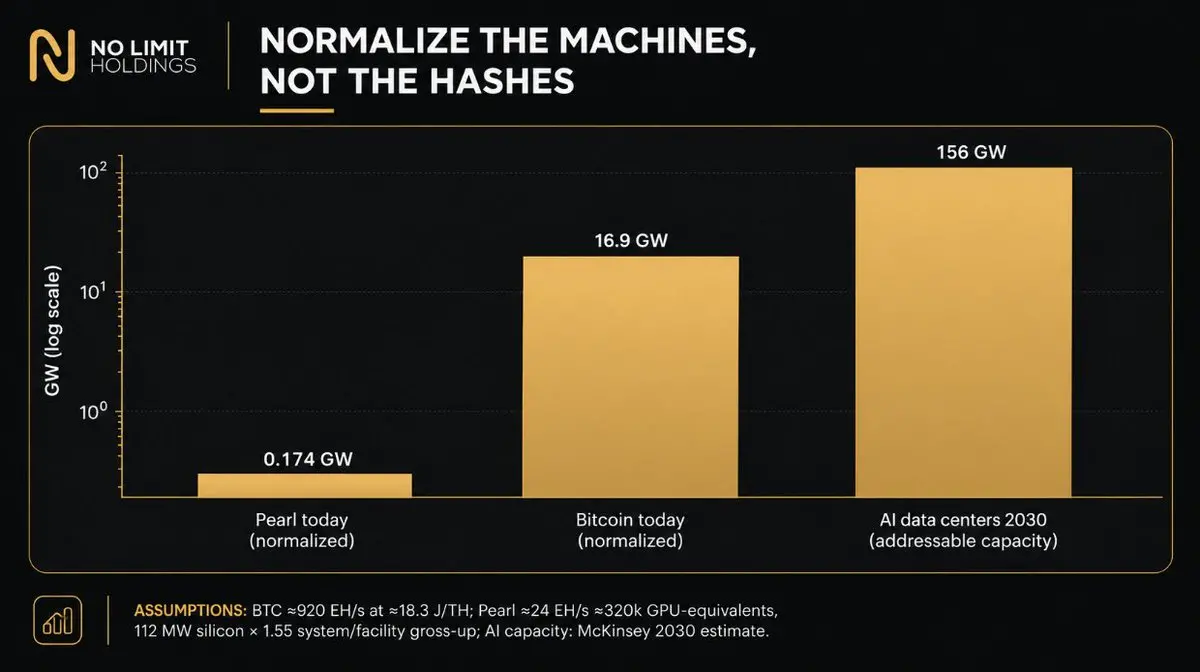
Việc tái tạo lịch sử điện năng của Bitcoin cho thấy, vào khoảng năm 2014-2015, dấu chân của nó khoảng 0,17 GW ------ đó là khoảng năm đến sáu năm sau khi ra mắt. Trong khi Pearl chỉ mất bốn tháng để đạt được điều đó, nhanh hơn 18 lần. Đây là lợi thế của việc kế thừa một dấu chân cơ sở hạ tầng hiện có mà không phải xây dựng từ đầu.
Nói về dấu chân cơ sở hạ tầng, từ đây, các con số bắt đầu nghiêng hẳn về phía Pearl. Giống như tổng thị trường (TAM) của sự an toàn Bitcoin là số lượng lắp đặt ASIC và tiêu thụ điện năng đi kèm, TAM của sự an toàn Pearl là tiêu thụ điện năng do số lượng lắp đặt GPU toàn cầu mang lại.
McKinsey dự đoán rằng đến năm 2030, công suất trung tâm dữ liệu liên quan đến AI sẽ đạt khoảng 156 GW. Hồ chứa điện năng này sẽ lớn hơn hơn 9 lần dấu chân điện năng hiện tại của Bitcoin. Nếu chi phí đủ thấp, Pearl có thể tuyển dụng số lượng máy móc hiện có mà không cần phải trợ cấp từ đầu cho một bộ phần cứng chuyên dụng.
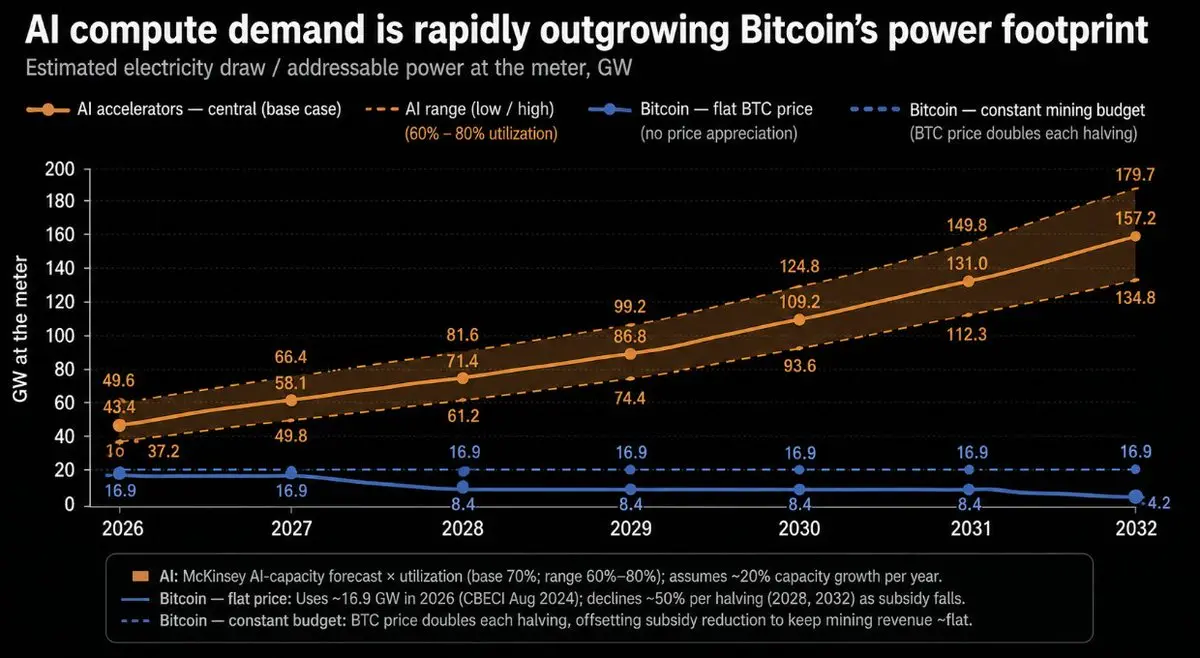
Rõ ràng, hồ chứa điện năng mà Pearl có thể sử dụng để bảo vệ mạng lưới của nó lớn hơn nhiều so với Bitcoin.
"Điểm kỳ diệu của Bitcoin" đến đây là hết.
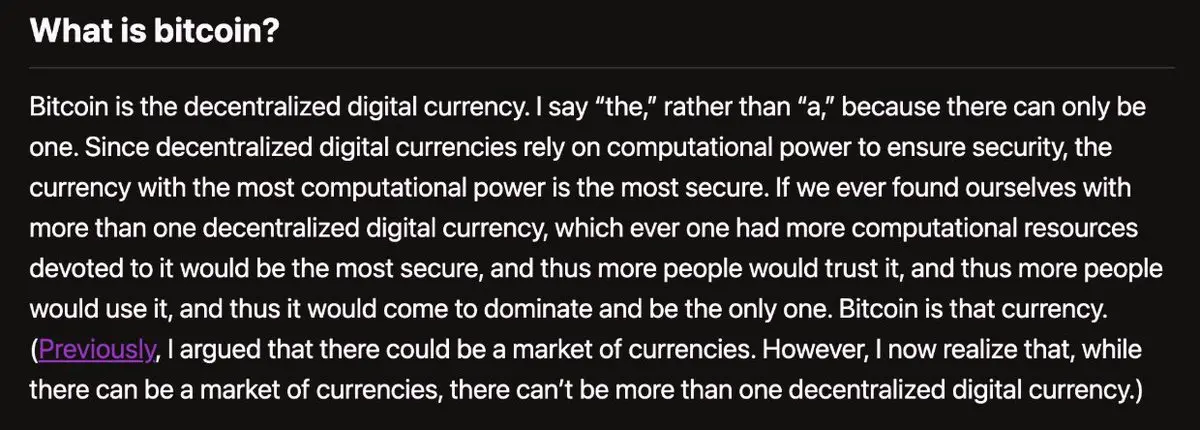
Tài sản mã hóa phi tập trung chỉ có thể có một. Tại sao bạn lại muốn sử dụng một chuỗi có độ an toàn thứ hai để làm nơi lưu trữ giá trị?
Bạn chỉ muốn sử dụng cái an toàn nhất. Và hố đen kinh tế của Bitcoin đang bốc hơi.
Nhìn từ một góc độ khác, đó là chi tiêu vốn ASIC so với chi tiêu vốn AI. Bạn muốn nắm giữ một loại tiền tệ phi tập trung được bảo vệ bởi chi tiêu vốn ASIC hay chi tiêu vốn AI? (Nhân tiện, cái sau là sự xây dựng chi tiêu vốn lớn nhất trong lịch sử nhân loại.)
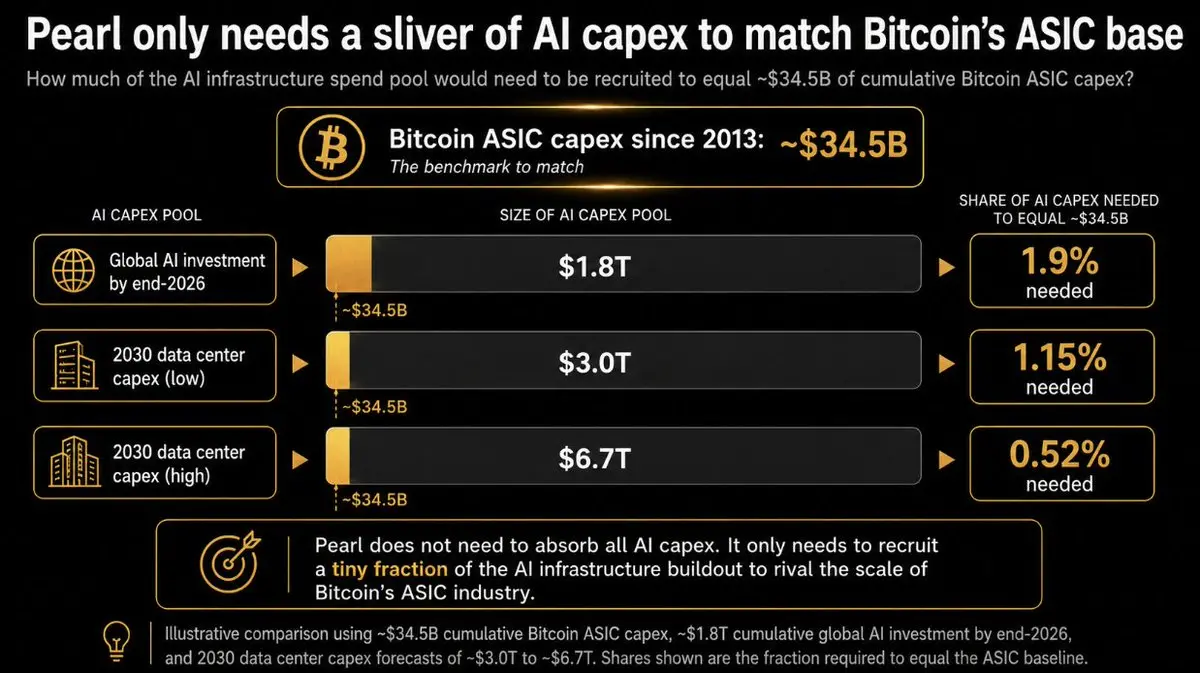
Kể từ năm 2013, từ lịch sử doanh thu của Bitmain, có thể ước tính rằng chi tiêu vốn tích lũy cho Bitcoin ASIC khoảng 34,5 tỷ USD. Trong khi Goldman Sachs hiện dự đoán rằng đến cuối năm 2026, tổng đầu tư AI toàn cầu sẽ đạt 1,8 nghìn tỷ USD ------ trong đó chỉ riêng năm 2026 đã khoảng 1 nghìn tỷ USD.
Đây là một khoảng cách lớn hơn 50 lần. Quy mô triển khai hàng năm của AI hiện gần bằng 30 lần tổng chi tiêu vốn lịch sử cho ASIC của Bitcoin.
Chi tiêu vốn cho trung tâm dữ liệu dự kiến sẽ đạt từ 3 nghìn tỷ đến 6,7 nghìn tỷ USD vào năm 2030.
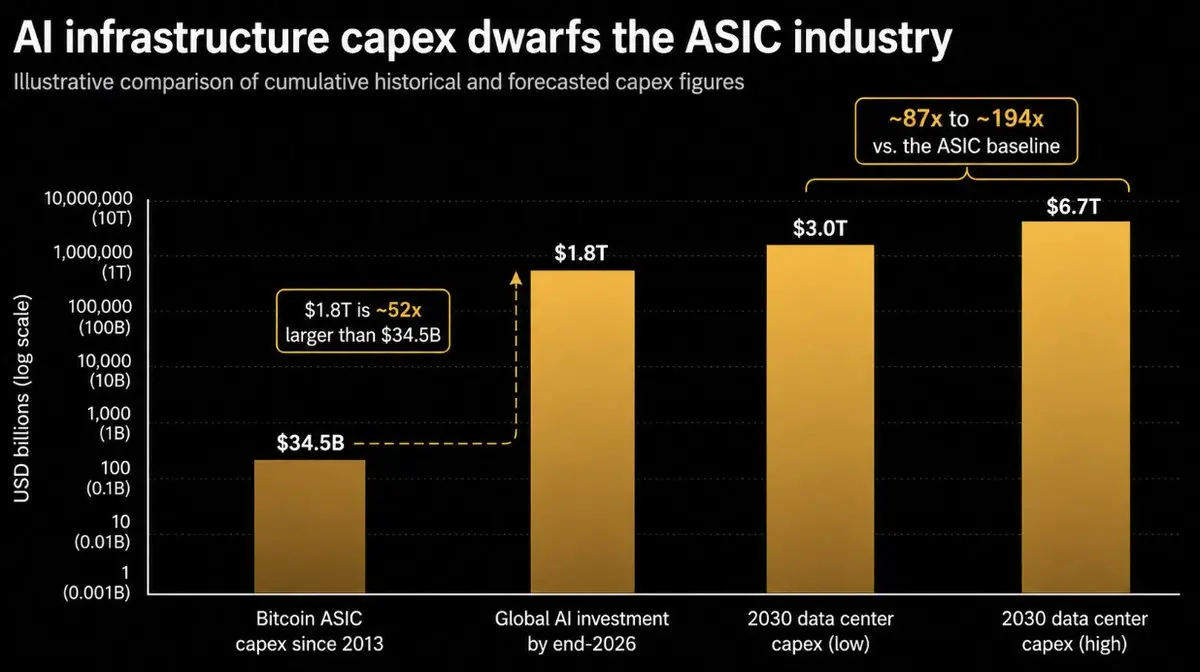
Điều này làm cho khoảng cách chi tiêu vốn dự đoán tiếp tục mở rộng lên gần 200 lần. Vậy, Pearl có thể an toàn hơn Bitcoin 200 lần không?
Thật không may, mọi thứ không đơn giản như vậy. 100% chi tiêu vốn cho Bitcoin ASIC được sử dụng để bảo vệ mạng lưới, vì những phần cứng đó không có mục đích nào khác ngoài việc khai thác Bitcoin. Trong khi đó, chi tiêu vốn AI rõ ràng sẽ không được sử dụng 100% để khai thác Pearl, nhưng chính TAM đã nói lên tất cả: Pearl chỉ cần thu hút 0,5% chi tiêu vốn AI dự đoán gần đây, thì đã có thể vượt qua tổng chi tiêu vốn cho Bitcoin ASIC.
Điều này là khá chết người đối với Bitcoin. Tôi không có quả cầu pha lê, nhưng trong một thế giới mà Pearl có nhiều công suất tính toán hơn, nhiều tiêu thụ điện hơn, nhiều chi tiêu vốn hơn để bảo vệ nó, Bitcoin sẽ như thế nào? Đó sẽ là thời điểm thực sự "gặp Chúa" đối với những người theo chủ nghĩa tối đa.
Nếu Pearl thành công trong việc thực hiện sứ mệnh "tiền tệ hỗ trợ AI phi tập trung", cơ hội đầu tư bên trong sẽ rõ ràng. Nó sẽ thay thế Bitcoin, trở thành loại tiền tệ cứng nhất mà nhân loại từng tạo ra.
Tài chính hóa công suất tính toán
Khát vọng của Pearl là trở thành công suất tính toán được tài chính hóa. Hiện tại là AI vào, Pearl ra. Nhưng mục tiêu dài hạn của Pearl là tích hợp sâu vào nền kinh tế AI, để việc ngược lại cũng có thể xảy ra: Pearl vào, AI làm việc ra. Như vậy, vòng lặp sẽ khép lại.
Sách trắng của Pearl mô tả rõ ràng một thị trường tương lai: nó có thể kết nối cung cầu công suất tính toán và cuối cùng thanh toán hợp đồng công suất tính toán một cách nguyên bản. Trong thế giới đó, Pearl không chỉ là một phần thưởng khai thác, mà trở thành nền tảng tiền tệ cho công suất tính toán.
Điều này quan trọng vì nó tạo ra nhu cầu nội sinh cho Pearl. Các nhà cung cấp dịch vụ suy luận khai thác PRL; khách hàng AI nhận được hoặc chi tiêu PRL; đồng tiền này kết nối các hồ công suất tính toán khác nhau thành một đơn vị tài chính. Pearl như một "tiền tệ AI" không còn là một meme, mà trở thành cấu trúc thị trường thực sự.
Khải huyền
Vậy, Pearl thực sự đáng giá bao nhiêu? Có hai phương pháp định giá liên quan.
Phí bảo hiểm tiền tệ SoV (tức là "AI Bitcoin")
Nền tảng tiền tệ công suất tính toán
SoV (lưu trữ giá trị)
Logic lạc quan rõ ràng nhất là: Pearl như một loại tài sản dự trữ lưu trữ giá trị khác, bắt đầu nhận được phí bảo hiểm tiền tệ. Bạn không cần nó thay thế Bitcoin, cũng có thể nhận được lợi nhuận phóng đại từ cơ sở hiện tại (mặc dù nó có thể làm được điều đó). Cuộc đua tìm kiếm SoV mới đã bắt đầu; các nhà đầu tư tổ chức ngày càng nhiều đang phân tán ra khỏi Bitcoin, tìm kiếm các tài sản lưu trữ giá trị thay thế.
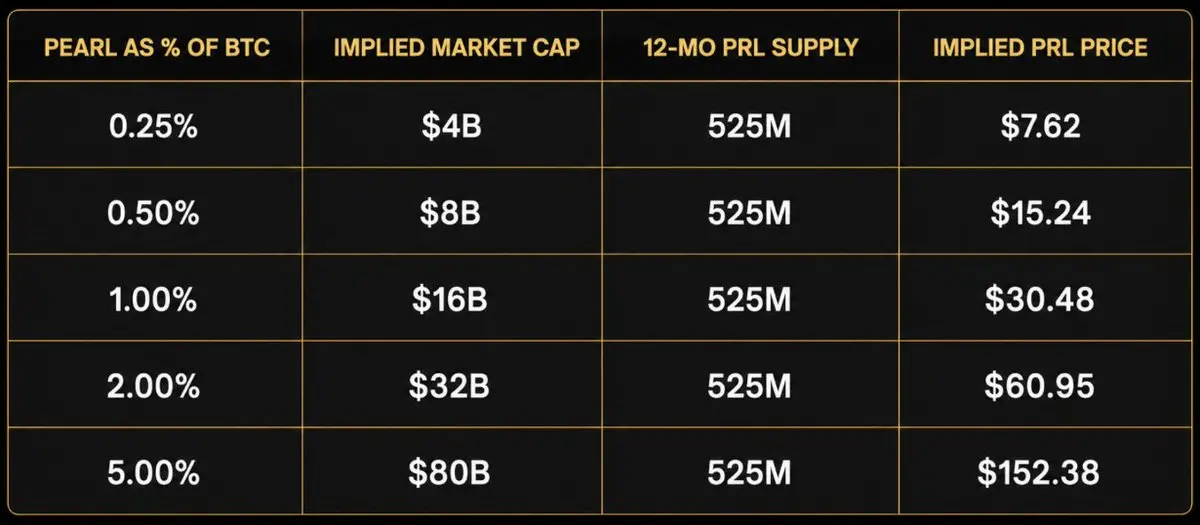
Zcash ($ZEC) là một tham chiếu sẵn có, vì nó cho thấy khi thị trường tìm thấy một câu chuyện khác biệt, một tài sản SoV thay thế có thể nhanh chóng chuyển từ "thú vị" thành một tỷ lệ đáng kể của giá trị tiền tệ Bitcoin. ZEC đã nổi lên như một sự thay thế đầy hứa hẹn cho Bitcoin nhờ các yếu tố bảo mật và kháng lượng tử; tính đến cuối tháng 8 năm 2026, vốn hóa thị trường ZEC khoảng 13-14 tỷ USD, trong khi Bitcoin khoảng 1,56 nghìn tỷ USD ------ khoảng 1% so với Bitcoin. Vốn hóa thị trường của Pearl hiện chỉ khoảng 70-80 triệu USD, hoàn toàn có khả năng đi ra một kịch bản tương tự. Nếu Pearl đạt 1% vốn hóa thị trường của Bitcoin, tương ứng với FDV khoảng 16 tỷ USD, tức là mỗi đồng 7,61 USD, gấp 30 lần giá hiện tại.
Tuy nhiên, Pearl là một blockchain PoW vẫn đang trong giai đoạn sơ khai. Tỷ lệ khai thác toàn mạng hiện chưa đến 15%. Do đó, đối với các khoản đầu tư trung hạn, FDV là mẫu số định giá sai. Tính toán với khoảng 525 triệu đồng lưu thông (khoảng 25% tổng cung tối đa) vào thời điểm một năm của Pearl, nếu Pearl đạt 1% vốn hóa thị trường của Bitcoin trong năm đầu tiên, thì thực tế có nghĩa là mỗi đồng 30,50 USD ------ gấp 117 lần giá hiện tại.
Nếu Pearl thành công, nó nên có thể trở thành một trong mười tài sản mã hóa hàng đầu.
Nền tảng tiền tệ công suất tính toán
S&P Global dự đoán rằng chỉ riêng doanh thu từ cơ sở hạ tầng suy luận AI sẽ tăng từ 101 tỷ USD vào năm 2025 lên 532 tỷ USD vào năm 2030.
Nếu Pearl tích hợp sâu vào nền kinh tế suy luận, thì một tỷ lệ đáng kể trong số công suất tính toán này cuối cùng sẽ được định giá bằng PRL, thế chấp, trả trước hoặc thanh toán. Câu hỏi chính là: để hỗ trợ một quy mô hoạt động công suất tính toán nhất định, cần bao nhiêu nền tảng tiền tệ PRL? Điều này sẽ khiến Pearl có giá trị bao nhiêu?
May mắn thay, chúng ta có một công thức đơn giản:
Nền tảng tiền tệ PRL cần thiết = GMV công suất tính toán hàng năm được định giá bằng PRL ÷ Tốc độ lưu thông của đồng tiền
Biến số chính là tốc độ lưu thông của đồng tiền. Chúng ta có thể ước tính chính xác nó không?
Trong trường hợp của Pearl, tốc độ lưu thông bằng số ngày nắm giữ của kho công suất tính toán.
Ví dụ, nếu nền kinh tế AI thanh toán 25 tỷ USD cho dịch vụ tính toán mỗi năm bằng PRL, thì hệ sinh thái mong muốn tích trữ bao nhiêu ngày chi tiêu tính toán trong hình thức PRL tại bất kỳ thời điểm nào?
Công thức là như nhau:
Cơ sở tiền tệ PRL = GMV tính toán hàng năm × Số ngày tồn kho trung bình ÷ 365
Nói cách khác:
Tốc độ lưu thông = 365 ÷ Số ngày tồn kho trung bình
Tốc độ lưu thông 20 lần có nghĩa là thị trường nắm giữ khoảng 18 ngày chi tiêu tính toán bằng PRL; 10 lần khoảng 37 ngày; 5 lần khoảng 73 ngày; 2 lần khoảng sáu tháng; 1 lần có nghĩa là thị trường giữ toàn bộ nhu cầu tính toán của một năm như là hàng tồn kho tiền tệ.
Vậy, định giá Pearl nên sử dụng tốc độ lưu thông bao nhiêu? Chúng ta có thể xem xét một vài thị trường tương tự.
Starbucks là một nền kinh tế giá trị đóng lớn. Trong năm tài chính 2025, khoảng 15,2 tỷ USD thẻ giá trị và số dư thành viên đã được thanh toán, trong khi số dư trung bình/thành viên khoảng 1,74 tỷ USD. Điều này có nghĩa là doanh thu hàng năm khoảng 8,8 lần, hoặc nói cách khác, bất kỳ thời điểm nào trong hệ thống đều có khoảng 42 ngày sức mua.
Điểm thưởng hàng không nằm ở một cực khác. Delta Airlines có số dư doanh thu trì hoãn SkyMiles trung bình khoảng 9 tỷ USD vào năm 2025, trong khi số dặm được đổi trong năm đó khoảng 4,46 tỷ USD, ngụ ý doanh thu chỉ khoảng 0,5 lần, tức gần hai năm sức mua lưu trữ. Delta cũng cho biết, phần lớn số dặm mới phát hành trong lịch sử đã được đổi trong vòng hai năm.
Ở giữa khoảng này, chúng ta cũng có thể xem BTC và ETH------cả hai đều cung cấp sự đảm bảo về không gian khối và thanh toán gốc trong mạng lưới của mình. Tốc độ lưu thông của cả hai gần như tương đương, Glassnode báo cáo lần lượt là 0,0100 và 0,0103 mỗi ngày, tương đương với doanh thu hàng năm khoảng 3,7 lần (khoảng 100 ngày tồn kho).
Điều này tạo ra một khoảng rộng cho Pearl, nhưng vẫn hợp lý về mặt kinh tế.
Ở một cực, PRL về cơ bản chỉ là một kênh thanh toán: khách hàng mua PRL năm phút trước khi phát động yêu cầu suy luận, tiêu xài nó, nhà cung cấp nhận được ngay lập tức bán ra. Tốc độ lưu thông có thể rất cao.
Ở một cực khác, PRL trở nên gần gũi hơn với "hàng tồn kho tính toán": nhà cung cấp dịch vụ suy luận giữ nó như vốn lưu động, khách hàng trả trước cho khối lượng công việc trong tương lai, nhà cung cấp giữ nó như tài sản thế chấp, doanh nghiệp giữ nó theo nhu cầu tính toán theo hợp đồng, các công ty AI lớn giữ lại phần PRL tự nhiên sản xuất của mình. Lúc này, tốc độ lưu thông sẽ giảm xuống 1--5 lần.
Cuối cùng, ranh giới giữa "hàng tồn kho tính toán" và "tiền tệ" sẽ bắt đầu biến mất.
Đường cong kỳ hạn tính toán
Còn một biến số khác sẽ ảnh hưởng đến việc mọi người muốn giữ bao nhiêu hàng tồn kho tính toán: đường cong kỳ hạn của chính tính toán.
Thị trường này gần như không tồn tại cách đây một năm, nhưng giờ đây đã bắt đầu tài chính hóa. Silicon Data (@Silicon_Data) hiện đang phát hành đường cong kỳ hạn GPU tiêu chuẩn hóa kéo dài 36 tháng; Ornn (@OrnnExchange) phát hành chỉ số giao ngay và báo giá kỳ hạn dựa trên giao dịch; Kalshi đã ra mắt đường cong kỳ hạn tính toán ngụ ý bao phủ H100, H200, B200 và các phần cứng tăng tốc khác.
Hiện tại, hầu hết các đường cong tiêu chuẩn hóa đang ở trạng thái phẳng đến giảm giá (backwardation). Đường cong tháng 7 của Silicon Data cho thấy, giá kỳ hạn 36 tháng của B200, H100 và A100 thấp hơn giá giao ngay khoảng 8--15%, phản ánh kỳ vọng của thị trường về sự gia tăng cung cấp và việc cập nhật phần cứng sẽ làm giảm chi phí tính toán theo đơn vị theo thời gian. Kalshi (@Kalshi) cũng cho thấy sức mạnh tính toán của B200 đang ở mức giảm giá, trong khi đường cong Hopper cũ hơn rõ ràng phẳng hơn.
Dữ liệu này nên đẩy Pearl về phía tốc độ lưu thông cao hơn.
Ví dụ: nếu tôi kỳ vọng rằng sau sáu tháng, tính toán sẽ rẻ hơn, tại sao tôi lại muốn tích trữ sức mua tính toán trong sáu tháng hôm nay? Tôi thà giữ lại đô la để kiếm lợi nhuận, và khi thực sự cần tính toán thì sẽ mua PRL.
Nhưng điều này thiếu chiều sâu. Chúng ta cần lật ngược đường cong lại.
Travis Good (@IridiumEagle) của Ambient (@ambient_xyz) gần đây đã đăng một bức tranh tuyệt vời, chỉ ra rằng giá tính toán hợp đồng dài hạn đang ở mức tăng giá (contango), trong khi giá giao ngay tiếp tục yếu.
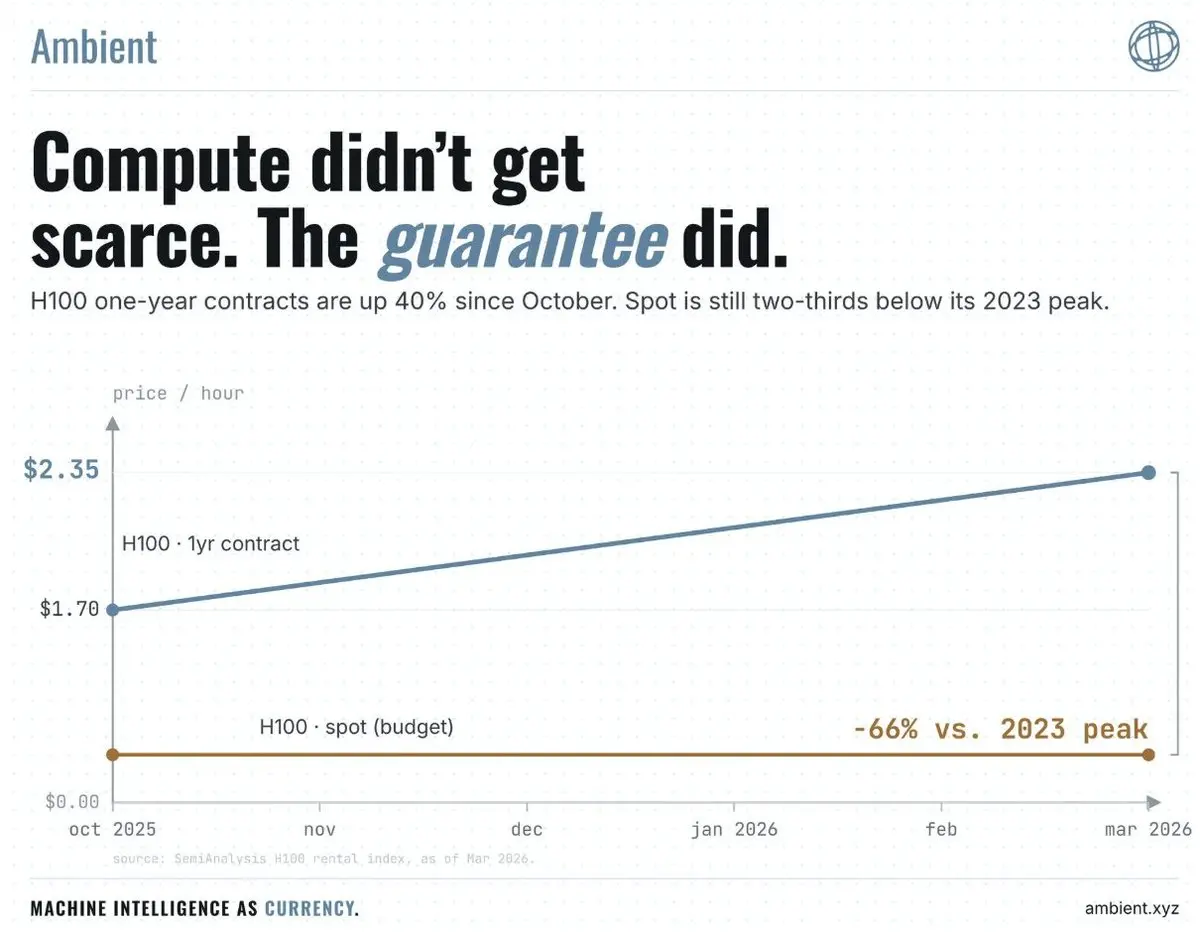
Thị trường "có đảm bảo về việc tiếp cận tính toán" có thể bước vào tình trạng tăng giá liên tục, lý do là do sự khan hiếm điện năng, nhu cầu suy luận vượt quá cung cấp GPU, hoặc các công ty lớn bắt đầu tiêu thụ mọi thẻ tăng tốc mới, khiến chúng không thể đến được thị trường giao ngay. Nếu kỳ vọng rằng sức mua trong tương lai sẽ rõ ràng đắt hơn so với hôm nay, thì việc khóa sức mua trong tương lai trở nên có giá trị. Người mua nên sẵn sàng khóa giá, trả trước cho tính toán, dự trữ công suất, hoặc nắm giữ bất kỳ tài sản nào có thể cho họ quyền tiếp cận đáng tin cậy trong tương lai.
Đường cong tính toán tăng giá sẽ nâng cao giá trị của "nắm giữ PRL để khóa sức mua trong tương lai".
Điều này sẽ làm giảm tốc độ lưu thông của PRL.
Do đó, đường cong kỳ hạn trở thành một trong những biến số quan trọng nhất quyết định người dùng muốn giữ bao nhiêu PRL.
Bitconia → Fortessia → Duplexia cũng là một đường cong tốc độ lưu thông
Đây là nơi mà khung của Pass lại trở nên liên quan.
Trong giai đoạn Bitconia, hầu như tất cả mọi người thực sự là thợ mỏ độc lập. Thợ mỏ mua GPU và điện để sản xuất PRL.
PRL là thứ mà thợ mỏ sản xuất đặc biệt để biến thành tiền, gần như không có lý do cấu trúc nào để giữ lại nó. Công việc hữu ích có thể bỏ qua, thanh toán tính toán có thể bỏ qua, tốc độ lưu thông nên rất cao.
Khi Pearl bước vào Fortessia, các nhà cung cấp dịch vụ suy luận hữu ích bắt đầu gia nhập mạng. Điều này hoàn toàn thay đổi hành vi bảng cân đối kế toán.
Một thợ mỏ hữu ích kiểu Together AI không phụ thuộc vào PRL để thanh toán hóa đơn GPU------khách hàng suy luận của nó đã trả tiền cho sức mạnh tính toán cơ bản. PRL trở thành doanh thu gia tăng được tạo ra song song với hoạt động kinh doanh bình thường.
Những thợ mỏ như vậy không cần phải bán mỗi một Pearl mà họ khai thác.
Khi tỷ lệ thợ mỏ hữu ích trong sức mạnh tính toán của mạng tăng lên, áp lực bán phản hồi kiểu "khai thác rồi chạy" nên giảm theo. Đồng thời, loại hình kinh doanh này tự nhiên có các khoản nợ tính toán trong tương lai: khách hàng đã ký hợp đồng, cụm dự trữ, nhu cầu công suất kỳ hạn, nhu cầu vốn lưu động. PRL bắt đầu trở thành một tài sản đáng giữ lại, thay vì là tài sản phải ngay lập tức đổi thành tiền tệ.
Tốc độ lưu thông giảm.
Đến Duplexia, mối quan hệ hoàn toàn đảo ngược. Các công ty AI không còn chỉ khai thác một chút Pearl, mà Pearl đang trở thành một phần của kênh thương mại trong nền kinh tế tính toán.
Nhà cung cấp kiếm được nó, khách hàng tiêu xài nó, thị trường thanh toán bằng nó, hợp đồng có thể được định giá bằng nó, nhà cung cấp giữ nó để đáp ứng các nghĩa vụ trong tương lai, khách hàng giữ nó để đáp ứng khối lượng công việc trong tương lai.
Điều này có nghĩa là, tốc độ lưu thông của Pearl không nên được coi là giả định tĩnh. Khi Pearl tiến tới thành công, tốc độ lưu thông bản thân nên giảm.
Quá trình thúc đẩy việc áp dụng và nâng cao GMV tính toán nên đồng thời nâng cao số lượng PRL mà hệ sinh thái sẵn sàng tích trữ cho GMV đó.
Do đó, trong quá trình Pearl từ Bitconia đến Duplexia, có thể đồng thời nhận được hai bội số định giá:
Nhiều sức mạnh tính toán thanh toán bằng PRL × Tốc độ lưu thông của mỗi đô la PRL trở nên chậm hơn.
Đây là lý do tại sao cơ sở tiền tệ có thể tăng nhanh hơn nhiều so với GMV tính toán bản thân.
Một đường cong trưởng thành của Pearl mang tính biểu tượng:
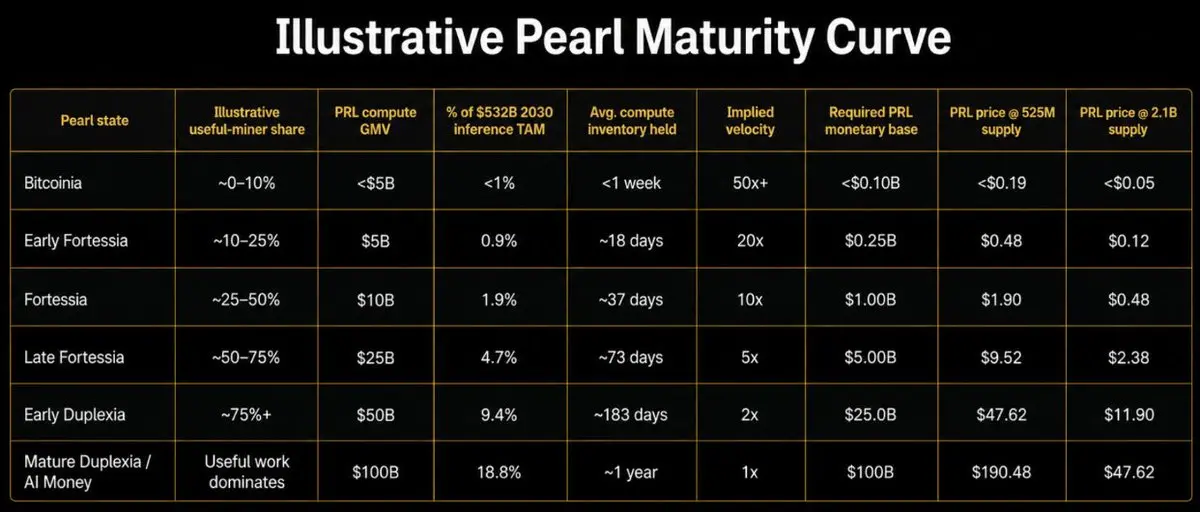
Bạn có thể thấy, khi GMV tăng và tốc độ lưu thông giảm xảy ra đồng thời, sự thay đổi định giá mạnh mẽ như thế nào.
Ví dụ, từ GMV tính toán hàng năm 10 tỷ USD, tốc độ lưu thông 10 lần, đến 50 tỷ USD, tốc độ lưu thông 2 lần: hoạt động tính toán cơ bản chỉ tăng 5 lần, nhưng cơ sở tiền tệ cần thiết từ 1 tỷ USD nhảy lên 25 tỷ USD------25 lần.
Chúng ta cũng có thể tách hai biến này ra, xem toàn bộ khoảng nhạy cảm:
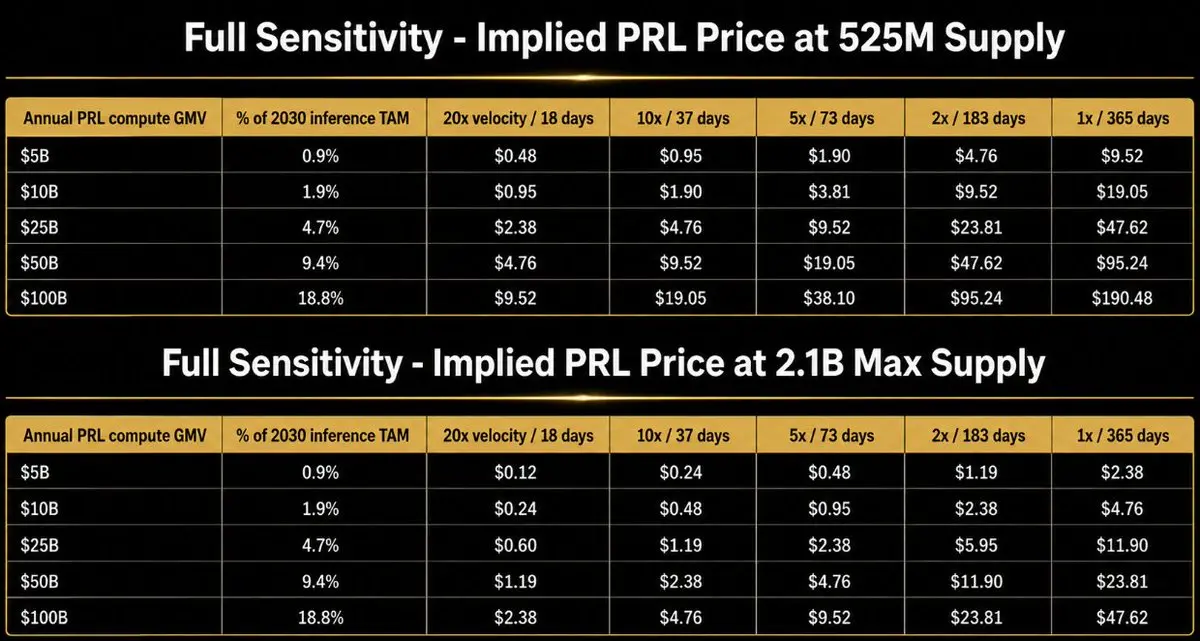
Nếu Pearl chỉ cung cấp một kênh thanh toán khác cho vài tỷ USD suy luận giao ngay, thì định giá tính toán này không đặc biệt gây hứng thú. Ở mức GMV 5 tỷ USD, tốc độ lưu thông 20 lần, nó chỉ hỗ trợ khoảng 250 triệu USD cơ sở tiền tệ, theo khung này tương đương khoảng 0,48 USD mỗi đồng.
Nếu Pearl bước vào Fortessia, bắt đầu hỗ trợ hàng trăm tỷ USD tính toán, trong khi nhà cung cấp giữ vài tháng hàng tồn kho PRL, con số sẽ vào khoảng 50--250 tỷ USD cơ sở tiền tệ, theo lượng cung trong một năm tương đương khoảng 10--50 USD mỗi đồng.
Và nếu Duplexia thực sự xảy ra: thợ mỏ hữu ích chiếm ưu thế, PRL thanh toán một tỷ lệ đáng kể trong nền kinh tế suy luận toàn cầu, doanh nghiệp giữ sức mua tính toán từ sáu đến mười hai tháng, nhà cung cấp ngày càng coi PRL như vốn lưu động hoặc tài sản dự trữ------thì chúng ta sẽ bước vào cơ sở tiền tệ tính toán trên 500--1.000 tỷ USD, tương ứng với giá mục tiêu trên 190 USD.
Ở tốc độ lưu thông thấp, hai khung bắt đầu hội tụ. Nếu các công ty AI sẵn sàng giữ PRL trong một năm hoặc lâu hơn, vì nó được coi là sức mua bền vững trong tương lai, tài sản thế chấp và tài sản dự trữ, thì hành động này tự nó đã là một khoản tiền tệ.
Đó chính là Duplexia.
Cám dỗ cuối cùng
Pearl đã hoàn thành phần khó nhất: kernel 2:1 với chi phí thấp. Đây là sự đổi mới lớn mà chỉ Pearl sở hữu, cho phép nó có cơ hội thực sự để được áp dụng rộng rãi.
Nhưng công việc vẫn chưa kết thúc.
Hiện tại, sự đồng thuận PoUW của Pearl vẫn chạy trên kế hoạch định lượng nguyên số W7A7. Bạn có thể hiểu nó như chỉ thực hiện phép nhân ma trận cho các số nguyên. Điều này có thể hoạt động, nhưng phần cứng AI tiên tiến ngày càng tối ưu hóa xung quanh độ chính xác thấp. Số thực hỗ trợ các chữ số thập phân, chính xác hơn so với số nguyên, trong khi các mô hình lớn tiên tiến phụ thuộc vào số thực.
Mục tiêu của lần phân nhánh cứng tiếp theo của Pearl là hỗ trợ các khối lượng công việc độ chính xác thấp tiên tiến nhất mà không buộc chúng phải đi theo con đường thích ứng số nguyên hiện tại.
Đây là thử thách của Pearl. Pearl không thể yêu cầu ngành công nghiệp AI đóng băng ở một định dạng số nào đó mà chỉ thuận tiện cho Pearl. Pearl phải theo đuổi công nghệ AI, chứ không phải ngược lại.
May mắn thay, đội ngũ đã có một dự thảo đề xuất PoUW số thực gốc. Đề xuất cải tiến Pearl số 3 (PIP-3) thay thế giao thức INT hiện tại bằng giao thức FP xây dựng xung quanh định lượng FP8. Thay đổi này không dễ dàng, và việc thực hiện thành công của nó là điều kiện tiên quyết để có được sự chấp nhận có ý nghĩa từ các công ty lớn và nhà cung cấp đám mây mới.
Nếu bước này thành công, nút thắt tiếp theo sẽ là tích hợp.
Một khi tích hợp số thực được triển khai, Pearl cần phải chinh phục việc áp dụng mã nguồn đóng. Hiện tại, để "Pearl hóa" một mô hình và thực hiện phép toán 2:1, cần có sự tham gia sâu sắc của Pearl Research để định lượng mô hình thành định dạng INT cụ thể của họ. Điều này khiến phạm vi áp dụng cho đến nay bị giới hạn trong các phòng thí nghiệm mã nguồn mở - rõ ràng không có phòng thí nghiệm mã nguồn đóng nào cho phép Pearl Research tham gia vào mô hình của họ để giúp định lượng. Sau khi số thực được triển khai, "Pearl hóa" sẽ trở thành một kernel có thể áp dụng rộng rãi, bất kỳ phòng thí nghiệm nào cũng có thể tự tích hợp mà không cần sự hỗ trợ của đội ngũ Pearl. Sự suy diễn mã nguồn mở đã đưa Pearl đến Fortessia, trong khi việc tích hợp của các công ty lớn mã nguồn đóng sẽ đưa Pearl lên ngai vàng.
Một lý do tôi coi trọng lộ trình công nghệ này là đội ngũ đứng sau nó. Pearl được thành lập bởi Omri Weinstein (@WeinsteinOmri), Ilan Komargodski (@komargodski) và Idan Sugerman, với nền tảng trải dài từ mật mã học học thuật, Nvidia (@nvidia), VAST Data, học máy và hệ thống không kiến thức. Rafael Pass - một trong những nhà mật mã học hàng đầu nghiên cứu kinh tế PoUW - cũng tham gia trực tiếp vào dự án này. Mặc dù đội ngũ rất công khai, Pearl bản thân là một khởi đầu công bằng, không có hạn mức token VC và không có nhà đầu tư nào treo cổ.
Việc áp dụng Pearl không phải là điều đã được định sẵn
Lập luận của Pearl không yêu cầu mọi thứ đều suôn sẻ, nhưng nó thực sự yêu cầu một số điều không xảy ra sai lầm thảm khốc. Dưới đây là những rủi ro chính trên con đường áp dụng:
Chi phí không còn giảm nữa. 5% đã là rất ấn tượng, nhưng 5% cũng không phải là không có gì. Nếu giao thức số thực của Pearl không theo kịp FP8, FP4, kiến trúc NVIDIA mới, các phương pháp định lượng mới, và kernel suy diễn chiến thắng tiếp theo, vấn đề sẽ tiếp tục tích tụ. Nếu việc kích hoạt khai thác Pearl làm cho sản phẩm cốt lõi trở nên kém đi rõ rệt, các công ty AI sẽ không quan tâm đến cơ chế này tinh vi đến đâu. Các khoản trợ cấp PRL phải luôn có giá trị hơn so với tổn thất về thông lượng, gánh nặng kỹ thuật và rủi ro hoạt động.
Các thợ mỏ hữu ích luôn không thể trở thành nhà sản xuất biên. Together AI đã chứng minh một điều cực kỳ quan trọng: suy diễn khách hàng thực sự có thể khai thác Pearl. Điều này đã tiêu diệt lập luận rằng "khai thác hữu ích chỉ là lý thuyết", nhưng nó không chứng minh rằng các thợ mỏ hữu ích sẽ thống trị mạng lưới. Toàn bộ lập luận chọn lọc tự nhiên đặt cược vào: các thợ mỏ hữu ích cuối cùng sẽ có chi phí thực tế thấp hơn so với các thợ mỏ tổng hợp. Nếu điều này không bao giờ xảy ra, Pearl sẽ không còn thú vị nữa.
Pearl vẫn chưa trở thành tiền tệ. Các công ty AI có thể thích khai thác Pearl, nhưng lại không quan tâm đến việc nắm giữ Pearl. Bản whitepaper của Pearl rất rõ ràng về điều này: giá trị của token như một kho lưu trữ giá trị cuối cùng phụ thuộc vào kỳ vọng của mọi người về "nó sẽ trở thành phương tiện thanh toán cho một nhóm người dùng đủ lớn". Thị trường sức mạnh tính toán sắp ra mắt không phải là một mục tùy chọn trong lộ trình - sự sống còn của lập luận tiền tệ nằm ở đó.
Cuộc chơi phần cứng chuyển sang bất lợi cho Pearl. Pearl khẳng định rằng nó kinh tế kháng lại ASIC, vì phép nhân ma trận vốn là mục tiêu tối ưu hàng đầu của GPU và TPU, trong khi một máy chỉ được thiết kế để khai thác Pearl sẽ hy sinh doanh thu suy diễn quý giá mà thẻ tăng tốc AI tổng quát có thể đạt được. Bản whitepaper cẩn thận gọi nó là "có vẻ hợp lý" trong việc kháng ASIC. Nhưng kịch bản ác mộng là: ai đó vẫn tìm ra một kiến trúc chuyên dụng nào đó, cho ra hiệu suất làm việc hiệu quả của Pearl cao hơn nhiều so với phần cứng AI tổng quát, đến mức lợi ích hiệu suất vượt qua doanh thu suy diễn của các thợ mỏ song công. Khi đó, con đường lý thuyết trò chơi của Pearl sẽ không còn hiệu lực, và các thợ mỏ vô dụng sẽ trở thành thợ mỏ rẻ nhất.
Pearl không thể được cố định. Giao thức vẫn chưa được cố định. Thực tế, từ thời điểm khởi đầu đến ngày 11 tháng 8 đã có năm lần thay đổi đồng thuận mạng chính đã được kích hoạt. Điều đáng chú ý nhất là lần gần đây nhất hỗ trợ chuyên gia hỗn hợp (MoE) đã có hiệu lực trong khối thứ 71,935, nhưng sau đó dẫn đến việc các thợ mỏ lợi dụng lỗ hổng để giả mạo sức mạnh tính toán, giành được phần thưởng khối không tương xứng. May mắn thay, vấn đề này đã được phát hiện, và nâng cấp MoE đã bị tạm ngừng trong khối thứ 91,630 sau 41 ngày. Các thay đổi giao thức khác bao gồm phân nhánh hình phạt thứ tự được kích hoạt trong khối thứ 96,251, và sau đó là phân nhánh cứng hạt muối trong khối thứ 99,000. Pearl cần tận dụng khoảng thời gian này để làm hỏng, sửa chữa, hoàn thiện kiến trúc, cuối cùng giành được tư cách cố định.
Hãy cùng tôi "Pearl hóa"
Bitcoin đã chứng minh: tính toán vô dụng có thể trở thành tiền tệ.
Pearl đang đặt cược: tính toán hữu ích có thể trở thành tiền tệ cứng hơn.
Nếu chi phí gần bằng không, các nhà cung cấp dịch vụ AI hữu ích sẽ trở thành thợ mỏ có lợi thế cấu trúc, vì sức mạnh tính toán đã được ai đó trả tiền. Phần thưởng khối trở thành trợ cấp cho suy diễn. Giá suy diễn thấp hơn tạo ra nhiều nhu cầu hơn, nhiều nhu cầu hơn tạo ra nhiều sức mạnh tính toán song công hơn, nhiều sức mạnh tính toán song công hơn làm cho Pearl cứng hơn - cuối cùng, những tài sản được sản xuất bởi những máy này sẽ trở thành tài sản để mua những tài sản do những máy này sản xuất.
AI sản xuất tiền tệ. Tiền tệ mua AI. Vòng lặp khép kín.
Đến lúc đó, Pearl sẽ là tiền tệ của sức mạnh tính toán.
Và nếu mạng lưới tiền tệ được bảo vệ bởi cơ sở hạ tầng AI toàn cầu này, cuối cùng khó bị tấn công hơn mạng lưới được bảo vệ bởi kho chứa đầy ASIC một mục đích, thì có lẽ Michael Saylor cuối cùng là đúng.
Không có cái thứ hai tốt hơn.
Ông chỉ có thể đã chọn sai cái đó.
Hãy cùng tôi "Pearl hóa".
Cảm ơn
Xin cảm ơn Pearl Research Labs (@prlnet) đã cung cấp phản hồi và hướng dẫn trong quá trình viết nghiên cứu này. Những hiểu biết học thuật của họ đã tạo nên hình dạng của bài viết này hôm nay.
Cũng xin cảm ơn @tulipking - người bạn thân và tri kỷ của tôi, những gợi ý và phản hồi của anh ấy đã ảnh hưởng sâu sắc đến giọng điệu và phong cách của bài viết này.
Tuyên bố miễn trừ trách nhiệm
Các quan điểm được trình bày trong bài viết này chỉ đại diện cho tác giả, chỉ để tham khảo. Chúng không cấu thành lời khuyên đầu tư, pháp lý, thuế hoặc các lời khuyên chuyên nghiệp khác, và không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Các công ty, giao thức, token hoặc lĩnh vực cụ thể được đề cập trong bài viết chỉ nhằm mục đích ví dụ, không cấu thành lời khuyên hoặc mời chào mua hoặc bán bất kỳ chứng khoán, token hoặc tài sản nào khác. Tác giả là nhà đầu tư của No Limit Holdings, một quỹ đầu tư mạo hiểm đầu tư vào các doanh nghiệp liên quan đến blockchain và tài sản kỹ thuật số; No Limit Holdings và/hoặc các bên liên quan của nó có thể nắm giữ một số vị thế trong các công ty, giao thức, token hoặc lĩnh vực được thảo luận trong bài viết này, hoặc có các lợi ích kinh tế khác liên quan.