
Zhongjin: Thời đại "kẹo bông" của AI Mỹ
Nguồn bài viết: Trung Kim; Tác giả: Trương Văn Lãng, Hoàng Á Đông, Chu Bằng
Trong hai tháng gần đây, thị trường chứng khoán Mỹ có sự biến động lớn, cũng ảnh hưởng đến các khu vực khác. Sự biến động của thị trường chứng khoán Mỹ vừa chịu ảnh hưởng từ sự thay đổi chính sách tiền tệ, vừa có lo ngại về tính bền vững của việc chi tiêu vốn trong lĩnh vực AI, trong đó yếu tố trước đã làm trầm trọng thêm yếu tố sau. Nói ngắn gọn, chi tiêu vốn của một số công ty lớn trong lĩnh vực AI tại Mỹ đã tăng nhanh trong năm nay, mặc dù tốc độ tăng trưởng có thể chậm lại vào năm sau nhưng vẫn ở mức cao. Mặt khác, doanh thu của các doanh nghiệp AI lại đối mặt với sự không chắc chắn lớn, dòng tiền hoạt động đã tương đương với chi tiêu vốn, một số công ty bắt đầu phát hành trái phiếu để hỗ trợ chi tiêu vốn. Hơn nữa, việc lãi suất trái phiếu chính phủ Mỹ tăng cao càng làm gia tăng sự nghi ngờ của thị trường: trong bối cảnh doanh thu đối mặt với sự không chắc chắn, làm thế nào để duy trì chi tiêu vốn là vấn đề mà thị trường quan tâm.
Biểu đồ 1: Chi tiêu vốn của các doanh nghiệp AI Mỹ tương đương với dòng tiền hoạt động
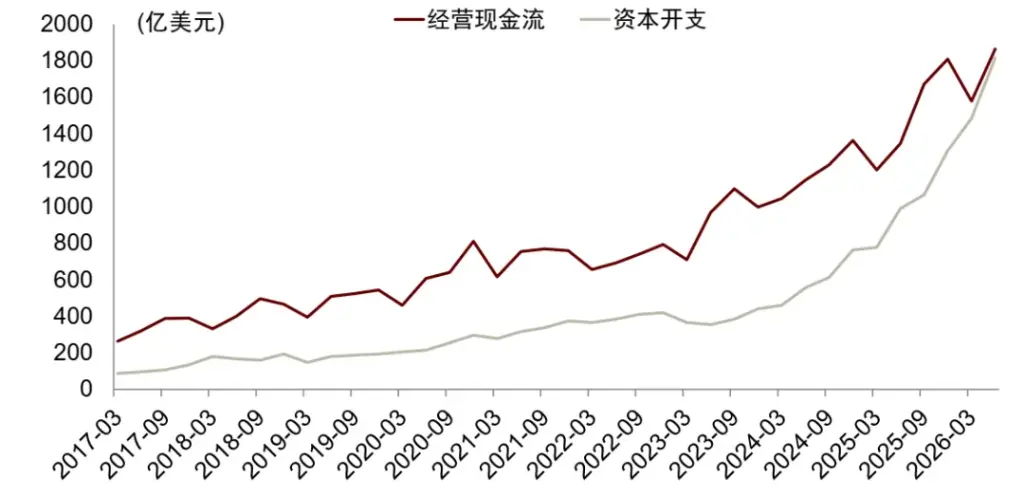 Chú thích: Dữ liệu trong biểu đồ là tổng hợp của Microsoft, Amazon, Google, Meta, Oracle
Nguồn tài liệu: Epoch AI, Bloomberg, iFinD, Bộ nghiên cứu Trung Kim
AI là một ngành công nghiệp mới nổi, thời điểm đột phá công nghệ và tốc độ tăng trưởng doanh thu thương mại tự nhiên khó dự đoán. Chúng tôi sẽ không tập trung vào doanh thu, mà chọn cách tiếp cận từ góc độ phân bổ vốn để thảo luận về các nguồn vốn tiềm năng cho chi tiêu vốn trong lĩnh vực AI tại Mỹ. Thực tế, đầu tư là nguồn gốc của doanh thu, nếu chi tiêu vốn khó được đảm bảo, thì tăng trưởng doanh thu cũng sẽ thiếu hỗ trợ. Nói cách khác, chi tiêu vốn và doanh thu không phải là hai biến số tách biệt. Do đó, thảo luận về tình hình tài chính của chi tiêu vốn cũng giúp chúng ta đánh giá triển vọng doanh thu.
Chúng tôi sẽ bắt đầu từ thuộc tính của ngành AI để phân tích những lợi thế của ngành này trong việc thu hút vốn. Phần thứ hai chúng tôi sẽ phân tích sự thay đổi trong cung cấp vốn của xã hội Mỹ từ những năm 1990. Cụ thể, chúng tôi sẽ phân tích cách mà "tài chính hóa" ở Mỹ đã tái cấu trúc tính thanh khoản của nó. "Tài chính hóa" không có định nghĩa thống nhất, và biểu hiện của nó cũng khá phức tạp, nhưng chúng tôi cho rằng ít nhất có hai điểm có ý nghĩa đối với việc phân tích tài chính cho AI. Từ góc độ vĩ mô, tài chính hóa có nghĩa là tỷ lệ giữa tính thanh khoản rộng rãi và GDP tăng lên, nói một cách đơn giản, là "tiền" trong xã hội ngày càng nhiều. Từ góc độ vi mô, tài chính hóa có nghĩa là số lượng và loại hình sản phẩm tài chính mới tăng lên. Các sản phẩm tài chính (như sản phẩm phái sinh) làm cho vốn "sống" hơn, đồng thời nâng cao tính thanh khoản của tài sản. Tất nhiên, cấp độ vĩ mô và vi mô không tách biệt, việc tăng số lượng sản phẩm tài chính cũng có thể dẫn đến việc tăng tính thanh khoản ở cấp độ vĩ mô.
Gillian Tett, Giám đốc Trường Kinh tế của Đại học Cambridge và phóng viên kỳ cựu của Financial Times, đã giải thích một cách dễ hiểu về hiện tượng tài chính hóa ở Mỹ trong cuốn sách "Chào mừng đến với thời đại kẹo bông tài chính" và đã xem xét nguồn gốc của từ "kẹo bông tài chính". Do đó, chúng ta có thể mượn cách diễn đạt hình tượng "kẹo bông tài chính" để gần giống với tài chính hóa ở Mỹ.[1]
Mặc dù Mỹ đã tăng cường quản lý tài chính sau cuộc khủng hoảng thế chấp phụ năm 2008, đặc biệt là quản lý đối với ngân hàng, nhưng nhìn chung, hiện tượng tài chính hóa của nó vẫn chưa có sự đảo ngược rõ rệt. Trên cơ sở đó, chúng tôi đã xem xét hai lần bong bóng tài chính trước khi vỡ ở Mỹ kể từ năm 1990: tài chính hóa công nghệ Internet vào những năm 1990 và tài chính hóa bất động sản trước cuộc khủng hoảng thế chấp phụ. Chúng tôi sau đó phân tích giai đoạn tài chính hóa hiện tại của ngành AI tại Mỹ, cuối cùng cũng phân tích những rủi ro thanh khoản mà lĩnh vực AI hiện nay có thể phải đối mặt.
AI: Vừa có thuộc tính công nghệ, vừa có thuộc tính "giống bất động sản"
Chúng tôi cho rằng, AI vừa có thuộc tính công nghệ, vừa có thuộc tính "giống bất động sản" (tỷ lệ tài sản cố định cao), có nghĩa là có thể huy động vốn thông qua cả tài chính cổ phần và tài chính nợ (vay thế chấp).
Thuộc tính công nghệ của AI không cần phải bàn cãi, sự tiến bộ công nghệ và nâng cao hiệu suất sản xuất dường như nhanh hơn so với các doanh nghiệp công nghệ Internet. Một trong những biểu hiện là, AI phụ thuộc vào lao động ít hơn so với các doanh nghiệp công nghệ Internet, thậm chí có thể thay thế lao động. Từ dữ liệu trung bình, kể từ khi ChatGPT được phát hành vào năm 2022, việc làm phi nông nghiệp trong ngành truyền thông và máy tính của Mỹ đã giảm nhẹ 6%. Ngược lại, từ tháng 8 năm 1995 khi công ty Netscape của Mỹ niêm yết (năm đầu tiên của bong bóng công nghệ Internet) đến tháng 3 năm 2000 khi bong bóng công nghệ Internet vỡ, việc làm phi nông nghiệp trong ngành truyền thông và máy tính đã tăng hơn 60%.
Biểu đồ 2: Xu hướng việc làm trong ngành truyền thông và máy tính của Mỹ trong thời kỳ cách mạng công nghệ Internet và thời đại AI
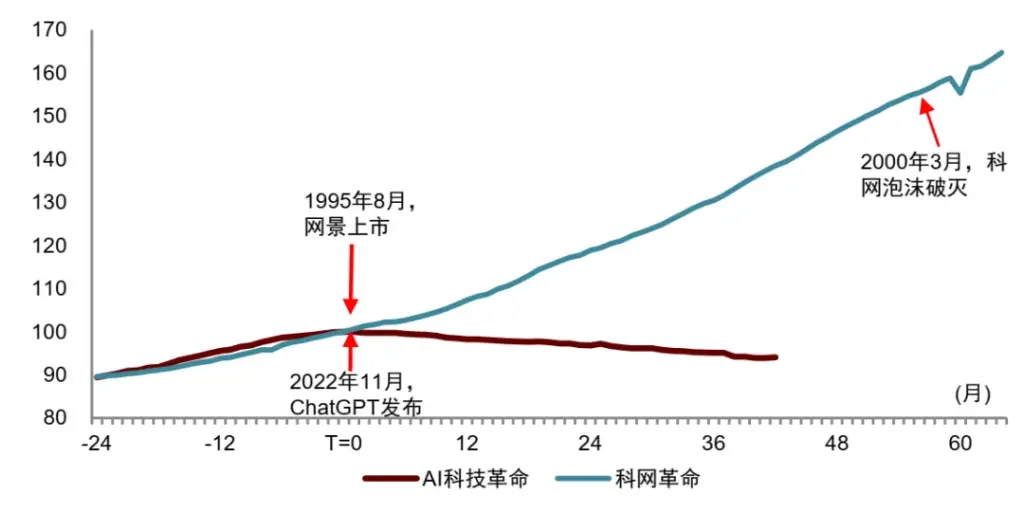 Chú thích: Cuộc cách mạng công nghệ AI bắt đầu từ việc phát hành ChatGPT (tháng 11 năm 2022) là T=0, cuộc cách mạng công nghệ Internet bắt đầu từ việc niêm yết Netscape (tháng 8 năm 1995) là T=0. Việc làm phi nông nghiệp bao gồm ngành truyền thông, xử lý dữ liệu, thiết kế hệ thống máy tính, dữ liệu đã được chuẩn hóa
Nguồn tài liệu: iFinD, Bộ nghiên cứu Trung Kim
Từ dữ liệu vi mô, nếu lấy chỉ số mật độ lao động (tỷ lệ giữa số nhân viên và tài sản cố định) trung bình của ba công ty Google, Microsoft, Meta năm 2021 là 100, thì chỉ số này năm 2019 là 109, và năm 2025 giảm xuống còn 37. Cụ thể, chỉ số tài sản cố định của họ từ 100 năm 2021 đã tăng lên 306 vào năm 2025, trong khi chỉ số số nhân viên chỉ tăng lên 112.
Biểu đồ 3: Mật độ lao động của ba công ty công nghệ lớn của Mỹ
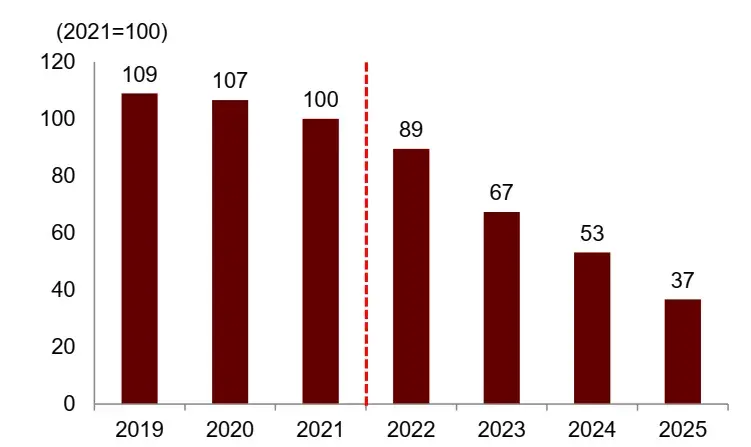 Chú thích: Các công ty công nghệ lớn trong biểu đồ bao gồm Google, Microsoft, Meta. Mật độ lao động được đo bằng số lượng nhân viên/tài sản cố định
Nguồn tài liệu: iFinD, Bộ nghiên cứu Trung Kim
Biểu đồ 4: Tăng trưởng tài sản cố định của ba công ty công nghệ lớn nhanh hơn số lượng nhân viên
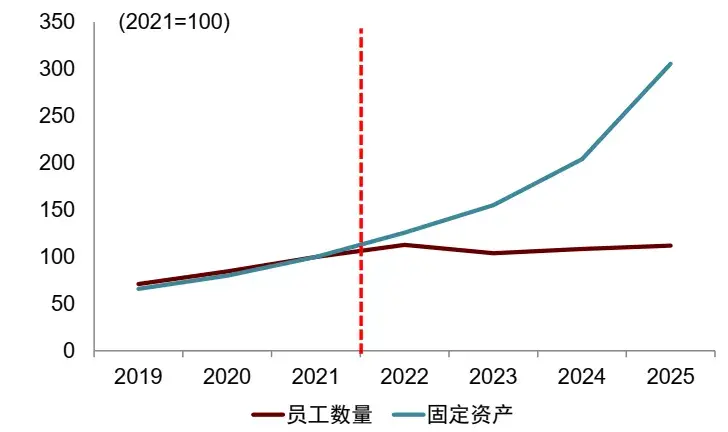 Chú thích: Các công ty công nghệ lớn trong biểu đồ bao gồm Google, Microsoft, Meta
Nguồn tài liệu: iFinD, Bộ nghiên cứu Trung Kim
Trong thời kỳ cách mạng công nghệ Internet, lấy Microsoft làm ví dụ, đầu tư vào tài sản cố định và số lượng nhân viên đều tăng, và số lượng nhân viên tăng nhanh hơn, dẫn đến mật độ lao động tăng lên. Ngay cả sau khi bong bóng công nghệ Internet vỡ vào năm 2000, mật độ lao động của các doanh nghiệp vẫn tiếp tục tăng. Nếu lấy chỉ số mật độ lao động của Microsoft năm 1995 là 100, thì chỉ số này năm 2000 là 138, và năm 2005 tiếp tục tăng lên 174. Cụ thể, chỉ số số nhân viên từ 100 năm 1995 đã tăng lên 220 vào năm 2000 và 343 vào năm 2005. Trong cùng thời gian, chỉ số tài sản cố định chỉ từ 100 tăng lên 197.
Biểu đồ 5: Xu hướng mật độ lao động của Microsoft (1995-2005)
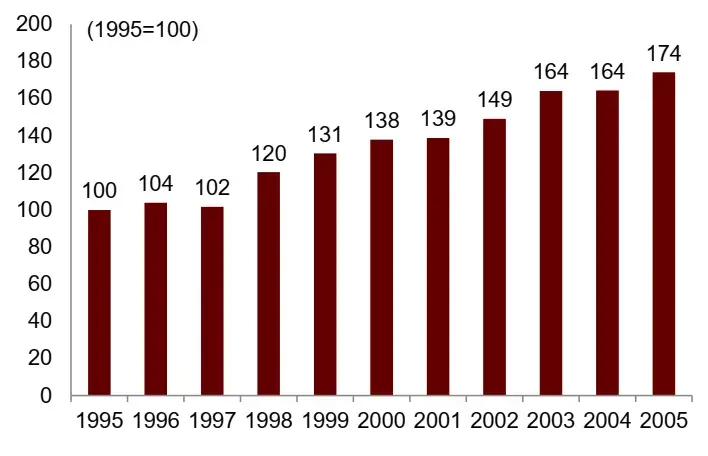 Chú thích: Mật độ lao động được đo bằng số lượng nhân viên/tài sản cố định
Nguồn tài liệu: iFinD, Bộ nghiên cứu Trung Kim
Biểu đồ 6: Xu hướng số lượng nhân viên và tài sản cố định của Microsoft
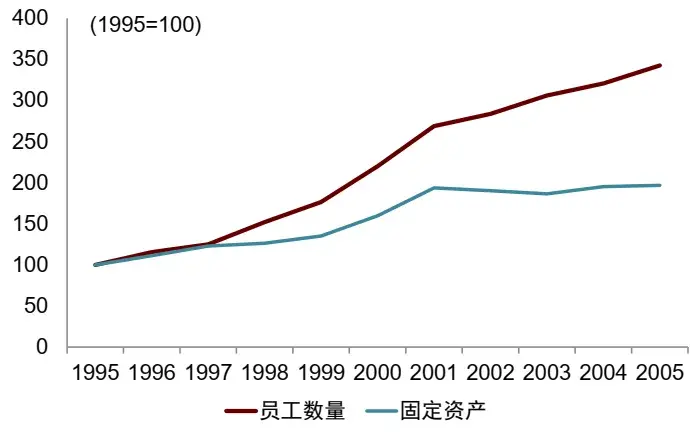 Nguồn tài liệu: iFinD, Bộ nghiên cứu Trung Kim
Từ doanh thu bình quân đầu người đã điều chỉnh theo lạm phát, hiện tại các công ty AI có doanh thu gấp hơn 2 lần so với các công ty Internet truyền thống, phản ánh hiệu quả cao hơn của các công ty AI. Ví dụ, vào năm 2026, doanh thu bình quân đầu người của Anthropic so với GDP bình quân đầu người của Mỹ khoảng gấp 100 lần, trong khi OpenAI và NVIDIA có thể lần lượt là 63 và 57 lần. Vào năm 2025, tỷ lệ này của Meta, Apple, Google và Microsoft lần lượt là 28, 28, 23 và 14 lần. Năm 1999, tỷ lệ này của Apple, Microsoft và Cisco lần lượt là 26, 18 và 16 lần.
Biểu đồ 7: Tỷ lệ doanh thu bình quân đầu người của các công ty công nghệ so với GDP bình quân đầu người của Mỹ
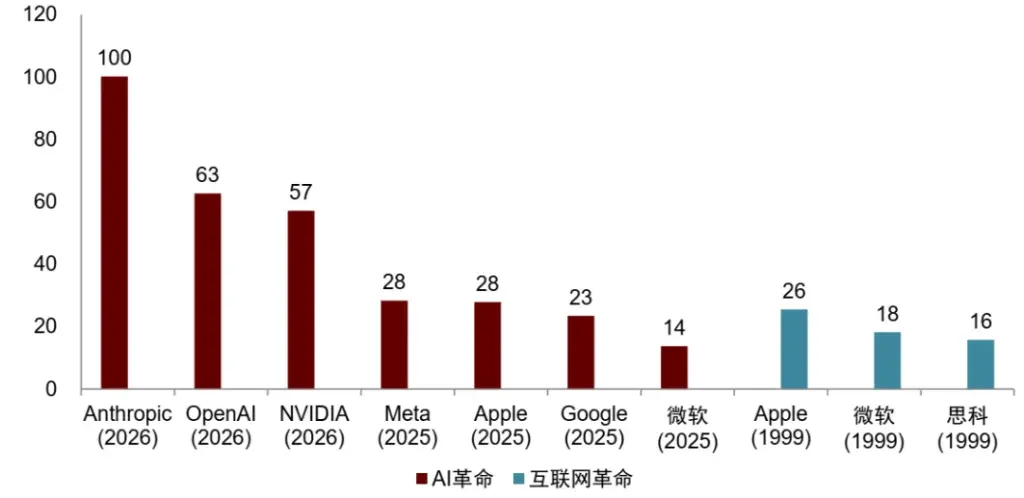 Nguồn tài liệu: iFinD, Epoch AI, Bộ nghiên cứu Trung Kim
Lý do nói rằng các doanh nghiệp AI của Mỹ cũng có thuộc tính "giống bất động sản" là vì tỷ lệ tài sản cố định của chúng cao. Ví dụ, hiện tại, tỷ lệ tài sản cố định so với tổng tài sản của năm nhà cung cấp dịch vụ đám mây Microsoft, Alphabet, Amazon, Meta và Oracle trung bình vượt quá 40%, trong khi tỷ lệ tài sản cố định của bốn doanh nghiệp truyền thống Walmart, ExxonMobil, Procter & Gamble và Caterpillar hiện nay trung bình là 37%. Tỷ lệ tài sản cố định của các doanh nghiệp trong thời kỳ cách mạng công nghệ Internet như Microsoft, Cisco, Amazon, WorldCom và Lucent vào năm 2000 trung bình chỉ là 15%. Trong tài sản cố định, tỷ lệ đất đai và nhà của Microsoft, Meta lần lượt là 46%, 37% và 40% của Amazon, Oracle, trong khi tỷ lệ đất đai và nhà của Google là thấp nhất (11%). Tỷ lệ tài sản phần mềm và thiết bị của các công ty này lần lượt là 47%, 38%, 49%, 41% và 56%.
Biểu đồ 8: Tỷ lệ tài sản cố định cao của các doanh nghiệp AI hiện nay
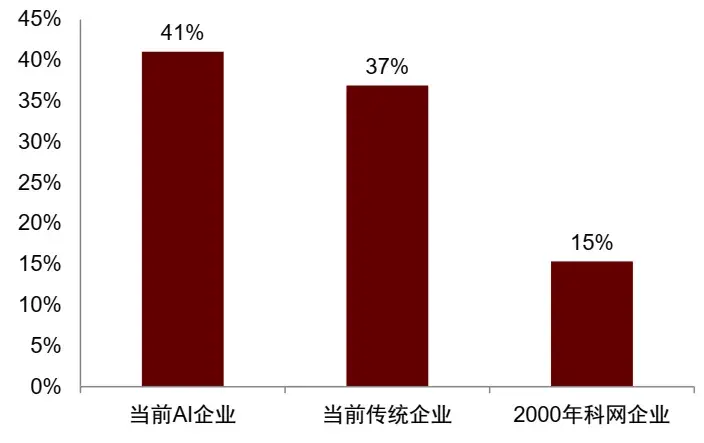 Chú thích: Mỗi nhóm được tính tỷ lệ trung bình sau khi tính toán tỷ lệ của các công ty mẫu. Các doanh nghiệp AI bao gồm Microsoft, Alphabet, Amazon, Meta, Oracle; các doanh nghiệp truyền thống bao gồm Walmart, ExxonMobil, Procter & Gamble, Caterpillar; các doanh nghiệp công nghệ Internet bao gồm Microsoft, Cisco, Amazon, WorldCom, Lucent. Các doanh nghiệp AI sử dụng báo cáo quý 2 năm 2026 hoặc báo cáo năm gần nhất có sẵn, các doanh nghiệp truyền thống sử dụng báo cáo năm gần nhất; các doanh nghiệp công nghệ Internet sử dụng báo cáo năm tài chính 2000.
Nguồn tài liệu: iFinD, Wind, Bloomberg, Bộ nghiên cứu Trung Kim
Biểu đồ 9: Phân tích tài sản cố định của năm công ty AI của Mỹ
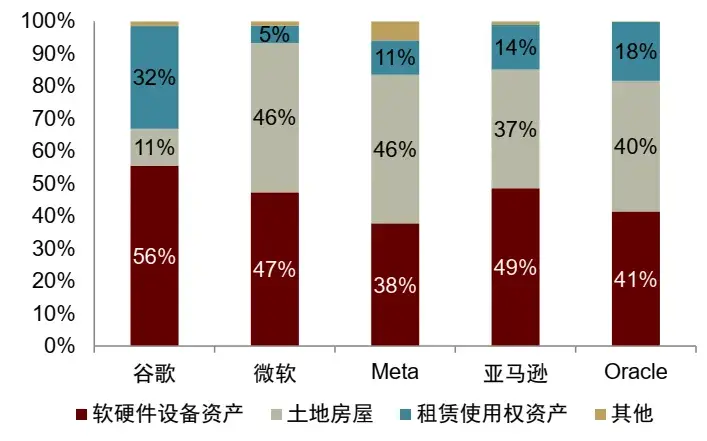 Chú thích: Sử dụng báo cáo quý 2 năm 2026 hoặc báo cáo năm gần nhất có sẵn
Nguồn tài liệu: iFinD, Wind, Bloomberg, Bộ nghiên cứu Trung Kim
Xét về động thái, tỷ lệ tài sản cố định của các công ty này trong tổng tài sản đã tăng từ 22% vào năm 2020 lên 41% vào năm 2025, trong khi tỷ lệ tài sản cố định của năm công ty công nghệ Internet đã duy trì ở mức khoảng 15% từ năm 1995 đến năm 2000.
Biểu đồ 10: Tỷ lệ tài sản cố định của các doanh nghiệp AI đang tăng lên
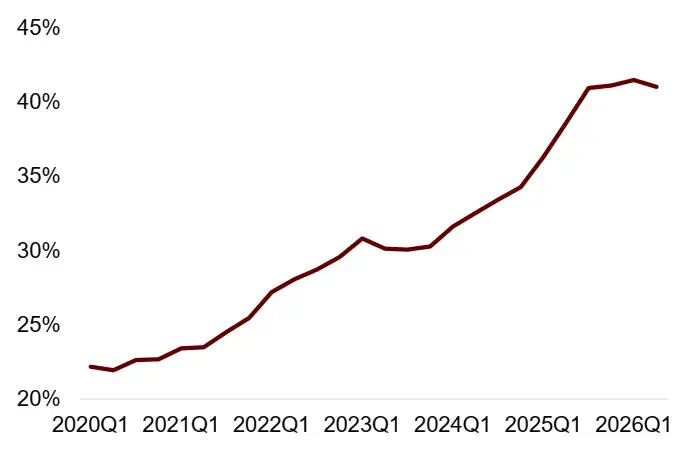 Chú thích: Mỗi nhóm tính toán tỷ lệ của các công ty mẫu trước, sau đó lấy trung bình đơn giản. Các công ty AI bao gồm Microsoft, Alphabet, Amazon, Meta, Oracle
Nguồn: iFinD, Wind, Bloomberg, Bộ Nghiên cứu Công ty Trung Kim
Biểu đồ 11: Tỷ lệ tài sản cố định của các công ty công nghệ cơ bản không thay đổi
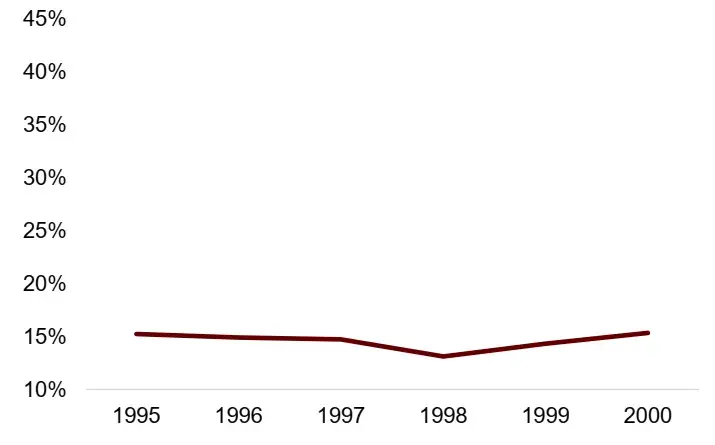
Chú thích: Mỗi nhóm tính toán tỷ lệ của các công ty mẫu trước, sau đó lấy trung bình đơn giản. Các công ty công nghệ bao gồm Microsoft, Cisco, Amazon, WorldCom, Lucent
Nguồn: iFinD, Wind, Bloomberg, Bộ Nghiên cứu Công ty Trung Kim
Tài chính hóa nâng cao tính thanh khoản
Tài chính hóa không có định nghĩa thống nhất. Chúng ta có thể trích dẫn định nghĩa của Epstein (2005): Mục đích tài chính, thị trường tài chính, chủ thể tài chính và các tổ chức tài chính đóng vai trò ngày càng quan trọng trong hoạt động kinh tế trong nước và quốc tế[2]. Ý nghĩa ngầm của định nghĩa này là vai trò của tài chính trong phân bổ tài nguyên đang gia tăng.
Các trường phái khác nhau cho rằng các yếu tố thúc đẩy tài chính hóa là khác nhau[3]. Chủ nghĩa Marx mới cho rằng, sau những năm 70, tỷ suất lợi nhuận đầu tư thực thể của chủ nghĩa tư bản giảm, vốn dư thừa đổ vào đầu cơ tài chính là nguyên nhân chính của tài chính hóa tư bản. Chủ nghĩa Keynes hậu cho rằng, quản trị doanh nghiệp chuyển sang ưu tiên giá trị cổ đông, dẫn đến việc doanh nghiệp giảm đầu tư thực thể, tăng cường mua lại cổ phiếu và phân bổ tài sản tài chính, kết quả là đầu tư tài chính đè bẹp tích lũy vốn thực thể. Trong khi đó, chủ nghĩa cổ điển mới cho rằng tự do tài chính, chứng khoán hóa nâng cao tính thanh khoản của tài sản, tối ưu hóa phân bổ tài nguyên, là sự tiến bộ trong phát triển kinh tế. Mặc dù các trường phái lý thuyết khác nhau có cách hiểu khác nhau về sự phát triển của tài chính hóa, Luo Yu (2017) cho rằng, sự sụp đổ của hệ thống Bretton Woods và toàn cầu bước vào chế độ tiền tệ thuần tín dụng, chắc chắn đã tạo điều kiện cho tài chính hóa. Cụ thể, ông cho rằng về phương diện phương tiện thanh toán, tỷ lệ tiền mặt thực tế giảm mạnh, giao dịch chuyển thành chuyển khoản số tài khoản, chi phí giao dịch giảm, quy mô giao dịch tăng. Về phương diện lưu trữ giá trị, các loại tài sản tài chính đã đóng vai trò như một "tiền tệ gần" trong việc lưu trữ giá trị, biên giới tiền tệ mở rộng hơn[4].
Các biểu hiện chính của tài chính hóa có một số khía cạnh sau[5]: (1) Tính thanh khoản rộng rãi hơn. Ví dụ, tỷ lệ giữa tính thanh khoản rộng rãi và GDP tăng lên, tỷ lệ lợi nhuận của khu vực tài chính tăng, quy mô khu vực tài chính tăng trưởng tương đối nhanh hơn. (2) Tài sản ít thanh khoản trở thành tài sản có tính thanh khoản cao. Các loại công cụ tài chính mới xuất hiện liên tục, chứng khoán hóa biến tài sản không thanh khoản thành tài sản có tính thanh khoản, quy mô giao dịch tài chính tăng mạnh. (3) Việc thu lợi nhuận từ vốn ngày càng phụ thuộc vào kênh tài chính, chứ không phải thương mại thực thể và sản xuất hàng hóa. Ví dụ, lợi nhuận doanh nghiệp ngày càng phụ thuộc vào lợi nhuận đầu tư. (4) Quyền phát ngôn của hệ thống tài chính thị trường vốn tiếp tục mở rộng. Ví dụ, tỷ lệ thị trường chứng khoán/GDP, nợ/GDP không ngừng tăng, tỷ lệ tín dụng ngân hàng/GDP giảm. (5) Quản trị doanh nghiệp ngày càng chú trọng đến giá trị cổ đông. Ví dụ, trên thị trường chứng khoán Mỹ, việc mua lại tăng lên.
Xét về mặt vĩ mô, sau giữa những năm 1990, tỷ lệ tính thanh khoản rộng rãi của Mỹ so với GDP có xu hướng tăng, cao hơn khoảng 20 điểm phần trăm so với tỷ lệ M2/GDP. Sau cuộc khủng hoảng tài chính, Mỹ đã tăng cường quản lý tài chính, hoạt động cho vay của các ngân hàng Mỹ tương đối chậm lại, nhưng tỷ lệ tài sản ngân hàng/GDP của Mỹ không thấy co lại, hoạt động phi cho vay của ngân hàng vẫn tiếp tục mở rộng.
Biểu đồ 12: Tỷ lệ tính thanh khoản rộng rãi của Mỹ so với GDP tăng lên
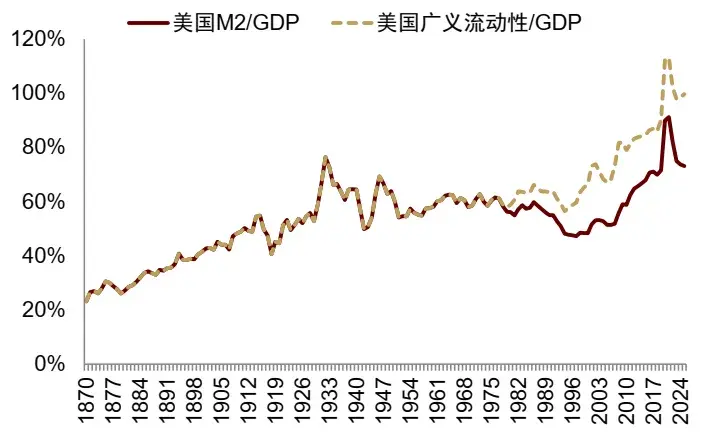
Chú thích: Tính thanh khoản rộng rãi sử dụng M2 + quỹ thị trường tiền tệ
Nguồn: iFinD, Jordà-Schularick-Taylor Macrohistory Database, Bộ Nghiên cứu Công ty Trung Kim
Biểu đồ 13: Tỷ lệ tài sản ngân hàng của Mỹ so với GDP không thấy co lại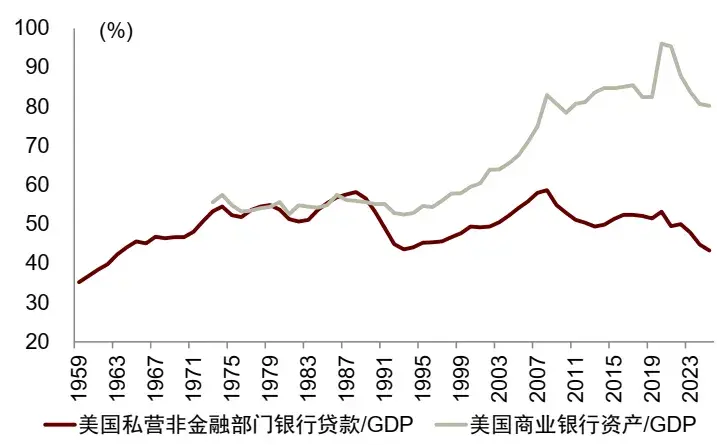
Nguồn: iFinD, Bộ Nghiên cứu Công ty Trung Kim
Xét về mặt vi mô, các sản phẩm tài chính mới liên tục xuất hiện. Dữ liệu phát hành chứng khoán của các doanh nghiệp phi tài chính Mỹ từ 1985-2014 cho thấy, các loại sản phẩm tài chính đang mở rộng không ngừng. Năm 1985, thị trường có khoảng 150 loại sản phẩm tài chính có sẵn, đến năm 2014 tăng lên 751 loại, thêm hơn 600 loại mới. Tỷ lệ huy động vốn của các doanh nghiệp phi tài chính thông qua các sản phẩm tài chính mới tăng lên, trong giai đoạn 2010-2014, tỷ lệ này đã vượt quá 50%.
Biểu đồ 14: Phương thức huy động vốn của các doanh nghiệp phi tài chính Mỹ
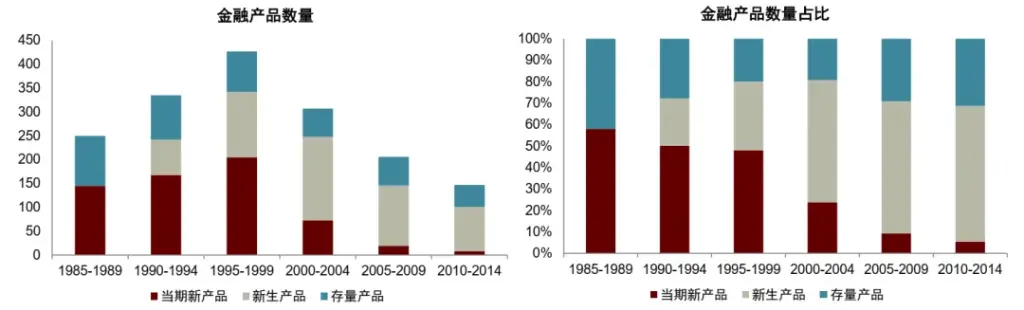
Chú thích: Hình bên trái cho thấy tổng số lượng các sản phẩm tài chính khác nhau trong các giai đoạn từ 1985-1989 đến 2010-2014. Biểu đồ cột phân loại các sản phẩm tài chính thành ba loại: (1) Sản phẩm tồn tại (Old): các sản phẩm được phát hành trước năm 1985; (2) Sản phẩm mới trong kỳ (New-Entrants): các sản phẩm mới được phát hành trong kỳ; (3) Sản phẩm mới sinh (New-Young): các sản phẩm được phát hành sau năm 1985, nhưng lần phát hành đầu tiên xảy ra trong giai đoạn trước đó. Hình bên phải cho thấy sự thay đổi tổng số vốn huy động trong các giai đoạn từ 1985-1989 đến 2010-2014. Biểu đồ cột phân tích thêm quy mô huy động vốn thành số tiền phát hành của sản phẩm tồn tại, sản phẩm mới trong kỳ và sản phẩm mới sinh.
Nguồn: Ana Babus, Matias Marzani, và Sara Moreira, "Sự gia tăng của các sản phẩm tài chính chuyên biệt," NBER Working Paper 34594 (2025), Bộ Nghiên cứu Công ty Trung Kim
Một số chỉ số khác cũng có ý nghĩa tham khảo. Ví dụ, số lượng quỹ tương hỗ, hợp đồng tương lai và quyền chọn của Mỹ liên tục tăng. Số lượng hợp đồng tương lai và quyền chọn hoạt động vào năm 2025 tăng mạnh, chủ yếu do sự gia tăng của các hợp đồng sự kiện (event contracts), như số lượng hợp đồng của các nền tảng dự đoán sự kiện như Kalshi, ForecastEx tăng đáng kể. Hợp đồng sự kiện là các hợp đồng phái sinh dựa trên việc một sự kiện cụ thể có xảy ra hay không hoặc kết quả của nó, thường thấy trong các thị trường dự đoán, có thể liên quan đến các chỉ số kinh tế, thị trường tài chính, thời tiết, chính trị và các sự kiện khác. Sau cuộc bầu cử Mỹ năm 2024, thị trường dự đoán đã thu hút được lượng lớn người dùng, thúc đẩy sự gia tăng của các hợp đồng sự kiện.
Kinh nghiệm tài chính hóa công nghệ và bất động sản của Mỹ
Mỹ đã có hai lần tăng tốc tài chính hóa kể từ những năm 1980, một là tài chính hóa công nghệ vào những năm 1990, một là tài chính hóa bất động sản sau năm 2000. Tài chính hóa công nghệ vào những năm 1990 thể hiện qua sự gia tăng mạnh mẽ của các quỹ đầu tư mạo hiểm (VC) và sự nóng lên của huy động vốn cổ phần, làm tăng cách sử dụng vốn, giúp vốn có thể lưu thông. Một yếu tố quan trọng thúc đẩy tài chính hóa trong giai đoạn này là việc nới lỏng các ràng buộc đầu tư của quỹ hưu trí, thúc đẩy sự phát triển của VC, IPO cung cấp kênh thoát, giải phóng vốn VC, thu hút nhiều vốn hơn vào. Còn tài chính hóa bất động sản ở Mỹ trong những năm 2000, vừa tạo ra tính thanh khoản mới, vừa tăng cường cách sử dụng tính thanh khoản, chủ yếu thể hiện qua chứng khoán hóa, giúp các tổ chức cho vay bất động sản giải phóng vốn chủ sở hữu, vượt qua ràng buộc bảng cân đối kế toán, tạo ra nhiều khoản vay hơn, tạo ra tính thanh khoản mới. Chứng khoán hóa cũng cho phép nhiều tổ chức tài chính tham gia vào tài chính hóa bất động sản, tăng cường cách sử dụng vốn.
Cách thức huy động vốn cổ phần của các doanh nghiệp Mỹ bao gồm huy động vốn cổ phần tư nhân và huy động vốn cổ phần công khai. Trong giai đoạn khởi nghiệp chủ yếu thông qua huy động vốn cổ phần tư nhân, sau giai đoạn phát triển, thông qua huy động vốn cổ phần công khai. Sau năm 1979, Mỹ đã nới lỏng các hạn chế đầu tư của quỹ hưu trí, thúc đẩy sự gia tăng mạnh mẽ của VC. VC đã biến "các công ty khởi nghiệp internet không có tài sản thế chấp" thành những doanh nghiệp dễ dàng huy động vốn hơn, IPO cung cấp kênh thoát, giải phóng vốn chiếm dụng cổ phần, sau đó hình thành đầu tư mới. Việc thoát qua IPO cũng giúp VC thu hút nhiều vốn hơn.
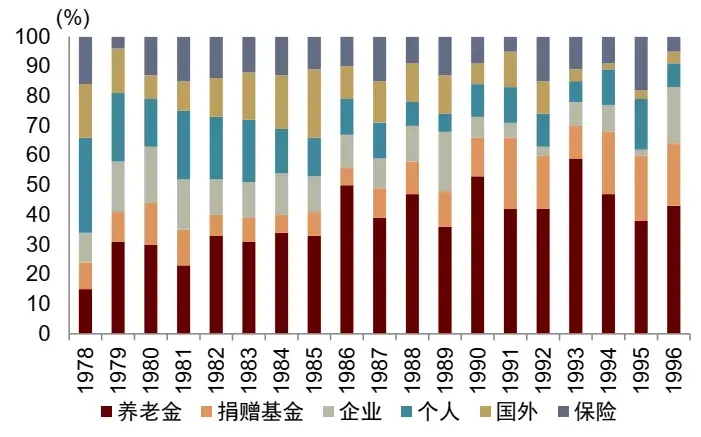
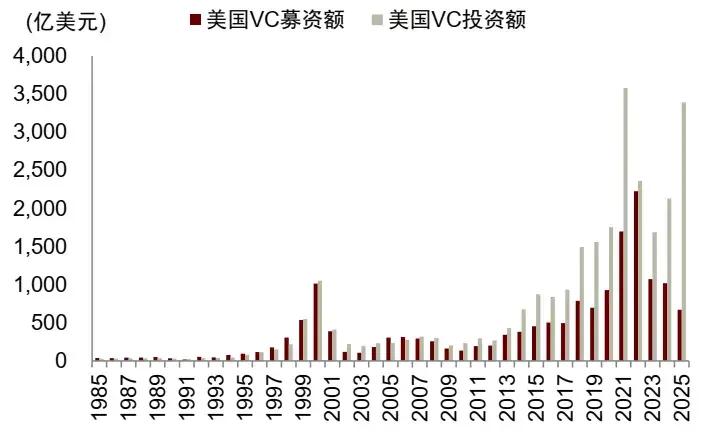
Cụ thể, trước năm 1979, "Quy tắc người thận trọng" (Prudent-Man Rule) của Đạo luật Bảo vệ Thu nhập Hưu trí của Nhân viên (Employee Retirement Income Security Act of 1974) đã hạn chế quỹ hưu trí Mỹ tham gia đầu tư vào các doanh nghiệp khởi nghiệp. Năm 1979, Bộ Lao động Mỹ đã làm rõ "Quy tắc người thận trọng", yêu cầu quỹ hưu trí khi đưa ra quyết định đầu tư phải xem xét hiệu quả phân tán rủi ro của toàn bộ danh mục đầu tư, không còn yêu cầu mỗi dự án đều phải có rủi ro thấp. Sau cải cách, quỹ hưu trí có thể tăng cường phân bổ đầu tư rủi ro, các LP tổ chức tham gia ồ ạt, làm thay đổi sâu sắc cấu trúc nguồn vốn của ngành VC Mỹ, quy mô và số tiền đầu tư mới của VC Mỹ đã tăng trưởng mạnh mẽ. Theo nguồn vốn của VC Mỹ, vào năm 1978 chỉ khoảng 15% đến từ quỹ hưu trí, nhưng đến năm 1990, khoảng 53% đến từ quỹ hưu trí. Số tiền huy động và đầu tư của VC Mỹ cũng bắt đầu tăng nhanh từ những năm 1990.
Biểu đồ 15: Nguồn vốn của VC Mỹ
Nguồn: Gompers & Lerner. 1998. Điều gì thúc đẩy việc huy động vốn của quỹ đầu tư mạo hiểm?, Nicole R. Onorato. 1997. Xu hướng trong việc huy động vốn đầu tư mạo hiểm trong những năm 1990, Bộ Nghiên cứu Công ty Trung Kim
Biểu đồ 16: Số tiền huy động và đầu tư của VC Mỹ
Nguồn: Báo cáo về vốn đầu tư mạo hiểm quốc gia 2013&2023&2025, Bộ Nghiên cứu Công ty Trung Kim
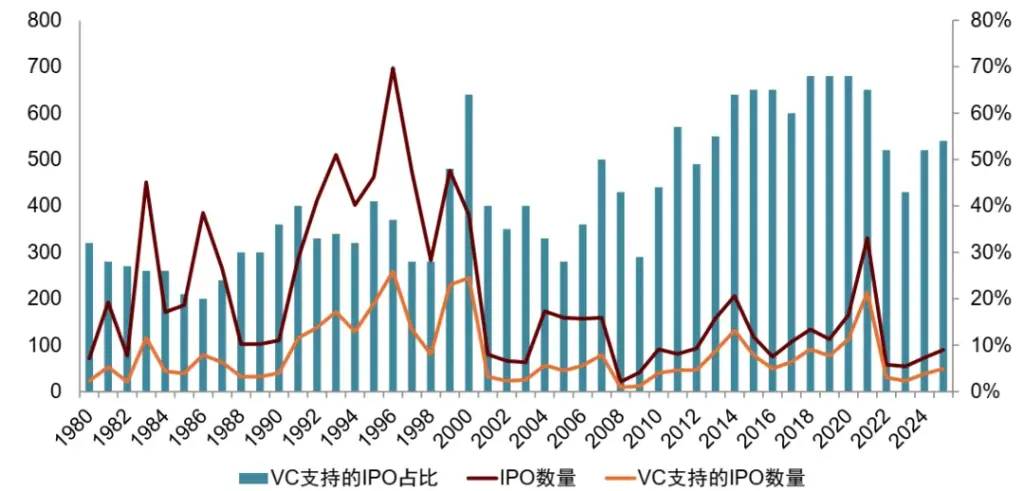
Sau khi dòng vốn chảy vào VC, VC đã mở ra kênh huy động vốn cổ phần cho các doanh nghiệp khởi nghiệp internet thiếu tài sản thế chấp. Các công ty khởi nghiệp internet thường có tài sản nhẹ, nhiều tài sản vô hình, dòng tiền âm, không có lợi nhuận ổn định, thiếu tài sản thế chấp ngân hàng, khó khăn trong việc huy động vốn qua các kênh truyền thống, chỉ có thể thông qua huy động vốn cổ phần. Trong những năm 1990, số lượng IPO ở Mỹ tăng lên, tỷ lệ IPO được hỗ trợ bởi VC tăng lên, huy động vốn cổ phần tăng mạnh.
Biểu đồ 17: Sau những năm 1990, tỷ lệ IPO được hỗ trợ bởi VC ở Mỹ tăng lên
 Nguồn tài liệu: Jay R. Ritter IPO Data, Bộ Nghiên cứu Công ty Trung Quốc
Để đạt được sự thoái vốn tốt hơn, vào cuối những năm 1990, IPO ở Mỹ đã được phát hành với mức chiết khấu lớn, đặc biệt là cổ phiếu công nghệ, nhằm thu hút nhiều nhà đầu tư tham gia hơn. Các quỹ đầu tư mạo hiểm (VC) mới thành lập, có ít thành tích lịch sử, có động lực mạnh mẽ để thúc đẩy các doanh nghiệp được đầu tư IPO, chấp nhận mức chiết khấu IPO cao hơn, tận dụng sự bùng nổ giá trong ngày đầu IPO để tạo ra các trường hợp thoái vốn thành công, thể hiện thành tích cho các nhà đầu tư (LP), thuận tiện cho việc huy động quỹ VC tiếp theo. Lợi nhuận từ việc thoái vốn IPO vào cuối những năm 1990 rất đáng kể, kích thích thêm LP đầu tư quy mô lớn vào VC. Tuy nhiên, với sự gia tăng số lượng phát hành IPO, chất lượng trung bình của các doanh nghiệp niêm yết đã giảm. Tuổi trung bình của các doanh nghiệp công nghệ được hỗ trợ bởi VC đã giảm từ 9 năm (năm 1991) xuống còn 4 năm (năm 1999).
Sau năm 2000, việc tài chính hóa bất động sản ở Mỹ không chỉ làm hồi sinh tài sản tồn đọng thông qua các sản phẩm phái sinh mà còn thúc đẩy sự mở rộng của tiền tệ rộng rãi, liên quan chặt chẽ đến tài trợ nợ. Các tổ chức tài chính khác nhau thông qua chứng khoán hóa tài sản, chuyển đổi tài sản bất động sản thành tài sản tài chính có thể giao dịch, có thể thế chấp và có thể gia tăng đòn bẩy, từ đó kết nối thị trường bất động sản với thị trường vốn, hệ thống ngân hàng và hệ thống ngân hàng bóng tối. Chức năng chính của chứng khoán hóa MBS (Chứng khoán thế chấp) là làm hồi sinh tài sản tín dụng tồn đọng, khiến tiền tệ hiện có trở nên năng động hơn, tăng tốc độ lưu thông tiền tệ; đồng thời, sau khi ngân hàng thu hồi vốn, có thể tiếp tục cấp khoản vay mới cho các hộ gia đình, thông qua cơ chế phát sinh tín dụng của ngân hàng thương mại, dẫn đến sự mở rộng của tiền tệ rộng rãi.
Cách làm hồi sinh tài sản tồn đọng bao gồm tăng cường tín dụng, chứng khoán hóa lại, và thêm "bảo hiểm" cho các khoản vay thế chấp, khiến tài sản vốn khó "lưu động" trở thành tài sản "có thể lưu động". Tăng cường tín dụng (Credit enhancement) có khoảng ba cách: (1) Phân tầng tín dụng (Tranching), chuyển đổi các khoản vay thế chấp thành các chứng khoán có mức độ rủi ro khác nhau, đáp ứng nhu cầu của các nhà đầu tư khác nhau; (2) Thế chấp vượt mức (Over‑collateralization): quy mô của nhóm tài sản lớn hơn tổng số vốn phát hành chứng khoán ra bên ngoài, phần tài sản dư thừa đó chính là thế chấp vượt mức, dùng để hấp thụ tổn thất; (3) Chênh lệch vượt mức (Excess spread): lãi suất khoản vay thế chấp cao hơn lãi suất MBS, đảm bảo chênh lệch lãi suất là dương.
CDO (Nghĩa vụ nợ có bảo đảm) sẽ chứng khoán hóa và phân tầng MBS với tài sản cơ sở là các khoản vay thứ cấp, chuyển đổi thành các chứng khoán có cấp độ khác nhau. Ngoài ra, CDS (Hợp đồng hoán đổi tín dụng) thêm một lớp "bảo hiểm" cho các khoản vay thế chấp, nâng cao tính thanh khoản của chúng.
Dữ liệu cho thấy, sau những năm 1980, tỷ lệ cho vay/GDP ở Mỹ đã tăng mạnh, trong đó cho vay bất động sản cho hộ gia đình tăng nhiều nhất. Năm 1995, tỷ lệ cho vay thế chấp của hộ gia đình so với GDP chưa đến 50%, trong khi đến năm 2007 tỷ lệ này đã vượt quá 80%. Từ năm 2001 đến năm 2006, tỷ lệ chứng khoán hóa cho vay thế chấp ở Mỹ đã tăng mạnh, đặc biệt là tỷ lệ chứng khoán hóa các khoản vay thế chấp chất lượng kém như Alt-A và Sub-prime tăng nhanh. Ví dụ, tỷ lệ chứng khoán hóa các khoản vay thế chấp Alt-A đã tăng từ 19% (năm 2001) lên 91% (năm 2006), tỷ lệ chứng khoán hóa các khoản vay thế chấp Sub-prime đã tăng từ 46% (năm 2001) lên 75% (năm 2006).
Người nắm giữ khoản vay thế chấp ở Mỹ đã chuyển từ ngân hàng sang phi ngân hàng. Giai đoạn đầu, chứng khoán hóa nhà ở ở Mỹ chủ yếu do các tổ chức hỗ trợ của chính phủ như Fannie Mae, Freddie Mac, Ginnie Mae tham gia, sau này ngày càng nhiều tổ chức không phải chính phủ bắt đầu tham gia vào chứng khoán hóa khoản vay thế chấp (bao gồm cả ngân hàng đầu tư). Thông qua hình thức chứng khoán hóa, các tổ chức hỗ trợ của chính phủ (như Fannie Mae, Freddie Mac), các nhà phát hành ABS đã nắm giữ tỷ lệ vượt quá 60% vào năm 2006.
Tài chính AI ở Mỹ vẫn đang ở giai đoạn đầu
Các doanh nghiệp AI chính ở Mỹ vừa chuyển từ dòng tiền âm sang dương, bắt đầu chuyển sang huy động vốn bên ngoài. Tỷ lệ chi tiêu đầu tư/ doanh thu của các doanh nghiệp AI đại diện ở Mỹ đã tăng từ khoảng 10,3% vào năm 2020 lên khoảng 32,8% vào năm 2025, và tiếp tục tăng lên khoảng 51,7% vào quý 2 năm 2026, đã vượt qua mức cao trong thời kỳ cách mạng công nghệ. Về nguồn gốc chi tiêu đầu tư, tỷ lệ dòng tiền hoạt động/doanh thu của các doanh nghiệp AI duy trì trên 40%, tỷ lệ dòng tiền huy động/doanh thu đã chuyển từ khoảng -7% vào năm 2025 sang khoảng 16,2% vào quý 2 năm 2026. Biểu đồ 18: Nguồn chi tiêu đầu tư của các doanh nghiệp AI
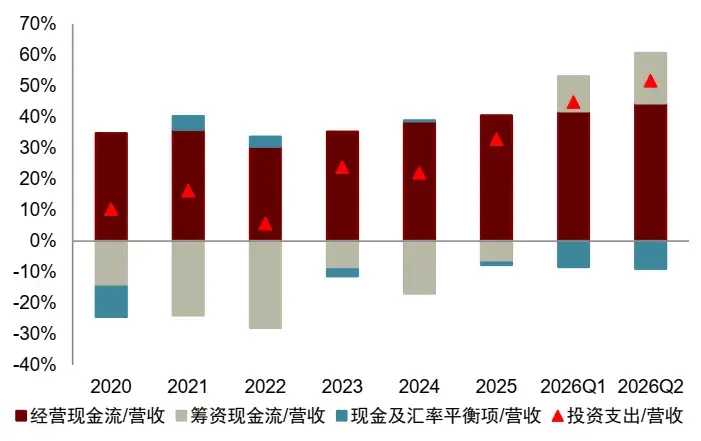 Chú thích: Mỗi nhóm được tính toán tỷ lệ dòng tiền/doanh thu của các công ty mẫu trước khi tính trung bình đơn giản. Các doanh nghiệp AI bao gồm Microsoft, Alphabet, Amazon, Meta, Oracle. Dữ liệu của các doanh nghiệp AI từ năm 2020-2025 là báo cáo hàng năm, quý 1 và quý 2 năm 2026 sử dụng tổng số bốn quý trước đó tính đến quý tương ứng, nhằm giảm thiểu ảnh hưởng theo mùa.
Nguồn tài liệu: Wind, Bloomberg, Bộ Nghiên cứu Công ty Trung Quốc Biểu đồ 19: Nguồn chi tiêu đầu tư của các doanh nghiệp công nghệ
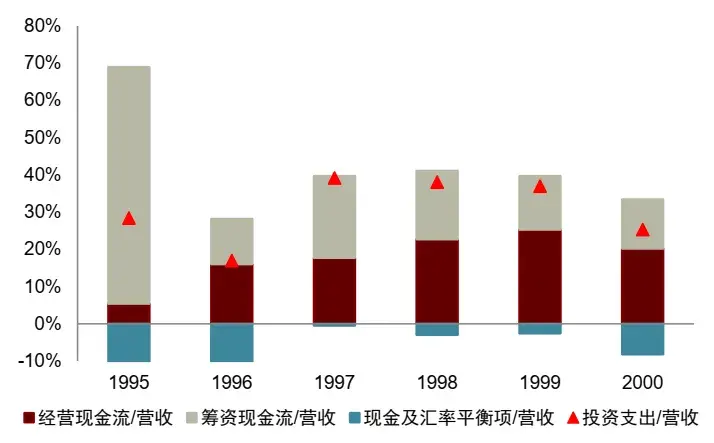 Chú thích: Mỗi nhóm được tính toán tỷ lệ dòng tiền/doanh thu của các công ty mẫu trước khi tính trung bình đơn giản. Các doanh nghiệp công nghệ bao gồm Microsoft, Cisco, Amazon, WorldCom, Lucent. Nguồn tài liệu: Wind, Bloomberg, Bộ Nghiên cứu Công ty Trung Quốc
Hiện tại, tăng trưởng huy động vốn bên ngoài của các doanh nghiệp AI chủ yếu là tài trợ nợ, tài trợ vốn cổ phần chưa bắt đầu quy mô lớn. Vào quý 2 năm 2026, tỷ lệ dòng tiền huy động ròng/doanh thu của các doanh nghiệp AI đã tăng lên 16,2%, cao hơn so với các doanh nghiệp công nghệ vào năm 2000 (13,2%). Trong đó, tỷ lệ tài trợ nợ ròng/doanh thu là 21,2%, tỷ lệ tài trợ vốn cổ phần ròng/doanh thu thu hẹp xuống -3,3%, trong khi đó các doanh nghiệp công nghệ lúc đó đều có dòng tiền vào ròng từ cả tài trợ nợ và vốn cổ phần. So với trước đây, đợt mở rộng tài trợ AI này hiện đang tập trung nhiều hơn vào phía nợ, trong khi tài trợ vốn cổ phần vẫn thể hiện dưới dạng mua lại ròng. Nếu trong tương lai chi phí tài trợ nợ tăng lên, các doanh nghiệp AI có thể chuyển sang tài trợ vốn cổ phần.
Biểu đồ 20: Nguồn dòng tiền huy động của các doanh nghiệp AI
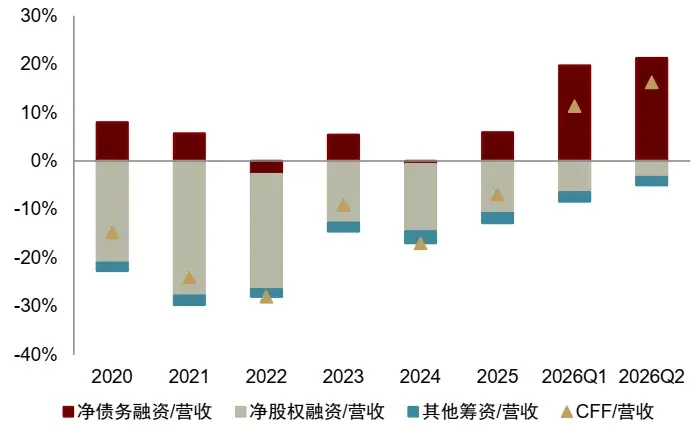 Chú thích: Mỗi nhóm được tính toán tỷ lệ dòng tiền/doanh thu của các công ty mẫu trước khi tính trung bình đơn giản. Tài trợ nợ ròng = nợ tăng/ phát hành - nợ giảm/ hoàn trả; tài trợ vốn cổ phần ròng = vốn cổ phần tăng/ phát hành - vốn cổ phần giảm/ mua lại - cổ tức đã trả; tài trợ khác = CFF - tài trợ nợ ròng - tài trợ vốn cổ phần. Các doanh nghiệp AI bao gồm Microsoft, Alphabet, Amazon, Meta, Oracle. Dữ liệu của các doanh nghiệp AI từ năm 2020-2025 là báo cáo hàng năm, quý 1 và quý 2 năm 2026 sử dụng tổng số bốn quý trước đó tính đến quý tương ứng, nhằm giảm thiểu ảnh hưởng theo mùa.
Nguồn tài liệu: Wind, Bloomberg, Bộ Nghiên cứu Công ty Trung Quốc Biểu đồ 21: Nguồn dòng tiền huy động của các doanh nghiệp công nghệ
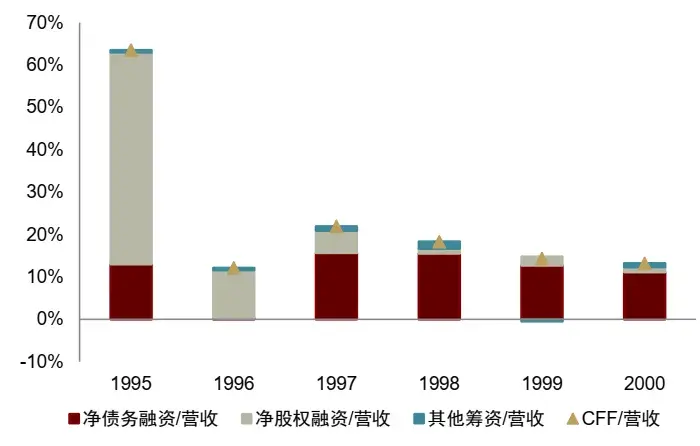 Chú thích: Mỗi nhóm được tính toán tỷ lệ dòng tiền/doanh thu của các công ty mẫu trước khi tính trung bình đơn giản. Tài trợ nợ ròng = nợ tăng/ phát hành - nợ giảm/ hoàn trả; tài trợ vốn cổ phần ròng = vốn cổ phần tăng/ phát hành - vốn cổ phần giảm/ mua lại - cổ tức đã trả; tài trợ khác = CFF - tài trợ nợ ròng - tài trợ vốn cổ phần. Các doanh nghiệp công nghệ bao gồm Microsoft, Cisco, Amazon, WorldCom, Lucent. Tỷ lệ tài trợ vốn cổ phần ròng/doanh thu của các doanh nghiệp công nghệ năm 1995 có giá trị trung bình cao hơn đáng kể chủ yếu do doanh thu của Amazon năm đó thấp.
Nguồn tài liệu: Wind, Bloomberg, Bộ Nghiên cứu Công ty Trung Quốc
Theo dữ liệu từ Dealoggic, tính đến tháng 6 năm 2026, các doanh nghiệp AI (Alphabet, Amazon, Meta, Microsoft và Oracle) đã phát hành 159 tỷ USD trái phiếu trên toàn cầu, trong khi tổng số trái phiếu phát hành trong năm 2025 là 108 tỷ USD, và chỉ 17 tỷ USD trong năm 2024. Tổng nợ của năm doanh nghiệp AI này đã tăng mạnh từ quý 4 năm 2025, tăng 211,5 tỷ USD chỉ trong quý 2 năm 2026. Về mặt biên, sự gia tăng nợ ngắn hạn trong quý 2 năm 2026 nhiều hơn, trong khi sự gia tăng nợ dài hạn chậm lại, áp lực trả nợ của các doanh nghiệp đã gia tăng.
Biểu đồ 22: Khối lượng phát hành trái phiếu của các doanh nghiệp AI ở Mỹ tăng mạnh
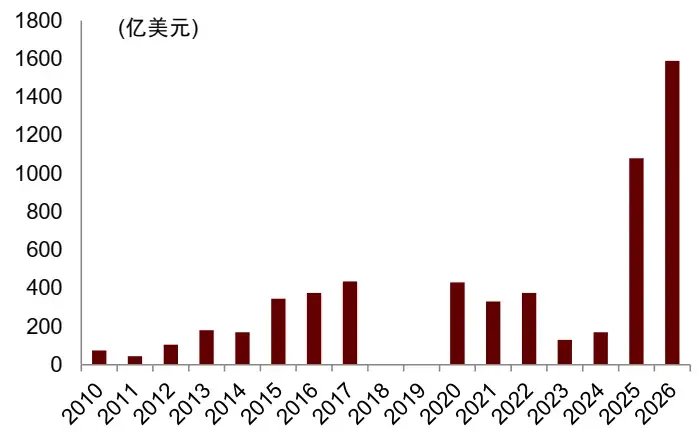 Chú thích: Dữ liệu phát hành trái phiếu doanh nghiệp bao gồm Google, Amazon, Meta, Microsoft, Oracle. Dữ liệu phát hành trái phiếu doanh nghiệp năm 2026 tính đến ngày 5 tháng 6 năm 2026.
Nguồn tài liệu: WSJ, Dealoggic, iFinD, Bloomberg, Bộ Nghiên cứu Công ty Trung Quốc Biểu đồ 23: Cấu trúc nợ của các doanh nghiệp AI ở Mỹ
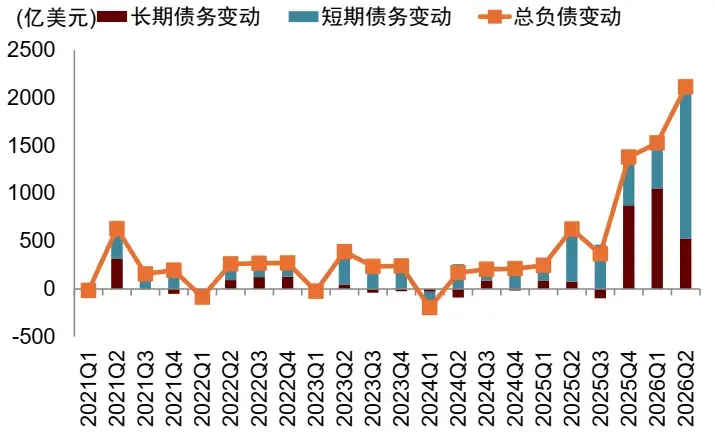 Chú thích: Các doanh nghiệp AI sử dụng Google, Amazon, Meta, Microsoft, Oracle.
Nguồn tài liệu: iFinD, Bộ Nghiên cứu Công ty Trung Quốc
Tín dụng tư nhân đã trở thành nguồn tài chính quan trọng trong hệ thống tài trợ ngoài bảng cân đối kế toán của các doanh nghiệp AI ở Mỹ. Tín dụng tư nhân đang dần thay thế các khoản vay ngân hàng truyền thống để hỗ trợ đầu tư cơ sở hạ tầng AI dài hạn. Do quy mô đầu tư vào các dự án AI rất lớn và thời gian thu hồi vốn dài, hệ thống ngân hàng truyền thống có khẩu vị rủi ro hạn chế, do đó các tổ chức tín dụng tư nhân lớn như Apollo, Ares, Blackstone, Blue Owl đã trở thành những nhà cung cấp vốn quan trọng. Theo ước tính của BIS, tín dụng tư nhân cho các công ty liên quan đến AI đã tăng lên hơn 200 tỷ USD, chiếm gần 8% tổng số tín dụng tư nhân. Hiện có khoảng 20% quỹ tư nhân liên quan đến các khoản vay AI. Vốn tín dụng tư nhân chủ yếu chảy vào thông qua các nhà điều hành sức mạnh như SPV trung tâm dữ liệu, CoreWeave và các nền tảng tài trợ GPU, với dòng tiền ổn định từ các hợp đồng dài hạn với M7 làm hỗ trợ trả nợ, thúc đẩy nguồn vốn chuyển từ hệ thống ngân hàng sang hệ thống tài chính phi ngân hàng, thực tế đóng vai trò tương tự như ngân hàng.
Biểu đồ 24: Tăng trưởng nhanh chóng của các khoản vay trực tiếp từ tín dụng tư nhân đối với các doanh nghiệp AI ở Mỹ
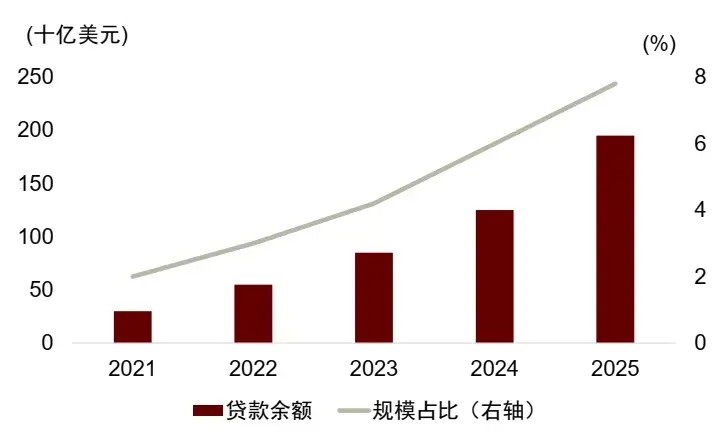 Nguồn tài liệu: Aldasoro, Iñaki, Sebastian Doerr, và Daniel Rees. Tài trợ cho sự bùng nổ AI: từ dòng tiền đến nợ. Số 120. Ngân hàng Thanh toán Quốc tế, 2026. Bộ Nghiên cứu Công ty Trung Quốc
Biểu đồ 25: Tỷ lệ tín dụng tư nhân liên quan đến các khoản vay AI tăng lên
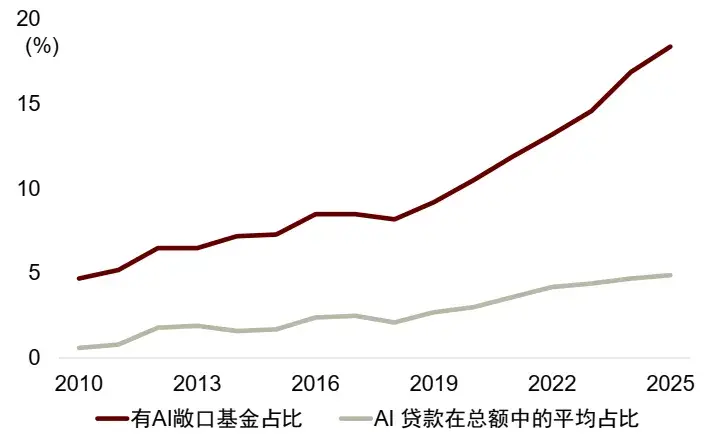 Nguồn tài liệu: Aldasoro, Iñaki, Sebastian Doerr, và Daniel Rees. Tài trợ cho sự bùng nổ AI: từ dòng tiền đến nợ. Số 120. Ngân hàng Thanh toán Quốc tế, 2026.,Trung Quốc Kim Công ty Nghiên cứu Bộ
Hiện tại, áp lực nợ của các công ty AI không lớn, và vẫn còn không gian cho tài trợ nợ. Năm công ty điện toán đám mây lớn nhất của Mỹ có dòng tiền hoạt động dồi dào, khả năng trả nợ tổng thể ổn định. Tỷ lệ bảo đảm lãi suất dòng tiền đều cao hơn 1, thấp nhất là Oracle khoảng 7 lần, tiếp theo là Amazon khoảng 48 lần, cao nhất là Google khoảng 82 lần. Tỷ lệ trả nợ gốc và lãi đều thấp hơn 1, Oracle khoảng 48%, Amazon khoảng 12%, thấp nhất là Google chỉ khoảng 6%.
Biểu đồ 26: Tỷ lệ trả nợ gốc và lãi của năm công ty điện toán đám mây lớn nhất của Mỹ (Giá trị hiện tại của nợ gốc và lãi suất / Dòng tiền hoạt động)
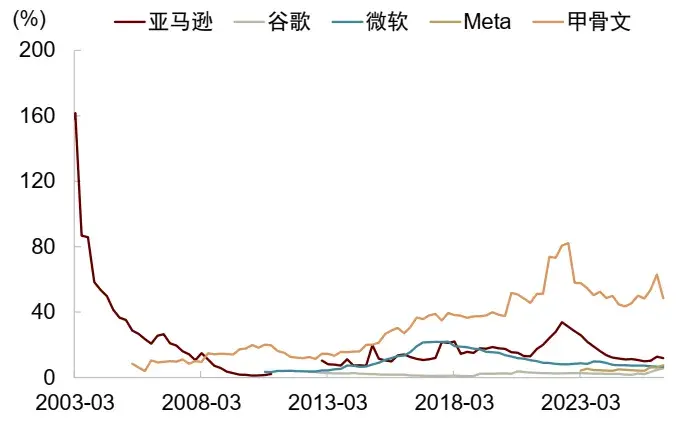 Chú thích: Tính toán theo công thức tỷ lệ trả nợ gốc và lãi của BIS
Nguồn tài liệu: Bloomberg, Trung Quốc Kim Công ty Nghiên cứu Bộ
Hiện tại, tỷ lệ lãi suất hiệu quả của năm công ty điện toán đám mây lớn nhất của Mỹ vẫn chưa cao, tình hình dự trữ tiền mặt ròng phân hóa. Quý 2 năm 2026, tỷ lệ lãi suất hiệu quả của năm công ty điện toán đám mây là 4.9%, thấp hơn tỷ suất sinh lợi trái phiếu doanh nghiệp Baa. Chi phí tài trợ của năm công ty điện toán đám mây vẫn chưa cao, một phần do môi trường lãi suất thấp trước đó "khóa" lãi suất, cũng như phát hành trái phiếu bằng các đồng tiền không phải USD. Trong tình hình dự trữ tiền mặt ròng, Google, Microsoft, Meta tương đối tốt, trong khi Amazon, Oracle có tiền mặt ròng âm, cho thấy mức độ phụ thuộc vào tài trợ bên ngoài cao hơn.
Biểu đồ 27: Tỷ lệ lãi suất hiệu quả của năm công ty điện toán đám mây lớn nhất của Mỹ vẫn chưa cao
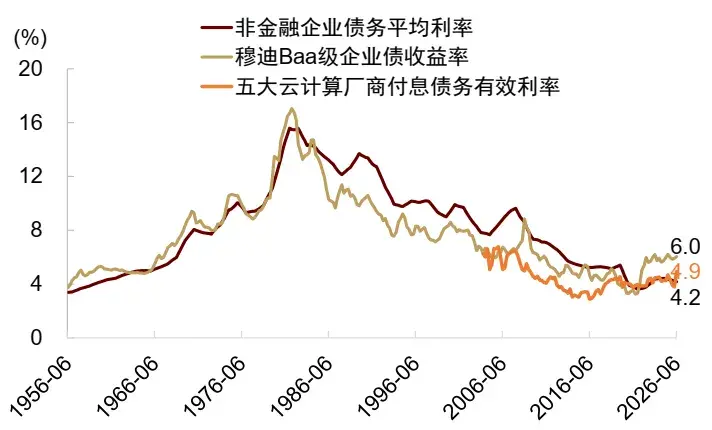 Chú thích: Tỷ lệ lãi suất hiệu quả của nợ = Chi phí lãi suất trong 12 tháng gần nhất / Tổng nợ
Nguồn tài liệu: Bloomberg, Trung Quốc Kim Công ty Nghiên cứu Bộ
Chứng khoán hóa tài sản có thể trở thành bước tiếp theo trong tài trợ cho các công ty AI của Mỹ. Khi các hợp đồng cho thuê dài hạn và hợp đồng mua công suất tiếp tục tích lũy, dòng tiền ổn định từ các trung tâm dữ liệu và tài sản tính toán bắt đầu có điều kiện chứng khoán hóa. Đầu năm 2024, CyrusOne phát hành chứng khoán hỗ trợ tài sản trung tâm dữ liệu trị giá 1.175 triệu USD (ABS) [6]; Tháng 3 năm 2025, Sabey phát hành 325 triệu USD ABS, tài sản thế chấp là 7 trung tâm dữ liệu ở Mỹ [7]; Tháng 5 năm 2025, Stack phát hành 345 triệu USD ABS, tài sản thế chấp là bất động sản, hợp đồng thuê và quyền lợi liên quan của 11 trung tâm dữ liệu ở Mỹ [8]; Tháng 9 năm 2025, QTS phát hành 600 triệu USD ABS, tài sản thế chấp là trung tâm dữ liệu Phoenix [9]; Đầu năm 2026, Compass Datacenters phát hành 830 triệu USD ABS cho trung tâm dữ liệu, tài sản cơ bản chính là hợp đồng dài hạn cho thuê công suất cho các công ty điện toán đám mây [10]. Các khoản vay trung tâm dữ liệu AI đang được đóng gói thành ABS, phân phối cho các nhà đầu tư tổ chức như quỹ hưu trí, quỹ bảo hiểm, tương tự như quá trình chứng khoán hóa bất động sản.
Đầu tư cổ phần dài hạn vào các công ty AI của Mỹ gần đây đã bắt đầu tăng lên, nhưng tỷ lệ tổng thể không cao. Đầu tư cổ phần dài hạn ra nước ngoài của các công ty AI đã tăng lên từ năm 2025, đến quý 2 năm 2026 chiếm khoảng 5% tổng tài sản. So với các công ty công nghệ mạng, tỷ lệ đầu tư cổ phần dài hạn của các công ty AI không cao, cho thấy tài chính cổ phần của các công ty AI vẫn còn ở giai đoạn đầu. Hơn nữa, việc tách một số dự án tài sản lớn bằng cách đầu tư cổ phần cũng là một cách để phân tách rủi ro khỏi bảng cân đối kế toán của các công ty điện toán đám mây siêu lớn. Biểu đồ 28: Tỷ lệ tài sản cổ phần dài hạn của các công ty AI của Mỹ
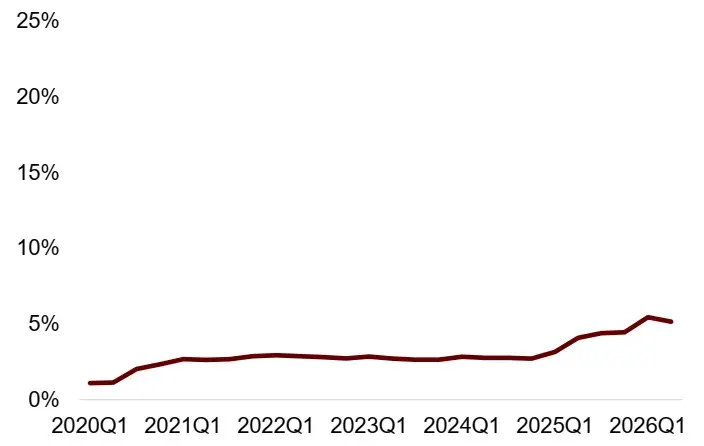 Chú thích: Mỗi nhóm được tính tỷ lệ riêng cho các công ty mẫu rồi lấy trung bình đơn giản. Các công ty AI bao gồm Microsoft, Alphabet, Amazon, Meta, Oracle
Nguồn tài liệu: Wind, Bloomberg, Trung Quốc Kim Công ty Nghiên cứu Bộ Biểu đồ 29: Tỷ lệ tài sản cổ phần dài hạn của các công ty công nghệ mạng của Mỹ
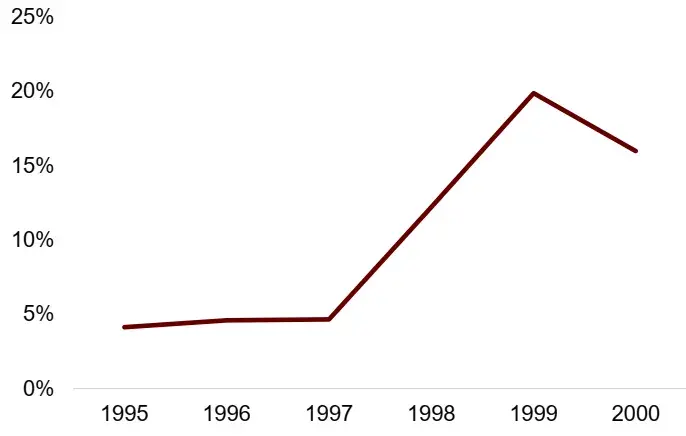 Chú thích: Mỗi nhóm được tính tỷ lệ riêng cho các công ty mẫu rồi lấy trung bình đơn giản. Các công ty công nghệ mạng bao gồm Microsoft, Cisco, Amazon, WorldCom, Lucent
Nguồn tài liệu: Wind, Bloomberg, Trung Quốc Kim Công ty Nghiên cứu Bộ
Rủi ro ngắn hạn
Phân tích trước đó có nghĩa là, trong bối cảnh tài chính hóa lớn của Mỹ, cộng với việc các công ty AI có thuộc tính công nghệ mạnh hơn các công ty công nghệ mạng, và cũng có thuộc tính "giống bất động sản", các công ty AI có thể tài trợ thông qua cả tài trợ cổ phần và tài trợ nợ. So với cuộc cách mạng công nghệ mạng và bất động sản trong lịch sử, tài chính hóa của các công ty AI của Mỹ hiện tại vẫn đang ở giai đoạn đầu, nguồn vốn không cần quá lo lắng. Nhưng điều này không có nghĩa là chúng ta có thể bỏ qua rủi ro biến động thanh khoản ngắn hạn, đặc biệt là khi giá dầu vẫn cao và con đường tăng lãi suất của Mỹ không rõ ràng.
Nhìn lại lịch sử, khi bong bóng công nghệ mạng của Mỹ và bong bóng bất động sản sụp đổ, đã xuất hiện ba hiện tượng cùng lúc: (1) Đòn bẩy cao. Trong thời kỳ cách mạng công nghệ mạng, nhiều công ty Dotcom của Mỹ đã niêm yết, tỷ lệ PE Shiller từ 17 lần (năm 1990) tăng lên 44 lần (năm 2000). Trước khủng hoảng thế chấp, tỷ lệ đòn bẩy vĩ mô của các hộ gia đình Mỹ từ 70% (năm 2000) tăng lên 98% (năm 2007); (2) Cơ bản yếu đi. Vào khoảng năm 2000, tỷ lệ thâm nhập người dùng Internet của Mỹ đã xuất hiện điểm uốn, trong khi từ năm 2006, tỷ lệ vỡ nợ thế chấp ở Mỹ bắt đầu tăng; (3) Điều kiện tài trợ thắt chặt hệ thống. Cục Dự trữ Liên bang bắt đầu tăng lãi suất từ năm 1998, lãi suất quỹ liên bang từ 4.75% (năm 1998) tăng lên 6.5% (năm 2000). Trước khủng hoảng thế chấp, lãi suất quỹ liên bang từ 1.0% (năm 2003) tăng lên 5.23% (năm 2006).
Hiện tại, đối với các công ty AI, ba đặc điểm hiện tượng này vẫn chưa rõ ràng. Hiện tại, tỷ lệ đòn bẩy của các doanh nghiệp Mỹ vẫn tương đối thấp, định giá thị trường chứng khoán cũng không quá cao; nền kinh tế Mỹ vẫn khá mạnh, tăng trưởng danh nghĩa khoảng 5%, doanh thu và lợi nhuận của các công ty công nghệ lớn đại diện cho Mag 7 vẫn còn tăng trưởng cao; điều kiện tài trợ tạm thời chưa thấy sự thắt chặt rõ rệt.
Tuy nhiên, rủi ro ngắn hạn vẫn cần được chú ý, có thể gây ra sự xáo trộn trong tài trợ cho các công ty AI. Hiện tại, nhu cầu tài trợ ở Mỹ đang mạnh, trong khi lạm phát tăng lên, tình hình tài chính có dấu hiệu căng thẳng. Gần đây, áp lực tài chính thực tế (lãi suất thực TIPs) đã tăng cao, thị trường lo ngại về tính bền vững của đòn bẩy cao trong chuỗi công nghiệp AI.
Tháng 9 năm 2026, Ủy ban Chính sách Tài chính của Ngân hàng Anh chỉ ra rằng nợ AI đang gia tăng, và tính không minh bạch của nó gây khó khăn cho việc đánh giá rủi ro, trong khi điều kiện tài chính thắt chặt, thị trường tín dụng (bao gồm tín dụng tư nhân) tương đối yếu [11]. Tháng 5 năm 2026, Cục Dự trữ Liên bang trong "Báo cáo ổn định tài chính" đã chỉ ra rằng AI và tín dụng tư nhân là những rủi ro cần chú ý gần đây [12]. Cục Dự trữ Liên bang cho rằng khi chi tiêu vốn ngày càng phụ thuộc vào tài trợ nợ, đã làm tăng hiệu ứng đòn bẩy hệ thống; tín dụng tư nhân đang phải đối mặt với áp lực ngày càng lớn, bao gồm việc nhà đầu tư rút tiền, tâm lý xấu đi, và ảnh hưởng đến chất lượng tín dụng do trí tuệ nhân tạo mang lại. Tháng 9 năm 2026, S&P đã hạ xếp hạng của Oracle xuống BBB-, chỉ cao hơn mức đầu cơ [13]. Kể từ khi Cục Dự trữ Liên bang tăng lãi suất vào tháng 9 năm 2026, đến cuối tháng 9, một số trái phiếu có lợi suất cao của Coreweave đã tăng hơn 0.5 điểm phần trăm [14]. Tháng 7 năm 2026, Meta đã phát hành trái phiếu mới trị giá 12 tỷ USD để tài trợ cho trung tâm dữ liệu, với lợi suất trái phiếu là 7.5%, chi phí tài trợ cao hơn 0.4 điểm phần trăm so với việc phát hành trái phiếu trị giá 27 tỷ USD vào tháng 10 năm 2025 [15]. Biểu đồ 30: Bong bóng thường xuất hiện sau khi điều kiện tài trợ thắt chặt hệ thống
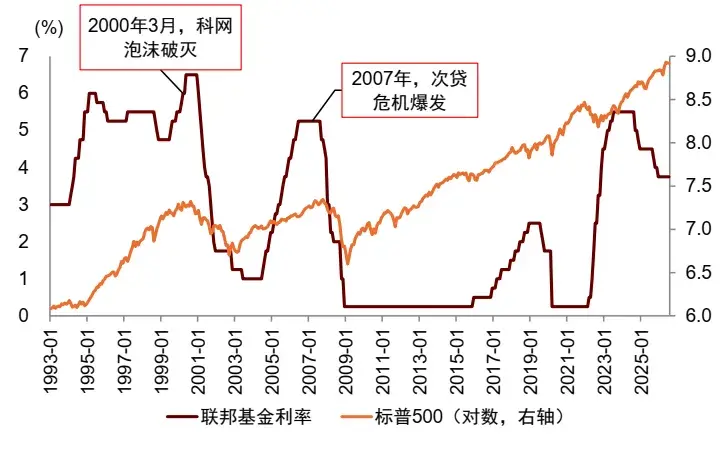 Nguồn tài liệu: iFinD, Trung Quốc Kim Công ty Nghiên cứu Bộ
Cụ thể, cần chú ý đến hai loại rủi ro ngắn hạn. Một là điều kiện tài trợ thắt chặt, làm suy yếu động lực đầu tư tư nhân. Nếu Cục Dự trữ Liên bang tăng lãi suất, hoặc ngân hàng thắt chặt tiêu chuẩn cho vay, chi phí tài trợ của doanh nghiệp và độ khó trong việc có được vốn có thể tăng lên, từ đó kéo dài sự mở rộng đầu tư tư nhân. Hai là áp lực tài chính ngắn hạn gia tăng, làm tăng rủi ro thanh khoản. Chênh lệch giữa thị trường thương phiếu hỗ trợ tài sản và thị trường mua lại vẫn cao hơn mức bình thường, cho thấy áp lực tài chính ngắn hạn của một số chủ thể thị trường vẫn chưa giảm bớt. Nếu lúc này chính sách tiền tệ tiếp tục thắt chặt, có thể làm tăng độ khó trong việc gia hạn nợ, và làm tăng biến động của thị trường vốn ngắn hạn.