
Singapore CARF triển khai: Minh bạch thuế tiền mã hóa bước vào giai đoạn thực thi
Tác giả: FinTax
Giới thiệu
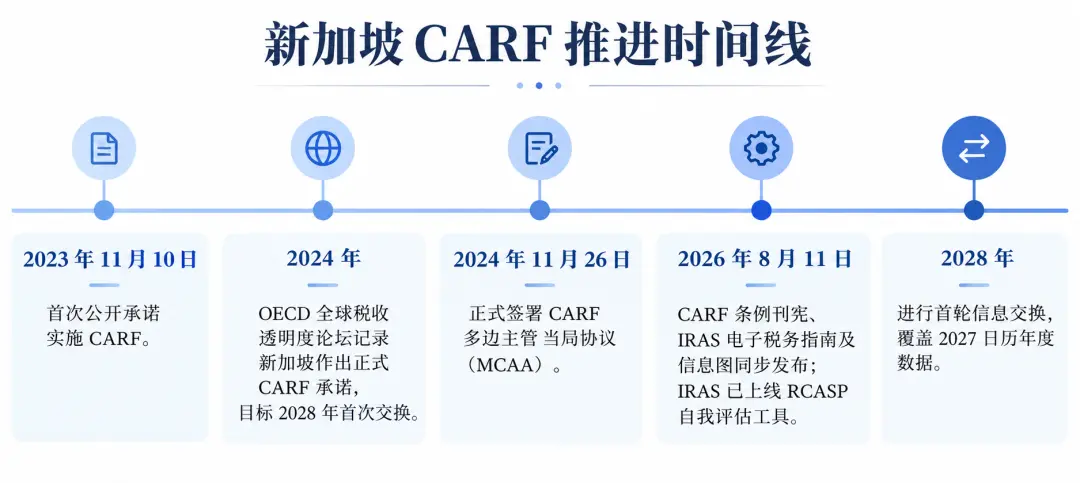
Ngày 11 tháng 8 năm 2026, Chính phủ Singapore đã phát hành Quy định về "Thuế thu nhập (Thỏa thuận tuân thủ thuế quốc tế) (Khung báo cáo tài sản kỹ thuật số) năm 2026". Cơ quan thuế Singapore (IRAS) cũng đã phát hành phiên bản đầu tiên của hướng dẫn thuế điện tử CARF vào cùng ngày. Quy định có hiệu lực từ ngày 1 tháng 1 năm 2027, với đợt trao đổi thông tin đầu tiên về dữ liệu năm 2027 dự kiến sẽ diễn ra vào năm 2028.
Tính đến tháng 6 năm 2026, 76 khu vực pháp lý trên toàn cầu đã cam kết thực hiện CARF, trong đó 48 khu vực đầu tiên đã yêu cầu các nhà cung cấp dịch vụ tài sản kỹ thuật số địa phương bắt đầu thu thập dữ liệu CARF từ ngày 1 tháng 1 năm 2026. Singapore không phải là khu vực pháp lý đầu tiên ở châu Á thúc đẩy việc thực hiện CARF trong nước, Nhật Bản đã thiết lập hệ thống báo cáo CARF trong nước thông qua cải cách thuế năm 2024 và đã bắt đầu yêu cầu người dùng tự xác nhận từ ngày 1 tháng 1 năm 2026, dự kiến sẽ bắt đầu trao đổi thông tin từ năm 2027. Tuy nhiên, Singapore đã nhanh chóng phát hành quy định, hướng dẫn và công cụ thực hành trong một khoảng thời gian ngắn, tạo ra một khung thực hiện CARF tương đối hoàn chỉnh. Singapore đã chọn thời điểm này để chuyển CARF từ cam kết quốc tế sang quy tắc có thể thực thi trong nước, quy tắc này xác định khả năng tạo ra lợi ích tuân thủ, là một điểm quan sát về sự thay đổi trong cấu trúc cạnh tranh của trung tâm tài chính châu Á.
1 Tại sao Singapore phải kết nối với CARF
CARF viết tắt của Khung báo cáo tài sản kỹ thuật số, được OECD hoàn thành thiết kế khung vào năm 2022, sau đó được đưa vào hệ thống tiêu chuẩn trao đổi thông tin thuế quốc tế tự động được phát hành vào năm 2023. Ở một mức độ nào đó, CARF đã định nghĩa lại điều gì là một môi trường kinh doanh tốt: trước đây khi nhắc đến các khu vực thân thiện với tài sản kỹ thuật số, phản ứng đầu tiên của mọi người thường là "quy định lỏng lẻo". Sau khi CARF được thực hiện, sự rõ ràng và tính xác định của các quy tắc đang trở thành nhãn hiệu đánh giá mới.
Vị trí của Singapore là trung tâm tài chính quốc tế hàng đầu thế giới và trung tâm tài sản kỹ thuật số, vì vậy việc tham gia CARF dường như là một câu hỏi bắt buộc. Cơ quan quản lý tài chính Singapore (MAS) đã thiết lập hệ thống cấp phép cho các nhà cung cấp dịch vụ token thanh toán kỹ thuật số (DPT), với tư cách là một nền kinh tế trung tâm phụ thuộc nhiều vào dòng vốn quốc tế và sự tin tưởng vào hệ thống, việc không tham gia CARF có nghĩa là tụt lại trong làn sóng minh bạch thuế toàn cầu. Ngược lại, việc gia nhập và nhanh chóng thúc đẩy việc thực hiện CARF sẽ mang lại lợi thế tiên phong cho Singapore, nơi có lợi thế cạnh tranh cốt lõi là quy tắc rõ ràng và hệ thống đáng tin cậy.
Trong toàn bộ thời gian tham gia, hành động của Singapore rõ ràng và nhất quán:
2 Tiêu chuẩn xác định CARF của Singapore
2.1 Xác định chủ thể báo cáo (Reporting SGCASP)
Trước khi tiến hành báo cáo thông tin, cần xác định xem chủ thể có thuộc về nhà cung cấp dịch vụ tài sản kỹ thuật số báo cáo tại Singapore (Reporting Singaporean Crypto-Asset Service Provider, Reporting SGCASP) hay không.
Việc xác định này được chia thành hai bước. Bước đầu tiên là xác định xem chủ thể có thực hiện giao dịch trao đổi tài sản kỹ thuật số (Exchange Transactions) cho khách hàng hoặc đại diện cho khách hàng dưới hình thức kinh doanh hay không, điều này được xác định dựa trên bản chất kinh doanh chứ không chỉ dựa vào giấy phép.
Nếu đáp ứng các tiêu chuẩn trên, chủ thể sẽ trở thành nhà cung cấp dịch vụ tài sản kỹ thuật số báo cáo (Reporting Crypto-Asset Service Provider, RCASP), trên cơ sở đó, cần thảo luận thêm xem chủ thể có thuộc về những người có nghĩa vụ báo cáo CARF tại Singapore hay không. Do đó, bước thứ hai là xác định xem chủ thể có điểm kết nối hợp pháp với Singapore hay không, từ đó hình thành Reporting SGCASP, các điểm kết nối bao gồm:
(1) Cá nhân hoặc thực thể cư trú tại Singapore vì mục đích thuế;
(2) Thực thể được thành lập hoặc đăng ký theo luật Singapore;
(3) Quản lý tại Singapore (tức là ban lãnh đạo thường đưa ra quyết định tại Singapore);
(4) Có địa điểm kinh doanh thường xuyên tại Singapore;
(5) Hoạt động thông qua chi nhánh tại Singapore.
Về quy tắc miễn trừ báo cáo trùng lặp. Nếu một RCASP có nhiều điểm kết nối với nhiều khu vực CARF và có tiêu chuẩn liên kết cao hơn tại một khu vực hợp tác khác (chẳng hạn như là cư dân thuế của khu vực đó), và đã thông báo cho IRAS xác nhận rằng họ đã hoàn thành yêu cầu CARF theo quy định của khu vực đó, thì không cần phải báo cáo và thực hiện thẩm định lại tại Singapore.
IRAS đã ra mắt công cụ tự đánh giá RCASP, các chủ thể liên quan có thể điền vào bảng hỏi cấu trúc để hiểu sơ bộ xem họ có thuộc phạm vi RCASP hay không, và có nghĩa vụ CARF tại Singapore hay không.
2.2 Người dùng cần báo cáo (Reportable User)
Người dùng cần báo cáo cần được xác định dựa trên tình trạng cư trú thuế và bản chất của chủ thể.
(1) Đối với người dùng cá nhân, chủ yếu xác định khu vực pháp lý cư trú thuế của họ dựa trên thông tin tự xác nhận và đánh giá xem họ có thuộc về những người cần báo cáo hay không.
(2) Đối với người dùng thực thể, ngoài việc xác định xem thực thể có thuộc về người dùng cần báo cáo hay không, còn cần xác nhận thêm phân loại thực thể của họ. Nếu thực thể đó không thuộc về những người bị loại trừ và không phải là thực thể hoạt động, Reporting SGCASP còn cần xác định người kiểm soát của thực thể đó và đánh giá xem người kiểm soát liên quan có thuộc về những người cần báo cáo hay không.
2.3 Nghĩa vụ cốt lõi
Các nghĩa vụ cốt lõi mà Reporting SGCASP cần thực hiện như sau:
(1) Đăng ký với IRAS: Các nhà cung cấp dịch vụ tài sản kỹ thuật số báo cáo tại Singapore đã rơi vào phạm vi quản lý vào năm 2027, phải hoàn thành đăng ký với IRAS trước ngày 31 tháng 3 năm 2028. Các nhà cung cấp dịch vụ mới tham gia vào phạm vi sau năm 2027 thường phải hoàn thành đăng ký trước ngày 31 tháng 3 của năm tiếp theo sau năm lịch mà họ trở thành nhà cung cấp dịch vụ báo cáo.
(2) Thẩm định và tự xác nhận: Các nhà cung cấp dịch vụ báo cáo phải thu thập và xác minh chứng nhận thuế tự xác nhận hợp lệ khi mở tài khoản cho người dùng mới. Đối với những người dùng hiện có tính đến ngày 31 tháng 12 năm 2026, phải hoàn thành việc thu thập và xác minh chứng nhận tự xác nhận hợp lệ trước ngày 31 tháng 12 năm 2027. Đối với những người dùng hiện có tính đến ngày 31 tháng 12 năm 2027 mà vẫn chưa thu thập và xác nhận chứng nhận tự xác nhận hợp lệ, các nhà cung cấp dịch vụ báo cáo không được thực hiện các giao dịch liên quan cho họ từ ngày 1 tháng 1 năm 2028, cho đến khi hoàn thành chứng nhận tự xác nhận và xác nhận tính hợp lý.
(3) Báo cáo hàng năm: Biểu mẫu báo cáo CARF phải được nộp trước ngày 31 tháng 5 hàng năm. Năm báo cáo đầu tiên là năm 2027, với hạn chót là ngày 31 tháng 5 năm 2028. Các nhà cung cấp dịch vụ không có giao dịch có thể báo cáo thường vẫn phải nộp biểu mẫu báo cáo không có giao dịch.
Thông tin cần báo cáo bao gồm hai loại: một là thông tin danh tính của người dùng cần báo cáo và một số người kiểm soát thực thể, bao gồm tên hoặc tên thực thể, địa chỉ, ngày sinh (cá nhân), khu vực cư trú thuế và số nhận dạng thuế (TIN); hai là thông tin giao dịch được tổng hợp theo loại tài sản kỹ thuật số liên quan, bao gồm số tiền, số lượng và số giao dịch liên quan đến việc mua và bán tài sản kỹ thuật số bằng tiền pháp định, giá trị công bằng, số lượng và số giao dịch liên quan đến giao dịch trao đổi tài sản kỹ thuật số, giao dịch thanh toán bán lẻ có thể báo cáo, cũng như thông tin liên quan đến việc chuyển vào và chuyển ra. Các giao dịch mua hàng hóa hoặc dịch vụ bằng tài sản kỹ thuật số có giá trị trên 50,000 USD thuộc về giao dịch thanh toán bán lẻ có thể báo cáo.
Đối với tài sản chuyển đến ví bên ngoài mà không thể xác định mối liên hệ với nhà cung cấp dịch vụ tài sản ảo (VASP) hoặc tổ chức tài chính, cần tổng hợp báo cáo giá trị công bằng tổng cộng và tổng số lượng. Địa chỉ ví không cần nộp cùng với báo cáo hàng năm nhưng cần được lưu giữ để tham khảo.
(4) Lưu giữ hồ sơ: Thông tin nhận dạng người dùng và tài liệu quan hệ kinh doanh thường được lưu giữ trong năm năm sau khi kết thúc quan hệ kinh doanh; tài liệu giao dịch và một số hồ sơ thẩm định được lưu giữ trong năm năm kể từ năm báo cáo tương ứng; hồ sơ liên quan đến địa chỉ ví bên ngoài cũng cần được lưu giữ ít nhất năm năm.
Reporting SGCASP có thể ủy quyền cho bên thứ ba hỗ trợ hoàn thành công việc tuân thủ CARF (như thu thập dữ liệu, tạo và nộp tệp XML), nhưng trách nhiệm báo cáo cuối cùng vẫn thuộc về chính họ, bao gồm đảm bảo tính chính xác, đầy đủ và kịp thời của dữ liệu.
3 So sánh giữa Hong Kong và Singapore: Mục tiêu trao đổi năm 2028, nhưng quy tắc không đồng bộ
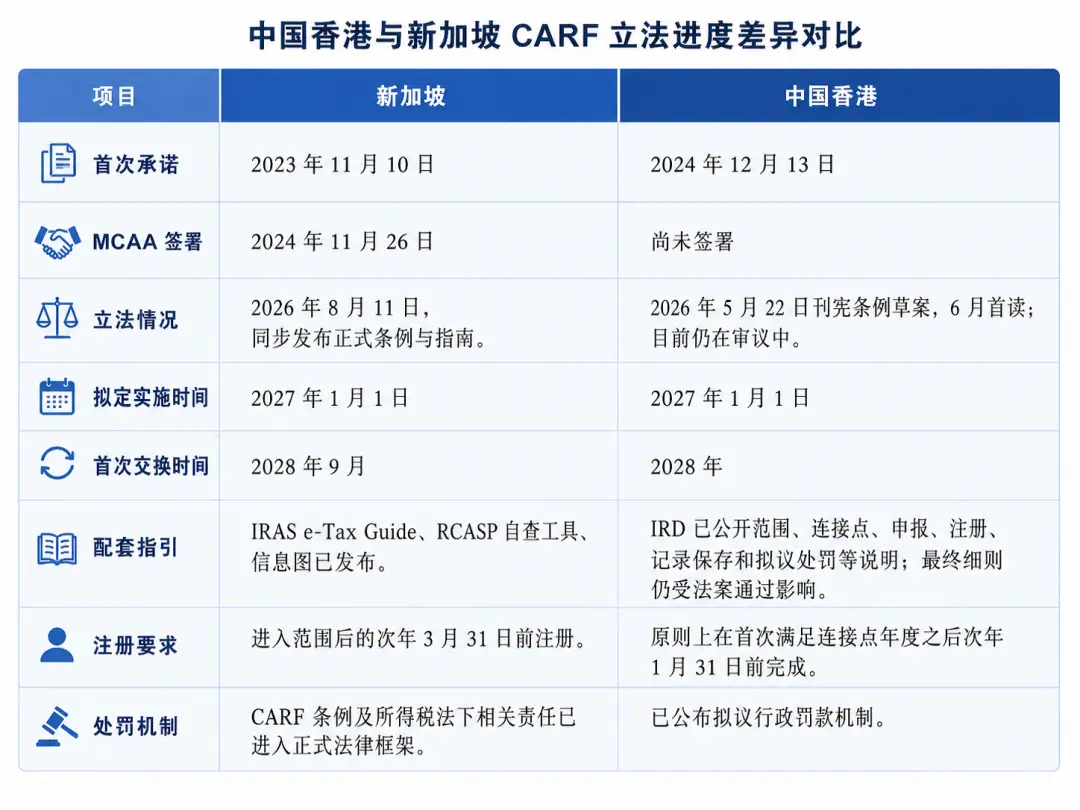
Singapore và Hồng Kông đều là những trung tâm tài chính và kinh doanh tài sản kỹ thuật số quan trọng ở châu Á, cả hai đều dự kiến sẽ bắt đầu trao đổi thông tin CARF lần đầu tiên vào năm 2028, nhưng tiến độ và mức độ xác định của quy tắc ở hai nơi không giống nhau.
3.1 Sự khác biệt trong tiến độ lập pháp
Xét về thời gian thực hiện CARF, tiến độ tổng thể của Singapore và Hồng Kông khá gần nhau, cả hai đều dự kiến sẽ bắt đầu trao đổi thông tin lần đầu tiên vào năm 2028. Tuy nhiên, hai nơi có nhịp độ khác nhau trong việc lập pháp trong nước, hướng dẫn thực hiện và cơ chế thực thi đi kèm.
3.2 Sự khác biệt trong chuẩn bị thực hiện và lựa chọn doanh nghiệp
Khi các doanh nghiệp và vốn lựa chọn trung tâm tài chính, họ thường chú ý đến mức thuế, môi trường quản lý và khả năng kết nối thị trường. Hồng Kông có lợi thế từ thị trường đại lục, có hệ thống luật pháp thông thường và mức thuế thấp; Singapore nổi bật với sự ổn định chính trị, tính minh bạch của pháp luật và vị trí trung tâm khu vực. Mức thuế, độ sâu của thị trường vốn, ngưỡng cấp phép, nguồn nhân lực và môi trường quản lý luôn là những yếu tố quan trọng trong sức cạnh tranh của trung tâm tài chính.
Khi CARF được thực hiện, tính xác định tuân thủ và tính minh bạch của hệ thống càng trở nên quan trọng hơn. Đối với các nền tảng tài sản kỹ thuật số xuyên biên giới, việc quy tắc có kịp thời rõ ràng hay không, lộ trình thực hiện có rõ ràng hay không, sẽ ảnh hưởng trực tiếp đến việc thẩm định khách hàng, cải tạo hệ thống, quản lý dữ liệu và sắp xếp báo cáo có thể được lập kế hoạch trước. Quy tắc càng được định hình sớm, doanh nghiệp càng có thể điều chỉnh quy trình kinh doanh và cấu trúc công nghệ kịp thời, giảm thiểu chi phí và rủi ro thực thi phát sinh từ việc điều chỉnh lại nhiều lần.
Singapore thúc đẩy CARF, tiếp tục chính sách tham gia lâu dài vào hợp tác minh bạch thuế quốc tế và duy trì sự nhất quán với các tiêu chuẩn toàn cầu. IRAS nhấn mạnh rằng các tiêu chuẩn thuế quốc tế chỉ có thể duy trì môi trường cạnh tranh công bằng khi được thực hiện nhất quán và hiệu quả ở các khu vực pháp lý khác nhau, đồng thời củng cố nền tảng niềm tin của trung tâm tài chính quốc tế. Singapore đã dành thời gian chuẩn bị tương đối đầy đủ cho các nhà cung cấp dịch vụ báo cáo, để cải tạo hệ thống và quy trình, đồng thời hoàn thiện lập pháp trong nước và cơ sở hạ tầng CNTT, tham khảo kinh nghiệm thực hiện của các khu vực pháp lý đi trước, nâng cao tính ổn định và khả năng thực thi của quy tắc CARF.
Hồng Kông thúc đẩy CARF cần kết hợp với vị trí kép của mình là trung tâm tài chính quốc tế và cửa sổ quan trọng cho sự mở cửa tài chính của Trung Quốc. Một mặt, Hồng Kông cần tiếp tục kết nối với các tiêu chuẩn minh bạch thuế quốc tế, đáp ứng yêu cầu của các tổ chức tài chính xuyên biên giới và các bên tham gia thị trường về tính nhất quán và khả năng dự đoán của quy tắc; mặt khác, thiết kế hệ thống của họ cũng cần xem xét đầy đủ các chính sách quản lý tài sản kỹ thuật số hiện hành của đại lục và mối liên hệ tài chính giữa hai nơi. Trong bối cảnh Trung Quốc đại lục hiện chưa cam kết thực hiện CARF, việc thực hiện CARF của Hồng Kông càng nhấn mạnh sự phối hợp giữa việc kết nối quy tắc quốc tế, mở cửa thị trường và môi trường Hệ thống thực tế địa phương.
4 Ảnh hưởng của việc thực hiện CARF đến các ngành trụ cột của Singapore
So sánh giữa Hồng Kông và Singapore cho thấy sự khác biệt trong tính chắc chắn của chính sách ở các khu vực khác nhau, nhưng đối với các doanh nghiệp tiền điện tử đã hoạt động tại Singapore, vấn đề trực tiếp hơn là những quy định này sẽ ảnh hưởng đến những hoạt động và quy trình nào. Mức độ ảnh hưởng của các mô hình kinh doanh khác nhau đối với CARF không giống nhau, điểm quan trọng là chủ thể có thực sự cung cấp hoặc thúc đẩy giao dịch tài sản tiền điện tử liên quan hay không, và liệu các hoạt động liên quan có áp dụng phiên bản sửa đổi của CARF hay CRS hay không.
4.1 Nhà cung cấp dịch vụ giao dịch và thanh toán: CARF yêu cầu tham gia vào hoạt động hàng ngày
Sàn giao dịch và các tổ chức thanh toán là những chủ thể kinh doanh trực tiếp bị ảnh hưởng bởi CARF. Bản chất của hoạt động kinh doanh là cơ sở để xác định liệu có cấu thành RCASP hay không, chỉ cần dưới hình thức kinh doanh thúc đẩy giao dịch đổi tiền điện tử cho khách hàng hoặc đại diện cho khách hàng, thì có khả năng rơi vào phạm vi báo cáo của CARF.
Các yêu cầu tuân thủ mà sàn giao dịch tiền điện tử phải đối mặt sẽ đi vào hoạt động hàng ngày. Khi người dùng mới mở tài khoản, nền tảng cần thu thập và xác minh chứng nhận thuế tự xác nhận hợp lệ, bao gồm khu vực cư trú thuế, mã số người nộp thuế (TIN) và các thông tin khác; đối với người dùng thực thể đủ điều kiện, còn cần xác định thêm liệu có cần nhận diện người kiểm soát của họ hay không. Khối lượng công việc lớn hơn có thể đến từ khách hàng hiện có. Đến ngày 31 tháng 12 năm 2026, những người dùng đã tồn tại cần hoàn thành chứng nhận tự xác nhận và xác minh tính hợp lý trước ngày 31 tháng 12 năm 2027. Đối với những người dùng hiện có chưa hoàn thành chứng nhận hợp lệ vào thời điểm đó, từ ngày 1 tháng 1 năm 2028, nền tảng về nguyên tắc không được tiếp tục thúc đẩy giao dịch tài sản tiền điện tử liên quan cho họ cho đến khi yêu cầu chứng nhận được đáp ứng. Do đó, nền tảng cần điều chỉnh các trường mở tài khoản và quy tắc phía sau, dọn dẹp tài khoản hiện có, nhận diện các khoảng trống thông tin, và thiết lập cơ chế nhắc nhở chứng nhận, xử lý bất thường và hạn chế giao dịch, điều này là một công việc khá khó khăn đối với các nền tảng lớn có nhiều tài khoản hiện có.
Việc cải tạo dữ liệu giao dịch có thể phức tạp hơn. CARF yêu cầu RCASP tổng hợp thông tin giao dịch khác nhau theo loại tài sản tiền điện tử liên quan, bao gồm giao dịch mua bán tiền pháp định, trao đổi tiền điện tử và chuyển nhượng cụ thể. Đối với tài sản chuyển sang một số ví bên ngoài, cần tổng hợp riêng. Điều này yêu cầu sàn giao dịch chuyển đổi dữ liệu ban đầu được sử dụng để khớp lệnh, thanh toán và kiểm soát rủi ro thành dữ liệu thuế phù hợp với tiêu chuẩn CARF, và thiết lập mối quan hệ tương ứng ổn định giữa danh tính người dùng, loại tài sản và hồ sơ giao dịch.
Việc các tổ chức thanh toán tiền điện tử, chuyển tiền và thanh toán thương mại có nằm trong phạm vi CARF hay không không thể chỉ dựa vào tên gọi của hoạt động, điểm quan trọng vẫn là xác định liệu các tổ chức này có thúc đẩy giao dịch đổi tiền điện tử liên quan cho khách hàng hoặc đại diện cho khách hàng hay không. Những nhà cung cấp chỉ cung cấp giao diện kỹ thuật, không tham gia vào dịch vụ trao đổi giữa tài sản tiền điện tử và tiền pháp định hoặc giữa các tài sản tiền điện tử khác, chưa chắc đã cấu thành RCASP. Nếu trong quy trình kinh doanh của họ thực sự đảm nhận chức năng trao đổi hoặc khớp lệnh, thì có thể rơi vào phạm vi báo cáo của CARF.
Cần lưu ý rằng, khung CARF đã đặt ra ngưỡng 50.000 USD cho báo cáo giao dịch thanh toán bán lẻ. Tuy nhiên, ngưỡng này áp dụng cho các giao dịch thanh toán hàng hóa hoặc dịch vụ bằng tài sản tiền điện tử liên quan có giá trị vượt quá số tiền đó, không phải tất cả các chuyển khoản trên chuỗi vượt quá 50.000 USD đều thuộc phạm vi báo cáo.
Các quy tắc CARF đặc biệt quan trọng đối với các nhà cung cấp dịch vụ xử lý mua sắm doanh nghiệp, thanh toán thương mại xuyên biên giới hoặc thanh toán thương mại lớn. Các nhà cung cấp cần phải liên kết danh tính cư trú thuế của khách hàng, chức năng trao đổi và mục đích thanh toán để xác định giao dịch nào cần đưa vào báo cáo hàng năm.
4.2 Quỹ tiền điện tử: không bị ảnh hưởng trực tiếp bởi CARF, nhưng đối mặt với áp lực CRS 2.0
Quỹ tiền điện tử thường không cấu thành RCASP. Việc quỹ thực hiện mua bán là để quản lý danh mục đầu tư của chính mình, không phải để cung cấp dịch vụ đổi tiền điện tử trực tiếp cho nhà đầu tư quỹ, nhưng có thể nằm trong phạm vi báo cáo của phiên bản sửa đổi CRS.
Singapore trong khi thúc đẩy CARF cũng đồng thời thực hiện phiên bản sửa đổi CRS, cả hai cùng tạo thành một mạng lưới minh bạch cho tài sản tiền điện tử. CARF bao phủ các giao dịch thực hiện trực tiếp tại các nhà cung cấp dịch vụ tiền điện tử, trong khi CRS 2.0 bao phủ các khoản nắm giữ tiền điện tử thông qua các tổ chức tài chính. Các tổ chức vừa hoạt động trong lĩnh vực tài chính truyền thống vừa trong lĩnh vực tiền điện tử cần chú ý đến tiêu chuẩn thẩm định, phạm vi báo cáo và thời gian biểu của hai khung này, điều này tạo ra áp lực kép cho các nhà quản lý quỹ ở cấp độ hoạt động.
4.3 Văn phòng gia đình
Singapore đã hỗ trợ phát triển quản lý quỹ và quản lý tài sản gia đình thông qua các chế độ khuyến khích thuế quỹ như 13O, 13U trong thời gian dài. Trong những năm gần đây, MAS cũng liên tục hoàn thiện các yêu cầu về thực chất kinh tế, quản trị và chống rửa tiền liên quan đến văn phòng gia đình đơn lẻ, thúc đẩy hoạt động của văn phòng gia đình trong một khung quản lý rõ ràng hơn.
Việc thực hiện CARF không thay đổi các điều kiện áp dụng miễn thuế theo 13O hoặc 13U, nhưng sẽ tăng cường các yêu cầu tuân thủ liên quan đến nhận diện khách hàng, xác nhận danh tính cư trú thuế và báo cáo thông tin đối với các quỹ gia đình, văn phòng gia đình và các phương tiện nắm giữ liên quan có giao dịch tài sản tiền điện tử. Đồng thời, các quỹ gia đình và các chủ thể nắm giữ cơ sở của chúng cũng có thể liên quan đến vấn đề phân loại tổ chức tài chính theo phiên bản sửa đổi CRS. Một số thực thể được quản lý bởi các tổ chức quản lý chuyên nghiệp, chủ yếu tham gia vào các hoạt động đầu tư tài sản tài chính có thể được xác định là chủ thể đầu tư và phải chịu trách nhiệm về đăng ký, thẩm định và nghĩa vụ báo cáo theo CRS.
Kết luận
Singapore đã đưa CARF từ cam kết quốc tế vào giai đoạn thực thi cụ thể và dần hình thành khung thực hiện bao gồm nhận diện chủ thể, thẩm định khách hàng, thu thập dữ liệu và báo cáo hàng năm. Khi các yêu cầu liên quan có hiệu lực, ảnh hưởng của CARF đối với các chủ thể thị trường cũng sẽ dần đi vào hoạt động hàng ngày và quy trình hệ thống.
Đối với các tổ chức liên quan, điều quan trọng hiện tại là nhanh chóng xác định xem mình có nằm trong phạm vi báo cáo hay không, và tiếp tục phân loại thực thể, nhận diện khách hàng, xác định người kiểm soát, thu thập dữ liệu giao dịch và ranh giới áp dụng giữa CARF và phiên bản sửa đổi CRS. Đối với các nền tảng có quy mô khách hàng lớn, mô hình kinh doanh phức tạp hoặc liên quan đến nhiều loại sản phẩm tài chính, mức độ chuẩn bị trước sẽ ảnh hưởng trực tiếp đến chi phí thực hiện và hiệu quả tuân thủ sau này.
Thực tiễn của Singapore cũng cung cấp một mẫu quan trọng để quan sát sự triển khai của CARF tại thị trường tài chính châu Á. Khi ngày càng nhiều khu vực pháp lý bước vào giai đoạn thực thi, điều đáng chú ý trong tương lai là cách mà các thị trường khác nhau sẽ tích hợp CARF vào hệ thống quản lý địa phương, và sự khác biệt trong quy tắc hình thành từ đó sẽ ảnh hưởng như thế nào đến hoạt động của doanh nghiệp, tuân thủ xuyên biên giới và bố trí kinh doanh khu vực.