
Thị trường chứng khoán Mỹ có đang làm suy yếu chu kỳ của thị trường tiền điện tử không?
Tác giả: Zhou, ChainCatcher
Vào ngày 15 tháng 10, nền tảng cổ phiếu được mã hóa OKXICE, liên doanh giữa OKX và ICE, đã phát hành thông báo rằng trong số 63 cổ phiếu Mỹ dự kiến sẽ được niêm yết, chín công ty niêm yết như Verizon, Broadcom, UnitedHealth đã phản đối theo quy định mới của SEC, và các cổ phiếu liên quan sẽ không thể giao dịch trên nền tảng này.
Trong khi đó, Nasdaq cũng cho biết sẽ không cho phép cổ phiếu của mình được mã hóa trong khuôn khổ này.
Đây là lần đầu tiên các công ty niêm yết tập thể thực hiện quyền phủ quyết kể từ khi SEC đưa ra miễn trừ đổi mới vào tháng 9. Mã hóa có ý nghĩa gì đối với thị trường cổ phiếu Mỹ và thị trường tiền điện tử?
I. Chi phí của việc mã hóa cổ phiếu Mỹ bắt đầu lộ diện
Theo miễn trừ đổi mới được SEC công bố vào ngày 17 tháng 9, các sàn giao dịch chứng khoán mã hóa trên chuỗi không cần đăng ký là sàn giao dịch để có thể giao dịch cổ phiếu Mỹ đã phát hành. Việc mã hóa của bên thứ ba không cần phải có sự đồng ý trước của công ty niêm yết, nhưng phải thông báo bằng văn bản trước, và nếu công ty niêm yết phản đối trong vòng 30 ngày, cổ phiếu đó sẽ không thể giao dịch tại sàn này.
OKXICE là sàn đầu tiên phát hành thông báo khai trương dựa trên quy tắc này. Theo thông báo của họ, nền tảng được triển khai trên X Layer, sử dụng bể thanh khoản Uniswap v4 có kiểm soát truy cập, cổ phiếu được ghép với các stablecoin như USDC, USDG, USDT, giao dịch 24/7. Giá trong bể chỉ được xác định bởi tỷ lệ số lượng của hai loại tài sản, không sử dụng oracle, và không có cơ chế ngắt mạch ngoại trừ khi ngừng giao dịch. Thông báo cũng thừa nhận rằng giá mã thông báo có thể lệch khỏi cổ phiếu cơ sở, đặc biệt là ngoài giờ giao dịch thông thường.
Đối với các công ty niêm yết, điều này có nghĩa là cổ phiếu của họ sẽ bước vào một thị trường mà họ không thể kiểm soát giá cả. Trong số chín công ty phản đối, CoreWeave, AppLovin, Applied Digital đều là cổ phiếu phổ biến trong lĩnh vực AI và nhà đầu tư nhỏ lẻ, cũng là những mục tiêu mà các nhà giao dịch tiền điện tử muốn giao dịch nhất.
Lý do mà Nasdaq đưa ra thì thẳng thắn hơn, họ không muốn cổ phiếu của mình giao dịch tại một nơi không thể hiển thị giá tốt nhất theo thời gian thực và không báo cáo giao dịch cho hệ thống tổng hợp thị trường. Đáng chú ý là Nasdaq là đối thủ cạnh tranh của ICE, công ty mẹ của NYSE, và đã được SEC phê duyệt để giao dịch cổ phiếu dưới dạng mã hóa vào tháng 3 năm nay.
Quan điểm của thị trường cho rằng, nút thắt của RWA nằm ở quyền hạn, tức là ai có quyền biến quyền lợi kinh tế của một cổ phiếu thành mã thông báo trên chuỗi. Sự phản đối của chín công ty này chính là tranh giành quyền lợi đó.
Vào cuối tuần trước, thị trường đã xảy ra một cú sập chớp nhoáng. Vào khoảng 5 giờ 22 phút sáng ngày 18 tháng 10 theo giờ Bắc Kinh, trong thời gian thị trường chứng khoán Mỹ đóng cửa, hợp đồng vĩnh viễn của cổ phiếu AI trên nền tảng tiền điện tử đột ngột giảm mạnh.
Giám đốc điều hành Tread.fi, DYJ, cho biết cú sập chớp nhoáng này bắt đầu từ Binance, hợp đồng SNDK đã xuất hiện các lệnh bán lớn, giao dịch khoảng 407.000 USD ngay lập tức, và sau đó là khoảng 1.030.000 USD. Chưa đầy một giây sau, trên Hyperliquid xuất hiện các lệnh quét, khoảng 10 địa chỉ đã tập trung bán SNDK, MU, SOXL và sáu hợp đồng khác trong 1.8 giây, tất cả đều là mở vị thế bán mới. Khoảng sáu phút sau, khối lượng giao dịch hợp đồng MU trên Hyperliquid tăng vọt lên khoảng 10 triệu USD mỗi phút, DYJ cho rằng giai đoạn này là do thanh lý chuỗi.
Hợp đồng MU trên Binance đã có lúc giảm xuống 818.57 USD, giảm khoảng 6% so với trước khi sập, sau đó trong vòng một giờ đã phục hồi phần lớn mức giảm.
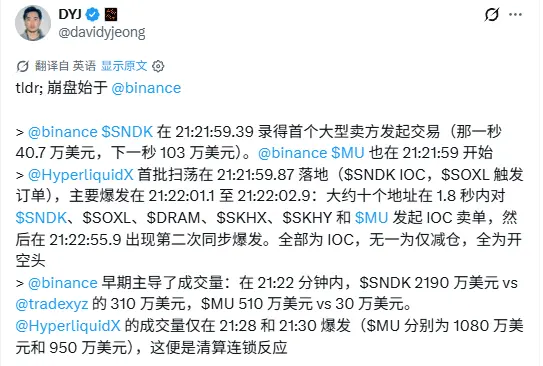
Tài khoản của những người nắm giữ cổ phiếu thực sự không bị ảnh hưởng vào cuối tuần, những người bị thanh lý là những người giao dịch hợp đồng này bằng đòn bẩy. Mặc dù giá đã phục hồi, nhưng vị thế của họ cũng đã thoát ra.
Cuối tuần vốn dĩ là thời điểm yếu nhất cho việc mã hóa cổ phiếu Mỹ. Theo Decentralisedco, dữ liệu so sánh 30 cuối tuần từ tháng 3 cho thấy khi mở cửa vào thứ Hai mà có khoảng cách trên 1%, tỷ lệ chính xác của việc dự đoán hướng đi của hợp đồng vĩnh viễn là 69%, nhưng đến tối Chủ Nhật theo giờ New York, chỉ phản ánh khoảng một phần tư mức độ khoảng cách.
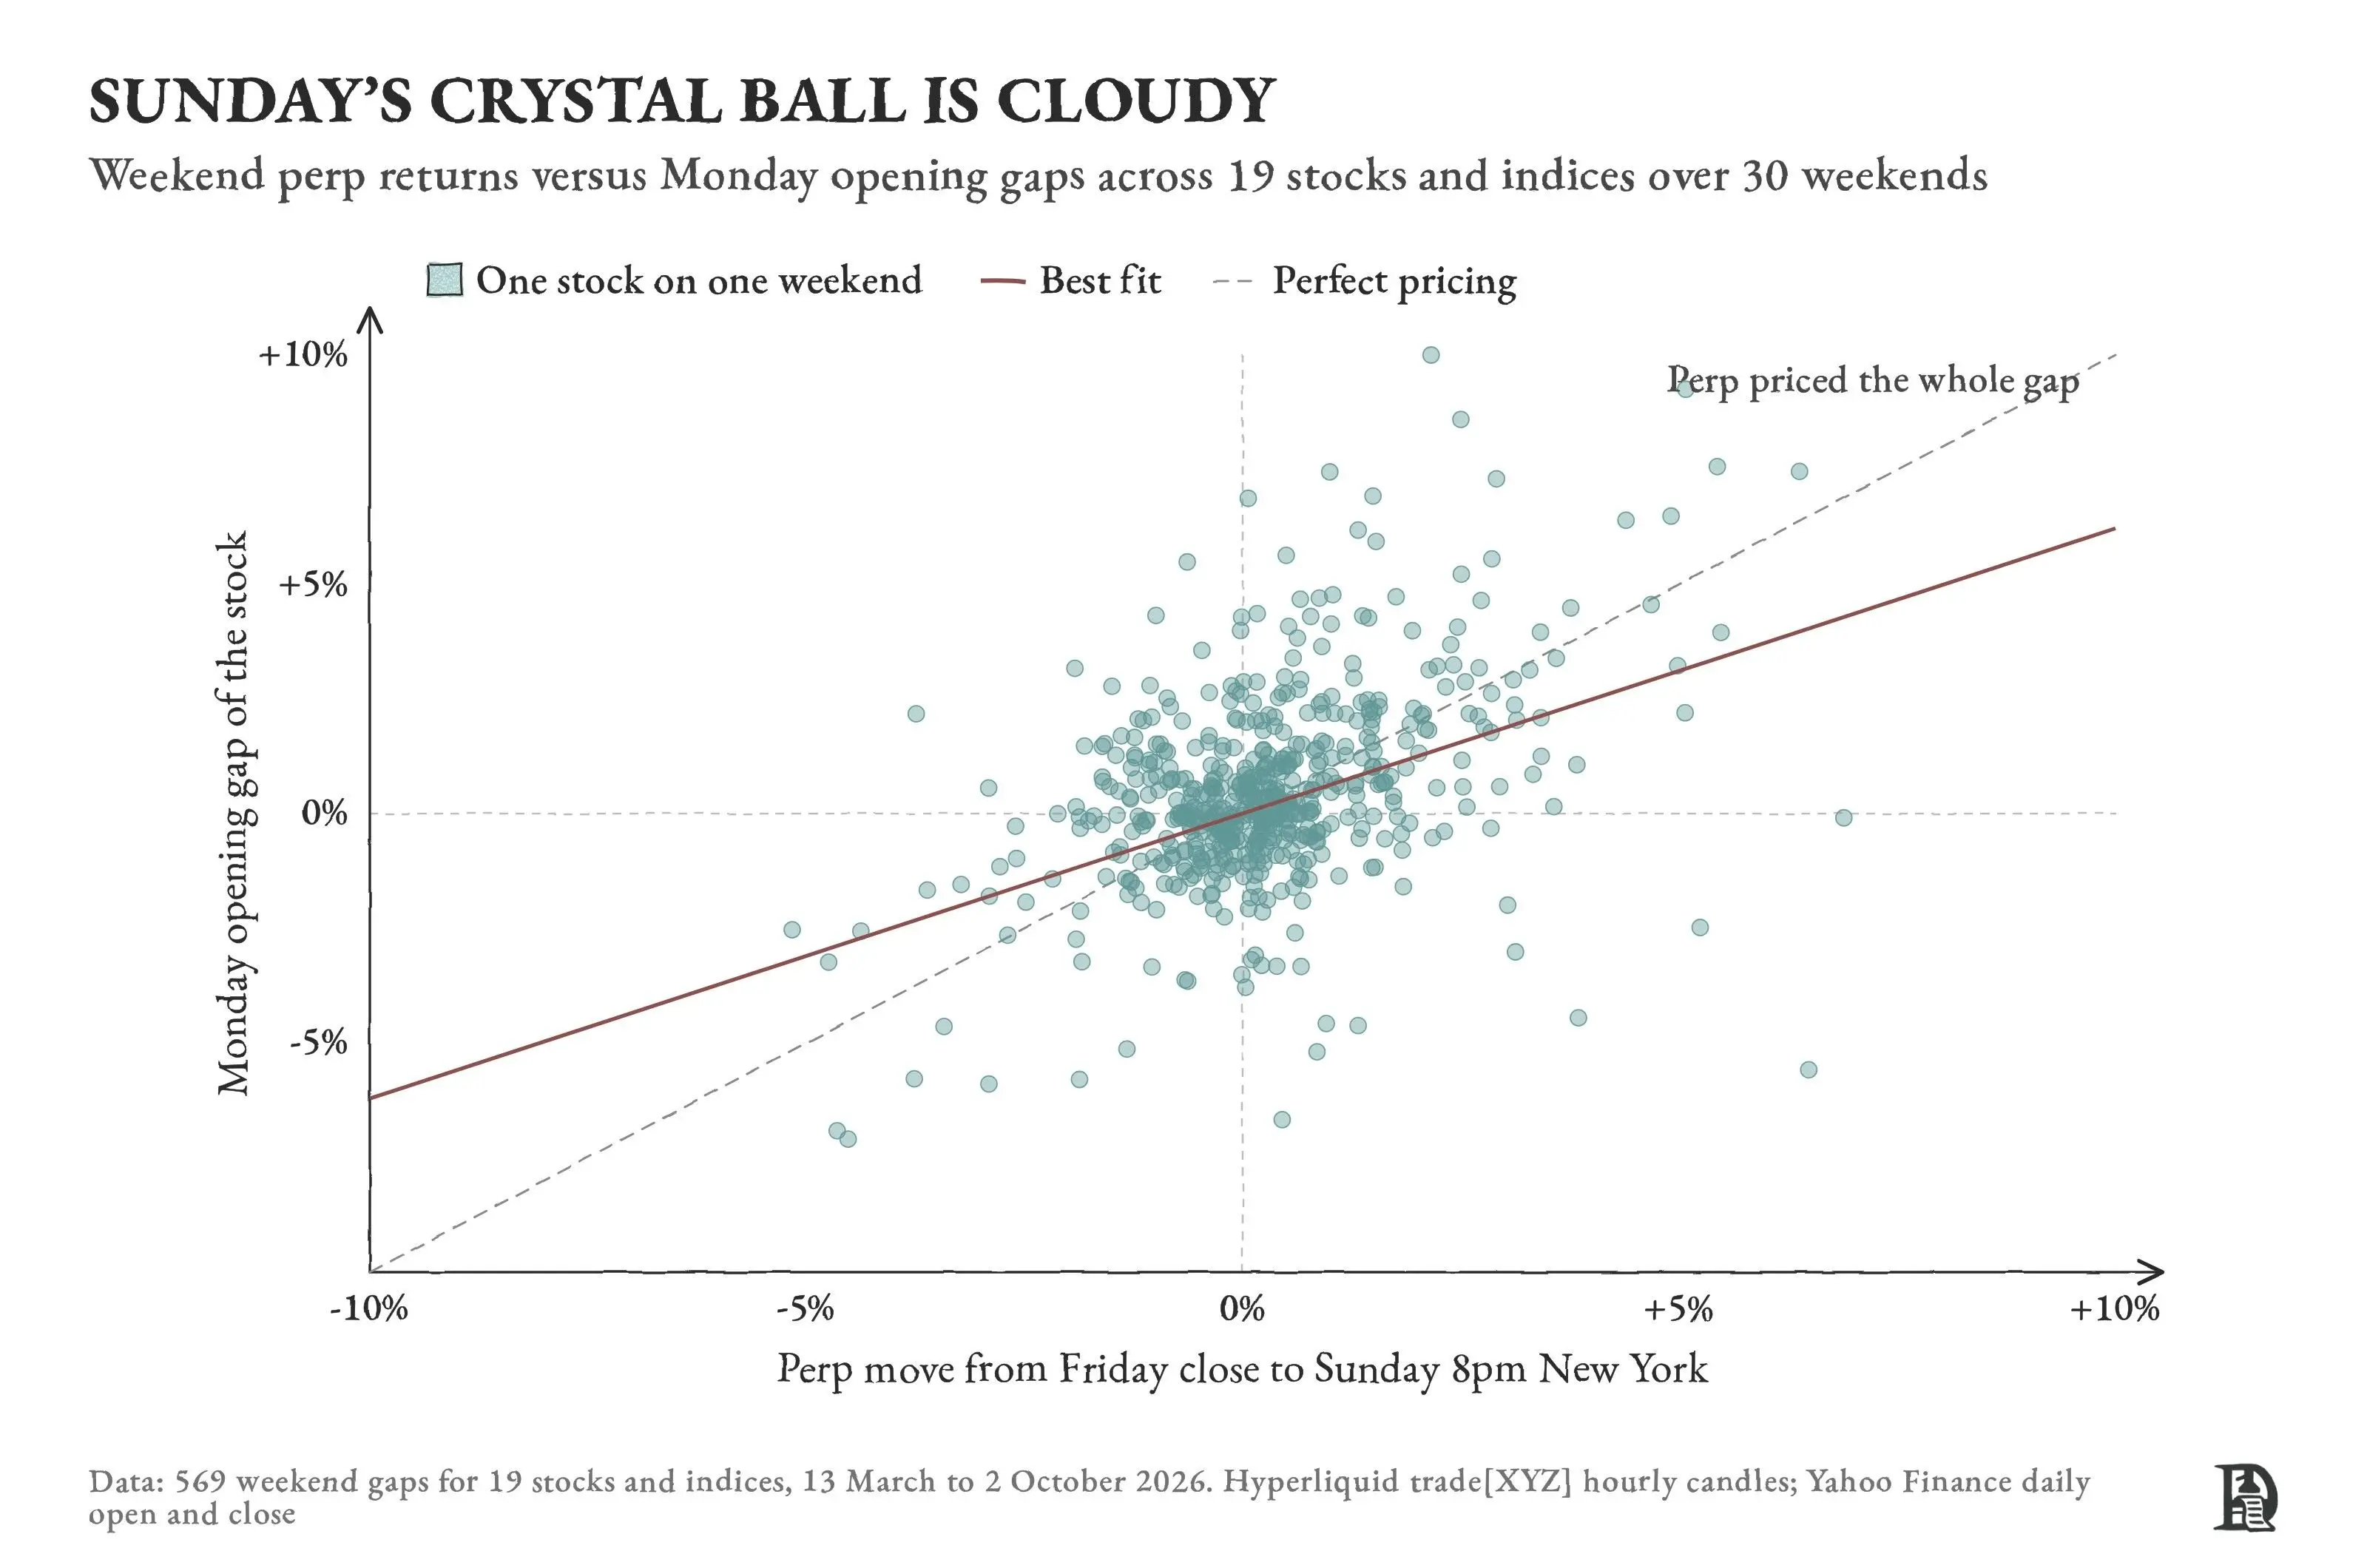
Khối lượng giao dịch mỏng, định giá không chính xác, cơ chế đòn bẩy và thanh lý lại làm tăng cú sốc. IMF trong báo cáo "Tình hình Tài chính Toàn cầu" tháng 10 đã chỉ ra rằng độ biến động của cổ phiếu mã hóa khoảng 1.5 lần so với cổ phiếu tương ứng. Cố vấn tài chính của IMF, Tobias Adrian, cho rằng những khâu không hiệu quả mà mã hóa cố gắng loại bỏ thực sự đóng vai trò như một bộ giảm chấn trong thị trường truyền thống. Việc nghỉ giao dịch vào cuối tuần chính là một dạng đệm như vậy.
II. Thị trường cổ phiếu Mỹ đang làm suy yếu chu kỳ của thị trường tiền điện tử?
Trong hơn mười năm qua, giá Bitcoin chủ yếu theo chu kỳ bốn năm hình thành từ việc giảm một nửa. Trong các thị trường gấu trước đây, mức giảm của Bitcoin từ đỉnh lên tới từ 77% đến 93%.
Chi phí của thị trường gấu không chỉ thể hiện qua giá cả, mà còn là dòng vốn lớn rút ra khỏi thị trường, ngành thường phải chờ đến chu kỳ thị trường bò tiếp theo mới có thể tập hợp lại vốn và sự quan tâm.
Nhịp điệu của chu kỳ này không thay đổi, Bitcoin dự kiến sẽ đạt đỉnh vào tháng 10 năm 2025 ở mức khoảng 126.000 USD, cách khoảng 540 ngày so với việc giảm một nửa vào tháng 4 năm 2024, phù hợp với quy luật lịch sử. Tuy nhiên, biên độ dao động đã giảm rõ rệt, vào ngày 5 tháng 6 năm nay, Bitcoin đã giảm xuống mức thấp khoảng 59.100 USD, giảm khoảng 53%, sau đó dần phục hồi, gần đây quay trở lại khoảng 85.000 USD.
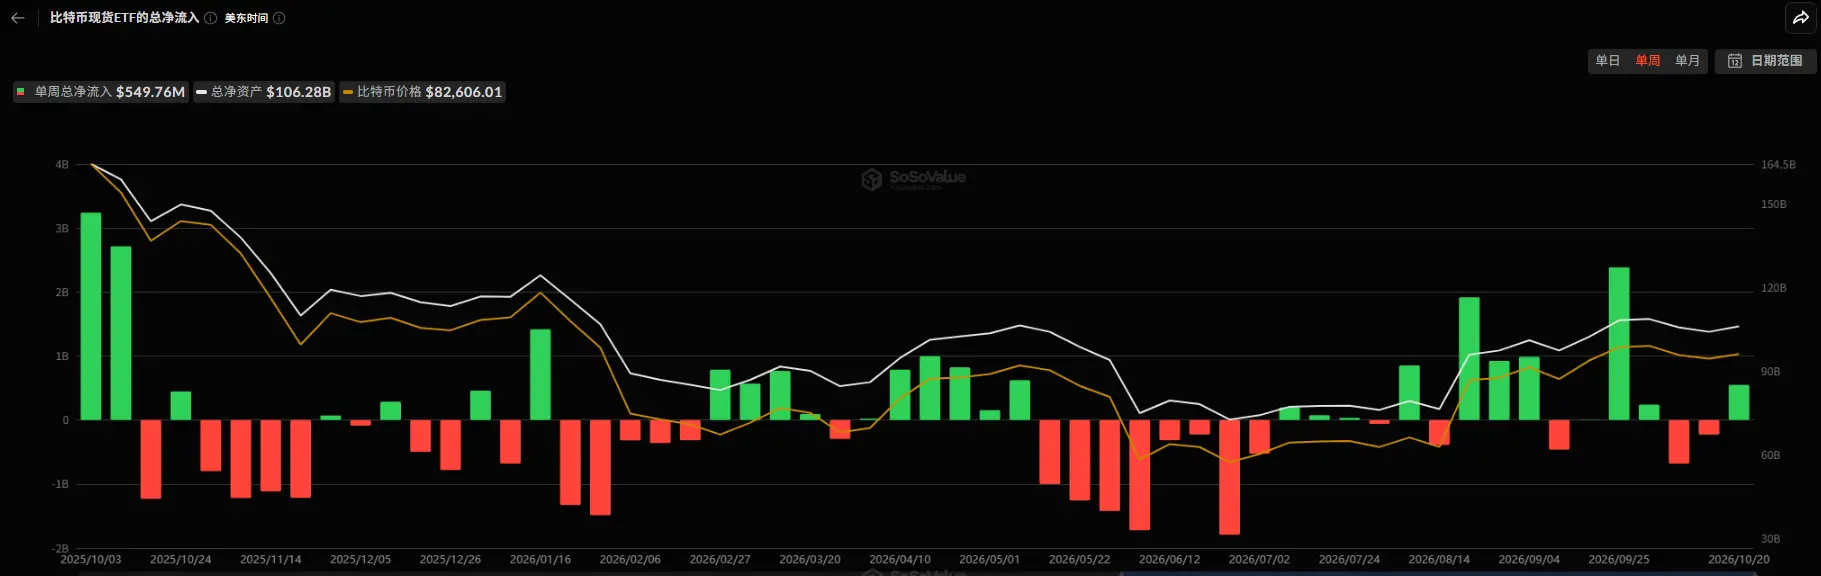
Mức giảm trở nên nhẹ hơn, trước tiên cần xem ai đang hỗ trợ giá. Về ETF Bitcoin, theo dữ liệu từ SosoValue, từ tháng 11 năm 2025 đến tháng 6 năm 2026, tổng dòng ra của ETF khoảng 10 tỷ USD, trong khi dòng ra trong tháng 6, thời điểm Bitcoin chạm đáy, khoảng 4.5 tỷ USD, từ tháng 7 đến tháng 9 khi phục hồi, lại có tổng dòng vào khoảng 6.3 tỷ USD.
Về các công ty tài chính Bitcoin, theo thống kê từ BitcoinTreasuries.net, lượng bán ra của các công ty tài chính niêm yết đã vượt quá lượng mua vào từ tháng 2 năm nay, hầu như chỉ có Strategy tiếp tục mua vào. Theo tài liệu mà họ gửi cho SEC, lượng Bitcoin nắm giữ của Strategy đã tăng từ khoảng 650.000 đồng vào cuối tháng 11 năm 2025 lên 843.775 đồng vào cuối tháng 6 năm 2026, tăng khoảng 194.000 đồng. Vào tháng 1 năm nay, Strategy đã chiếm 97.5% trong tổng lượng mua vào của các công ty niêm yết. Tuy nhiên, Strategy đã ngừng mua vào sau tuần từ ngày 22 tháng 6, chuyển sang tích lũy dự trữ USD.
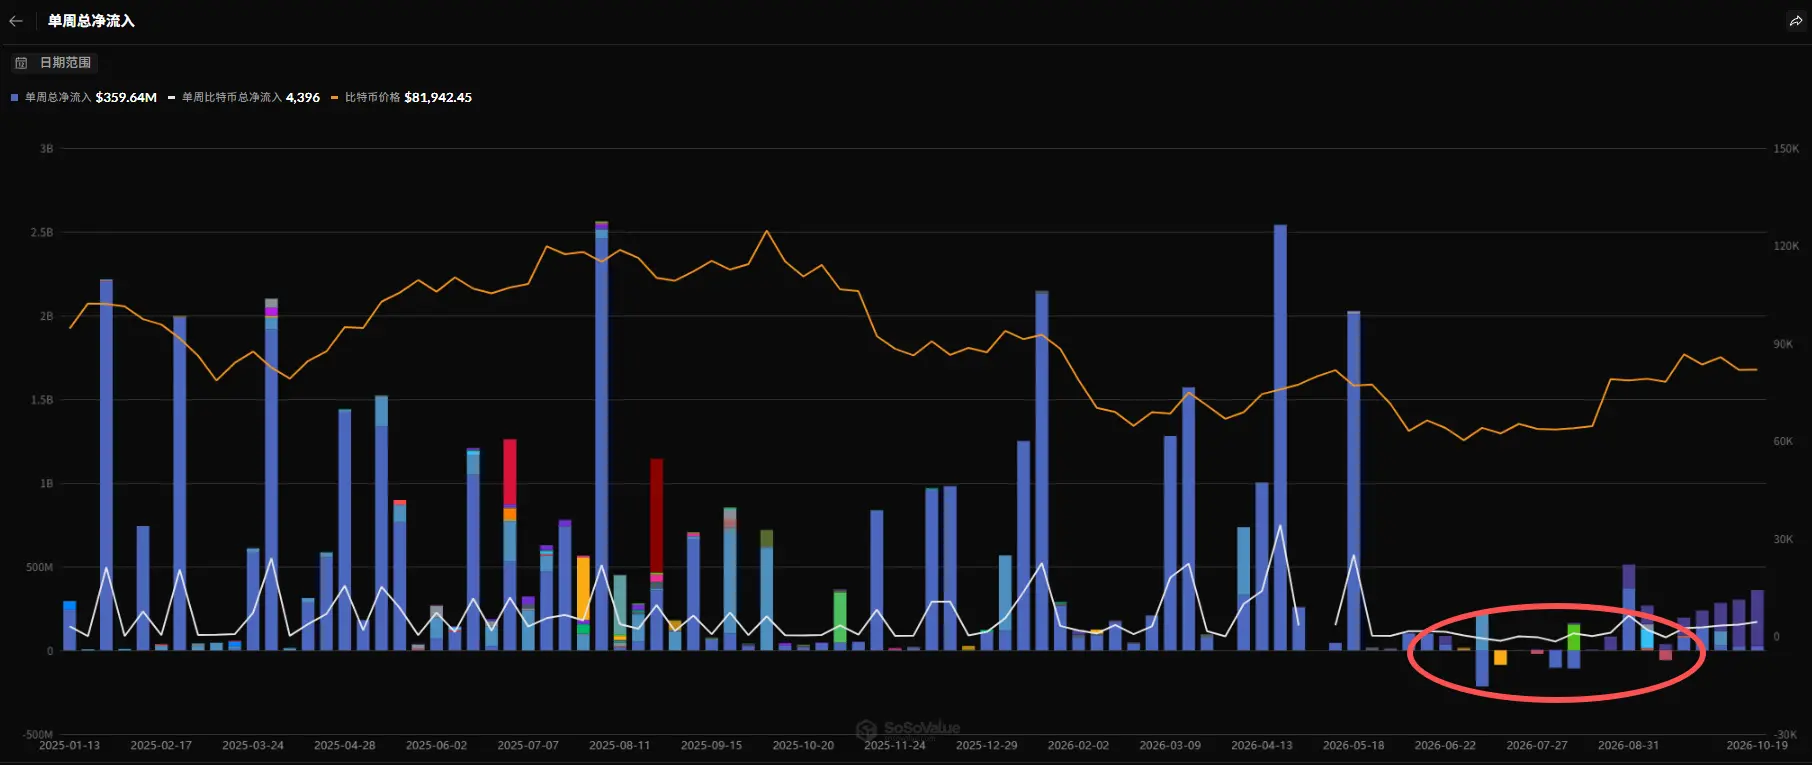
Nói cách khác, việc hỗ trợ giá trong thị trường gấu này phần lớn phụ thuộc vào khả năng huy động vốn của một công ty duy nhất.
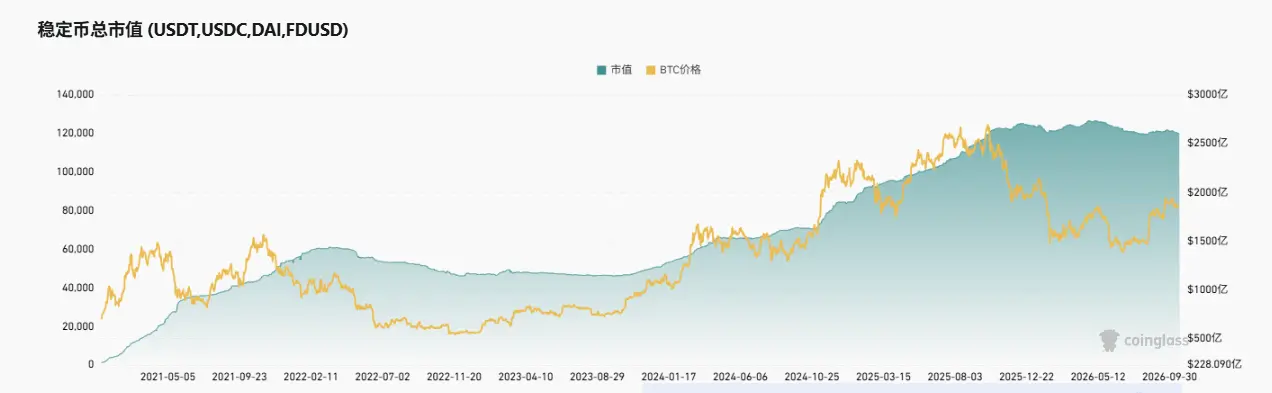
Trong khi đó, trên chuỗi cũng đang xảy ra một sự thay đổi khác - stablecoin không rút ra khỏi thị trường như trong vòng trước. Dữ liệu từ CoinGlass cho thấy, sau khi Bitcoin đạt đỉnh vào tháng 10 năm 2025, vốn hóa thị trường của USDT vẫn tiếp tục tăng, đến tháng 4, tháng 5 năm nay mới đạt đỉnh, sau đó cơ bản ổn định, hiện khoảng 183 tỷ USD, USDC cũng chỉ giảm nhẹ.
Theo thống kê, sự thu hẹp của stablecoin từ đỉnh đến nay khoảng 3%, thấp hơn nhiều so với mức giảm 26% của năm 2022. Tất nhiên, sự thu hẹp của năm 2022 một phần đến từ sự sụp đổ của Terra và sự kiện Silicon Valley Bank.
Ngoài ra, vốn trên chuỗi cũng đã tìm thấy nơi dừng chân mới. Dữ liệu từ RWA.xyz cho thấy quy mô của trái phiếu chính phủ Mỹ được mã hóa đã tăng từ khoảng 9 tỷ USD vào tháng 10 năm 2025 lên khoảng 16 tỷ USD vào giữa năm nay, sau khi Bitcoin phục hồi đã bắt đầu giảm, hiện khoảng 14.5 tỷ USD.
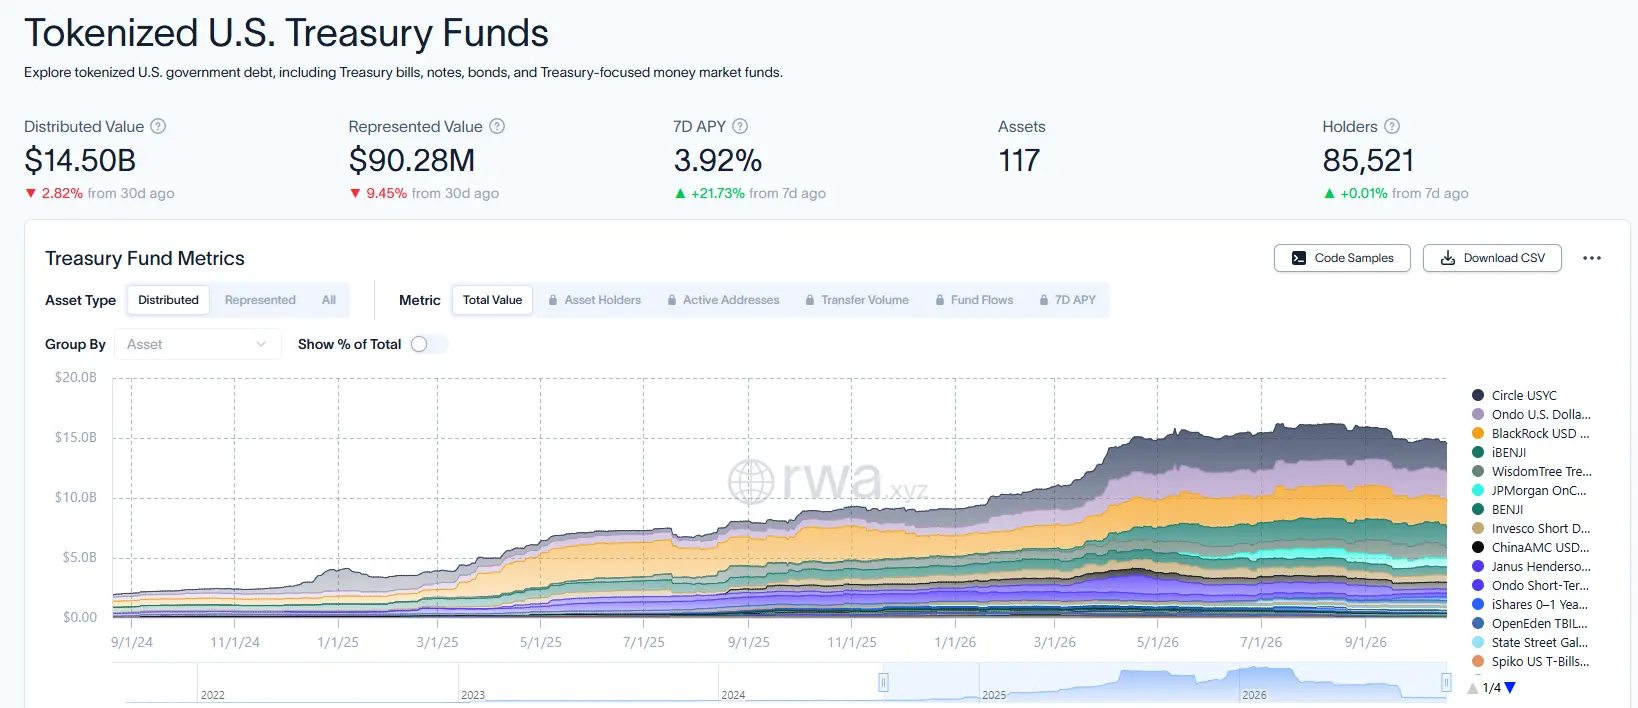
Số lượng người nắm giữ trái phiếu mã hóa khoảng 85.500 người, chủ yếu là các tổ chức và giao thức DeFi, quy mô cũng nhỏ hơn nhiều so với lượng mua vào của Strategy, nhưng trong vòng thị trường gấu trước, trên chuỗi gần như không có nơi nào như vậy.
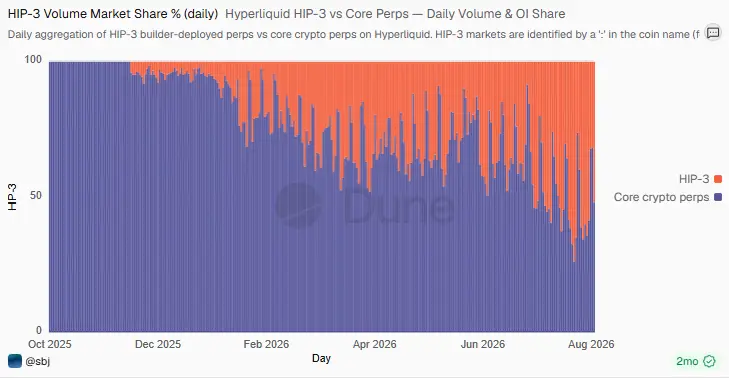
Mặt khác, cấu trúc doanh thu của các sàn giao dịch cũng đang thay đổi. Theo bảng điều khiển dữ liệu Dune, vào giữa tháng 12 năm 2025, thị trường HIP-3 trên Hyperliquid chủ yếu tập trung vào cổ phiếu, chỉ số và hàng hóa, chỉ chiếm 4% khối lượng giao dịch hàng ngày. Đến mùa hè năm nay, tỷ lệ này đã đạt từ 40% đến 60% trong hầu hết các ngày giao dịch, vào ngày 30 tháng 7 đã đạt tới 74%.
Trong đó có yếu tố giảm sút giao dịch của tài sản tiền điện tử, nhưng khi thị trường tiền điện tử ảm đạm, các sàn giao dịch thực sự đã có được các hoạt động không phụ thuộc vào giá của đồng tiền.
Nhà nghiên cứu tiền điện tử Haotian cho rằng ngành công nghiệp tiền điện tử đang chuyển từ thị trường bò phát hành tài sản sang thị trường bò phân phối tài sản sau khi lên chuỗi toàn cầu. Nói cách khác, trong chu kỳ bò tiếp theo, một phần vốn mới sẽ chảy vào cổ phiếu Mỹ được mã hóa, và đỉnh của thị trường bò cũng có thể vì vậy mà bị làm phẳng.
Trong khi đó, ảnh hưởng của việc giảm một nửa cũng đang giảm dần. Hiện tại, phần thưởng khối Bitcoin là 3.125 đồng, sẽ giảm xuống 1.5625 đồng vào năm 2028. Khi các nhà giao dịch trên nền tảng tiền điện tử cùng chú ý đến mùa báo cáo tài chính và cuộc họp của Cục Dự trữ Liên bang, chu kỳ của thị trường tiền điện tử sẽ ngày càng theo nhịp điệu của thanh khoản toàn cầu và thị trường cổ phiếu Mỹ.
III. Thị trường tiền điện tử cần thị trường cổ phiếu Mỹ nhiều hơn thị trường cổ phiếu Mỹ cần thị trường tiền điện tử
Đối với các công ty như Broadcom và Verizon, việc bị mã hóa gần như không có lợi ích gì, họ không thiếu thanh khoản cũng như kênh huy động vốn. Theo tính toán của CoinFound, tỷ lệ giao dịch của cổ phiếu mã hóa ở nước ngoài so với giao dịch trên thị trường truyền thống, trung vị của 49 cổ phiếu chỉ là 0.084%.
Mặc dù Phố Wall cũng đang thúc đẩy mã hóa, nhưng họ lại đi theo một con đường khác. Vào tháng 12 năm 2025, DTC đã nhận được thư không phản đối từ SEC, cho phép chuyển đổi chứng khoán mà họ quản lý thành mã thông báo trên chuỗi, bao gồm các cổ phiếu trong Russell 1000, chiếm khoảng 95% giá trị thị trường cổ phiếu Mỹ có thể đầu tư. Tại Nasdaq, cổ phần mã hóa và cổ phần truyền thống được khớp trong cùng một sổ đặt hàng, sự khác biệt chỉ nằm ở phương thức giao hàng sau khi giao dịch.
Đường đi này không phụ thuộc vào stablecoin, và token chỉ có thể được chuyển giữa các ví đã đăng ký tại DTC. Michael Winnike, người phụ trách chiến lược của DTCC, cho rằng việc token hóa nên cải cách chức năng của thị trường, đồng thời giữ lại các bảo đảm an toàn mà thị trường hiện tại dựa vào.
Ngược lại, vốn tiền điện tử cũng không thể nâng đỡ thị trường token hóa cổ phiếu Mỹ. Decentralisedco ước tính, nhà đầu tư nước ngoài nắm giữ khoảng 19.86 triệu tỷ USD cổ phiếu Mỹ, ngay cả khi một phần mười của tất cả stablecoin được chuyển vào token cổ phiếu, cũng chỉ có thể tăng thêm khoảng 31 tỷ USD, phần còn lại phải đến từ cổ phiếu đã được nắm giữ trong tài khoản của các công ty chứng khoán.
Điều đáng chú ý hơn là vốn tiền điện tử đã mua gì. Dữ liệu từ RWA.xyz cho thấy, tính đến ngày 19 tháng 10, quy mô cổ phiếu token hóa trên chuỗi khoảng 3.45 tỷ USD. Trong đó, tổng số token liên quan đến Strategy khoảng 368 triệu USD, token liên quan đến Circle khoảng 307 triệu USD, hai công ty này chiếm khoảng 19.6%, gấp 2.6 lần tổng số bốn sản phẩm chỉ số rộng.
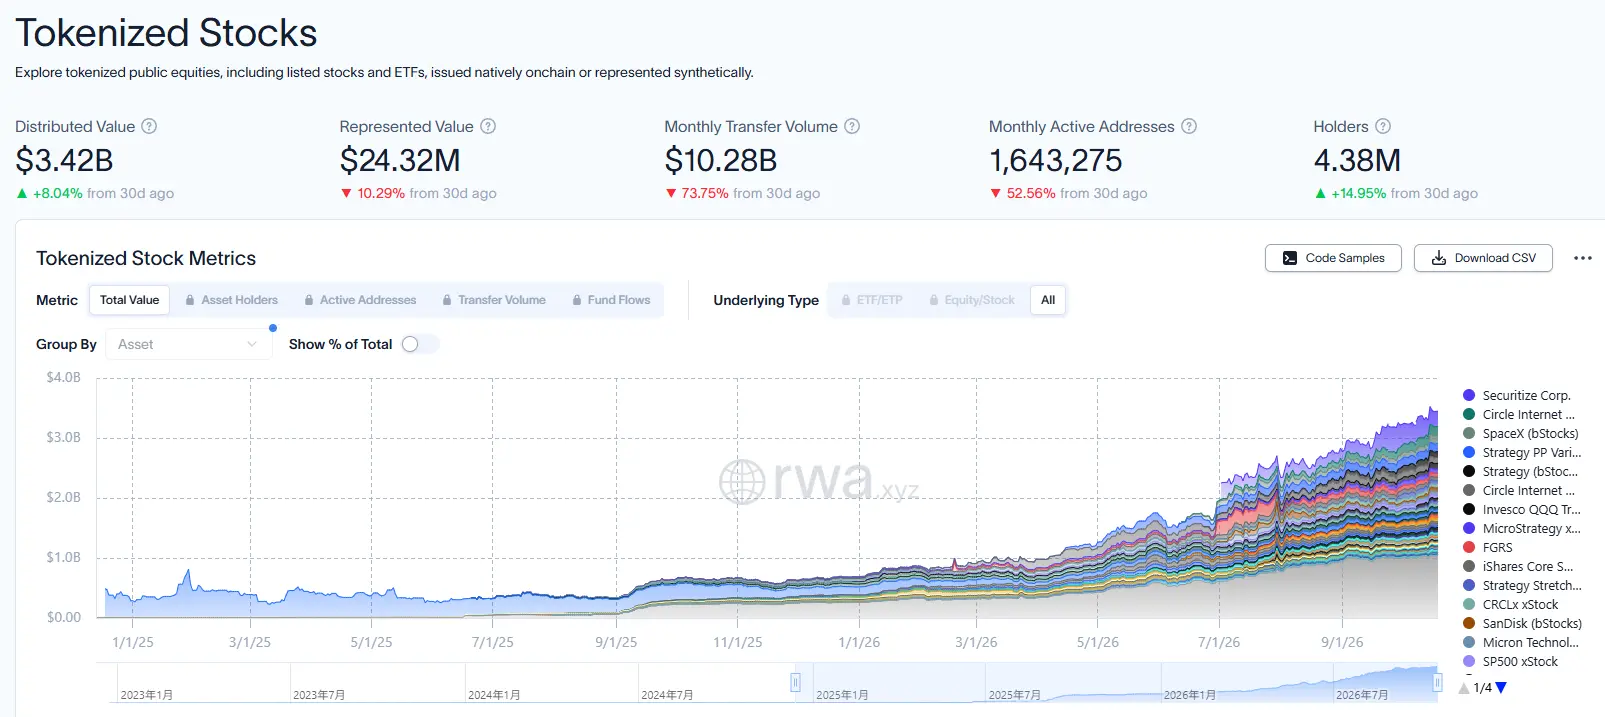
CoinFound cho biết, ba cổ phiếu Mỹ mà vốn tiền điện tử mua nhiều nhất chính là Circle, Strategy và Coinbase, những cổ phiếu này cùng tăng cùng giảm với thị trường tiền điện tử, nên rất khó để phân tán rủi ro.
Hình thức có thể ổn định lại bị quy định quản lý chặt chẽ nhất. Theo quy định của SEC, giá trị giao dịch token hóa của một cổ phiếu không được vượt quá một tỷ lệ nhất định so với khối lượng giao dịch trung bình hàng ngày của tháng trước, cổ phiếu lớn là 0.25%, cổ phiếu khác là 2.5%. Theo ước tính, 63 cổ phiếu đầu tiên của OKXICE có tổng giới hạn hàng ngày khoảng 710 triệu USD, Nvidia mỗi ngày tối đa khoảng 64 triệu USD. Thêm vào đó, quyền phủ quyết của nhà phát hành khiến con đường tuân thủ khó có thể mở rộng trong ngắn hạn.
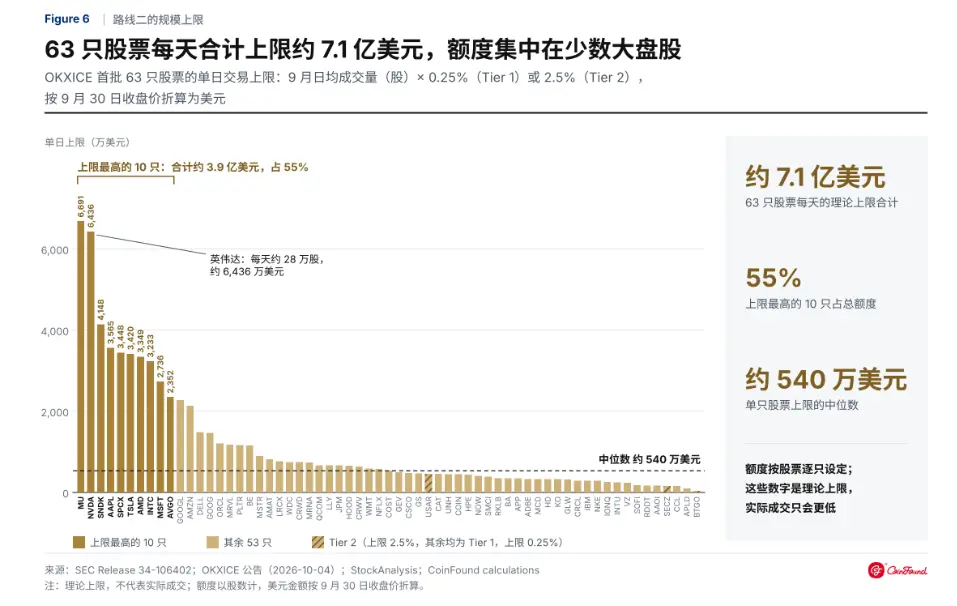
Đồng thời, khối lượng mở của hợp đồng vĩnh viễn trên tradeXYZ cho cổ phiếu, chỉ số và ETF khoảng 3.01 tỷ USD, tương đương với 94% giá trị của tất cả token cổ phiếu trên chuỗi. Đầu tháng 9, một bể vốn memecoin trên Robinhood Chain nắm giữ 53% tất cả token hóa HIMS, khoảng 39,000 USD mua vào đã đẩy giá token lên 132.64 USD, trong khi giá đóng cửa ở New York chỉ là 28.84 USD.
Thị trường tiền điện tử cần cổ phiếu Mỹ để làm phẳng chu kỳ, nhưng chỉ có thể theo quy tắc của Phố Wall để có được nó, trong khi hình thức tuân thủ có thể ổn định nhất lại bị hạn chế chặt chẽ nhất. Đây có thể là lý do khiến việc token hóa cổ phiếu Mỹ nghe có vẻ tốt nhưng hiệu quả lại rất chậm.
Kết luận
Từ lâu, nguyên nhân của sự tăng giảm mạnh mẽ của thị trường tiền điện tử là do phần lớn giá trị tài sản đến từ kỳ vọng của thị trường về chính tiền điện tử. Giá tăng thu hút vốn, vốn lại đẩy giá lên, và khi giảm cũng tương tự, toàn bộ thị trường thiếu một cái neo độc lập với cảm xúc của chính nó.
Token hóa cổ phiếu Mỹ và trái phiếu chính phủ mang đến chính là một cái neo như vậy. Giá trị của chúng đến từ lợi nhuận doanh nghiệp và mức lãi suất, không có mối liên hệ tất yếu với giá tiền điện tử. Có được loại tài sản này, vốn trong thị trường gấu có thể ở lại, sàn giao dịch và giao thức có thể dựa vào dịch vụ để duy trì hoạt động, và các nhà phát triển cũng có lý do để lập kế hoạch vượt qua các chu kỳ.
Điều kiện tiên quyết là ngành công nghiệp tiền điện tử sẵn sàng chấp nhận quy tắc của thị trường truyền thống, để cổ phiếu Mỹ vào chuỗi dưới hình thức tài sản thế chấp và nơi vốn dừng lại. Nếu nó chỉ được làm thành một loại đòn bẩy cao khác, thì chỉ mang lại sự biến động mạnh mẽ hơn.
Điều này cũng có nghĩa là token gốc sẽ không còn độc quyền vốn trên chuỗi. Nhưng một thị trường tiền điện tử không cần phải bắt đầu lại sau mỗi bốn năm, có lẽ mới là ý nghĩa sâu sắc nhất mà việc token hóa mang lại cho ngành này.