
AI giao dịch khi nào ngừng giảm? Thị trường đang chú ý đến "vấn đề tù nhân" phía sau việc phát hành trái phiếu khổng lồ của Meta
Tuần trước, giao dịch AI đã phải đối mặt với một đợt bán tháo mới, thị trường chứng khoán và trái phiếu của Mỹ đồng thời chịu áp lực. Chỉ số Nasdaq ghi nhận hiệu suất ngày tồi tệ nhất trong nhiều tháng, chênh lệch rủi ro trái phiếu cao cấp của Mỹ đã tăng lên mức cao nhất trong 17 tháng, trong khi lợi suất trái phiếu rác cấp CCC đã leo lên mức cao nhất kể từ năm 2020. Mặc dù chỉ số chứng khoán có vẻ biến động hạn chế, nhưng việc đánh giá lại rủi ro của tài sản cơ bản đang diễn ra nhanh chóng.
Một trong những điểm gây lo ngại cho thị trường là kế hoạch huy động vốn khổng lồ mà Meta công bố sau khi công bố kết quả kinh doanh quý ba. Theo báo cáo nghiên cứu của Barclays phát hành ngày 23 tháng 10, Meta đã chọn huy động vốn sớm một phần vì các công ty khác trong hệ sinh thái AI đã bắt đầu hoặc có kế hoạch bắt đầu huy động vốn, khả năng hấp thụ của thị trường vốn đang trở nên ngày càng hạn chế.
Điều này cho thấy "nghịch lý tù nhân" mà các ông lớn AI đang phải đối mặt: mỗi công ty đều có động cơ để huy động vốn sớm, nhưng nếu các ông lớn đồng loạt đẩy nhanh phát hành trái phiếu, nguồn cung mới có thể làm tăng chi phí huy động vốn, từ đó siết chặt không gian huy động vốn của tất cả các bên tham gia. Trong khi đó, các quỹ đầu cơ tiếp tục cắt giảm đòn bẩy, sự phân hóa chênh lệch tín dụng liên quan đến AI cũng đang gia tăng.
Giao dịch AI khi nào sẽ dừng lại không chỉ phụ thuộc vào hiệu suất lợi nhuận của các ông lớn công nghệ mà còn phụ thuộc vào khả năng của thị trường trong việc tiêu hóa nguồn cung trái phiếu dày đặc, cũng như liệu chi phí huy động vốn đang tăng có tiếp tục ảnh hưởng đến chuỗi ngành AI hay không.
Chỉ số chứng khoán tạm thời yên ả, vị thế AI bị thanh lý tập trung
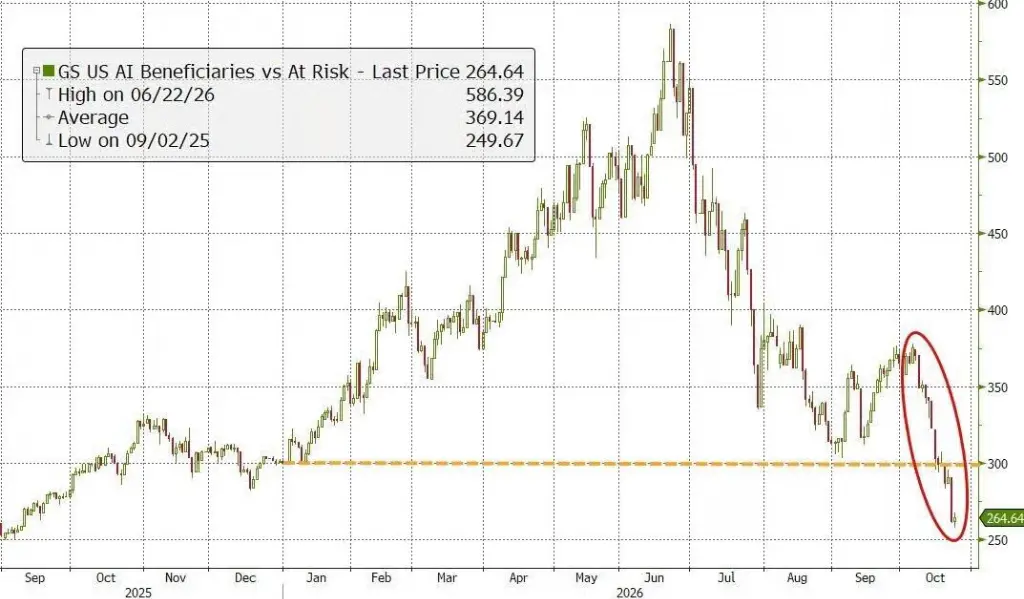
Tuần trước, hiệu suất chỉ số đã che giấu sự phân hóa mạnh mẽ giữa các cổ phiếu. Dữ liệu từ Goldman Sachs cho thấy, cổ phiếu hưởng lợi từ AI và cổ phiếu rủi ro trong danh mục đầu tư dài hạn đã giảm khoảng 55% so với đỉnh điểm tháng 6, và toàn bộ mức tăng trong năm đã bị xóa bỏ; chiến lược động lượng cũng đã có sự rút lui mạnh mẽ, giảm xuống mức cực đoan kể từ cuộc khủng hoảng tài chính năm 2008.
Vào thứ Năm, chỉ số S&P 500 giảm 1,2%, vẫn có 335 cổ phiếu thành phần tăng giá; chỉ số S&P 500 theo trọng số bằng nhau tăng 0,7%, trong khi SPY theo trọng số vốn hóa thị trường lại giảm. Dữ liệu từ Goldman Sachs cho thấy, các quỹ đầu cơ đã thực hiện các hoạt động giảm đòn bẩy trong bảy trong số tám ngày giao dịch trước đó, và đợt bán tháo vào thứ Năm hoàn toàn do việc đóng vị thế của các nhà đầu tư mua.
Điều này cho thấy, sự điều chỉnh gần đây không chỉ là sự xem xét lại định giá AI mà còn liên quan đến việc thanh lý vị thế chật chội. Tuy nhiên, liệu việc điều chỉnh vị thế có mang lại sự phục hồi bền vững hay không vẫn phụ thuộc vào việc áp lực thị trường tín dụng có giảm bớt hay không.
Rủi ro tín dụng tập trung vào người vay xếp hạng thấp
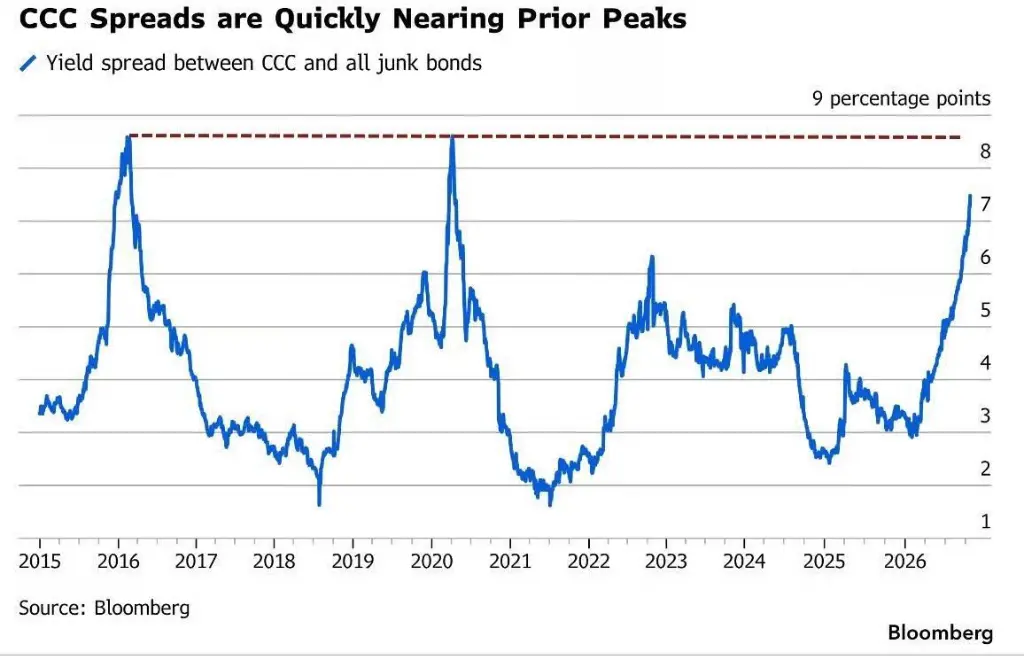
Theo Bloomberg, chênh lệch rủi ro trung bình của trái phiếu cao cấp của Mỹ đã tăng lên mức cao nhất trong 17 tháng, thị trường sơ cấp xuất hiện làn sóng rút lui lớn nhất trong năm; lợi suất trái phiếu rác cấp CCC đã tăng lên 15,85%, đạt mức cao nhất kể từ năm 2020, và chênh lệch lợi suất giữa trái phiếu CCC và trái phiếu BB cũng gần chạm mức đỉnh của năm 2016 và 2020.
Thị trường cho vay có đòn bẩy cũng đang chịu áp lực. Quy mô các khoản vay gặp khó khăn sâu sắc có giá dưới 60 cent so với mệnh giá đã tăng lên mức cao nhất kể từ tháng 3 năm 2020. Dữ liệu từ JPMorgan cho thấy, trong 12 tháng qua, quy mô các khoản vay có giá dưới 80 cent so với mệnh giá đã tăng gần 90%.
Điều đáng chú ý là, khi chênh lệch lợi suất trái phiếu CCC mở rộng đáng kể, thị trường tín dụng tổng thể không xấu đi đồng thời, cho thấy rủi ro đang tập trung vào các nhà phát hành có khả năng trả nợ yếu. Giám đốc tín dụng doanh nghiệp của DoubleLine Capital, Robert Cohen, chỉ ra rằng một số người vay cấp CCC có thể sẽ phải tiến hành tái cấu trúc nợ, nhưng điều này không có nghĩa là toàn bộ chu kỳ tín dụng đã đảo ngược.
Dữ liệu từ Goldman Sachs cho thấy, từ trái phiếu đầu tư, sản phẩm phái sinh tín dụng cao cấp đến trái phiếu tiền mặt xếp hạng thấp, chênh lệch lợi suất ở nhiều phân khúc xếp hạng đã chạm mức cao trong chu kỳ này. Giám đốc tín dụng khu vực châu Á-Thái Bình Dương của CreditSights, R. Lakshmanan, cho rằng, sau khi nhiều rủi ro toàn cầu liên tiếp tác động đến thị trường, việc định giá lại rủi ro tín dụng đang dần hình thành xu hướng bền vững.
Kế hoạch phát hành trái phiếu của Meta tiết lộ "nghịch lý tù nhân" trong huy động vốn AI
Kế hoạch huy động vốn của Meta đã đưa mâu thuẫn giữa chi tiêu vốn AI và nguồn cung thị trường tín dụng ra ánh sáng. Công ty đã thu hẹp dự báo chi tiêu vốn năm 2026 xuống còn 135 đến 145 tỷ USD, dự kiến chi tiêu trong quý bốn sẽ đạt từ 49 đến 59 tỷ USD; dòng tiền tự do sau cổ tức sẽ chuyển sang âm, ban lãnh đạo cũng dự kiến sẽ huy động hàng trăm tỷ USD từ mùa thu năm nay.
Barclays trong báo cáo đã chỉ ra rằng, sự tăng trưởng doanh thu của các công ty công nghệ quy mô lớn đang được hiện thực hóa, nhưng chi tiêu vốn vẫn tiếp tục tăng, vấn đề huy động vốn đã chuyển từ "có huy động được vốn hay không" sang "khi nào huy động, huy động bao nhiêu, và huy động như thế nào".
Meta trong tài liệu đăng ký cho biết, do các công ty khác trong hệ sinh thái AI đã bắt đầu hoặc có kế hoạch bắt đầu huy động vốn, khả năng hấp thụ của thị trường vốn đang trở nên ngày càng hạn chế, vì vậy việc huy động vốn sớm là cần thiết.
Nhưng khi tất cả các công ty đều chọn huy động vốn sớm, quyết định hợp lý của từng cá nhân có thể chuyển thành áp lực cho toàn bộ thị trường: nguồn cung trái phiếu mới dồn dập đổ vào thị trường, làm tăng chi phí phát hành và hạn chế việc thu hẹp chênh lệch tín dụng. Để tránh việc vay nợ quá mức làm tổn hại đến xếp hạng tín dụng, các doanh nghiệp cũng bắt đầu xem xét các kênh huy động vốn như huy động vốn cổ phần, trái phiếu chuyển đổi, chứng khoán hỗ trợ tài sản (ABS) và huy động vốn ngoài bảng cân đối kế toán.
Barclays cho rằng, nguồn cung huy động vốn liên quan đến AI sẽ tiếp tục hạn chế không gian thu hẹp chênh lệch tín dụng trong ngắn hạn.
Phân hóa tín dụng AI gia tăng, thị trường chuyển sang định giá từng trái phiếu
Barclays ước tính, quy mô tài sản tín dụng liên quan đến AI khoảng 680 tỷ USD, bao gồm các công ty công nghệ quy mô lớn, bán dẫn, trung tâm dữ liệu và doanh nghiệp phần cứng, chiếm khoảng 7,5% giá trị vốn hóa thị trường của chỉ số trái phiếu đầu tư, nhưng đóng góp khoảng 13% rủi ro thời gian của chỉ số (DTS).
Nói chung, tài sản tín dụng AI so với chỉ số đầu tư có chênh lệch lợi suất khoảng 35 điểm cơ bản, trong khi trái phiếu có thời hạn trên 10 năm có chênh lệch lợi suất lên tới khoảng 55 điểm cơ bản. Trong khi đó, độ phân tán chênh lệch lợi suất giữa các nhà phát hành AI đã tăng từ 24 điểm cơ bản lên 65 điểm cơ bản trong năm qua; ngay cả khi loại trừ Oracle và lĩnh vực trung tâm dữ liệu, chỉ số này vẫn tăng khoảng 60%, đạt 37 điểm cơ bản.
Kể từ giữa tháng 9, mức mở rộng chênh lệch tín dụng của Oracle, Meta, SpaceX và nhiều nhà điều hành trung tâm dữ liệu đã vượt xa chỉ số; trái phiếu ngắn hạn của Microsoft, Google và Amazon lại tương đối ổn định. Thị trường bắt đầu phân biệt dựa trên nhu cầu huy động vốn của nhà phát hành, bảng cân đối kế toán và rủi ro dài hạn, thay vì xem AI như một chủ đề tín dụng thống nhất.
Đường cong lợi suất cũng phản ánh áp lực ở đầu dài. Dữ liệu từ Barclays cho thấy, trong năm qua, đường cong lợi suất trung bình của các công ty công nghệ quy mô lớn từ 2 năm đến 5 năm, từ 5 năm đến 10 năm và từ 10 năm đến 30 năm đã lần lượt dốc lên 137%, 140% và 68%. Trong đó, chênh lệch lợi suất của Meta từ 10 đến 30 năm đạt 68 điểm cơ bản, là mức dốc nhất trong số các nhà phát hành tương tự.
Đường cong dài dốc lên phản ánh yêu cầu bồi thường rủi ro của nhà đầu tư đối với nợ dài hạn đang gia tăng. Khi các doanh nghiệp AI tiếp tục mở rộng chi tiêu vốn, thị trường không chỉ phải đánh giá liệu đầu tư có thể chuyển đổi thành doanh thu hay không, mà còn phải đánh giá quy mô huy động vốn, thời gian cải thiện dòng tiền và ảnh hưởng của trái phiếu mới đến chi phí huy động vốn.
Do đó, liệu giao dịch AI có dừng lại hay không, điều quan trọng nằm ở khả năng tiêu hóa nguồn vốn khổng lồ của thị trường, liệu chênh lệch tín dụng có ổn định hay không, và liệu sự phân hóa rủi ro giữa các doanh nghiệp AI có tiếp tục gia tăng hay không. Trước khi những áp lực này được giảm bớt, sự phục hồi tạm thời vẫn có thể bị hạn chế bởi chi phí huy động vốn tăng.