
Goldman Sachs hạ dự báo giá mục tiêu của cổ phiếu Hàn Quốc xuống 25%, nhưng cho rằng "định giá lưu trữ quá bi quan", định giá cổ phiếu Hàn Quốc đã trở thành "thấp nhất toàn cầu"
Goldman Sachs đã điều chỉnh mạnh mục tiêu giá cho thị trường chứng khoán Hàn Quốc, nhưng đồng thời cảnh báo rằng thị trường đang định giá ngành bán dẫn một cách bi quan nghiêm trọng, đã lệch xa so với thực tế cơ bản.
Theo thông tin từ bàn giao dịch Chase Wind, nhóm chiến lược gia của Goldman Sachs trong báo cáo nghiên cứu ngày 25 tháng 10 cho biết, đã hạ mục tiêu giá cho chỉ số giá chứng khoán tổng hợp Hàn Quốc (KOSPI) trong 12 tháng từ 12.000 điểm xuống 9.000 điểm, giảm 25%. Sự điều chỉnh này diễn ra trong bối cảnh KOSPI đã giảm gần 40% kể từ mức cao vào tháng 6. Tuy nhiên, Goldman Sachs vẫn duy trì quan điểm tích cực đối với thị trường chứng khoán Hàn Quốc, chỉ ra rằng mục tiêu giá đã điều chỉnh vẫn ngụ ý hơn 60% tiềm năng tăng trưởng so với mức hiện tại, và rõ ràng tuyên bố rằng "thị trường đang định giá một triển vọng cơ bản quá bi quan".
Sự suy giảm trong giao dịch AI đã dẫn đến việc bán tháo cổ phiếu công nghệ, đã kéo Hàn Quốc từ một trong những thị trường chính nóng nhất toàn cầu trong năm nay, vào vực sâu với mức định giá thấp nhất. Theo dữ liệu tổng hợp từ Bloomberg, tỷ lệ P/E kỳ hạn 12 tháng của KOSPI đã giảm xuống khoảng 4 lần (thấp hơn 3 độ lệch chuẩn so với mức trung bình lịch sử), là mức cực kỳ thấp chưa từng thấy trong 18 thị trường có giá trị thị trường trên 1.000 tỷ USD kể từ năm 2006, với mức định giá chỉ bằng một nửa so với chỉ số tổng hợp Jakarta của Indonesia (tỷ lệ P/E 8 lần). Trong khi đó, một số nhà đầu tư cho rằng, đợt bán tháo này đã tạo ra cơ hội mua vào hiếm có.
Sự suy giảm trong giao dịch AI đã tàn phá thị trường chứng khoán Hàn Quốc, Goldman Sachs buộc phải hạ mục tiêu mạnh mẽ
Báo cáo cho biết, lý do nhóm chiến lược gia của Goldman Sachs hạ mục tiêu cho chỉ số KOSPI của Hàn Quốc là do chỉ số chuẩn đã giảm hơn 35% từ mức cao vào tháng 6, cần phải áp dụng "giả định định giá thận trọng hơn".
Cần lưu ý rằng, Goldman Sachs đã nhiều lần nâng mục tiêu giá này trong năm nay, lần gần đây nhất là vào tháng 6, và trong làn sóng bán tháo cổ phiếu AI toàn cầu sau đó, đã kiên quyết giữ mục tiêu 12.000 điểm không thay đổi. Việc hạ mục tiêu này đánh dấu một sự chuyển hướng lớn trong đánh giá của Goldman Sachs về thị trường Hàn Quốc. Goldman Sachs cũng đã hạ mục tiêu giá cho chỉ số MXAPJ khu vực châu Á-Thái Bình Dương từ 1.120 xuống 1.040.
Các ông lớn chip như Samsung Electronics và SK Hynix đã khiến KOSPI trở thành thước đo cho giao dịch AI. Những lo ngại về tính bền vững của chi tiêu hạ tầng AI đang gia tăng, cộng với chi phí tài chính tăng cao và tín hiệu lợi nhuận không đủ, áp lực bán đã lan rộng từ lĩnh vực công nghệ sang toàn bộ thị trường Hàn Quốc.
Cần lưu ý rằng, đợt giảm này diễn ra trong bối cảnh lợi nhuận doanh nghiệp Hàn Quốc đạt mức cao kỷ lục, càng làm nổi bật sự lệch lạc nghiêm trọng giữa định giá thị trường và thực tế cơ bản. Hơn nữa, việc các nhà đầu tư nhỏ lẻ thực hiện các hoạt động giảm rủi ro quy mô lớn trên các quỹ ETF đòn bẩy cũng đã khuếch đại mức giảm------quy mô của các quỹ ETF đòn bẩy liên quan đã giảm từ 53 tỷ USD vào đỉnh điểm tháng 6 xuống còn 16 tỷ USD hiện tại.
Định giá chip lưu trữ ngụ ý "giảm 65% lợi nhuận", Goldman Sachs cho rằng định giá quá cực đoan
Mặc dù đã hạ mục tiêu giá mạnh mẽ, nhóm chiến lược gia của Goldman Sachs đã chỉ ra rằng, định giá hiện tại của thị trường đối với lĩnh vực bán dẫn đã lệch xa khỏi khoảng hợp lý.
Goldman Sachs ước tính, mức định giá hiện tại của lĩnh vực bán dẫn ngụ ý rằng lợi nhuận của ngành này sẽ giảm 65% vào năm 2027------kịch bản này được Goldman Sachs coi là "quá bi quan". Báo cáo chỉ ra rằng, thị trường đang định giá một "triển vọng cơ bản quá tiêu cực", và mục tiêu giá đã điều chỉnh chỉ nhằm đưa vào các giả định định giá thị trường thận trọng hơn, không phản ánh sự bi quan thực chất của Goldman Sachs đối với thực tế cơ bản.
Goldman Sachs chỉ ra rằng, Samsung Electronics và SK Hynix hiện đang giao dịch với tỷ lệ P/E kỳ hạn khoảng 3 lần, là mức thấp nhất trong lịch sử. Dựa trên mối quan hệ phù hợp lên tới 72% (R²) giữa tỷ lệ giá trên giá trị sổ sách và tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) được tiết lộ bởi dữ liệu hàng tháng trong 20 năm qua, tỷ lệ giá trên giá trị sổ sách hiện tại 2,6 lần ngụ ý rằng ROE vào năm 2027 chỉ là 23%, trong khi dự báo đồng thuận của thị trường cho ROE lên tới 45%.
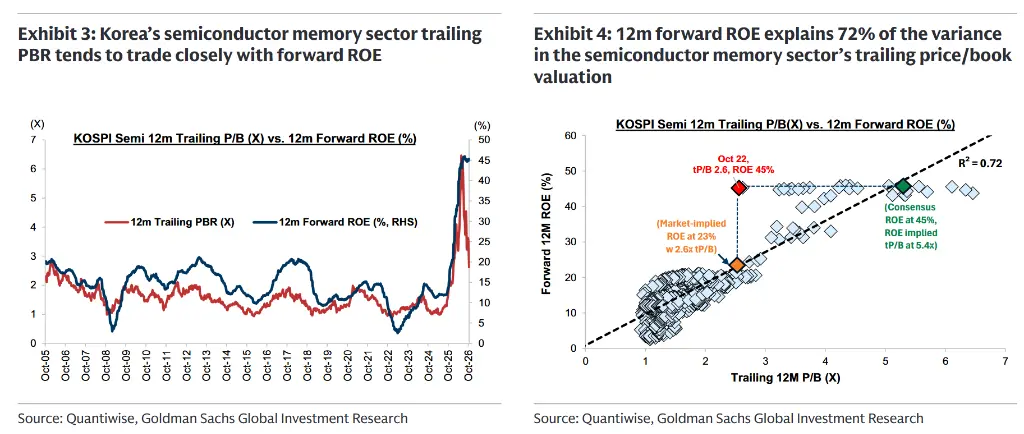
Báo cáo cũng chỉ ra rằng, nếu thị trường lấy lại niềm tin vào triển vọng, tiềm năng lợi nhuận dưới mức định giá hiện tại là rất đáng kể------sự phục hồi của tỷ lệ giá trên giá trị sổ sách và sự tăng trưởng giá trị sổ sách đồng thời có nghĩa là lĩnh vực này có tiềm năng gấp đôi. Hơn nữa, hai nhà sản xuất chip lưu trữ lớn đã cam kết sẽ trả lại ít nhất 50% dòng tiền tự do cho cổ đông thông qua cổ tức và mua lại, càng hỗ trợ cho đánh giá rủi ro-lợi nhuận hiện tại.
Ngoài lĩnh vực chip lưu trữ, các cổ phiếu khác chiếm khoảng một nửa trọng số của chỉ số hiện đang giao dịch với tỷ lệ P/E kỳ hạn 7,6 lần, định giá cũng đang ở mức thấp lịch sử. Goldman Sachs chỉ ra rằng, dự báo tăng trưởng lợi nhuận trên mỗi cổ phiếu của lĩnh vực phi lưu trữ cho năm 2026 đã được điều chỉnh lên 84%, và dự kiến sẽ tiếp tục tăng trưởng lần lượt 16% và 11% vào năm 2027 và 2028; mối quan hệ lịch sử giữa ROE hiện tại 14,2% và tỷ lệ giá trên giá trị sổ sách 1,1 lần cho thấy, định giá hiện tại thấp hơn hơn 30% so với mức hợp lý. Goldman Sachs cho biết, ở mức hiện tại, thị trường Hàn Quốc vẫn cung cấp "rủi ro-lợi nhuận hấp dẫn".
Goldman Sachs tiếp tục lạc quan về các cổ phiếu liên quan đến điện lực, công nghiệp, cải thiện quản trị công ty, cũng như các doanh nghiệp hưởng lợi từ tái lạm phát trong nước và văn hóa Hàn Quốc.
Định giá giảm xuống "thấp nhất toàn cầu", cổ phiếu Hàn Quốc đã rẻ hơn một nửa so với Indonesia
Theo dữ liệu tổng hợp từ Bloomberg, tỷ lệ P/E kỳ hạn 12 tháng của KOSPI đã giảm xuống khoảng 4 lần, đây là mức cực kỳ thấp chưa từng thấy trong 18 thị trường chính có giá trị thị trường trên 1.000 tỷ USD kể từ năm 2006.
So với đó, chỉ số tổng hợp Jakarta của Indonesia, cũng đang đối mặt với khả năng bị hạ xếp hạng MSCI hai cấp, và tính khả thi đầu tư của thị trường còn nghi ngờ, tỷ lệ P/E kỳ hạn của nó vẫn duy trì ở khoảng 8 lần. Định giá của thị trường chứng khoán Hàn Quốc đã không đủ một nửa so với Indonesia.
Sự sụp đổ định giá này diễn ra trong bối cảnh cơ bản vĩ mô của Hàn Quốc không bi quan. Xuất khẩu của Hàn Quốc năm nay dự kiến sẽ vượt 1.000 tỷ USD, nhu cầu chip mạnh mẽ; Ngân hàng Trung ương Hàn Quốc cũng cho biết, tăng trưởng kinh tế trong năm nay và năm tới nên "cao hơn đáng kể" so với dự báo trước đó. Tuy nhiên, những lo ngại về chu kỳ chip lưu trữ, triển vọng chi tiêu vốn AI và chi phí vay tăng đã khiến tâm lý nhà đầu tư tiếp tục ảm đạm.
Báo cáo cho biết, sự gia tăng đột biến trong độ biến động gần đây (độ biến động hàng năm 60 ngày đã từng vượt 80%, lệch xa so với khoảng bình thường 10%-30% trong 5 năm qua, tạo ra mức đọc cực đoan gần 4 độ lệch chuẩn) đã dẫn đến việc tăng khoảng 2 điểm phần trăm trong phần bù rủi ro cổ phiếu, tương đương với việc tỷ lệ giá trên giá trị sổ sách giảm khoảng 20%, có thể giải thích khoảng một nửa nguyên nhân của mức giảm 40% của KOSPI kể từ mức cao vào tháng 6.
Hơn nữa, sự chậm lại trong động lực điều chỉnh dự báo lợi nhuận cũng đã tạo áp lực lên định giá------mặc dù dự báo lợi nhuận cả năm liên tục được điều chỉnh tăng, nhưng tốc độ điều chỉnh trong vài tháng qua đã rõ ràng chậm lại, phù hợp cao với thời điểm tăng phần bù rủi ro cổ phiếu. Nhìn về tương lai, Goldman Sachs dự đoán tăng trưởng lợi nhuận hàng năm sẽ giảm từ hơn 300% trong năm nay xuống 38% vào năm 2027 và 12% vào năm 2028, xu hướng này dự kiến sẽ tiếp tục hạn chế sự mở rộng định giá.
Giám đốc điều hành của ACG Management, Hui Ling Loh cho biết,
"Những lo ngại về việc đầu tư AI mạnh mẽ cho đến nay đã mở rộng thêm, đủ để bù đắp cho lợi nhuận ổn định và hướng dẫn kết quả. Các nhà đầu tư vẫn đang cân nhắc tác động của chi phí vay tăng lên cổ phiếu liên quan đến AI, cũng như ảnh hưởng đến nhu cầu tài sản an toàn."
Một số nhà đầu tư coi đợt bán tháo là cơ hội mua vào, nhưng vẫn còn nhiều bất đồng
Mặc dù tâm lý thị trường ảm đạm, một số nhà đầu tư đã bắt đầu coi đợt bán tháo này là cơ hội để mua vào.
KOSPI đã giảm khoảng 40% kể từ mức cao vào tháng 6, nhưng trong cùng thời gian, dự báo lợi nhuận kỳ hạn 12 tháng đã tăng 22%, sự lệch lạc giữa giá cổ phiếu và dự báo lợi nhuận càng làm nổi bật mức định giá cực kỳ thấp. Chỉ số vẫn tăng 31% trong năm nay.
Giám đốc nghiên cứu châu Á của Julius Baer, Mark Matthews cho biết, nhu cầu AI "vẫn vượt xa cung", "vì vậy khi chúng tôi thấy sự điều chỉnh lớn như vậy gần đây, đặc biệt là sự sụt giảm mạnh của cổ phiếu bán dẫn, đây là một cơ hội mua vào rất tốt."
Tuy nhiên, thị trường có nhiều ý kiến khác nhau về thời điểm nào thực sự chạm đáy và liệu định giá có thể trở thành tín hiệu đảo chiều đáng tin cậy hay không. Đợt bán tháo này cũng đã dẫn đến những cuộc thảo luận sâu sắc hơn: trong thời đại mà sự biến đổi công nghệ mang lại sự không chắc chắn sâu sắc, liệu các chỉ số định giá truyền thống có còn cung cấp hướng dẫn đầu tư đáng tin cậy hay không.
Goldman Sachs cho rằng, dòng vốn nước ngoài đã bán ròng 140 tỷ USD trong năm nay, tâm lý thị trường vẫn đang bị kìm nén rõ rệt, nhưng điều này cũng có nghĩa rằng, một khi niềm tin của thị trường được phục hồi, không gian phục hồi sẽ rất đáng kể.
Cảnh báo rủi ro và điều khoản miễn trừ trách nhiệm
Thị trường có rủi ro, đầu tư cần thận trọng. Bài viết này không cấu thành lời khuyên đầu tư cá nhân, cũng không xem xét đến mục tiêu đầu tư, tình hình tài chính hoặc nhu cầu đặc biệt của từng người dùng. Người dùng nên xem xét bất kỳ ý kiến, quan điểm hoặc kết luận nào trong bài viết này có phù hợp với tình trạng cụ thể của họ hay không. Đầu tư dựa trên đó, trách nhiệm tự chịu.