
Sự nổi lên của việc mã hóa các khoản vay thế chấp cổ phiếu Mỹ, giá cả ngừng biến động vào cuối tuần trở thành nguy cơ thanh lý lớn nhất
Tác giả: Prathik Desai (The Token Dispatch)
Biên dịch: Thần Triều TechFlow
Thần Triều dẫn dắt: Từ việc giới thiệu mã chứng khoán Coinbase cho vay từ Aave, đến việc Morpho ra mắt pool thế chấp chứng khoán Mỹ trên chuỗi riêng của Robinhood, các giao thức cho vay tiền điện tử đang âm thầm phá vỡ những bức tường cao của các công ty chứng khoán truyền thống trên Phố Wall. Đối với hàng triệu nhà đầu tư nước ngoài không thể mở tài khoản cho vay chứng khoán Mỹ hợp pháp, việc cho vay thế chấp trên chuỗi lần đầu tiên mang lại cho họ khả năng thanh khoản tương đương như cổ phiếu thật với những mã chứng khoán như Nvidia và Apple trong tay.
Tuy nhiên, giữa các giao thức tài chính phi tập trung hoạt động 24/7 và thị trường Nasdaq và NYSE truyền thống đóng cửa đúng giờ mỗi tuần, có một khoảng cách thời gian không thể hòa giải. Khi lãi suất cho vay trên chuỗi tranh giành từng giây, thời điểm thanh lý lại trực tuyến, trong khi oracle giá cả lại hoàn toàn đóng băng vào tối thứ Sáu, việc "cho vay mù" do tin xấu bất ngờ vào cuối tuần và "thanh lý đột ngột" do sụt giảm mạnh khi mở cửa trở thành những rủi ro cấu trúc chết người nhất của toàn bộ hệ sinh thái.
Mã chứng khoán Mỹ của Robinhood đang thực hiện giao dịch liên tục 24/7 thực sự. Ngay cả vào cuối tuần khi Nasdaq đóng cửa, các nhà đầu tư toàn cầu vẫn có thể tự do mua bán mã chứng khoán Apple hoặc Coinbase trên chuỗi Robinhood.
Từ ngày 24 tháng 9 đến 23 tháng 10, khoảng 60% giao dịch mã chứng khoán Mỹ trên Robinhood diễn ra ngoài giờ giao dịch chứng khoán thông thường, với tổng khối lượng giao dịch lên tới 2,2 tỷ USD (tổng tháng đạt 3,7 tỷ USD). Trong đó, khoảng 532 triệu USD tài sản được giao dịch vào cuối tuần và ngày lễ.
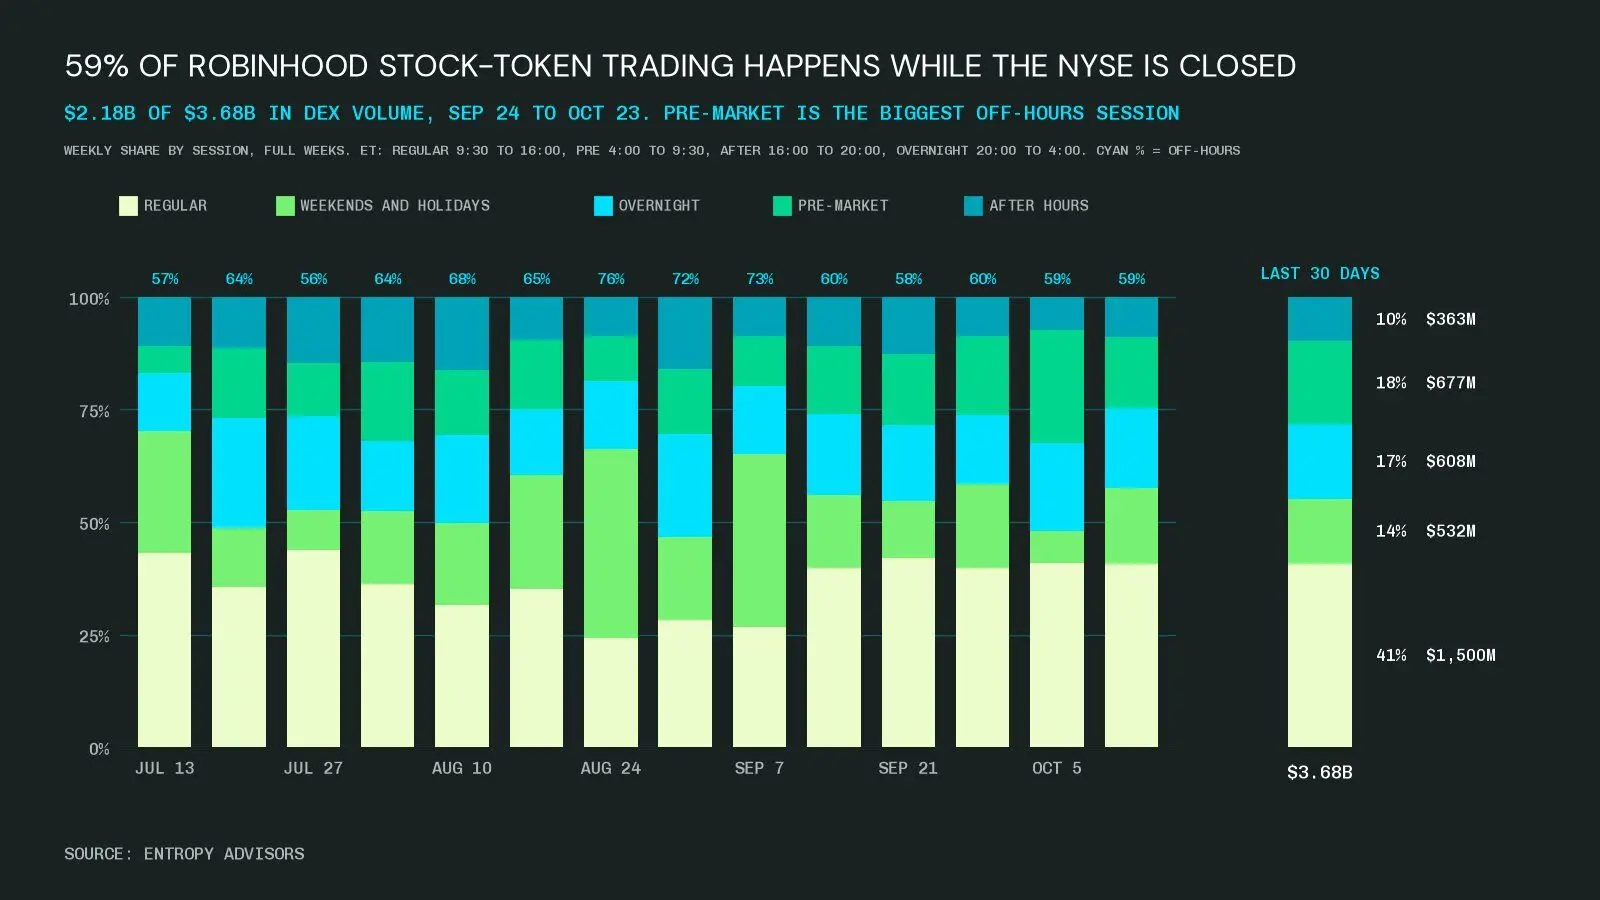
Hình: Giao dịch mã chứng khoán Robinhood diễn ra chủ yếu trong thời gian thị trường chứng khoán truyền thống đóng cửa (Nguồn dữ liệu: @TomWan)
Cho đến thứ Năm tuần trước, các nhà đầu tư nắm giữ mã chứng khoán của Robinhood mới thực sự đón nhận khoảnh khắc chuyển biến chất lượng của tài sản.
Vào ngày 22 tháng 10, Morpho chính thức khởi động thị trường cho vay trên chuỗi Robinhood, cho phép các nhà đầu tư nắm giữ mã chứng khoán vay stablecoin bằng cách sử dụng chứng khoán mã hóa làm tài sản thế chấp. Trước đó, vào ngày 25 tháng 9, Aave cũng đã ra mắt dịch vụ cho vay thế chấp tương tự cho mã chứng khoán Coinbase.
Tuy nhiên, chức năng thế chấp đơn thuần không khiến mã chứng khoán trở thành một cách nắm giữ ưu việt hơn. Trong hầu hết các trường hợp, mã chứng khoán vẫn thiếu quyền biểu quyết đầy đủ của cổ đông.
Nhưng sự đột phá thực sự mà cho vay thế chấp mã chứng khoán mang lại là: nó cho phép những người đã ưa chuộng tài sản trên chuỗi có thể thực sự kích hoạt cổ phiếu trong tay họ. Bằng cách thế chấp cổ phiếu để vay stablecoin, mã chứng khoán Mỹ đang từ một tài sản tĩnh chỉ giải quyết "quyền truy cập toàn cầu" hoàn toàn chuyển mình thành một công cụ sản xuất có hiệu quả tài chính thực sự.
Tuy nhiên, rủi ro chết người nằm ở chỗ: các khoản vay trên chuỗi này vẫn tiếp tục hoạt động và tính lãi trong suốt cuối tuần, trong khi giá cổ phiếu cơ sở trên thị trường tài chính truyền thống lại không được cập nhật. Sự đứt gãy này rất dễ dẫn đến việc thao túng thị trường và đầu cơ ác ý do cơ chế giá cả thúc đẩy.
Trong bài viết này, tôi sẽ đi sâu vào việc khám phá năng lượng khổng lồ mà cho vay mã chứng khoán Mỹ giải phóng, ai thực sự hưởng lợi từ từng khâu trong chuỗi cung ứng, và khi toàn bộ Phố Wall chìm vào giấc ngủ, tài chính trên chuỗi nên định giá cho những khoảng thời gian im lặng này như thế nào.
Hệ thống tín dụng mới không cần sự can thiệp của công ty chứng khoán
Vay vốn bằng cách sử dụng cổ phiếu làm tài sản thế chấp vốn là chức năng cơ bản nhất của tài sản tài chính chất lượng cao. Bất kỳ tài sản cơ sở xuất sắc nào, ngoài việc nắm giữ thụ động, đều nên cho phép người nắm giữ phát triển không gian thao tác tài chính phong phú.
Tại Mỹ, đặc quyền cho vay thế chấp này đã lâu nằm chắc trong tay các công ty chứng khoán truyền thống. Mở một tài khoản ký quỹ Reg T thông thường thường yêu cầu mức tối thiểu 2.000 USD, với số tiền tối đa có thể vay bằng một nửa giá trị cổ phiếu. Giới hạn tín dụng thế chấp của Charles Schwab lên tới 100.000 USD, với lãi suất cho vay hàng năm khoảng 8,27%.
Dù hình thức sản phẩm truyền thống này có biến đổi ra sao, chúng đều dựa trên một tiền đề không thể thay đổi: bên cho vay phải quản lý toàn bộ tài sản thế chấp của bạn và công ty chứng khoán đơn phương phê duyệt bạn có đủ điều kiện vay hay không.
Tuy nhiên, nhìn ra thị trường rộng lớn bên ngoài nước Mỹ, những điều kiện cho vay này thường không thể thành lập. Nhiều công ty chứng khoán địa phương ở nước ngoài thậm chí cấm nhà đầu tư thế chấp tài sản chứng khoán Mỹ mà họ nắm giữ.
Ví dụ, Ngân hàng Dự trữ Ấn Độ đã ban hành "Chương trình chuyển tiền tự do" (LRS) rõ ràng hạn chế cư dân trong nước tham gia giao dịch đầu cơ ở nước ngoài. Ứng dụng chính để người dân Ấn Độ mua chứng khoán Mỹ là Vested Finance chỉ hỗ trợ tài khoản tiền mặt; chi nhánh của Interactive Brokers tại Ấn Độ cũng cấm cư dân địa phương sử dụng sản phẩm đòn bẩy ký quỹ trên thị trường nước ngoài.
Điều này dẫn đến một thực tế vô lý: một nhà đầu tư Ấn Độ nắm giữ cổ phiếu Nvidia trị giá 20.000 USD thông qua ứng dụng trên, mặc dù có thể tự do giao dịch, nhưng hoàn toàn không thể sử dụng nó để thực hiện bất kỳ khoản vay thế chấp nào. Rõ ràng là cổ phiếu Nvidia hoàn toàn giống nhau, nhưng trong tay nhà đầu tư nước ngoài, nó ngay lập tức trở thành một "tài sản hạng hai" với tính thực dụng giảm sút.
Tất nhiên, những hạn chế địa lý này cũng không phải là tuyệt đối. Interactive Brokers thu hút khách hàng từ nhiều quốc gia và khu vực, và trong quý 3 năm 2026, họ đã đạt được tỷ suất lợi nhuận ổn định 4,25% từ hoạt động cho vay ký quỹ của mình; ứng dụng đầu tư cho nhà đầu tư nhỏ lẻ ở Nigeria, Trove, cũng đã bắt đầu cung cấp đòn bẩy gấp đôi cho giao dịch chứng khoán Mỹ từ tháng 8 năm nay.
Do đó, dịch vụ tín dụng thế chấp bằng cổ phiếu thực sự tồn tại ở hầu hết các khu vực, nhưng tất cả đều kèm theo mức tối thiểu cao, quy trình phê duyệt tài liệu giấy tờ phức tạp và công ty chứng khoán tập trung có quyền quyết định tuyệt đối.
Tài sản mã hóa đã hoàn toàn tái cấu trúc cơ chế cổ điển này. Nó tách biệt tài sản thế chấp ra khỏi bảng cân đối kế toán khép kín của công ty chứng khoán, hoàn trả đầy đủ cho ví trên chuỗi của người dùng. Khi tài sản được kiểm soát độc lập, bất kỳ giao thức cho vay phi tập trung nào chấp nhận mã này đều có thể ngay lập tức cung cấp hỗ trợ thanh khoản cho nó.
Còn bạn có thể vay bao nhiêu tiền, điều này phụ thuộc vào tỷ lệ chiết khấu thế chấp (Haircut), và các thị trường trên chuỗi có chiến lược định giá hoàn toàn khác nhau. Kraken đã bắt đầu chấp nhận 10 loại xStocks làm tài sản thế chấp cho hợp đồng tương lai và ký quỹ từ ngày 3 tháng 7: đối với SPYx theo dõi chỉ số, chiết khấu 10%, đối với cổ phiếu blue-chip như Nvidia chiết khấu 20%, trong khi đối với các tài sản có độ biến động cao như cổ phiếu của Robinhood thì chiết khấu 30%.
Trên nền tảng Aave, người vay có thể thế chấp 7 loại mã chứng khoán Coinbase để vay USDC: giới hạn cho vay thế chấp của Microsoft có thể lên tới 79% giá trị thị trường, Nvidia là 70%, trong khi Tesla và Meta là 65%. Trong thiết kế cơ chế của Aave, giới hạn cho vay thường trùng với đường thanh lý, điều này có nghĩa là người vay ở mức tối đa ngay từ đầu đã đứng trên bờ vực thanh lý.
Giao thức mới nổi Paboxo đã gia nhập chuỗi Robinhood vào ngày 19 tháng 10, và Morpho theo sau ba ngày sau đó. Morpho đã đặt đường thanh lý cho khoản vay mã Nvidia ở mức 62,5%, trong khi đường thanh lý cho mã SPY ETF là 77%, và đối với các quỹ chỉ số lớn có độ biến động thấp hơn nhiều so với cổ phiếu, đã đưa ra mức bảo vệ rủi ro tương đối khoan dung.
Trên nền tảng Aave, số lượng ví hoạt động tham gia cho vay thế chấp mã chứng khoán Mỹ đã tăng từ 8 ví ban đầu lên 144 ví trước ngày 18 tháng 10. Đáng chú ý là, trong số đó có tới ba phần tư người dùng chưa bao giờ sử dụng Aave trên chuỗi Base trước đó.
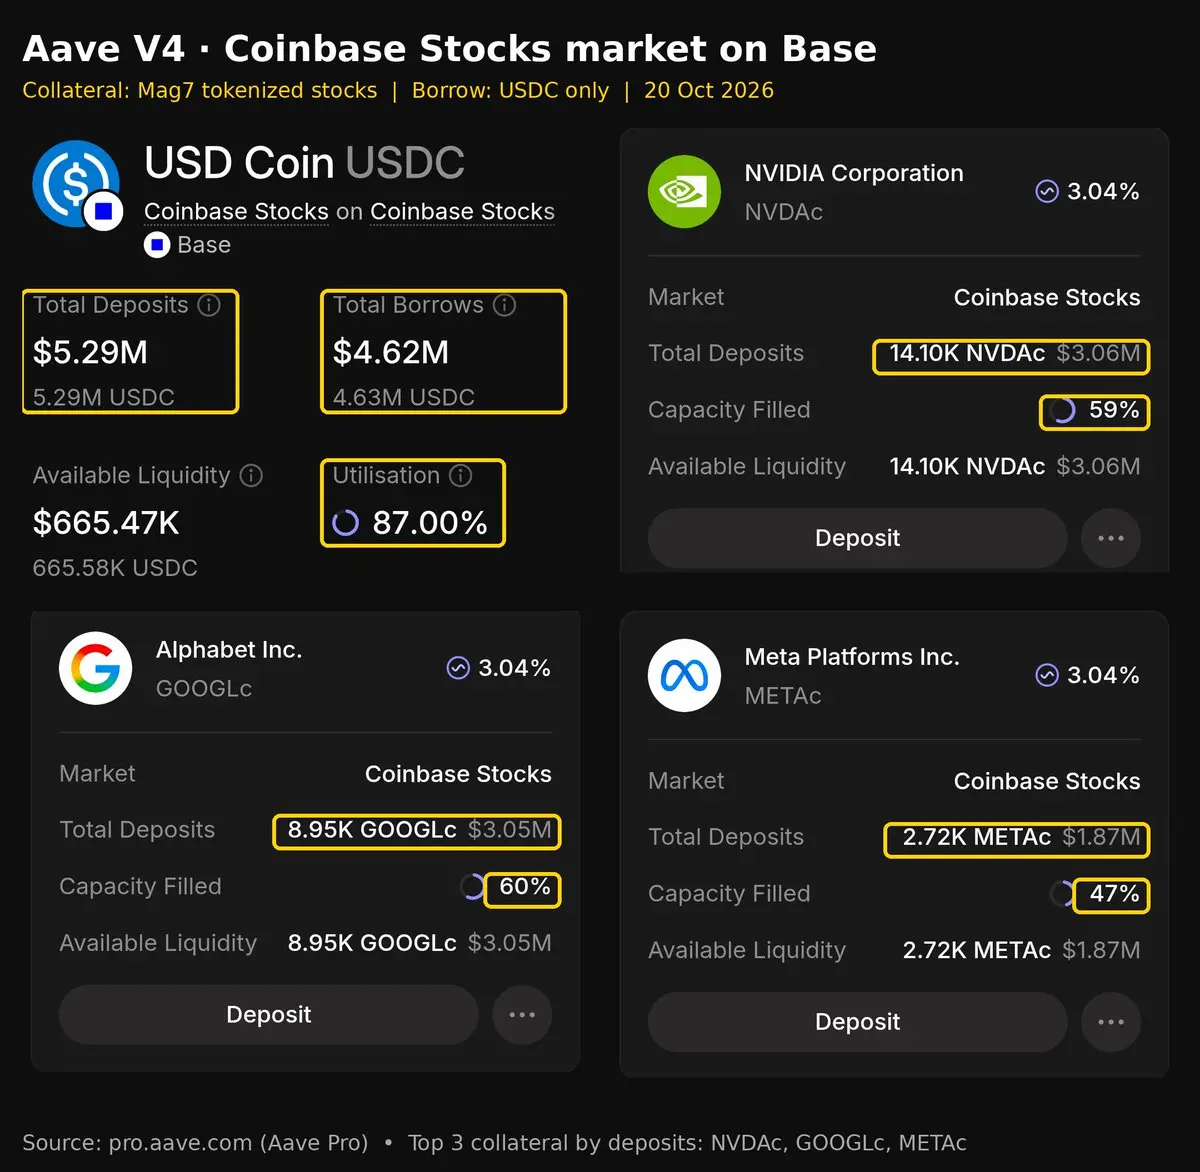
Hình: Số lượng địa chỉ cho vay mã chứng khoán Aave tăng vọt, hầu hết các giao dịch xảy ra trong thời gian thị trường chứng khoán truyền thống đóng cửa
Cơ quan kiểm toán an toàn chuyên nghiệp LlamaRisk, chịu trách nhiệm thiết lập các tham số rủi ro của Aave, đã khảo sát và phát hiện rằng hầu hết các hành vi cho vay mã chứng khoán Mỹ đều diễn ra sau khi thị trường chứng khoán truyền thống đóng cửa. Nhóm người dùng mới này đang sử dụng thanh khoản một cách mạnh mẽ trong thời gian không làm việc mà các công ty chứng khoán truyền thống không thể cho vay.
Tuy nhiên, việc mã hóa tài sản không chỉ loại bỏ các công ty chứng khoán truyền thống mà còn đưa vào các bên phát hành tập trung mới, chỉ khác là ngưỡng bảo vệ của bên trước thấp hơn. Người gác cổng vẫn tồn tại: dù là mã chứng khoán do Robinhood hay Coinbase phát hành, hiện tại đều nghiêm cấm bán cho người dân trong nước Mỹ.
Ngoài ra, quyền lợi mà người nắm giữ có được cũng mỏng manh hơn nhiều so với cổ phiếu thật. Mã chứng khoán của Robinhood về bản chất là chứng khoán nợ do Robinhood Assets (Jersey) Limited đăng ký tại Jersey phát hành, tài liệu đăng ký chính thức của họ rõ ràng chỉ ra rằng mã này không cấp cho người nắm giữ bất kỳ quyền lợi pháp lý hoặc lợi ích nào đối với công ty cơ sở; mã của Coinbase là chứng nhận do phương tiện mục đích đặc biệt (SPV) của họ cấp, thường trực tiếp tái đầu tư cổ tức thay vì phân phát tiền mặt.
Ngay cả đối với những nhà đầu tư trưởng thành đã có tài khoản ký quỹ hạng cao tại Interactive Brokers, mã chứng khoán vẫn có thể mang lại nhiều lợi thế mà cổ phiếu truyền thống không thể đạt được: vay không cần đơn xin tín dụng phức tạp, tài sản thế chấp hoàn tất thanh toán trong vài phút trên chuỗi, và ngay cả khi bạn cần tiền vào chiều thứ Bảy, tiền mặt cũng có thể đến ngay lập tức. Nhưng ngoài những cải tiến trải nghiệm này, lợi thế cốt lõi thực sự của nó là cung cấp dịch vụ tín dụng trong một thị trường mà các công ty chứng khoán truyền thống hoàn toàn không thể hoạt động.
Bản chất của tài sản tài chính có một quy luật cơ bản không thay đổi: bất kỳ tài sản nào có thể được các tổ chức cho vay chấp nhận làm tài sản thế chấp, giá trị nội tại của nó luôn cao hơn những tài sản không thể làm tài sản thế chấp. Trái phiếu chính phủ Mỹ chính là ví dụ điển hình nhất: lý do nhà đầu tư sẵn sàng chấp nhận tỷ suất lợi nhuận thấp hơn là vì nó có độ an toàn và thanh khoản cực cao, có thể được thế chấp và chuyển đổi thành tiền mặt ngay lập tức ở hầu hết mọi góc tài chính toàn cầu.
Mã chứng khoán hiện tại hoàn toàn thiếu màu sắc tín dụng cấp quốc gia này, chính là lý do khiến tỷ lệ chiết khấu thế chấp của nó lên tới 10% đến gần 40%. Tỷ lệ chiết khấu cao ngất ngưởng chính là mức phí rủi ro mà thị trường đánh dấu cho những thiếu hụt về bảo vệ pháp lý và độ sâu thanh lý mà mã chứng khoán Mỹ đang thiếu. So với cổ phiếu thật, mức phí bảo đảm mà nó nhận được chắc chắn sẽ thấp hơn, và người vay phải trả giá bằng cách cung cấp mức bảo đảm cao hơn để bù đắp cho những thiếu hụt này.
Giá trị tích lũy ở các tầng trong chuỗi cung ứng
Cho vay cơ bản chỉ là phần nổi của tảng băng trong toàn bộ hệ sinh thái. Một khi mã có thể được sử dụng làm tài sản thế chấp hợp pháp để kích hoạt tín dụng, các sản phẩm tài chính phái sinh sẽ nhanh chóng mọc lên trên đó, mỗi cấp độ phân khúc trong chuỗi cung ứng đều đang thu lợi từ đó.
Tầng đầu tiên là nhu cầu vốn lưu động thuần túy. Người sáng lập Aave, Stani Kulechov, cho biết, lãi suất cho vay trên thị trường cho vay thế chấp chứng khoán Mỹ của Aave khoảng 5%. Mặc dù chi phí này hơi cao hơn so với các công ty chứng khoán truyền thống hàng đầu như Interactive Brokers, nhưng điểm bán hàng cốt lõi của nó không bao giờ nằm ở lãi suất cao hay thấp, mà ở chỗ không cần bất kỳ kiểm tra tài sản tài khoản nào và phê duyệt của công ty chứng khoán, và có thể vay tiền ngay lập tức vào chiều thứ Bảy.
Lớp thứ hai là chu trình đòn bẩy. Pendle đã phát hành PendleLoop cho phép người dùng thế chấp token cổ phiếu trên Aave để vay USDC, mua thêm token cổ phiếu và lặp lại chu trình staking. Nhờ vào thao tác một chạm cực kỳ đơn giản này, nhà đầu tư có thể xây dựng vị thế đòn bẩy lên tới 2.6 đến 4.2 lần cổ phiếu của Nvidia hoặc Microsoft, và miễn phí phí nền tảng trước ngày 31 tháng 12. So với đó, đòn bẩy ký quỹ của nhà đầu tư cá nhân tại Mỹ thường chỉ giới hạn ở 2 lần. Đội ngũ quản lý rủi ro của Aave đã đặt tham số ở mức trần, trong khi giao diện phía trước của Pendle đã đóng gói trực tiếp thành mục tiêu tấn công đòn bẩy của người dùng.
Lớp thứ ba là ký quỹ giao dịch phái sinh. Kraken cho phép sử dụng xStocks làm tài sản thế chấp cho giao dịch hợp đồng, với hạn mức tín dụng cho mỗi cổ phiếu được đặt từ 100,000 đến 1,000,000 USD. Tính đến tháng 9 năm nay, đã có hơn 300,000 người nắm giữ xStocks, và cổ phiếu Apple trong tài khoản của họ giờ đây không cần phải bán ra, mà có thể trực tiếp cung cấp hỗ trợ ký quỹ cho hợp đồng tương lai Bitcoin.
Lớp thứ tư là vòng khép kín tài chính từ đầu tư tiết kiệm đến cho vay. Sản phẩm Earn của Robinhood cho phép các nhà đầu tư đủ điều kiện tại Mỹ gửi USDG vào kho Morpho do Steakhouse Financial quản lý. Steakhouse, với vai trò là người quản lý kho này, đóng vai trò là bộ não quản lý rủi ro quyết định hướng đầu tư của quỹ tài sản chung.
Tính đến tuần này, kho này đã tích lũy khoảng 543.6 triệu USD từ khoảng 75,000 ví. Hiện tại, Steakhouse đã chính thức phê duyệt kho này để cung cấp khoản vay thế chấp cho token cổ phiếu Robinhood, với hạn mức cho vay tạm thời là 1 triệu USDG cho mỗi phân khúc thị trường.
Tại đây đã hình thành một vòng khép kín vi mô mang tính châm biếm: Các nhà đầu tư trong nước của Robinhood, với khoản tiết kiệm USD của họ, đang cung cấp vốn vay cho những token hóa cổ phiếu Mỹ mà chính họ bị pháp luật cấm mua. Mặc dù tổng mức độ tiếp xúc USD hiện tại vẫn có thể kiểm soát, nhưng cấu trúc nền tảng này đã hình thành: Các sản phẩm tiết kiệm tuân thủ tại Mỹ đang âm thầm biến đổi thành những nhà đầu tư lớn nhất đứng sau tín dụng thế chấp cho cổ phiếu Mỹ được token hóa toàn cầu.
Trên dòng tín dụng mới khổng lồ này, các cấp độ kinh doanh khác nhau đang nắm bắt giá trị thương mại riêng của mình.
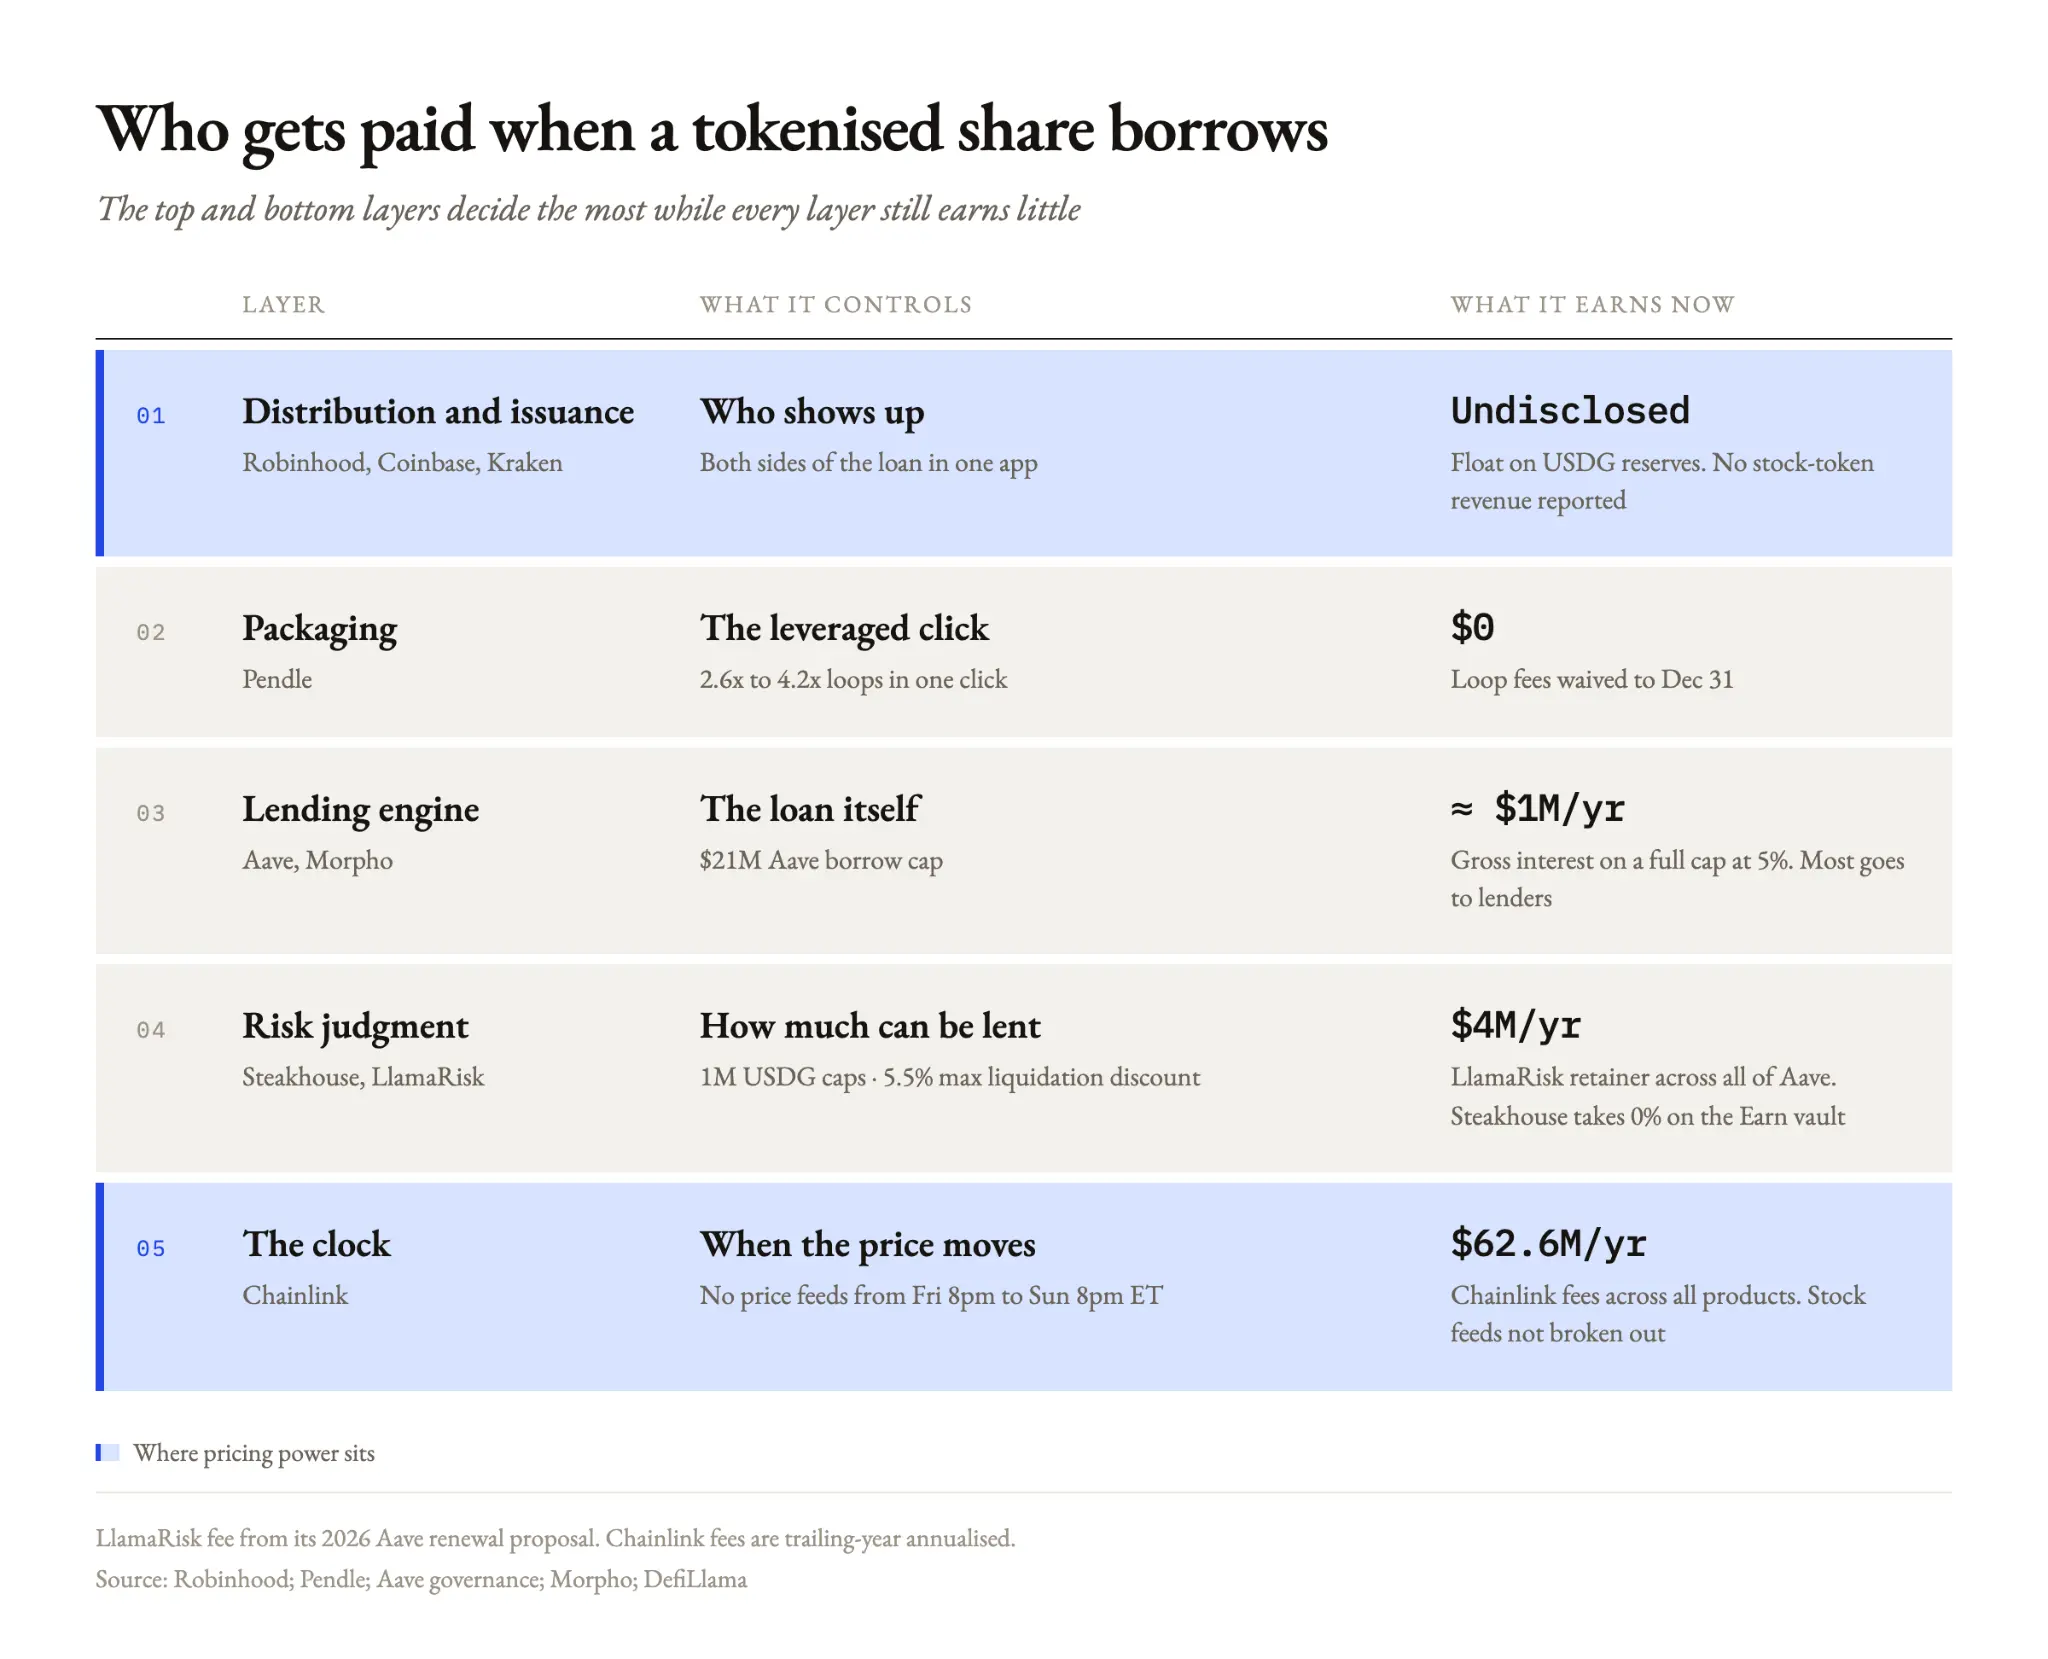
Hình: Cấu trúc sinh thái cho vay cổ phiếu token hóa và sơ đồ giá trị toàn ngành
Các nhà phát hành tài sản đứng ở đỉnh cao nhất của toàn bộ chuỗi giá trị. Lấy Robinhood làm ví dụ, họ không chỉ chịu trách nhiệm phát hành token cổ phiếu mà còn tự vận hành chuỗi chuyên dụng cho việc lưu thông token, và nắm giữ chặt chẽ cổng vào ứng dụng siêu để người gửi tiền gửi vốn vay cơ sở. Tài sản thế chấp của người vay và vốn của người cho vay hoàn toàn được tập trung trong cùng một ứng dụng khép kín của một thực thể thương mại.
Không chỉ vậy, nhà phát hành còn có thể liên tục thu phí từ quỹ dự trữ thanh khoản, vì Paxos sẽ chia sẻ lợi tức từ trái phiếu Mỹ phát sinh từ quỹ USDG với các đối tác trong Mạng lưới USD toàn cầu (Global Dollar Network) theo tỷ lệ. Coinbase đã sao chép kịch bản tương tự trên chuỗi Base, trong khi Kraken hoàn toàn sở hữu nhà phát hành đứng sau xStocks là Backed.
Tiếp theo là lớp đóng gói sản phẩm. Pendle không cho vay một đồng nào từ vốn gốc, mà họ độc quyền cổng tương tác một chạm cho các nhà đầu tư cá nhân tìm kiếm đòn bẩy cao, và hiệu quả chuyển hướng nhu cầu vay vốn cơ sở đến Aave.
Giao thức cho vay phi tập trung cơ sở thì kiếm lợi nhuận từ chênh lệch lãi suất giữa lãi suất mà người vay phải trả và lợi suất của người gửi tiền. Với quy mô kinh doanh hiện tại, đây vẫn là một công việc tương đối mỏng manh: Aave đã nghiêm ngặt giới hạn tổng quy mô cho vay trên thị trường cổ phiếu Mỹ của mình ở mức 21 triệu USD. Ngay cả khi cho vay toàn bộ với lãi suất 5%, tổng thu nhập lãi suất trong cả năm cũng chỉ khoảng 1 triệu USD, và phần lớn lợi nhuận phải được chuyển cho những người cung cấp thanh khoản.
Người quản lý rủi ro và đội ngũ quản lý rủi ro thì thu phí dịch vụ bằng cách bán khả năng phán đoán rủi ro chuyên nghiệp. Steakhouse chịu trách nhiệm quyết định số tiền nào trong kho tiết kiệm 543 triệu USD mà họ quản lý có thể tham gia vào cho vay thế chấp cổ phiếu Mỹ; LlamaRisk thì xác định chính xác rằng người thanh lý trên Aave chỉ có thể hưởng mức chiết khấu thanh lý tối đa là 5.5% khi tịch thu tài sản thế chấp của người vay vi phạm.
Trong khi đó, Chainlink thống trị chiều thời gian quan trọng nhất. Nó cung cấp giá cả thời gian thực cho token cổ phiếu Coinbase và Robinhood cho tất cả các giao thức cho vay, trực tiếp kiểm soát thời điểm giá nhảy lên, thời điểm giá đóng băng.
Điều này hoàn toàn phù hợp với cấu trúc thị trường mà tôi đã nhiều lần bàn luận: Kênh phân phối quyết định ai có thể tham gia, trong khi người quản lý rủi ro quyết định người vay có thể sử dụng bao nhiêu đòn bẩy tín dụng.
Từ góc độ hiện tại, không có bất kỳ tổ chức nào có thể kiếm được lợi nhuận khổng lồ từ điều này. Robinhood đến nay vẫn chưa công bố doanh thu độc lập từ hoạt động token cổ phiếu, báo cáo tài chính chính thức của quý ba sẽ được công bố sau khi thị trường chứng khoán Mỹ đóng cửa tối nay.
Nhưng chiếc bánh thị trường tiềm năng ẩn chứa phía sau con đường này là vô cùng ấn tượng. Tính đến cuối tháng 9 năm nay, số dư khoản vay ký quỹ của khách hàng tại Interactive Brokers đã lên tới 105.2 tỷ USD, chỉ riêng thu nhập lãi ròng trong một quý đã vượt 1.15 tỷ USD; tổng quy mô nợ ký quỹ tại Mỹ trong tháng 9 đã lập kỷ lục 14.8 nghìn tỷ USD. So với đó, tổng số tiền cho vay trên thị trường cho vay token cổ phiếu của Aave tính đến ngày 18 tháng 10 chỉ là 4.08 triệu USD, chỉ tương đương 0.004% quy mô của Interactive Brokers, cho thấy tiềm năng tăng trưởng cực kỳ rộng lớn.
Làm thế nào để định giá rủi ro thanh lý trong thời gian nghỉ giao dịch
Tất cả các hệ thống tín dụng dựa trên tài sản thế chấp đều phụ thuộc hoàn toàn vào độ chính xác của giá trị thị trường tức thì của tài sản thế chấp. Oracle giá cổ phiếu Mỹ của Chainlink chỉ hoạt động và cập nhật từ 8 giờ tối Chủ nhật đến 8 giờ tối thứ Sáu theo giờ miền Đông, và trong suốt cuối tuần cũng như các ngày lễ chính thức của Mỹ, giá sẽ hoàn toàn đóng băng ở mức cuối cùng vào giờ đóng cửa thứ Sáu.
Tuy nhiên, thị trường cho vay phi tập trung trên chuỗi thì luôn hoạt động liên tục. Các kênh vay và đấu giá thanh lý luôn sẵn sàng 24/7, và lãi suất cho vay cũng liên tục tích lũy theo từng giây từng phút.
Sự ngắt quãng về thời gian giữa tài chính truyền thống và cơ chế trên chuỗi đã để lại hai lỗ hổng lớn cho những kẻ đầu cơ xấu. Trong cuối tuần khi giá của oracle bị đóng băng, nếu một công ty niêm yết nào đó bất ngờ gặp phải tin xấu lớn, những người vay thông minh hoàn toàn có thể vay stablecoin với mức giá cao hơn mức giá đóng băng vào thứ Sáu, vì họ biết rõ rằng vào thứ Hai tuần sau, cổ phiếu đó chắc chắn sẽ giảm mạnh. Cuối cùng, các giao thức cho vay và kho cho vay sẽ phải gánh chịu những khoản nợ xấu khổng lồ khi giá trị tài sản thế chấp giảm xuống dưới mức vốn vay.
Vậy, nếu đưa vào giá giao dịch của sàn giao dịch phi tập trung 24/7 trên chuỗi để làm giá cho cuối tuần, liệu có thể giải quyết vấn đề không? Câu trả lời là sẽ gây ra một cuộc khủng hoảng hệ thống nghiêm trọng hơn. Tính thanh khoản của cổ phiếu token hóa trên chuỗi vào cuối tuần rất mỏng manh: Đánh giá rủi ro chính thức của Aave cho thấy, độ sâu của token cổ phiếu trên chuỗi Base chỉ có thể chịu đựng việc bán ra từ 300,000 đến 1,100,000 USD, vượt quá quy mô đó sẽ dẫn đến trượt giá trên 2%. Nếu có một con cá voi nào đó cố tình đè giá trên chuỗi yếu ớt, sẽ ngay lập tức dẫn đến hàng loạt người vay khỏe mạnh bị thanh lý một cách vô tội vạ.
Bài học đau thương này đã có tiền lệ: Vào ngày 28 tháng 7 năm nay, cổ phiếu SK Hynix đã bị giao dịch ở mức giá thấp hơn 30% so với giá đóng cửa trước đó trên thị trường giao dịch trước giờ mở cửa tại Hàn Quốc, và oracle đã đồng bộ giá giao dịch này đến Hyperliquid mà không qua kiểm tra, ngay lập tức dẫn đến 960 tài khoản đòn bẩy bị thanh lý không thương tiếc, với số tiền lên tới 57.4 triệu USD. Tuy nhiên, chỉ sau vài phút, cổ phiếu đó đã nhanh chóng phục hồi khi thị trường chính thức mở cửa.
Ngay cả khi không có ai cố tình thao túng để kiếm lợi, sự ngắt quãng tự nhiên do thời gian dừng lại cũng đủ để làm tổn thương những người vay trung thực. Toàn bộ động lực thị trường tích lũy trong suốt cuối tuần thường sẽ bùng nổ trong hình thức khoảng trống giá ngay khi oracle phục hồi báo giá vào tối Chủ nhật.
Vào tháng 1 năm 2025, trong suốt cuối tuần khi tin tức về Nvidia tại DeepSeek lan truyền, tâm lý thị trường tiêu cực đã bùng nổ, cổ phiếu giảm 17% ngay khi mở cửa và sau đó ổn định phục hồi. Nhưng trên Aave, một người vay thận trọng với tỷ lệ thế chấp 60% (điểm thanh lý là 70%) sẽ bị thanh lý ngay lập tức trong lần xác định khoảng trống khi oracle phục hồi cập nhật, không kịp bổ sung bất kỳ tài sản thế chấp nào, thậm chí không có cơ hội chờ đợi phục hồi định giá trong tương lai.
Các giao thức cho vay lớn đang nỗ lực giải quyết vấn đề cấu trúc này. Việc đặt giới hạn quy mô quỹ cho vay nghiêm ngặt giúp kiểm soát mức độ rủi ro tổng thể của giao thức trong phạm vi có thể chấp nhận; Paboxo thì chọn cách đóng băng hoàn toàn cơ chế thanh lý trong thời gian nghỉ giao dịch cổ phiếu Mỹ, điều này tuy tạm thời bảo vệ người vay, nhưng đã chuyển toàn bộ rủi ro thanh lý tiềm ẩn đến thời điểm quyết định khi thị trường mở cửa trở lại; Offerbook của Jupiter thì khám phá việc phát hành các khoản vay cố định từ 1 đến 30 ngày, hoàn toàn loại bỏ việc xác định thanh lý dựa trên giá trị thị trường tức thì, mà chuyển sang định giá rủi ro thanh khoản trong lãi suất cho vay cao hơn.
Bắt đầu từ ngày 6 tháng 12, các sàn giao dịch truyền thống của Mỹ sẽ khởi động cơ chế giao dịch gần như 24/5, kéo dài đến 23 giờ mỗi ngày. Điều này sẽ giảm thiểu đáng kể khoảng thời gian dừng lại qua đêm xuống còn 1 giờ, nhưng cuối tuần dài và đầy biến số vẫn là một màn sương mù định giá không thể xuyên thủng.
Tôi luôn tin rằng, chỉ dựa vào thuật toán oracle sẽ không thể hoàn toàn giải quyết vấn đề ngắt quãng thời gian vào cuối tuần. Các tổ chức cho vay lớn cuối cùng chỉ có thể chọn cách chuyển đổi rủi ro thiên nga đen tiềm ẩn không thể nhìn thấy thành tỷ lệ chiết khấu thế chấp (Haircut) khắt khe hơn. Điều này có nghĩa là đòn bẩy tín dụng mà cổ phiếu token hóa có thể kích hoạt sẽ chắc chắn thấp hơn so với cổ phiếu thực tế trong hệ thống môi giới truyền thống. Nhưng đối với những nhà đầu tư biên giới toàn cầu vốn đã bị các nhà môi giới truyền thống từ chối, ngay cả một khoản vay thanh khoản giảm giá cũng đủ trở thành công cụ mang tính bước ngoặt để phá vỡ băng giá giữa các tầng lớp và khu vực.
Các giao thức cho vay lớn sẽ tiếp tục tính phí theo giờ cho giá trị thời gian của vốn, hoặc khóa trước mức lỗ tối đa cho các cú sốc thị trường tiềm năng. Đối với thị trường vốn token hóa toàn cầu, đây chỉ là chương mở đầu cho một cuộc tái cấu trúc vĩ đại vừa mới bắt đầu.