
Thị trường Giáng sinh, hay là sự tái diễn của bong bóng năm 2000? Hai kịch bản lịch sử lớn của Phố Wall đang đối đầu trực tiếp
Khi Cục Dự trữ Liên bang tạm dừng tăng lãi suất và báo cáo tài chính của các gã khổng lồ công nghệ đồng loạt được công bố, Phố Wall đang đứng trước một câu hỏi lịch sử: Liệu quy luật tăng giá theo mùa có thể phát huy tác dụng một lần nữa, hay bóng ma của sự sụp đổ bong bóng công nghệ năm 2000 đang tái xuất hiện?
Ngân hàng Deutsche và BTIG trong tuần này đã lần lượt xem xét lại các tài liệu lịch sử, nhưng lại đưa ra những kết luận hoàn toàn trái ngược. Ngân hàng Deutsche trích dẫn dữ liệu thị trường gần một thế kỷ, chỉ ra động lực kéo dài của thị trường Giáng sinh vào cuối năm; trong khi đó, chiến lược gia kỹ thuật trưởng của BTIG, Jonathan Krinsky, cảnh báo rằng thị trường đang tiến gần đến một điểm chuyển mình đi xuống, dựa trên mô hình sụp đổ của chỉ số bán dẫn Philadelphia năm 2000.
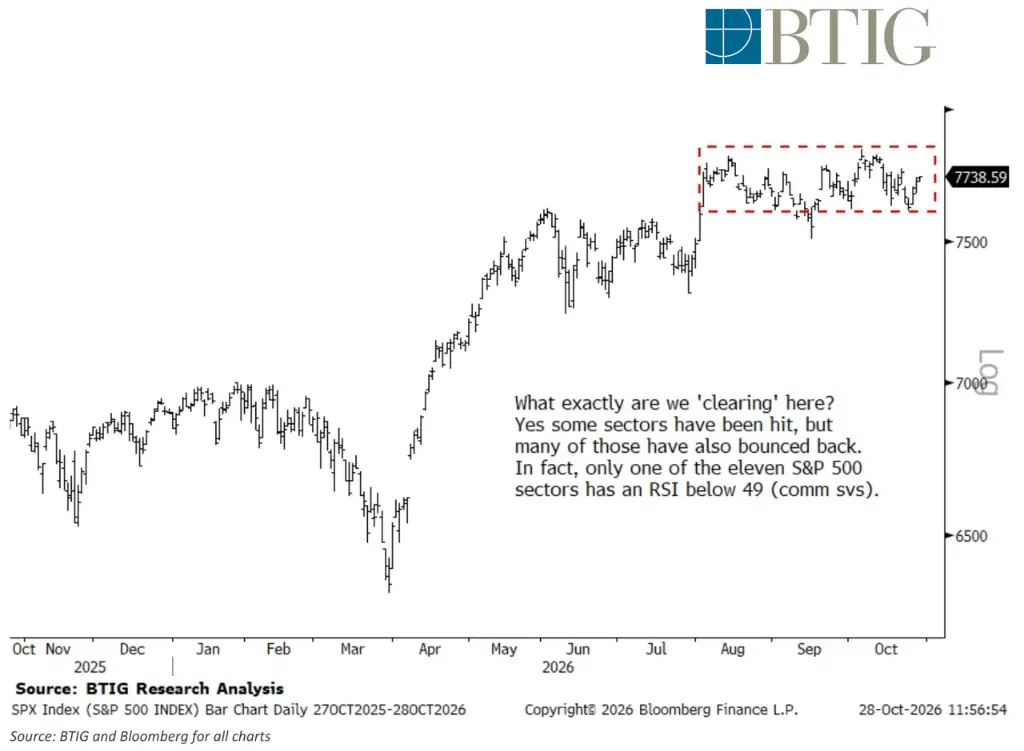
Sự va chạm của hai khung kể chuyện này đang khiến các nhà đầu tư phải đối mặt với quyết định định hướng khó khăn nhất trong năm nay. Lập luận cốt lõi của Krinsky không nằm ở chính các con số báo cáo tài chính, mà ở "phản ứng của thị trường đối với phản ứng" ------ ông cho rằng đợt phục hồi này thiếu sự thanh lý thực sự, tâm lý tự mãn trên thị trường quyền chọn vẫn chưa tan biến, điều này hoàn toàn khác biệt với hình ảnh trước khi hình thành đáy thực sự trong các lần trước.
Cơ sở lịch sử của thị trường Giáng sinh
Jim Reid của ngân hàng Deutsche trong biểu đồ hàng ngày của tuần này đã trích dẫn dữ liệu S&P 500 từ năm 1928, chỉ ra rằng chỉ số S&P 500 trong các năm điển hình thường chạm đáy lần cuối vào khoảng trước ngày 27 tháng 10, sau đó "trong các năm trung bình, hầu như chỉ đi lên cho đến cuối năm".
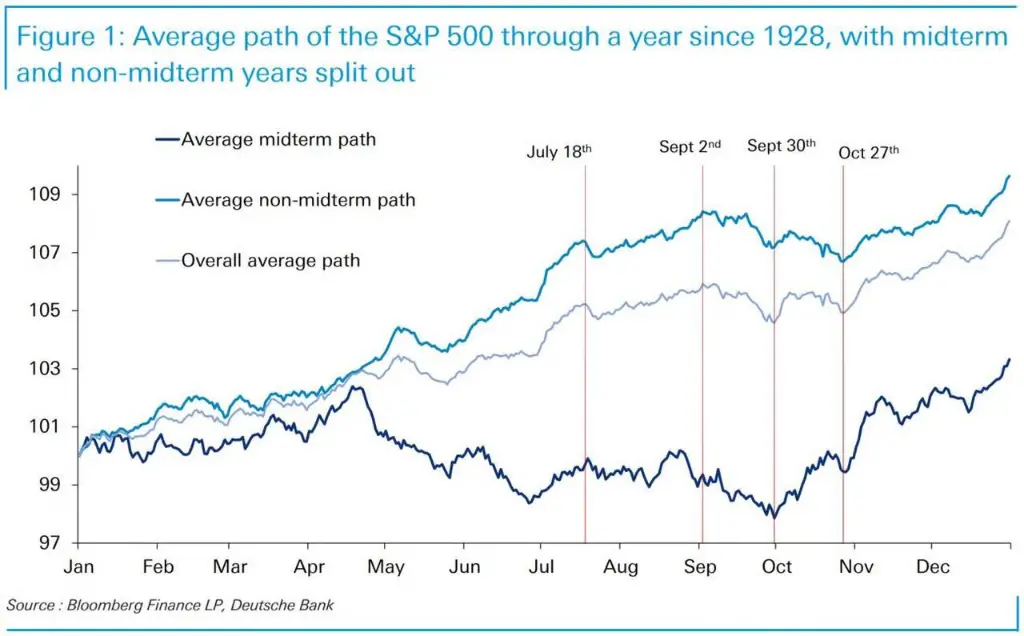
Reid tiếp tục trích dẫn nghiên cứu của các đồng nghiệp Binky Chadha và Parag Thatte: Trong 23 năm giữa kỳ bầu cử gần đây, có 21 năm chỉ số S&P 500 ghi nhận sự tăng trưởng trong ba tháng sau đáy đầu tháng 10. Logic ở đây là: sự không chắc chắn trong bầu cử giảm bớt, tài sản cổ phiếu đã trải qua một đợt điều chỉnh, và tình trạng bế tắc chính trị thường được thị trường coi là tích cực.
Reid mô tả diễn biến năm 2026 là "phiên bản nhẹ nhàng" của kịch bản bầu cử giữa kỳ ------ chỉ số S&P 500 đạt mức cao kỷ lục vào ngày 29 tháng 5, tăng khoảng 11% trong năm, nhưng sau gần năm tháng chỉ thấp hơn đỉnh chưa đến 1%. Kết luận của ông mang không khí lễ hội: "Quy luật theo mùa không phải là định mệnh, những lo ngại về Iran, trí tuệ nhân tạo và Pháp sẽ không tự nhiên biến mất. Nhưng nếu lịch sử có thể làm gương, hôm nay thường là thời điểm bắt đầu ấm lên của thị trường Giáng sinh."
Tuy nhiên, chính Reid cũng đã đưa ra cảnh báo rõ ràng về rủi ro: giá trị trung bình che giấu sự phân tán lớn, các năm 1962, 1974, 2002 và 2022 đều là năm bầu cử giữa kỳ, cuối cùng đã chuyển thành thị trường gấu. Trong đó, năm 2002, chính là năm mà bong bóng công nghệ năm 2000 cuối cùng chạm đáy.
Mô hình năm 2000 của Krinsky
Krinsky đã bắt đầu theo dõi mô phỏng lịch sử của chỉ số bán dẫn Philadelphia (SOX) từ tháng 9. Ông chỉ ra rằng, sau khi SOX đạt đỉnh vào ngày 14 tháng 3 năm 2000, một số cổ phiếu tiếp tục lập đỉnh mới, nhưng chỉ số này không quay lại ------ điều này rất phù hợp với diễn biến năm nay. Trong phiên bản năm 2000, SOX đã giảm từ khoảng 1200 điểm vào đầu tháng 9 xuống khoảng 540 điểm vào đầu tháng 12, giảm hơn 55%, không liên quan gì đến thị trường Giáng sinh.
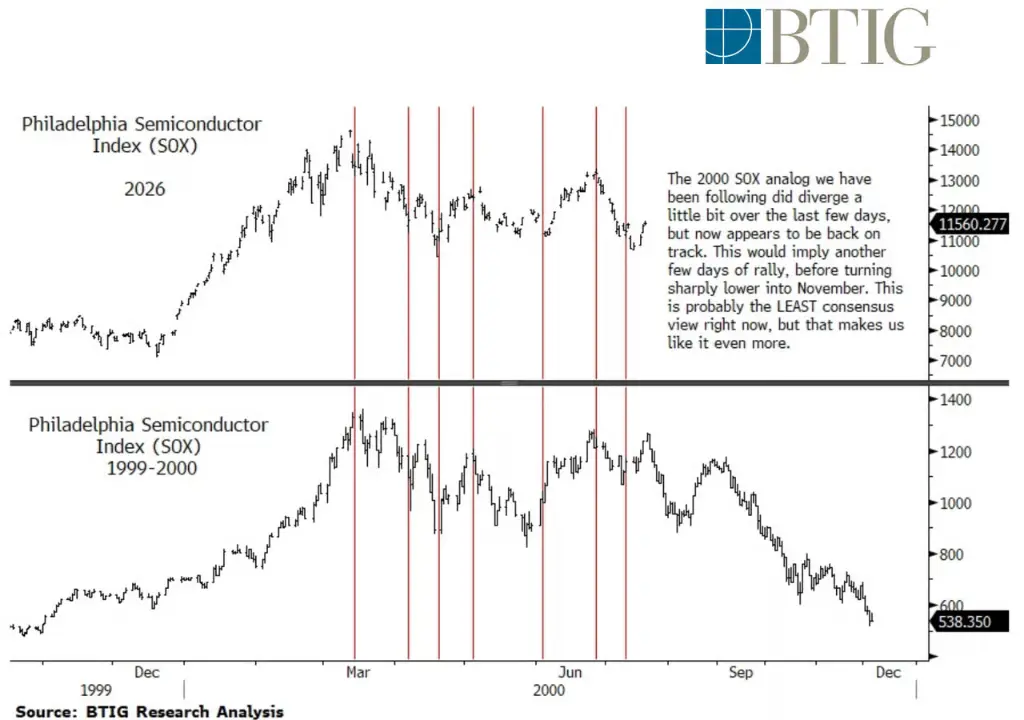
Mô hình này đã tạm thời lệch hướng vào tuần trước, nhưng Krinsky cho rằng tuần này đã trở lại đúng quỹ đạo. Ông dự đoán SOXX (ETF bán dẫn) sẽ tiếp tục phục hồi nhẹ trong vài ngày tới lên khoảng 550 đến 570 điểm, sau đó sẽ giảm mạnh vào khoảng thời gian bầu cử giữa kỳ tháng 11. Ông thừa nhận, "Đây có thể là quan điểm không đồng thuận nhất trên thị trường hiện tại, nhưng chính vì vậy chúng tôi càng coi trọng nó."
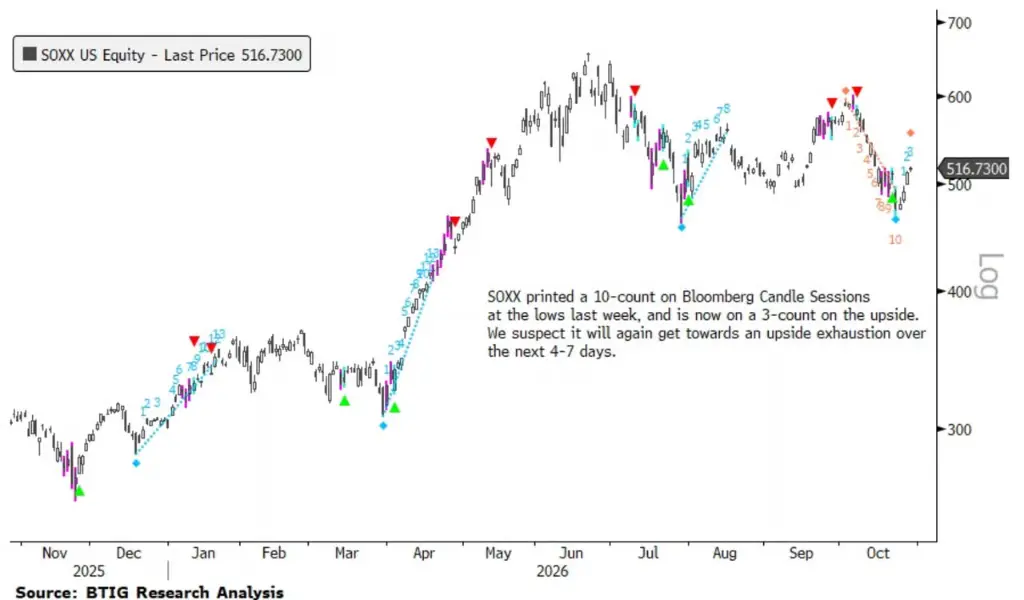
Xét về mặt kỹ thuật, SOXX đã nhận được hỗ trợ gần đường trung bình động 200 ngày, nhưng Krinsky không tự tin rằng đường trung bình này có thể giữ vững. Ông cho rằng SOXX cuối cùng sẽ chịu áp lực gần mức khoảng 475 đô la gần đường trung bình 200 ngày, trong khi chỉ số kỹ thuật của Bloomberg Candle Sessions cho thấy ETF này đã kích hoạt điểm thấp 10 vào tuần trước, hiện đang ở giai đoạn tăng thứ 3, dự kiến sẽ xuất hiện tín hiệu cạn kiệt động lực tăng trong 4 đến 7 ngày giao dịch tới ------ khoảng thời gian này trùng khớp với tuần bầu cử giữa kỳ.
Sự thanh lý chưa thực sự diễn ra
Khung phân tích cốt lõi của Krinsky là: sự phục hồi thực sự từ đáy cần phải có sự "thanh lý" đầy đủ trước đó. Ông cho rằng thị trường hiện tại còn xa mới đạt được điều kiện này.
Xét về mặt ngành, trong 11 ngành của chỉ số S&P 500, hiện chỉ có ngành dịch vụ truyền thông có chỉ số sức mạnh tương đối (RSI) dưới 49. So với ngày 31 tháng 3 năm nay, khi chỉ có ba ngành có RSI trên 50 ------ mức độ bán quá của hai thời điểm này hoàn toàn khác nhau.
Thị trường quyền chọn cũng không cho thấy dấu hiệu hoảng loạn. Tỷ lệ quyền chọn cổ phiếu bán/ mua trong 20 ngày hiện là 0.59, tỷ lệ tổng thể bán/ mua là 0.87, trong khi trước và sau điểm thấp thực sự của thị trường vào tháng 3 năm nay, tỷ lệ này lần lượt khoảng 0.67 và gần 1.0. Kết luận của Krinsky là: thường thì trước khi có sự phục hồi thực sự từ đáy, sẽ có một lượng lớn vị thế phòng ngừa xuất hiện, nhưng lần này hoàn toàn không có ai mua vào.
Thực tế, trong lĩnh vực quỹ đầu cơ đã xảy ra một mức độ "thanh lý" nhất định. Theo mô tả của Charlie McElligott từ Nomura, trong thời gian "hoảng loạn tăng trưởng" và thanh lý yếu tố động lực vào tháng 10, khoảng 100 nhà quản lý quỹ đa chiến lược đã rời bỏ, và có người đã mua khoảng 1.6 tỷ đô la quyền chọn mua Mag7 vào ngày Cục Dự trữ Liên bang họp. Nhưng Krinsky cho rằng, điều này chính là vấn đề ------ sự thanh lý vẫn đang diễn ra, và các cược mới đã vào cuộc.
Kiểm tra phản ứng của mùa báo cáo tài chính
Cho đến nay, hai báo cáo tài chính của các công ty công nghệ có vốn hóa lớn nhất trong mùa báo cáo tài chính này đều không thể tạo ra hiệu ứng "thanh lý", mà ngược lại, đã xác nhận những lo ngại của Krinsky.
Microsoft đã tăng khoảng 6% sau giờ giao dịch, dịch vụ đám mây Azure vượt kỳ vọng, nhưng dữ liệu đơn hàng và tồn kho lại không mấy khả quan. Google thì do doanh thu và lợi nhuận đều thấp hơn kỳ vọng, giá cổ phiếu giảm mạnh khoảng 8%, xuống mức thấp nhất kể từ tháng 4, dòng tiền tự do của Google đã âm trong hai quý liên tiếp, và cùng với Meta, đã gia nhập danh sách "không sẵn lòng chi trả cho chi phí vốn AI" của thị trường.
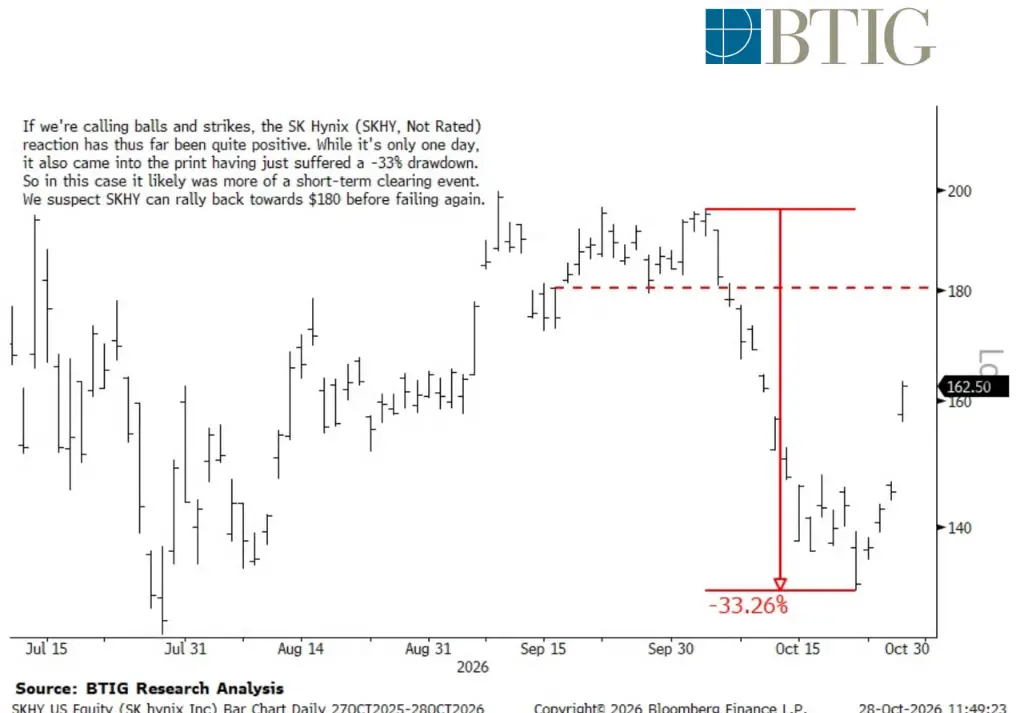
Báo cáo tài chính của gã khổng lồ chip nhớ Hàn Quốc SK Hynix là một trong số ít trường hợp tích cực trong mùa này, đã cải thiện rõ rệt tâm lý của các ngành liên quan. Krinsky thừa nhận điều này phần nào là một sự kiện thanh lý thực sự trong ngắn hạn ------ SK Hynix đã trải qua khoảng 33% sự điều chỉnh trước đó. Ông cho rằng giá cổ phiếu của họ có thể phục hồi lên khoảng 180 đô la, nhưng sau đó vẫn sẽ chịu áp lực.
Ngoài ra, cuộc họp lần này của Cục Dự trữ Liên bang cũng không thể đưa ra chỉ dẫn định hướng. Cục Dự trữ Liên bang đã tạm dừng tăng lãi suất như dự kiến, nhưng Hammack và Lisa Cook đều bất ngờ bỏ phiếu ủng hộ tăng lãi suất, và sau cuộc họp, Chủ tịch Cục Dự trữ Liên bang đã tổ chức một cuộc họp báo với tông giọng diều hâu, nhưng thị trường chứng khoán vẫn tăng. Đáng chú ý là, Cục Dự trữ Liên bang đã đưa nhu cầu bộ nhớ liên quan đến AI vào khung đánh giá lạm phát ------ điều này có nghĩa là, cơn sốt lưu trữ đang thúc đẩy sự phục hồi của ngành bán dẫn hiện tại, đã trở thành biến số tiềm năng trong chính sách tiền tệ thắt chặt của Cục Dự trữ Liên bang.
Hai bộ lịch sử, một tháng Mười Một
Sự khác biệt giữa hai câu chuyện cuối cùng quy về một vấn đề phương pháp luận: liệu quy luật thống kê dữ liệu trung bình năm 98 có thể vượt qua một mô phỏng lịch sử đơn lẻ nhưng rất phù hợp?
Dữ liệu của ngân hàng Deutsche thắng thế nhờ kích thước mẫu, nhưng như chính Reid đã cảnh báo, giá trị trung bình che giấu những tình huống cực đoan. Lập luận phản bác của Krinsky nằm ở chỗ: giả định thống kê của các năm trung bình không còn đứng vững vào năm 2026 ------ chỉ số S&P 500 cách mức cao kỷ lục chưa đến 1%, thị trường quyền chọn không có dấu hiệu hoảng loạn, chỉ một ngành nằm trong vùng bán quá, và cả hai báo cáo tài chính của các công ty công nghệ hàng đầu đều bị bán tháo. Khi hầu hết mọi người đều trích dẫn cùng một biểu đồ thị trường Giáng sinh, hiệu ứng thanh lý đã bị tiêu hao bởi chính sự kỳ vọng.
Trong khung cảnh này, con đường rõ ràng nhất của thị trường hiện tại có thể là: SOXX hoàn thành đợt phục hồi cuối cùng trong vài ngày tới, chạm vào khoảng 550 đến 570 điểm, sau đó xuất hiện sự đảo chiều định hướng vào khoảng thời gian bầu cử giữa kỳ. Nhưng nếu đà tăng của Microsoft tiếp tục, và mức giảm của Google được tiếp nhận vào ngày mai, kịch bản thị trường Giáng sinh cũng không phải là không có không gian để lật ngược. Câu trả lời, có thể đã được nhìn thấy trong giá đóng cửa vào thứ Sáu này.
Cảnh báo rủi ro và điều khoản miễn trừ trách nhiệm
Thị trường có rủi ro, đầu tư cần thận trọng. Bài viết này không cấu thành lời khuyên đầu tư cá nhân, cũng không xem xét các mục tiêu đầu tư, tình hình tài chính hoặc nhu cầu đặc biệt của từng người dùng. Người dùng nên xem xét bất kỳ ý kiến, quan điểm hoặc kết luận nào trong bài viết này có phù hợp với tình huống cụ thể của họ hay không. Đầu tư dựa trên đó, trách nhiệm tự chịu.