
BlackRock dẫn đầu rút lui, 1,6 tỷ USD đã biến mất từ ETH ETF
Viết bài:Phú Quý
BlackRock dẫn đầu rút lui, 1.6 tỷ USD từ ETH ETF đã biến mất
Tháng 10 năm 2026, phố Wall xảy ra một sự việc khá kỳ lạ. Người đưa ETH vào tài khoản chứng khoán là BlackRock, và trong tháng 10, tiền ETH chảy ra nhiều nhất lại chính là quầy của BlackRock.
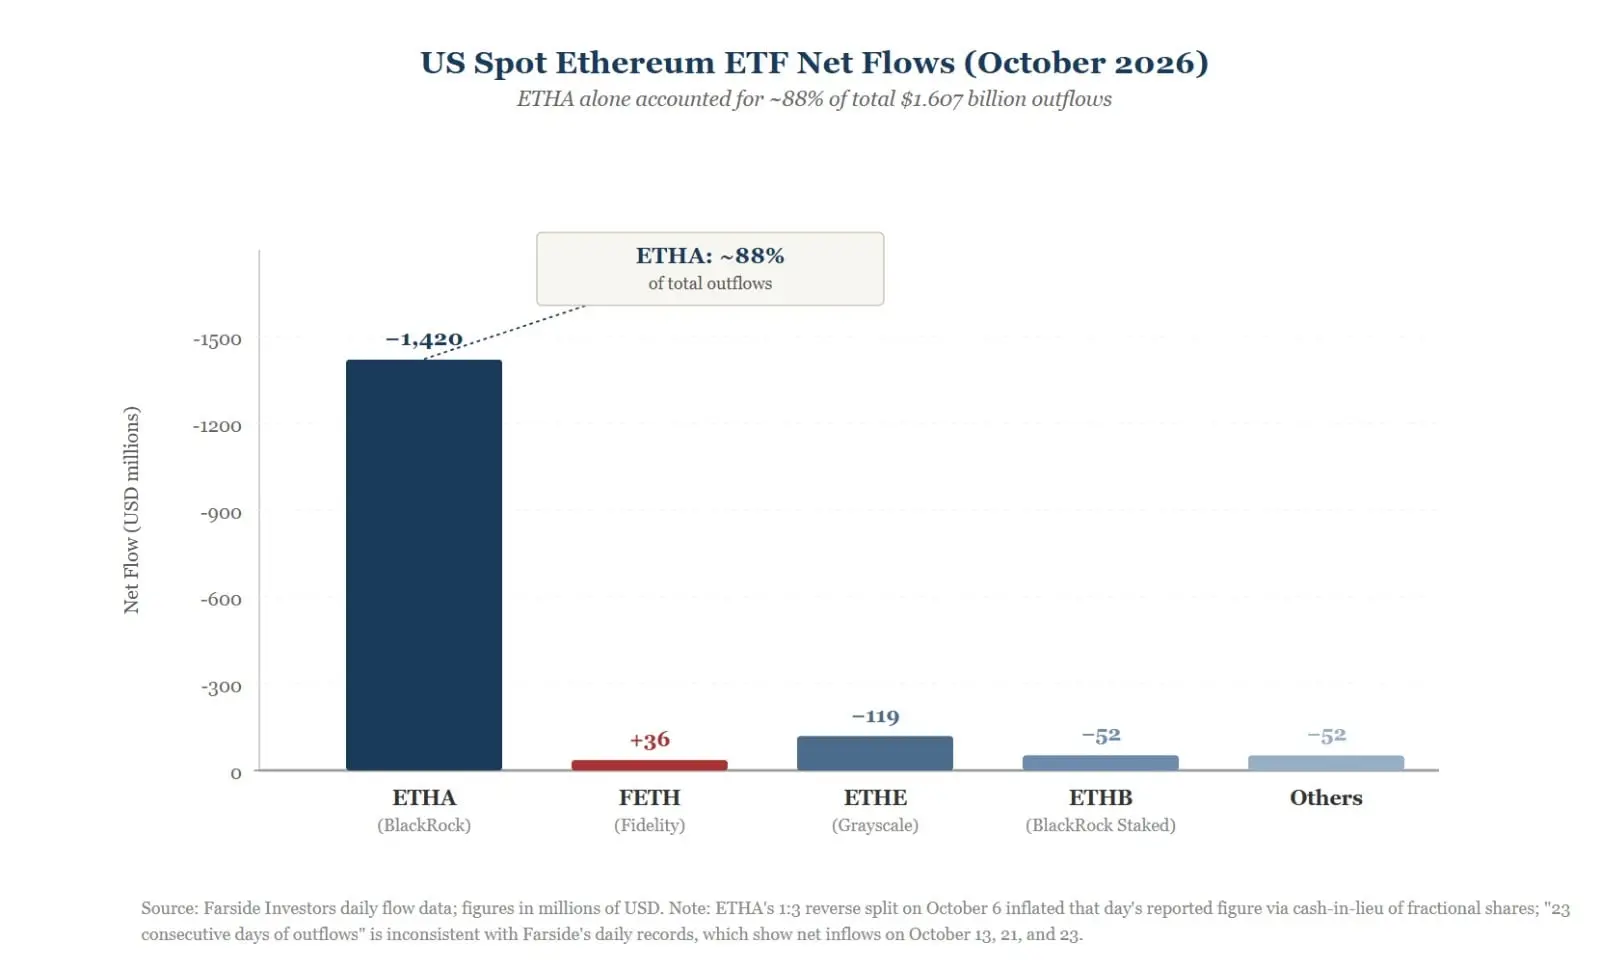
Tính toán như sau. Theo ghi chép hàng ngày của Farside Investors, tính đến ngày 30 tháng 10, ETH ETF giao ngay tại Mỹ đã rút ròng khoảng 1.607 triệu USD trong tháng 10, trong đó quỹ ETHA chiếm khoảng 1.42 triệu USD, gần 90%. Trong 22 ngày giao dịch, có 19 ngày rút ròng, 3 ngày rút vào. Trên mạng lan truyền thông tin "liên tục 23 ngày rút ra", không khớp với bảng ghi hàng ngày của Farside, vào các ngày 13, 21, 23 tháng 10 đều có khoản tiền nhỏ vào, nên có thể không cần truyền lại kỷ lục này.
Còn một khoản mơ hồ cần phải làm rõ. Ngày 6 tháng 10, ETHA đã rút 201.9 triệu USD trong một ngày, hôm đó nó vừa thực hiện chia tách ngược ba trong một. Tài liệu SEC ghi rõ, phần lẻ không đủ một cổ phiếu sẽ được thanh toán bằng tiền mặt, vì vậy con số trong ngày hôm đó đã bị thổi phồng. Nhưng từ ngày 7, 12, 14, 19, 22 cho đến cuối tháng, ETHA hàng ngày đều chảy máu, một lần chia tách không thể duy trì việc hoàn trả trong một tháng.
Tiền chảy ra tập trung như vậy, cần phải hỏi: Ai đang bán, và tiền đi đâu?
Bán ETH không có nghĩa là từ bỏ ETH: Tiền đã đi đâu?
Nhiều tiêu đề viết "BlackRock đang bán ETH", nghe có vẻ thuyết phục nhưng lại sai. ETHA là sản phẩm do BlackRock phát hành, cổ phần nằm trong tay nhà đầu tư. Khách hàng trả phòng, người giữ phòng chỉ ghi sổ, không thể nói người giữ phòng đã bán nhà. Người thực sự đặt lệnh hoàn trả là những người nắm giữ quỹ, có tổ chức, cũng có những nhà tham gia ủy quyền làm chênh lệch hoàn trả. Sau khi hoàn trả, phần ETH đứng sau cổ phần đó hoặc bị bán đi, hoặc được giao cho các nhà tham gia ủy quyền xử lý, thị trường giao ngay sẽ bị ảnh hưởng. Nhưng Farside chỉ báo cáo số tiền, không báo cáo tên, ai bán, dữ liệu này không thể nói ra.
Hãy xem các quầy khác. FETH của Fidelity trong tháng 10 lại có dòng tiền vào khoảng 36 triệu USD, ETHE của Grayscale rút ra khoảng 119 triệu USD, ETHB của BlackRock rút ra khoảng 52.3 triệu USD. Có người vào, có người ra, điều này không phải là một cuộc rút lui toàn bộ, mà giống như mọi người đang chọn cách lấy ETH.
Vậy tiền có phải là chuyển sang nơi khác để tiếp tục lấy ETH không? Dữ liệu chỉ có thể chứng minh ETHA đang chảy ra, không chứng minh được hướng đi. Để nhìn rõ hướng đi, cần phải đợi các báo cáo như 13F, chúng được nộp theo quý, chậm một nhịp.
Trên phương diện vĩ mô có vài manh mối. Wintermute trong phân tích ngày 12 tháng 10 đã đề cập, biên bản cuộc họp của Cục Dự trữ Liên bang khiến thị trường tin tưởng hơn rằng sẽ có tăng lãi suất vào cuối năm, lợi suất trái phiếu Mỹ kỳ hạn 10 năm ở mức cao, trong khi S&P 500 lại đạt mức cao kỷ lục. Trong tuần đó, ETH ETF giao ngay tại Mỹ đã rút ra khoảng 680 triệu USD, ETH ETF rút ra khoảng 540 triệu USD. Khi lãi suất cao, tài sản không có dòng tiền đều khó khăn, BTC cũng không thoát khỏi. Về giá cả, Cointelegraph báo cáo ETH đến ngày 21 tháng 10 đã giảm từ khoảng 2700 USD xuống 2438 USD, giảm 9.7%. Giá giảm, hoàn trả nhiều, hai điều này thúc đẩy lẫn nhau, nhưng chỉ dựa vào việc xảy ra đồng thời, không thể phân biệt ai là nguyên nhân, ai là kết quả.
Nhưng môi trường lớn không thiên vị bất kỳ quầy nào, 90% dòng tiền chảy ra lại đè nặng lên ETHA, điều này cần xem xét bản thân sản phẩm. ETHA bán sự tăng giảm của ETH. Mua nó, kiếm được chênh lệch giá, phần thưởng staking mà nắm giữ ETH có thể nhận được, không có phần của bạn. Giống như mua một vé xem bóng đá, có thể vào sân xem bóng, nhưng cổ tức quảng cáo trên sân không liên quan đến bạn. Trong những năm lãi suất thấp, vé này có thể chấp nhận được. Khi lãi suất cao, trái phiếu chính phủ có lãi suất, quỹ tiền tệ có lãi suất, chỉ lấy chênh lệch giá, cơ hội chi phí đã được đặt lên bàn. ETHA lại là cổng vào lớn nhất, thuận tiện nhất cho các tổ chức phân bổ, để giảm vị thế ETH, cách dễ nhất là bán nó.
Giải thích này không phải là một khối đồng nhất. ETHE của Grayscale đã sớm cung cấp staking, tháng 10 vẫn rút ra, nhưng phí quản lý của nó lên tới 2.5%, gánh nặng lịch sử nặng nề, khó so sánh trực tiếp. Cách nói an toàn hơn là, vĩ mô là gió, cấu trúc sản phẩm là chỗ rò rỉ, khi gió lớn, chỗ rò rỉ sẽ vào nước trước.
BlackRock cũng nhận ra sự rò rỉ, cách của họ là phát hành một sản phẩm mới.
Một chiếc vé không có lợi nhuận: Tại sao BlackRock vẫn muốn phát hành ETHB
Vấn đề vé không có lợi nhuận này, BlackRock rõ hơn ai hết. Ngày 12 tháng 3 năm 2026, iShares Staked Ethereum Trust, mã ETHB, được niêm yết trên Nasdaq. Theo bản cáo bạch, quỹ sẽ lấy 70% đến 95% ETH để staking, 82% phần thưởng thuộc về cổ đông, 18% còn lại được chia cho nhà phát hành, bên lưu ký Coinbase và nhà cung cấp dịch vụ nút xác thực. Phí quản lý 0.25%, trong 12 tháng đầu tiên giảm xuống 0.12% trong số tài sản 25 tỷ USD đầu tiên. Ngày niêm yết, tài sản khoảng 107 triệu USD. Nó không phải là người đầu tiên, REX-Osprey đã chạy trước vào tháng 9 năm 2025, Grayscale cũng đã ra mắt trước BlackRock, BlackRock là công ty thứ ba.
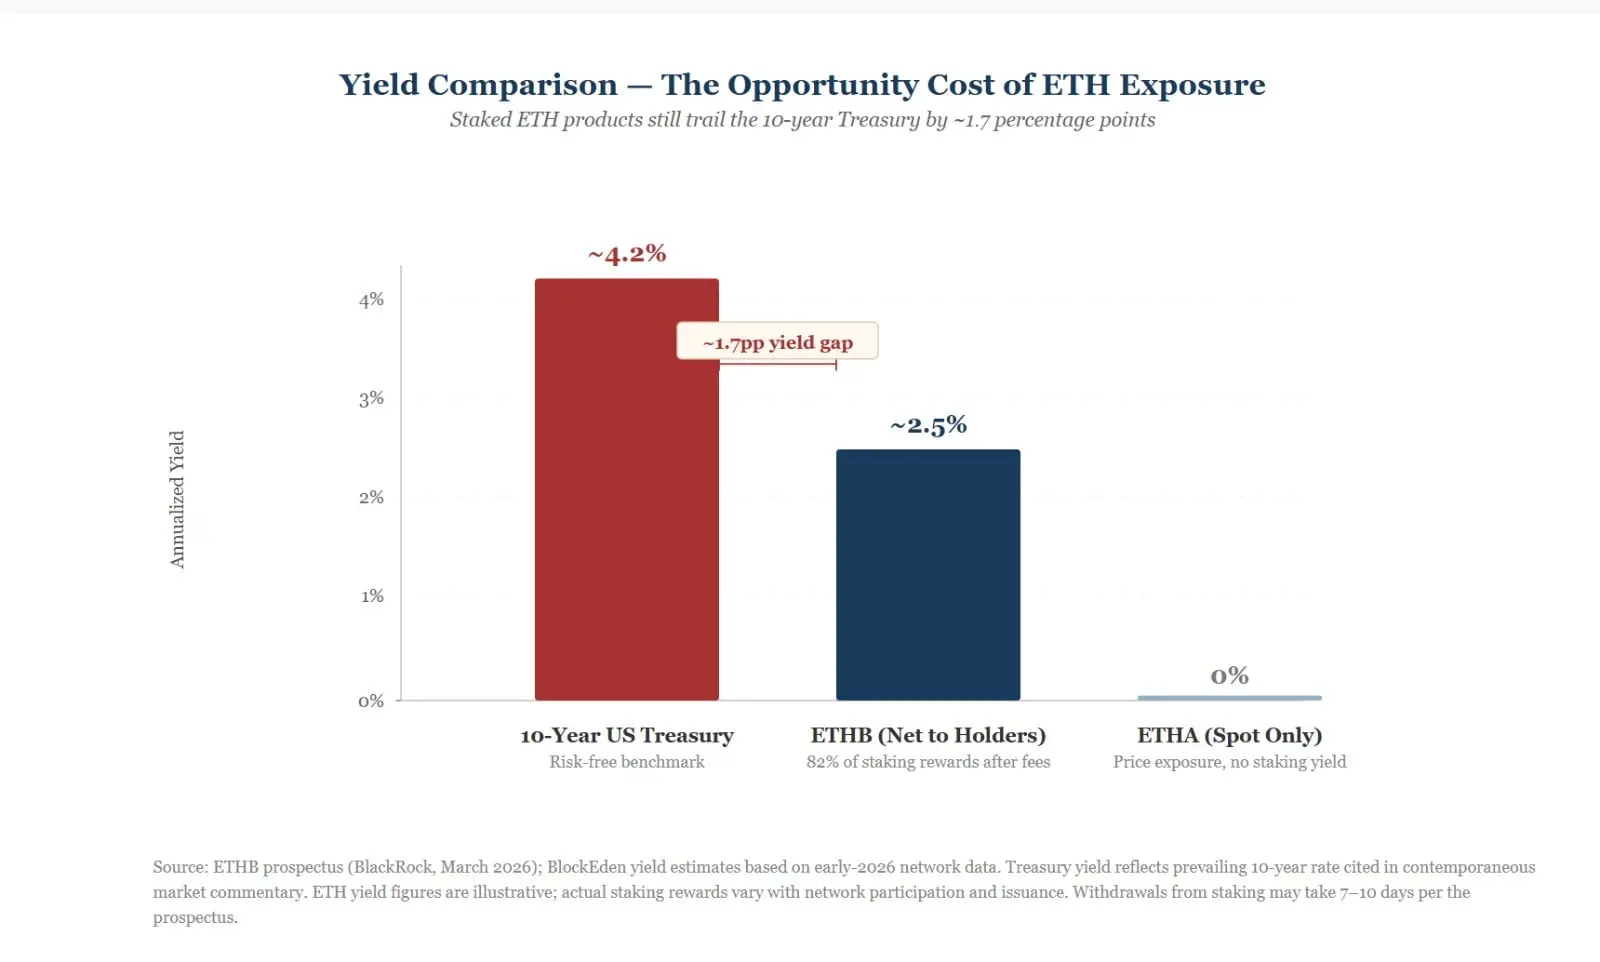
Có một khoản tính toán đáng để xem xét. Một số blog nghiên cứu ước tính, vào đầu năm 2026, tỷ lệ staking hàng năm khoảng 3%, trừ đi 18% phần chia, đến tay cổ đông khoảng 2.5%. Tài liệu cùng một nguồn cung cấp lợi suất trái phiếu Mỹ kỳ hạn 10 năm khoảng 4.2%. ETHB đã bổ sung một phần thiếu hụt, nhưng phần này còn ngắn hơn trái phiếu chính phủ. Bản cáo bạch cũng viết rằng, việc rút khỏi nút xác thực và rút tiền cần phải xếp hàng, quét một vòng có thể mất từ bảy đến mười ngày, một phần trong lợi nhuận là giá của tính thanh khoản.
Vì vậy, đừng vội nói rằng tiền của ETHA đều chạy sang ETHB. Tháng 10, ETHB cũng đang chảy ra, dữ liệu chỉ hỗ trợ một giả thuyết: cùng một nhà phát hành, hai loại ETH, hiệu suất khác nhau.
BlackRock không rời bỏ Ethereum, họ đang suy nghĩ về cách đóng gói cùng một ETH để mọi người vẫn muốn tiếp tục nắm giữ. Đóng gói có thể giải quyết cách lấy, nhưng không thể giải quyết giá trị của những gì đang nắm giữ. Vậy cần phải quay lại hỏi, giá trị của ETH đến từ đâu.
Nghịch lý giá trị của Ethereum: Mạng càng phát triển, ETH càng có giá trị?
Cổ phiếu có giá trị vì công ty kiếm được tiền và chia cổ tức. ETH không có hội đồng quản trị, cũng không có báo cáo lợi nhuận, vậy tại sao nó có giá trị?
Học thuật đã đưa ra một giả thuyết. Bài báo của ba học giả Lin William Cong, Ye Li và Neng Wang mang tên Tokenomics: Dynamic Adoption and Valuation, được xuất bản năm 2021 trên The Review of Financial Studies, đã chứng minh bằng mô hình động rằng giá trị của token đến từ tổng nhu cầu giao dịch của người dùng, không giống như định giá truyền thống là chiết khấu dòng tiền tương lai. Sử dụng càng nhiều người trên nền tảng, token càng có giá trị; token càng có giá trị, nhiều người sẽ muốn lên xe sớm hơn. Hai đầu kéo nhau, đó là cơ sở lý thuyết cho "mạng càng phát triển, token càng có giá trị".
Mô hình này có một giả định: người dùng phải nắm giữ token để giao dịch trên nền tảng. Lấy giả định này để đối chiếu với sổ cái của Ethereum, nghịch lý đã xuất hiện.
Sau EIP-1559, phí cơ bản giao dịch bị đốt, mạng càng bận rộn thì càng đốt nhiều, ETH một thời đã có danh tiếng về sự giảm phát. Nâng cấp Dencun vào năm 2024 đã giới thiệu blob, việc phát hành dữ liệu L2 trở nên rất rẻ, việc đốt L1 theo đó cũng giảm. Nghiên cứu của CMCC cho biết, tổng phí giao dịch Ethereum bị đốt trong quý, từ khoảng 1.1 tỷ USD vào quý 1 năm 2024 giảm xuống khoảng 300 triệu vào quý 3, giảm 73%. Đến tháng 4 năm 2026, một số phương tiện truyền thông thống kê rằng, mỗi ngày phát hành khoảng 1700 ETH mới, nhưng chỉ đốt khoảng năm sáu mươi ETH. Everstake vào tháng 5 đã đưa ra tỷ lệ phát hành ròng hàng năm khoảng 0.7% đến 0.8%. Nâng cấp Fusaka vào tháng 12 năm ngoái đã định giá phí tối thiểu cho blob, muốn giữ lại lượng đốt, hiệu quả vẫn cần tiếp tục theo dõi.
Đốt ít, phát hành vẫn như cũ, tiền phát ra cho ai? Cho những người staking. Phần thưởng staking không phải là khoản tiền mà khách hàng bên ngoài trả, mà là ETH mới phát hành theo giao thức, tương đương với việc mạng tự in tiền, trả cho những người bảo vệ nó.
Vấn đề này đã được một số học giả nghiên cứu. Bài báo làm việc của Lin William Cong, Zhiheng He và Ke Tang mang tên The Tokenomics of Staking, đã đưa staking vào một mô hình động, cho rằng staking sẽ dẫn đến sự phân phối lại của cải, và đã phát hiện rằng tỷ lệ staking càng cao, lợi nhuận vượt trội sau đó càng cao. Bài báo này cần được sử dụng với một chút thận trọng. Nó là một bài báo làm việc vào tháng 4 năm 2025, chưa qua đánh giá đồng nghiệp, đối tượng nghiên cứu là một nhóm token, không chỉ nói về Ethereum. Phiên bản sớm của nó đã được trình bày tại một hội nghị học thuật vào năm 2023, và người bình luận đã hỏi rằng, lợi nhuận của chiến lược carry đó có phải chỉ đến từ việc những token này nhạy cảm hơn với sự tăng giảm của toàn bộ thị trường tiền điện tử, tức là beta. Vì vậy, nó đưa ra một ý tưởng, không phải là kết luận.
Áp dụng ý tưởng này vào ETH, tôi cũng thử tính toán, nhưng không thuộc về bài báo. Phần thưởng đến từ phát hành mới, số ETH trong tay những người không staking không thay đổi, tỷ lệ chiếm tổng số hơi giảm. Số phát hành ròng trước đó mỗi năm chưa đến 1%, con số không lớn, sự khác biệt thực sự là phần thưởng có được hay không. Những người nắm giữ ETHA không nhận được, đây là hướng đi trong sổ cái, còn về việc chịu thiệt hại bao nhiêu, cần phải tính riêng.
Vì vậy, mạng trở nên bận rộn, token không nhất thiết trở nên khan hiếm. An ninh của mạng dựa vào staking, phần thưởng staking dựa vào phát hành mới, cuối cùng việc phát hành rơi vào ai, cần phải xem lượng đốt trong năm đó là bao nhiêu.
Sự thịnh vượng của cơ sở hạ tầng và khó khăn của token: Ai đã lấy đi giá trị kinh tế của Ethereum
Blockworks có một phân tích nói về cùng một sự việc kỳ lạ: người dùng giao dịch nhiều hơn, đặc biệt là stablecoin, rollup đã đưa blob lên mức kỷ lục, nhưng doanh thu phí L1 thấp hơn nhiều so với năm 2021 đến 2022. Việc thu phí đã chuyển lên tầng trên, đến các bộ sắp xếp L2, chuỗi cung ứng MEV và ứng dụng, L1 trở thành một nền tảng thanh toán có lợi nhuận rất thấp nhưng rất đáng tin cậy. Dữ liệu của Coin Metrics còn thẳng thắn hơn, trong quý 1 năm 2025, phí blob chỉ chiếm 0.07% tổng phí.
Lấy một ví dụ. Ethereum giống như một con đường cao tốc, để cho xe chạy nhiều hơn, phí qua đường được giảm xuống rất thấp. Xe thì nhiều, nhưng các trạm dịch vụ, trạm xăng, tiệm rửa xe đều kiếm được tiền, còn người ở trạm thu phí chỉ ngồi đó nhìn dòng xe. Con đường thực sự ngày càng quan trọng, nhưng quan trọng và kiếm tiền là hai chuyện khác nhau.
Stablecoin thanh toán, tiền mặt token hóa, RWA do các tổ chức phát hành, những hoạt động kinh tế thực này đều đang chuyển sang Ethereum. Triển vọng năm 2026 của 21Shares thừa nhận điều này, đồng thời chỉ ra rằng việc giảm phí, giá trị lan tỏa của L2 và việc phát hành ròng nhẹ nhàng đã làm cho ngưỡng để biến thông lượng thành giá trị bền vững cao hơn. Để ETH được định giá lại, cần thấy tổng phí tăng lên, hoặc lợi ích của L2 và mạng chính được căn chỉnh, hoặc dòng tiền và chênh lệch lợi nhuận giúp đỡ.
Có một câu hỏi sắc bén hơn ở đây. Các tổ chức tài chính truyền thống phát hành trái phiếu quốc gia token hóa, sử dụng stablecoin để thanh toán, cần sự thanh toán và an toàn của Ethereum, chưa chắc đã cần phải giữ ETH như một vị thế trên bảng cân đối kế toán. Ngân hàng sử dụng internet để kinh doanh, chưa nghe ai mua một "token internet" trên bảng cân đối kế toán. Mua một ít ETH để trả gas là chi phí hoạt động, không phải danh mục đầu tư. Các tổ chức cần cơ sở hạ tầng, và các tổ chức cần nắm giữ ETH, là hai khái niệm khác nhau, ở giữa có một khoảng cách. Khoảng cách này rộng bao nhiêu, các nhà nghiên cứu vẫn đang tranh cãi. Trong báo cáo của Everstake tháng 5, có người đề xuất thay đổi đường cong phần thưởng, có người đề xuất giữ nguyên hiện trạng, có người cho rằng cần bổ sung giá trị thu được từ L1, và xu hướng của báo cáo này cũng là loại sau: vấn đề nằm ở việc thu được giá trị, không phải ở việc phát hành thêm.
Các tổ chức thực sự từ bỏ điều gì: Ba tương lai của ETH?
Các tổ chức có đang từ bỏ Ethereum không? Dữ liệu tháng Mười không thể trả lời câu hỏi lớn như vậy. Có thể nói rằng, cái bị bán đi có thể không phải là ETH, mà là một cách nắm giữ: không trả lãi, cũng không đảm bảo nhận được cổ tức từ mạng. Đây là suy luận, không phải kết luận. Nhìn về phía trước, có lẽ có ba con đường.
Một con đường là phục hồi vĩ mô. Lãi suất giảm, tài sản rủi ro được chấp nhận trở lại, tiền từ ETF quay trở lại. Cần chú ý đến thứ tự: tiền quay trở lại trước giá, cho thấy có người đã xây dựng vị thế trước; giá tăng rồi tiền mới vào, đó là đuổi theo giá.
Một con đường là thay đổi sản phẩm. Các sản phẩm staking có thể tiếp tục hút tiền không, ETHA có thay đổi điều lệ để bổ sung staking không, đều là những biến số. Đã tính toán trước đó, lợi nhuận ròng của ETHB vẫn chưa đủ để chạm đến trái phiếu quốc gia, nó phải chờ lãi suất giảm xuống, sức thuyết phục mới lớn lên.
Một con đường là việc thu được giá trị trở nên kém hơn. Tiền từ BTC ETF đã quay trở lại, nhưng ETH ETF thì không, tỷ giá ETH so với BTC tiếp tục giảm, phát hành ròng vẫn dương, doanh thu blob không tăng lên. Điều đó cho thấy vấn đề đã chuyển từ môi trường lớn sang chính ETH. Ngày nâng cấp mạng chính của Glamsterdam vẫn chưa được xác định, nâng cấp mạng thử nghiệm Hoodi theo thông báo của Quỹ Ethereum đã bị hoãn lại vào ngày 22 tháng 10. Điều này không thể chứng minh rằng nó dẫn đến việc rút tiền, nhưng đã làm cho những người chờ đợi tin tốt tiếp theo mất đi một phần kiên nhẫn.
Quay lại điểm khởi đầu. Người đầu tiên phát vé thấy khán giả rời khỏi, trong số những người rời đi, có người chê vé không có lợi nhuận, có người chê rằng tiền kiếm được từ sự kiện không được chia cho vé. Quầy của BlackRock thiếu 1,6 tỷ đô la, đó là chuyện trên giấy tờ. Còn chuyện bên ngoài là, con đường này càng sửa càng tốt, không biết có cách nào để các xe đi qua để lại một chút tiền mua đường.