
Goldman Sachs: Chứng khoán Mỹ xuất hiện bảy tín hiệu “khôi phục”, nhưng nhà đầu tư phải vượt qua năm 2026 trước
Tác giả: Hứa Siêu,Tin tức Phố Wall
Chứng khoán Mỹ đã kết thúc tháng 10 với một đợt biến động mạnh, chiến lược gia sản phẩm phái sinh của Goldman Sachs, Brian Garrett, đã tổng hợp bảy tín hiệu "khôi phục" của thị trường trong báo cáo tuần mới nhất, cho rằng vị trí và tâm lý hiện tại đã phát ra cơ sở mua vào ngược lại------ nhưng ông cũng thừa nhận rằng thử thách thực sự vẫn chưa kết thúc: "Chúng ta chỉ cần vượt qua năm 2026."
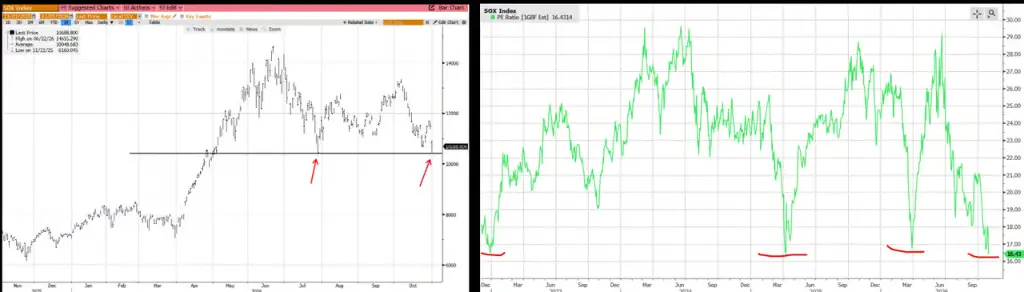
Chỉ số Nasdaq 100 đã giảm khoảng 7% trong tháng 10, là tháng có hiệu suất kém thứ hai kể từ khi thị trường AI bắt đầu vào năm 2023, và rơi vào đợt điều chỉnh thứ ba trong năm. Cổ phiếu chip đã giảm mạnh 7% đến 8% trong một ngày vào thứ Sáu, tạo ra mức giảm tương đối lớn nhất trong hơn 15 năm; chỉ số bán dẫn Philadelphia đã giảm xuống dưới đường trung bình 200 ngày sau 355 ngày giao dịch liên tiếp đứng vững, hiện đang kiểm tra mức thấp của tháng 7. Chỉ số S&P 500 đã giảm 0,6% trong tuần, đóng cửa ở mức 7580 điểm.
Tuy nhiên, Garrett chỉ ra rằng, mặc dù giá giao ngay vẫn chịu áp lực, "một số chỉ báo ngược lại đang xuất hiện, cho thấy xu hướng hiện tại có thể có một số đặc điểm khôi phục." Dữ liệu từ Goldman Sachs Prime Brokerage cho thấy mức độ mở ròng của các quỹ đầu cơ hiện tại thường đi kèm với sự điều chỉnh trên 20%, trong khi S&P 500 hiện chỉ giảm khoảng 3% so với mức cao lịch sử, sự phân kỳ này tự nó đã tạo thành tín hiệu ngược lại.
Cổ phiếu chip kết thúc kỷ lục 355 ngày, định giá trở lại mức thấp của chu kỳ AI
Chuyên gia TMT của Goldman Sachs, Peter Callahan, chỉ ra rằng chỉ số bán dẫn Philadelphia đã đóng cửa dưới đường trung bình 200 ngày vào thứ Sáu, kết thúc kỷ lục kéo dài 355 ngày, là chu kỳ mạnh mẽ liên tiếp dài thứ ba trong 10 năm qua, hiện đang kiểm tra lại mức thấp của tháng 7. P/E tương lai của ngành bán dẫn đã giảm xuống khoảng 16 lần, chạm mức định giá thấp nhất của chu kỳ AI này.
Nguyên nhân dẫn đến đợt giảm giá này là một tuần báo cáo tài chính dày đặc------ Callahan cho rằng, các điểm dữ liệu liên quan "phần nào thể hiện đặc điểm của điểm uốn tăng trưởng", nhưng ông nhấn mạnh rằng những tín hiệu này "đều đến từ bên ngoài tổ hợp AI cốt lõi," và trích dẫn Amazon đưa ra dự báo doanh thu AWS trong hai năm tới như một minh chứng.
Phản ứng vào ngày hôm sau còn mạnh mẽ hơn: NOW giảm 25% trong một ngày, INTC giảm 30%, RDDT giảm 30%, FFIV giảm 20%, nhiều cổ phiếu đã ghi nhận hiệu suất kém nhất sau báo cáo tài chính trong lịch sử. Callahan quy nguyên nhân cho sự việc này là do vị thế chật chội, lịch trình báo cáo tài chính bị nén lại và những tranh cãi cấu trúc ngành kéo dài.
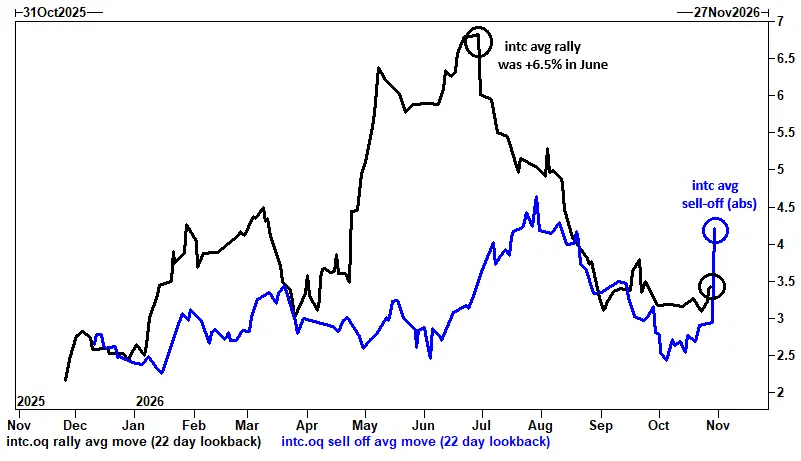
Garrett tiếp tục chỉ ra rằng, hướng biến động của thị trường đã chuyển đổi------ cổ phiếu "không còn tăng vọt lên nữa." Lấy Intel làm ví dụ, vào tháng 6 năm nay, mức tăng trung bình hàng ngày của nó đã đạt 6,5%, trong khi mức giảm trung bình hàng ngày hiện đã vượt quá mức tăng trung bình. ETF bán dẫn và QQQ đều thể hiện quy luật tương tự: biên độ trung bình của các ngày giảm lại lớn hơn ngày tăng. Theo lời Garrett, cổ phiếu đang "hoạt động trở lại như cổ phiếu------ biến động giảm mạnh hơn biến động tăng."
Biến động chỉ số phục hồi, nhưng Gamma không thay đổi
Tín hiệu ngược lại đầu tiên mà Garrett liệt kê là: biến động ngụ ý của cổ phiếu ở cấp vĩ mô cuối cùng đã bắt đầu "phục hồi", theo kịp biến động của cổ phiếu đơn lẻ và thị trường tín dụng đã định giá đầy đủ tâm lý hoảng loạn trước đó.
Báo cáo hàng tuần của nhóm sản phẩm phái sinh Goldman Sachs cho thấy, biến động ngụ ý của chỉ số Nasdaq 100 đã tăng gần 2 đơn vị biến động trong một ngày giao dịch, khách hàng lần đầu tiên xuất hiện việc mua bảo vệ giảm giá chỉ số và sự thay đổi dòng chảy của quyền chọn bán trong ngành bán dẫn, S&P 500 đã có lúc giảm xuống dưới ngưỡng CTA trung hạn (chiến lược theo dõi xu hướng). Biến động thực tế của QQQ so với biến động ngụ ý là một trong những sự kiện đơn lẻ nổi bật nhất trong năm qua.
Biến động của biến động cũng đồng thời tăng vọt: VVIX đã chạm mức cao nhất 124 trong phiên, là mức cao nhất kể từ khi xảy ra xung đột địa chính trị cụ thể, sau đó đã giảm nhẹ. Khối lượng giao dịch quyền chọn cổ phiếu Mỹ vào thứ Sáu gần đạt 100 triệu hợp đồng, ghi nhận mức cao thứ tư trong lịch sử.
Điều duy nhất không thay đổi là Gamma. Garrett chỉ ra rằng, "mặc dù biên độ thực tế của chỉ số trong một ngày không nhỏ, nhưng giá của quyền chọn kiểu straddle 0DTE vẫn không có phản ứng rõ rệt." Lấy S&P 500 làm ví dụ, chi phí của quyền chọn straddle bao gồm báo cáo tài chính của Apple và cuộc bầu cử giữa kỳ chỉ là 150 điểm cơ bản------ thấp hơn mức giảm thực tế 180 điểm cơ bản trong một ngày giao dịch vào thứ Sáu. Về biến động ngụ ý theo hướng vào cuối năm, S&P 500 là ±5,1%, Nasdaq 100 là ±7,8%, Russell 2000 là ±6,3%, biến động của thị trường lớn lại cao hơn thị trường nhỏ.
Mở ròng của quỹ đầu cơ đạt "mức gấu", nhưng chỉ số không giảm
Tín hiệu ngược lại thứ hai đến từ dữ liệu của Goldman Sachs Prime Brokerage: quỹ đầu cơ đã lần đầu tiên mua ròng cổ phiếu Mỹ trong bốn tuần (+1,1 độ lệch chuẩn), nhưng 73% lượng mua đến từ sản phẩm vĩ mô, chủ yếu là để bù đắp vị thế bán------ lượng cổ phiếu ETF niêm yết tại Mỹ đã giảm 4,8%, là mức bù đắp lớn nhất trong một tuần qua hơn sáu tháng, dẫn đầu là công nghệ, cổ phiếu lớn và ETF tín dụng.
Mặc dù công nghệ là lĩnh vực có lượng mua ròng nhiều nhất trong tuần, nhưng theo thống kê của nhóm môi giới lớn của Goldman Sachs, lượng mua này (tính đến thứ Năm) chỉ tương đương khoảng 40% lượng bán trong ba tuần qua, "bảy gã khổng lồ" (Mag 7) đã bị bán ròng trong bốn ngày giao dịch trong năm ngày qua, "cho thấy khẩu vị rủi ro gần như không có sự phục hồi thực chất."
Điều đáng chú ý là, Garrett chỉ ra rằng Mag 7 vẫn là "một trong số ít lĩnh vực tiếp tục tích lũy vị thế" trong TMT hiện tại, vị thế mua vẫn gần mức cao nhất trong năm------ trong khi thị trường bán ra công nghệ, lại không nỡ rời bỏ phần nắm giữ tập trung nhất.
Dữ liệu quan trọng hơn là: tỷ lệ đòn bẩy ròng giữa bên mua và bên bán của Mỹ đã giảm xuống 47%, nằm trong phần trăm thứ 7 của năm qua. Garrett đã thực hiện phân tích hồi quy với mức độ mở ròng này và mức độ điều chỉnh của S&P 500 và phát hiện rằng mức độ mở ròng này thường đi kèm với sự điều chỉnh trên 20%------ trong khi chỉ số hiện chỉ giảm khoảng 3% so với mức cao lịch sử. Nói cách khác, các quỹ đầu cơ đang chuẩn bị cho một "thị trường gấu chưa xảy ra," điều này chính là cơ sở cho cái nhìn lạc quan ngược lại.
80% cổ phiếu thành phần tăng, nhưng chỉ số lại giảm: "Cổ phiếu phòng thủ rất đắt"
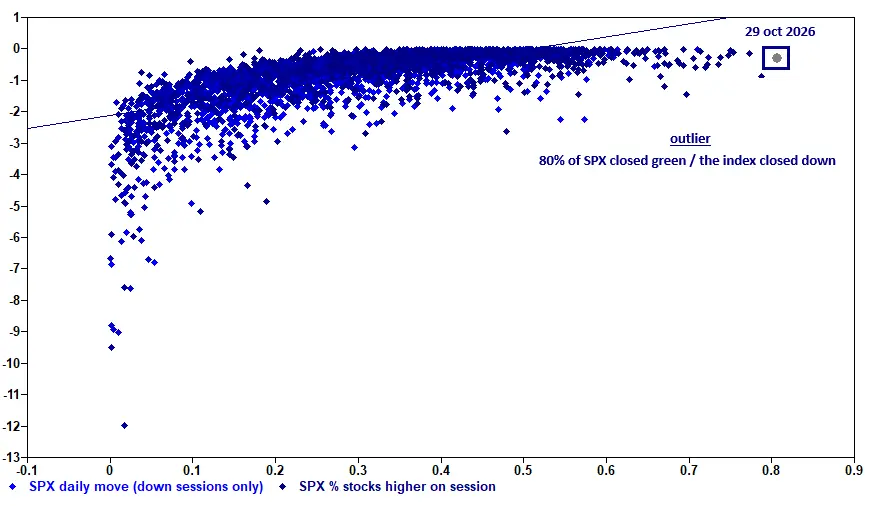
Tín hiệu thứ tư và thứ năm đến từ cấu trúc nội bộ của thị trường. Vào thứ Năm, có 406 cổ phiếu thành phần của S&P 500 tăng giá, là một trong những tỷ lệ cao nhất kể từ năm 2026, nhưng chỉ số vẫn giảm trong ngày hôm đó. Garrett đã lập biểu đồ phân tán giữa tất cả các ngày giao dịch giảm và tỷ lệ cổ phiếu tăng trong ngày, dữ liệu vào thứ Năm đã nằm ngoài lề------ 80% cổ phiếu thành phần tăng trong khi chỉ số giảm, gần như là một trường hợp ngoại lệ trong lịch sử.
Phía sau là sự phân tách liên tục giữa cổ phiếu AI và không phải AI: danh mục cổ phiếu chiến thắng AI của Goldman Sachs vẫn chịu áp lực, trong khi S&P 500 không bao gồm AI (S&P ex-AI) có khả năng ghi nhận hiệu suất tháng tốt nhất kể từ năm 2022 trong tháng này. Trong khi đó, trái phiếu chính phủ Mỹ (TLT) và danh mục cổ phiếu chiến thắng AI có mối tương quan khoảng -0,7 trong hai tuần, gần mức thấp nhất trong hai năm qua, thể hiện mô hình phòng ngừa cổ điển "AI giảm, trái phiếu tăng."
Về mặt định giá, S&P 500 đã tăng 10,7% trong năm, nhưng P/E tương lai đã giảm xuống mức thấp nhất của năm 2026, khoảng 19 lần------ chỉ số tăng trong khi định giá "theo kịp" lợi nhuận, tạo thành tín hiệu ngược lại. Tuy nhiên, "cổ phiếu phòng thủ đã rất đắt": tỷ suất cổ tức đang ở phần trăm thứ 90 trong 10 năm qua, trong khi yếu tố định giá ở phần trăm thứ 80; trong khi yếu tố động lượng chỉ ở phần trăm thứ 30, yếu tố tăng trưởng ở phần trăm thứ 40. Định giá tương lai của chỉ số biến động thấp đã mở rộng đến mức của cổ phiếu tăng trưởng.
Callahan viết rằng, "cuộc đối thoại về việc "mở rộng danh mục đầu tư" đang gia tăng, nhưng "nói thì dễ, làm thì khó"------ trong những ngày giao dịch do không phải AI dẫn dắt thường mang lại cảm giác "vị thế bị tháo dỡ," và khó tìm được những cổ phiếu không bị ảnh hưởng bởi câu chuyện bị AI lật đổ. Ông đã liệt kê các cổ phiếu hiện tại có hiệu quả bao gồm: AAPL, SNPS, ADI/TXN/NXPI, SPOT, V/MA, EBAY và LYV.
Apple đạt định giá lịch sử cao nhất, định giá giảm cho cuộc bầu cử giữa kỳ
Các chất xúc tác của thị trường trong tuần này rất dày đặc: báo cáo tài chính của Apple (AAPL) vào thứ Hai, báo cáo tài chính của AMD và ANET vào thứ Ba, cuộc bầu cử giữa kỳ vào thứ Ba (dự đoán của Kalshi về khả năng chiến thắng toàn diện của Đảng Dân chủ là 65%), chi tiết tái tài trợ của Bộ Tài chính vào thứ Tư (QRA), và dữ liệu việc làm phi nông nghiệp vào thứ Sáu (tháng trước là +29.000). Biến động ngụ ý của S&P 500 trong tuần này là 1,84%.
Callahan đặc biệt chú ý đến năm cổ phiếu. Apple đã đạt định giá tuyệt đối cao nhất trong lịch sử với P/E tương lai 36 lần, cao hơn 17 lần so với S&P 500, lập kỷ lục định giá tương đối------ đây là cổ phiếu lớn cuối cùng vẫn được coi là tài sản phòng thủ, cũng là cổ phiếu đắt nhất trong lịch sử, xác nhận logic "phòng thủ rất đắt."
Về cuộc bầu cử giữa kỳ, Garrett dự đoán rằng "sẽ không tạo ra sự kiện" cho toàn bộ chỉ số, nhưng cho rằng đây là thời điểm chiến lược rổ chủ đề thể hiện sức mạnh. Ông đã chỉ ra các giao dịch cặp đáng chú ý nhất: mua vào năng lượng tái tạo và các lĩnh vực liên quan đến lưới điện, đồng thời mua bảo vệ giảm giá cho các trung tâm dữ liệu quy mô lớn và thiết bị trung tâm dữ liệu------ "ai sẽ trả tiền cho điện của các trung tâm dữ liệu," ông cho rằng đây là "chủ đề nhạy cảm với bầu cử bị định giá thấp nhất" trong chứng khoán Mỹ.
Hai tín hiệu cuối cùng: Dự báo tài chính AI đảo ngược, nhà đầu tư nhỏ lẻ bắt đầu "hỏi rồi mới mua"
Hai tín hiệu ngược lại cuối cùng của Garrett có phần mềm mại. Thứ sáu: các chuyên gia thị trường tín dụng bắt đầu ám chỉ nhu cầu tài chính AI có thể thấp hơn dự kiến, nếu các nhà cung cấp đám mây quy mô lớn giảm bớt sự phụ thuộc vào thị trường trái phiếu, sẽ giúp giảm bớt lo lắng của thị trường, nhưng "cần thời gian để hiện thực hóa."
Thứ bảy cũng là điều mà Garrett rất thích thú: hành vi của bạn học đại học và bố vợ của ông đã bắt đầu phát ra tín hiệu cảnh báo------ nhóm này "từ việc mua vào không điều kiện khi giá thấp, đã chuyển sang ít nhất là hỏi một câu rồi mới mua." Garrett cho rằng, nhà đầu tư nhỏ lẻ đang ở "trên bờ vực chuyển đổi thành trí tuệ nhân tạo," và lấy một quảng cáo làm ví dụ: trong lúc trẻ em đi xin kẹo, quảng cáo hứa hẹn "thiết lập chiến lược quyền chọn trí tuệ nhân tạo của bạn trong 7 phút."
Tổng hợp lại, Garrett cho rằng tín hiệu từ phía vị trí hỗ trợ khôi phục: mở ròng đã tương ứng với sự điều chỉnh trên 20% trong lịch sử, xuất hiện sự bất thường về độ rộng thị trường hoảng loạn, định giá cổ phiếu phòng thủ bị đánh giá quá cao, tâm lý của nhà đầu tư nhỏ lẻ xuất hiện dao động. Nhưng dòng tiền cho thấy việc giảm đòn bẩy vẫn chưa kết thúc: các bàn giao dịch vẫn đang bán ra cổ phiếu công nghệ, vị thế mua của Mag 7 vẫn gần mức cao nhất trong năm, hệ thống CTA sắp kích hoạt tín hiệu bán mới, trong khi thị trường quyền chọn định giá cho sự kiện chồng chéo giữa báo cáo tài chính của Apple và cuộc bầu cử giữa kỳ, thậm chí còn thấp hơn chi phí biến động thực tế trong một ngày giao dịch vào thứ Sáu. Còn về năm 2027, thị trường quyền chọn đã định giá mối tương quan nội bộ của chỉ số xuống mức thấp lịch sử khoảng 20%------ đến lúc đó, chỉ số có thể vẫn đứng vững, trong khi nội bộ lại biến động mạnh.