
Bộ Tài chính Hoa Kỳ sửa đổi hướng dẫn phát hành trái phiếu chính phủ, xóa bỏ từ "ít nhất", có thể là để mở đường cho việc cắt giảm trái phiếu chính phủ dài hạn vào năm 2027
Bộ Tài chính Hoa Kỳ âm thầm sửa đổi hướng dẫn phát hành trái phiếu, xóa bỏ một cụm từ quan trọng, mở ra cánh cửa cho việc cắt giảm lượng phát hành trái phiếu chính phủ dài hạn bắt đầu từ năm 2027. Đây là động thái mới nhất trong một loạt các biện pháp của Bộ trưởng Tài chính Scott Bessent nhằm kiềm chế lợi suất dài hạn.
Vào thứ Tư, Bộ Tài chính đã thông báo trong tuyên bố tái tài trợ hàng quý rằng quy mô đấu giá trái phiếu có lãi danh nghĩa và trái phiếu có lãi suất thả nổi sẽ giữ nguyên trong vài quý tới, nhưng đã xóa bỏ từ "ít nhất" (at least) đã được sử dụng từ đầu năm 2024. Sự thay đổi ngôn ngữ tinh tế này có nghĩa là Bộ Tài chính đã để lại không gian, có thể điều chỉnh quy mô phát hành trái phiếu dài hạn sớm nhất vào năm 2027.
Về tác động đến thị trường, động thái này là một trong những hoạt động mà Bessent đã liên tục thực hiện trong vài tháng qua. Chỉ hai tuần sau khi tuyên bố tái tài trợ vào tháng Tám được công bố, Bộ Tài chính đã bất ngờ mở rộng quy mô mua lại trái phiếu chính phủ, nhưng động thái này không thể kiềm chế lợi suất dài hạn, lợi suất trái phiếu chính phủ 30 năm đã một lần đạt mức cao nhất kể từ năm 2002 vào tháng trước.
Các nhà giao dịch trước đó có sự khác biệt rõ rệt về những thay đổi mà tuyên bố vào thứ Tư sẽ mang lại, một số tổ chức cho rằng trong bối cảnh lợi suất đã giảm từ mức cao đầu tháng 10, sự thay đổi trong hướng dẫn sẽ có tác động hạn chế.
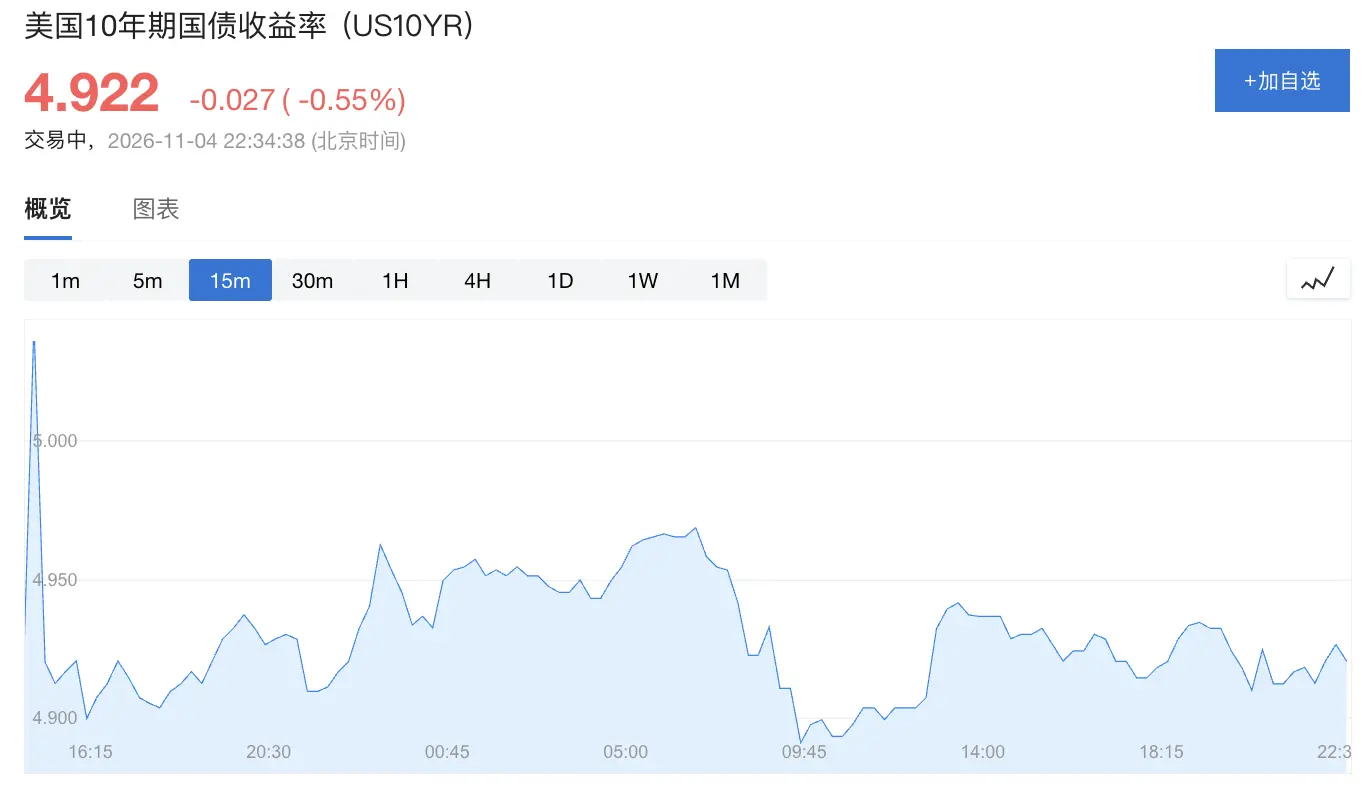
Vào thứ Tư, lợi suất trái phiếu chính phủ 10 năm đã giảm 3 điểm cơ bản xuống còn 4.922%.
Sự thay đổi ngôn ngữ: Xóa bỏ "ít nhất"
Sự điều chỉnh ngôn ngữ này có vẻ nhỏ, nhưng thực sự có ý nghĩa lớn.
Kể từ đầu năm 2024, Bộ Tài chính đã tuyên bố rằng quy mô đấu giá trái phiếu có lãi sẽ "ít nhất giữ nguyên trong vài quý tới", tuyên bố này đã được thị trường hiểu là loại trừ khả năng giảm cung trong thời gian gần. Việc xóa bỏ từ "ít nhất" thực tế đã cho Bộ Tài chính sự linh hoạt để điều chỉnh bất cứ lúc nào.
Ngay từ tháng 2 năm 2025, Ủy ban Tư vấn Vay mượn của Bộ Tài chính (TBAC) - một nhóm tư vấn gồm các nhà đầu tư trái phiếu, nhà giao dịch và các bên tham gia thị trường khác - đã đề xuất Bộ Tài chính xóa bỏ hoặc sửa đổi hướng dẫn trước mắt.
Vào tháng Tám năm nay, TBAC lại một lần nữa đề xuất Bộ Tài chính "cân nhắc cập nhật ngôn ngữ hướng dẫn trước mắt để giữ lại tính linh hoạt trong hoạt động trước năm tài chính 2027".
Vào thứ Tư, TBAC đã chính thức đề xuất Bộ Tài chính sửa đổi ngôn ngữ hướng dẫn trước mắt và "nhấn mạnh rằng việc giao tiếp rõ ràng và khung hoạt động có thể dự đoán được là rất quan trọng để giúp các bên tham gia thị trường thích ứng với những thay đổi trong tương lai".
Cần lưu ý rằng, trong tuyên bố tái tài trợ vào ngày 5 tháng 8 trước đó, Bộ Tài chính đã thực hiện một điều chỉnh chuẩn bị, thay đổi cách diễn đạt đánh giá quy mô điều chỉnh trái phiếu có lãi và trái phiếu có lãi suất thả nổi từ "tăng" (increases) thành "thay đổi" (changes), để lại dấu hiệu cho việc giảm cung trong tương lai. Việc xóa bỏ "ít nhất" lần này là sự làm rõ thêm cho tín hiệu này.
Hoạt động mua lại: Quy mô giữ nguyên ở mức gấp ba lần
Về hoạt động mua lại trái phiếu, Bộ Tài chính vào thứ Tư cho biết, quy mô mua lại trái phiếu chính phủ dài hạn sắp tới sẽ có mức mua tối đa là 6 tỷ USD, giữ nguyên như cách làm gần đây. Quy mô này trước đó đã là gấp ba lần giới hạn ban đầu.
Bộ Tài chính cũng cho biết sẽ "tiếp tục đánh giá không gian cải tiến cho hoạt động mua lại, bao gồm điều chỉnh mức mua tối đa, lịch trình và tần suất hoạt động mua lại, xác định đủ điều kiện trái phiếu và các thay đổi trong quy trình thực hiện", ngụ ý rằng có thể có khả năng mở rộng hoạt động trong tương lai.
Tuy nhiên, việc mở rộng quy mô mua lại không đạt được hiệu ứng mong đợi trong việc giảm lợi suất dài hạn. Lợi suất trái phiếu chính phủ 30 năm vẫn tăng lên mức cao nhất kể từ năm 2002 vào tháng trước, cho thấy phản ứng của thị trường đối với loạt hoạt động này của Bộ Tài chính là khá hạn chế.
Mất cân bằng cung cầu: Nhu cầu về tài sản dài hạn của quỹ cố định và quỹ hưu trí giảm
Trong lần tái tài trợ hàng quý này, tổng số tiền đấu giá vào tuần tới giữ nguyên ở mức 125 tỷ USD, duy trì không thay đổi trong 11 lần liên tiếp, cụ thể bao gồm: 58 tỷ USD trái phiếu chính phủ 3 năm vào ngày 9 tháng 11, 42 tỷ USD trái phiếu chính phủ 10 năm vào ngày 10 tháng 11, và 25 tỷ USD trái phiếu chính phủ 30 năm vào ngày 12 tháng 11.
Vấn đề sâu xa hơn nằm ở thâm hụt ngân sách. Thâm hụt ngân sách hàng năm của chính phủ Hoa Kỳ khoảng 2 nghìn tỷ USD, nhu cầu phát hành trái phiếu chính phủ đang tiếp tục tăng.
Để giải quyết điều này, Bộ Tài chính ngày càng phụ thuộc vào trái phiếu kho bạc ngắn hạn không quá một năm (bills). Tuy nhiên, hiện tại tỷ lệ trái phiếu kho bạc ngắn hạn trong tổng nợ chưa thanh toán đã vượt quá mức bình thường trong lịch sử, do trái phiếu ngắn hạn phải được tái tài trợ theo lãi suất thị trường tại thời điểm đó, chi phí thanh toán nợ quốc gia đang ngày càng nhạy cảm với cú sốc lãi suất.
Trong khi đó, Cục Dự trữ Liên bang đã gần đây lần đầu tiên kể từ năm 2023 khởi động lại việc tăng lãi suất, các nhà đầu tư dự đoán sẽ có hành động tiếp theo trong vài tháng tới.
Về phía nhu cầu dài hạn, các quan chức và các bên tham gia thị trường đều nhận thấy rằng trong những năm gần đây, nhu cầu của các nhà đầu tư tổ chức như quỹ hưu trí có thu nhập cố định đối với tài sản dài hạn đã giảm liên tục.
Khi chuẩn bị cho tuyên bố này, Bộ Tài chính đã thông qua một cuộc khảo sát định kỳ đối với các nhà giao dịch cấp một, hỏi về "thay đổi cấu trúc" trong nhu cầu của các nhà đầu tư trái phiếu chính phủ, cũng như "quy mô đấu giá trong tương lai nên điều chỉnh như thế nào", cho thấy họ đang đánh giá hệ thống về cấu trúc cung cầu của trái phiếu dài hạn.
Kể từ khi người tiền nhiệm của Bessent, Janet Yellen, thiết lập khung hướng dẫn trước mắt hiện tại, các nhà giao dịch đã dự đoán rằng quy mô cung trái phiếu có lãi cuối cùng sẽ phục hồi tăng trưởng. Việc sửa đổi hướng dẫn này đánh dấu một sự chuyển hướng cơ bản trong dự đoán này, khung giao tiếp của Bộ Tài chính với thị trường đang bước vào một giai đoạn mới.
Cảnh báo rủi ro và điều khoản miễn trừ trách nhiệm
Thị trường có rủi ro, đầu tư cần thận trọng. Bài viết này không cấu thành lời khuyên đầu tư cá nhân và cũng không xem xét các mục tiêu đầu tư, tình hình tài chính hoặc nhu cầu đặc biệt của từng người dùng. Người dùng nên xem xét bất kỳ ý kiến, quan điểm hoặc kết luận nào trong bài viết này có phù hợp với tình trạng cụ thể của họ hay không. Đầu tư dựa trên đó, trách nhiệm tự chịu.