
Circle: Kết quả "ảo" dưới sự "phản công" của các kênh lớn, phát triển hệ sinh thái là lối thoát duy nhất
Circle Mỹ Đông vào ngày 4 tháng 11 đã công bố báo cáo quý 3. Tổng thể, kết quả lần này chủ yếu dựa vào doanh thu từ việc bán token Arc để đạt được "kết quả vượt mong đợi", nhưng nếu loại bỏ phần này thì thực tế kết quả chỉ ở mức trung bình, xác nhận những lo ngại về tài chính trước báo cáo.
Cụ thể như sau:
1. Dự kiến doanh thu lãi suất dự trữ giảm
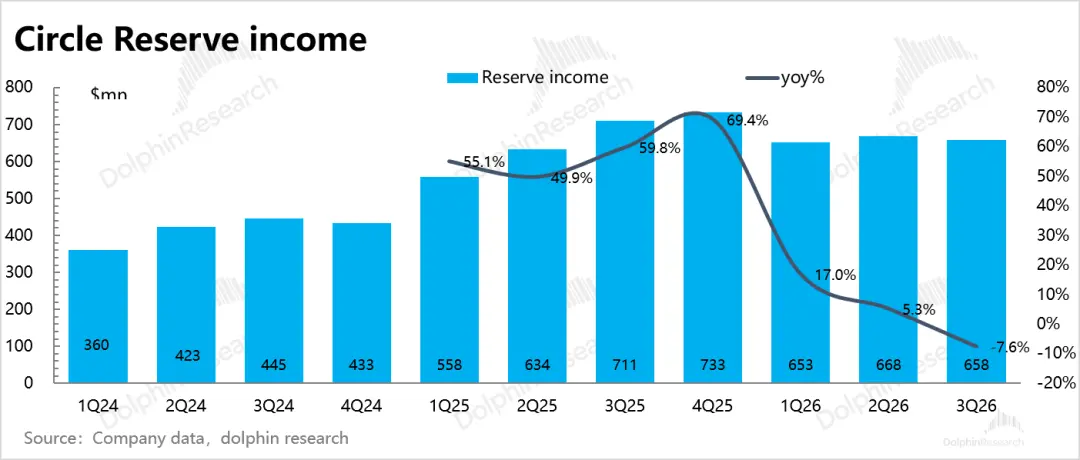
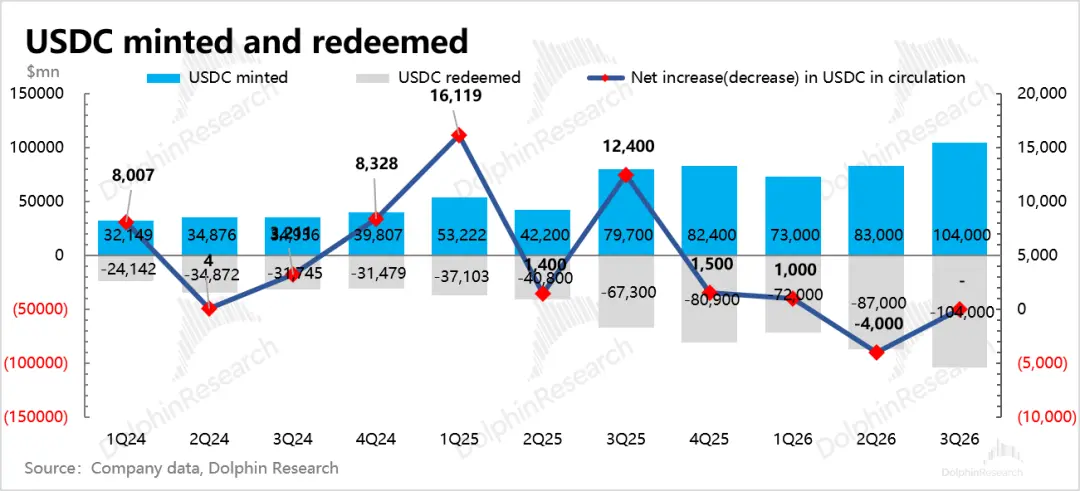
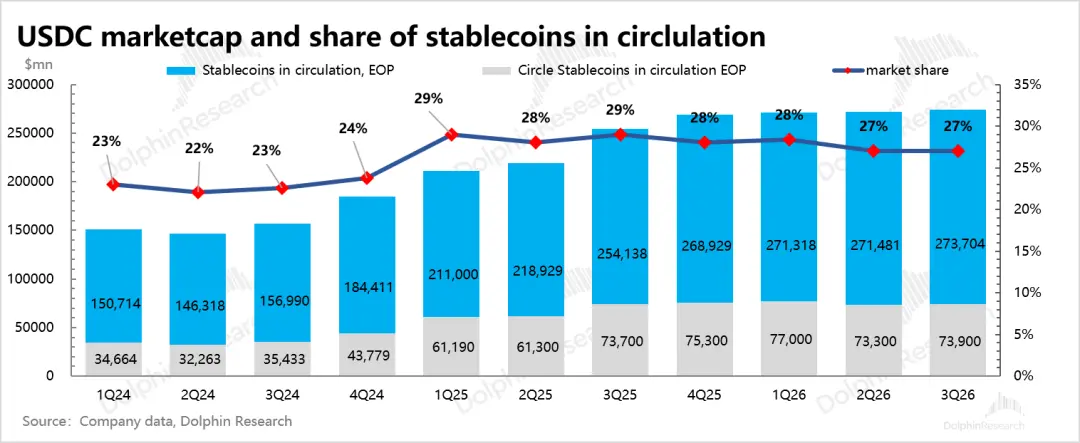
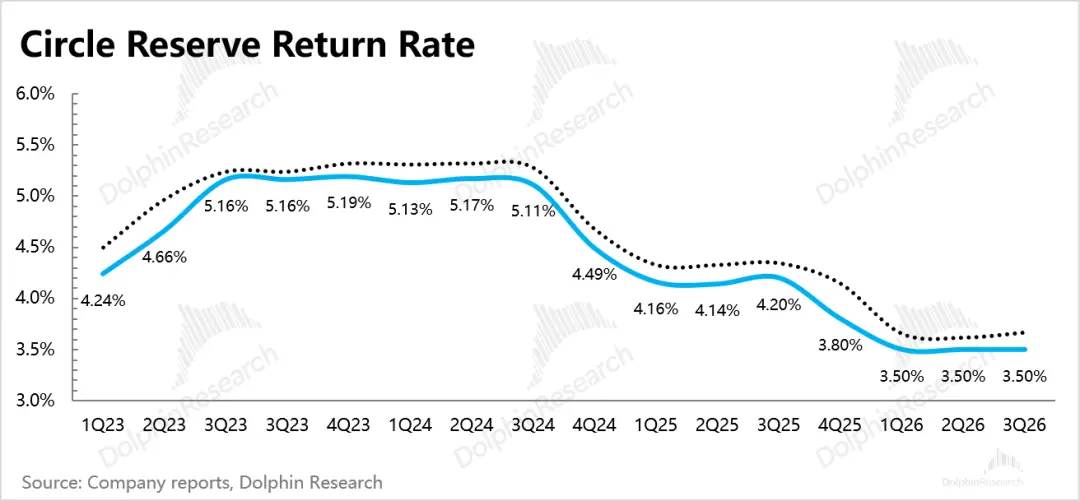
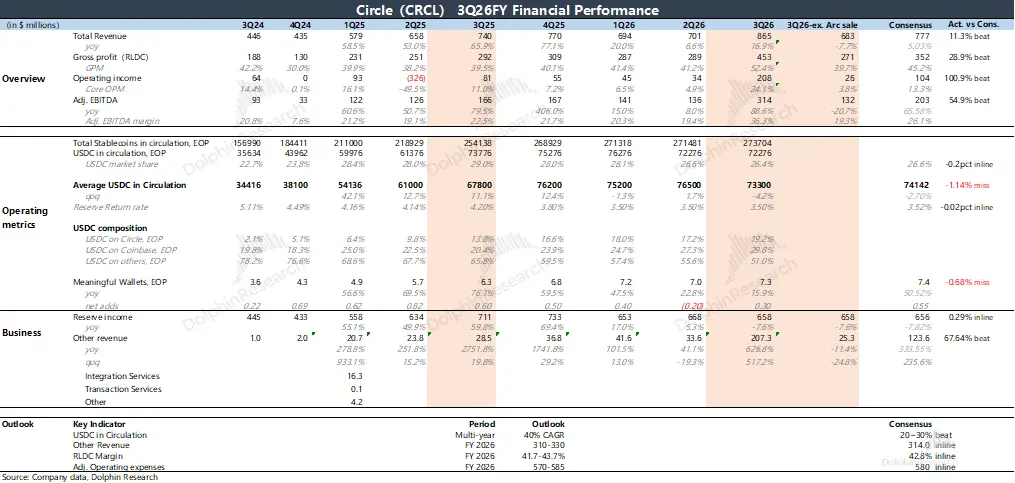
Doanh thu lãi suất dự trữ quý 3 đạt 660 triệu, phù hợp với dự kiến. Trong bối cảnh giá trị thị trường của USDC tăng 8% so với cùng kỳ năm trước, doanh thu lãi suất giảm 8% do lãi suất giảm so với cùng kỳ. Xét theo quý, quy mô lưu thông trung bình của USDC trong quý 3 đạt 73.3 tỷ, giảm 4% so với quý 2.
2. Doanh thu từ bán token Arc xác nhận nhanh hơn dự kiến
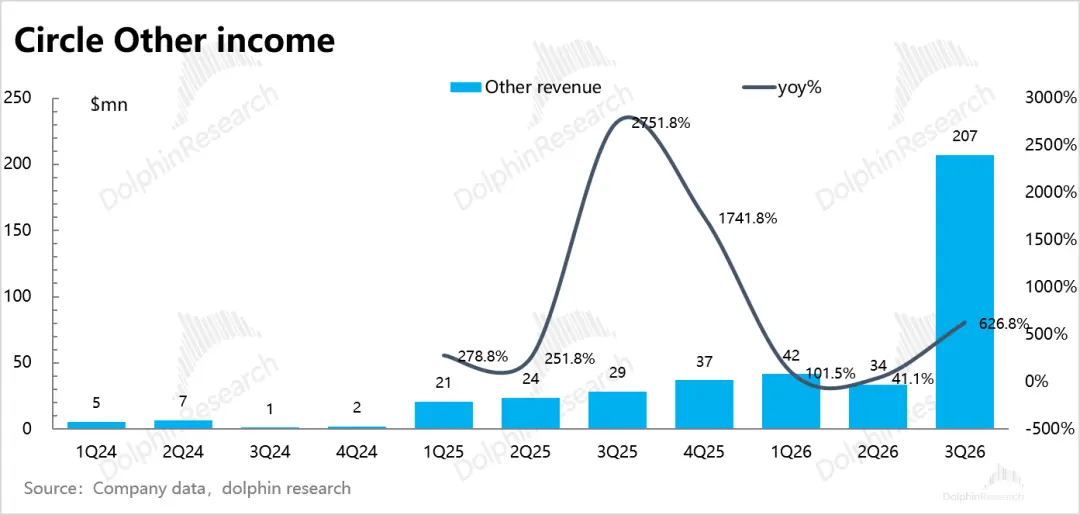
Doanh thu khác trong quý 3 đạt hơn 200 triệu, trong đó doanh thu từ bán token Arc đã xác nhận 180 triệu, tốc độ xác nhận vượt qua mong đợi của thị trường (dự kiến 90 triệu) và hướng dẫn ban đầu cho cả năm là 180 triệu.
Tuy nhiên, doanh thu này không ổn định và bền vững, thiên về doanh thu một lần. Từ hướng dẫn không thay đổi cho doanh thu khác trong cả năm là 310-330 triệu, dự kiến quý 4 sẽ không có doanh thu này. Tổng cộng hai đợt bán trước trong năm nay đạt 224 triệu, sau khi xác nhận 180 triệu trong quý 3, còn lại 40 triệu sẽ được xác nhận vào năm sau.
Đợt bán trước token Arc này đã thu hút nhiều quỹ tổ chức. Nhưng bản chất đây là việc "đăng ký cổ phần" cho lợi nhuận tương lai của tài sản Arc, nhưng Circle ghi nhận trước là khoản tiền đã thu, sau đó theo tiến độ phát triển sản phẩm trên chuỗi Arc, cuối cùng xác nhận là doanh thu.
Khoản tiền đăng ký cổ phần = doanh thu, bản thân đã rất kỳ lạ, không thể đưa ra triển vọng đáng tin cậy. Trừ khi liên tục phát hành token để "tài trợ", nên đây chỉ là doanh thu một lần, không có đặc điểm kinh doanh ổn định và bền vững.
Doanh thu thực sự bền vững phải chờ đến năm 2027, nguồn thu từ phí giao dịch của Arc, doanh thu từ staking và phí của mạng thanh toán CPN. Đợt bán trước ARC chỉ là việc biến một phần giá trị tương lai thành hiện thực sớm hơn.
3. Kênh lớn "phản kháng", áp lực chia sẻ lãi suất gia tăng
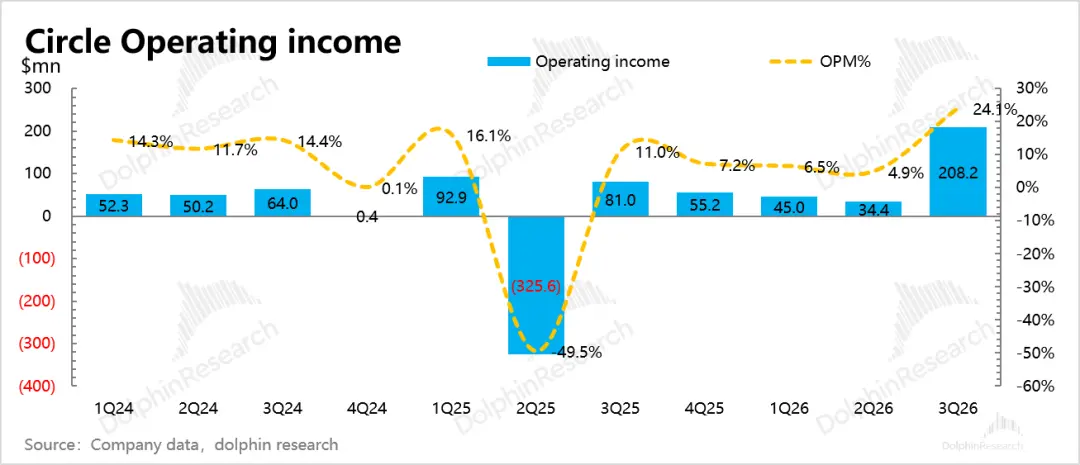
Vì doanh thu từ bán token Arc gần như không có chi phí, nên 180 triệu tương đương với lợi nhuận thuần, tạo ra "sự phình to ảo" cho lợi nhuận quý 3. Nếu tinh lọc lại, xu hướng lợi nhuận thực tế đang giảm xuống ------ do doanh thu giảm, chi phí tương đối cứng nhắc, tỷ lệ lợi nhuận hoạt động GAAP 3.9% đã giảm 1 điểm so với quý 2.
Tuy nhiên, kết quả quý 3 cũng phản ánh xu hướng tối ưu hóa chi phí do sa thải. Chi phí của Circle gần như một nửa là lương nhân viên, do đó chi phí hoạt động đã điều chỉnh (loại trừ chi phí bồi thường sa thải) đã giảm 5% so với quý trước, thể hiện việc sa thải 5% trong quý này.
Đáng chú ý, từ quý 3, lợi nhuận sẽ dần dần phản ánh ảnh hưởng từ việc chia sẻ lãi suất Hyperliquid. Dolphin Quân ước tính, đối với Circle, mỗi năm sẽ mất gần 100 triệu lợi nhuận gộp, và từ quý 4 sẽ bắt đầu thể hiện rõ áp lực biến động doanh thu do sự phản kháng từ kênh:
Hyperliquid là sàn giao dịch hợp đồng vĩnh viễn lớn nhất trên chuỗi, tự có một chuỗi công khai. Người dùng giao dịch trên đó phải gửi USDC làm ký quỹ, vì vậy trên nền tảng có một lượng lớn USDC, khoảng 6 tỷ đô la. Đối với Circle, đây là một trong số ít các bể tích trữ USDC lớn bên ngoài sàn giao dịch.
Trong bối cảnh các bên lợi ích khác nhau kéo nhau trong dự luật CLARITY, từ tháng 9, Hyperliquid yêu cầu Circle hoàn trả lãi suất dự trữ tương ứng với USDC. Nhưng vì vậy Circle và Coinbase đã có thỏa thuận chia sẻ lợi nhuận ------ Coinbase giữ 100% lãi suất từ USDC được lưu trữ trên nền tảng, còn lãi suất từ USDC ngoài việc lưu trữ giữa Coinbase và Circle, Coinbase sẽ lấy 50%.
Do đó, để đáp ứng yêu cầu hoàn trả lãi suất của Hyperliquid, phải đi qua kênh Coinbase. Kết quả của việc này là:
(1) Hyperliquid lấy lại phần lớn lãi suất (dự kiến 90%);
(2) Coinbase và Circle lần lượt mất 50% chia sẻ lãi suất, nhưng có thêm 90% quy mô USDC được lưu trữ trên nền tảng (AUC), Circle giữ lại 10%;
Hiện tại tổng lượng USDC trong hệ sinh thái Hyperliquid là 6.3 tỷ đô la, theo tỷ lệ 3.5%, doanh thu lãi suất dự trữ là 228 triệu mỗi năm, Hyperliquid sẽ lấy đi 90% trong số đó tức 200 triệu. Còn lại chưa đến 30 triệu lãi suất, Coinbase và Circle sẽ chia sẻ.
Nói cách khác, trước đây có thể xác nhận 228 triệu doanh thu lãi suất, 100 triệu lợi nhuận gộp (loại trừ chi phí phát hành, phần chia sẻ 50% cho Coinbase), cuối cùng chỉ còn lại 10 triệu lợi nhuận gộp.
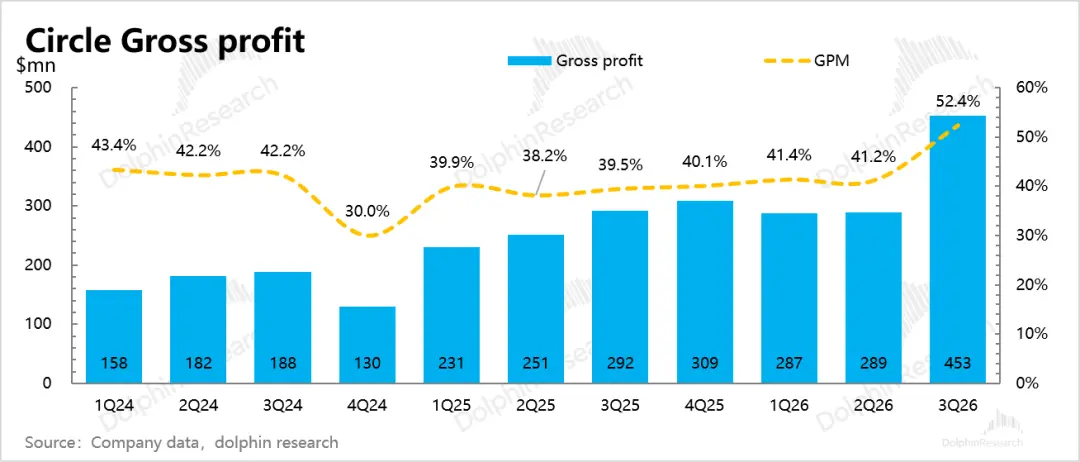
Tỷ lệ lợi nhuận gộp quý 3 đạt 52.4%, sau khi loại trừ lợi nhuận thuần 180 triệu từ việc bán token Arc, tỷ lệ lợi nhuận gộp còn 39.5%, đã có thể thấy một số ảnh hưởng so với quý 2.
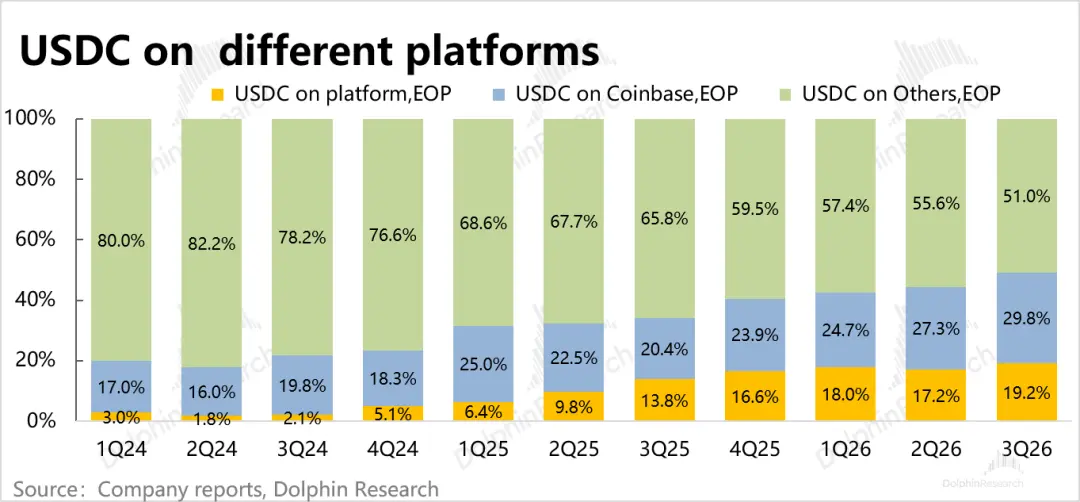
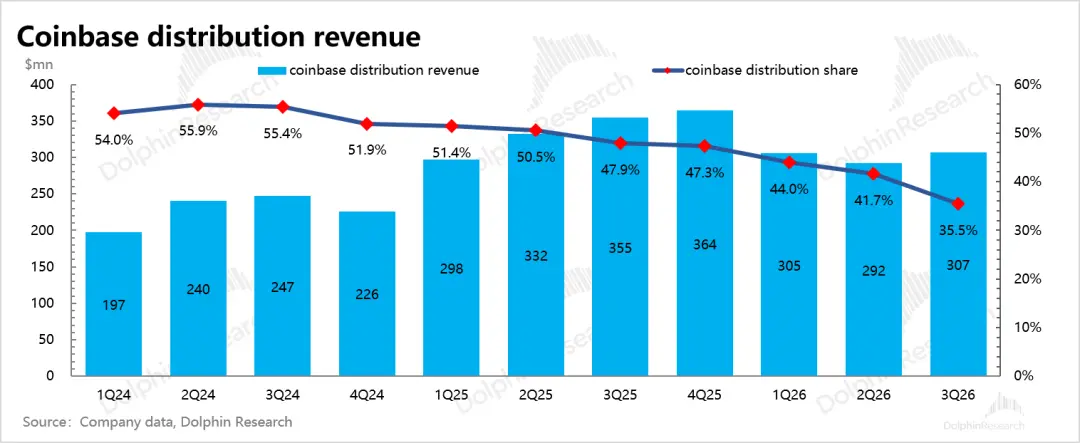
Trong khi đó, tỷ lệ USDC trong Coinbase nhanh chóng tăng lên 30%, nhưng tỷ lệ doanh thu chia sẻ trong chi phí chia sẻ của Circle lại nhanh chóng giảm xuống còn 35%, cũng có thể xác nhận ảnh hưởng từ sự "phản kháng" của Hyperliquid.
- Tổng quan các chỉ số quan trọng
Quan điểm của Dolphin Quân
Kết quả quý 3 chỉ là "sự phình to ảo" do sự khác biệt trong tốc độ xác nhận, do đó không mang lại bất ngờ thực sự.
Trong hướng dẫn, doanh thu và lợi nhuận đều không thay đổi. Tỷ lệ lợi nhuận RLDC (doanh thu trừ chi phí phân phối, tương tự như tỷ lệ lợi nhuận gộp) duy trì ở mức khoảng 42% trong cả năm, tính toán thì tỷ lệ lợi nhuận gộp quý 4 có thể giảm xuống khoảng hơn 30%, từ đó thấy ảnh hưởng của Hyperliquid ngày càng sâu sắc.
Tuy nhiên, sự kiện Hyperliquid vì được công bố vào tháng 9 và có thể định lượng, nên thị trường có lẽ đã cơ bản được định giá. Nhưng điểm rủi ro là liệu có xuất hiện Hyperliquid thứ hai trong tương lai không?
Ngoài ra, sự cạnh tranh giữa các stablecoin cũng đang gia tăng. Lợi thế của USDC chủ yếu nằm ở việc thế chấp trái phiếu Mỹ và tính tuân thủ cao, đồng thời gắn chặt với mối quan hệ cứng rắn hơn với các cơ quan quản lý, sàn giao dịch tiền điện tử tập trung lớn nhất của Mỹ là Coinbase.
Nhưng cuộc chơi giữa các tổ chức tài chính cũng đang thay đổi. Khi mối quan hệ giữa USDC và Binance ngày càng gần gũi ------ Binance đầu tư 100 triệu đô la vào cổ phần của Circle, mở rộng và gia hạn quan hệ đối tác chiến lược giữa hai bên.
Mặc dù hợp tác với Binance chủ yếu tập trung vào các thị trường mới nổi, nhưng không thể tránh khỏi sẽ tạo ra những tác động tinh tế đối với mối quan hệ với Coinbase. Đồng thời, đồng Open USD do Coinbase và một số người chơi trong chuỗi thanh toán tài chính truyền thống cùng nhau phát hành cũng đã ra mắt vào ngày 30 tháng 9.
Tuy nhiên, Dolphin Quân cho rằng ngoài USDT, USDC hiện vẫn có lợi thế đáng kể so với đồng liên minh, trong khi đồng liên minh có thể vì quá nhiều bên lợi ích mà không hình thành được sức mạnh hiệu quả. So với đó, sự kìm hãm từ các tổ chức tài chính khác đối với Circle có khả năng sẽ là những rủi ro và ảnh hưởng đến từ yêu cầu hoàn trả lãi suất của các kênh lớn như Hyperliquid.
Do đó, mặc dù ban lãnh đạo vẫn tích cực về hướng dẫn mở rộng quy mô lưu thông của USDC trong dài hạn (tăng trưởng CAGR 40%), nhưng trong ngắn hạn và thậm chí trung hạn, vẫn cần phụ thuộc vào sự phát triển thịnh vượng của thị trường Crypto (cảnh quan chính của USDC) và sự đột phá của USDC trước sự cạnh tranh.