
Google âm thầm mua vào Qualcomm: gã khổng lồ chip điện thoại nhắm đến trung tâm dữ liệu, mục tiêu doanh thu hàng năm vượt 15 tỷ USD
Vào lúc 11 giờ ngày 6 tháng 11 theo giờ địa phương, công ty mẹ của Google là Alphabet đã công bố rằng, tính đến cuối quý 3 năm 2026, công ty nắm giữ khoảng 2.977 triệu cổ phiếu của gã khổng lồ chip Qualcomm, với giá trị thị trường khoảng 548 triệu USD. Trong tài liệu vào cuối tháng 6, Qualcomm vẫn chưa được đề cập.
Sau khi thông tin được công bố, giá cổ phiếu của Qualcomm đã tăng hơn 3% trong phiên giao dịch trước thị trường. Với việc Qualcomm đang cố gắng thoát khỏi sự phụ thuộc vào mảng chip điện thoại di động, khoản đầu tư mới này ngay lập tức được thị trường liên kết với hoạt động kinh doanh trung tâm dữ liệu của Qualcomm: Qualcomm đang cố gắng chuyển từ chip điện thoại sang cơ sở hạ tầng AI, trong khi Google cũng đang mở rộng sức mạnh tính toán để đáp ứng nhu cầu AI ngày càng tăng.
Trong báo cáo kết quả tài chính quý 4 mới nhất, Giám đốc điều hành Qualcomm, Cristiano Amon, đã nhấn mạnh rằng công ty dự kiến đạt doanh thu 5 tỷ USD từ trung tâm dữ liệu trong năm tài chính 2027; theo mục tiêu đã công bố trước đó, con số này sẽ vượt quá 15 tỷ USD vào năm tài chính 2029.
Tuy nhiên, khi nhiều tài liệu được công bố, số cổ phiếu Qualcomm mà Alphabet nắm giữ cũng đã dẫn đến một giải thích khác.
Theo báo cáo của The Information, khoản đầu tư này có thể liên quan đến việc Qualcomm mua lại công ty khởi nghiệp phần mềm AI của Mỹ là Modular. Cơ quan đầu tư GV thuộc Alphabet trước đó đã đầu tư vào Modular, và khi Qualcomm mua lại công ty này vào năm nay, chủ yếu bằng cách phát hành cổ phiếu của chính mình làm giá trị giao dịch. Trong hồ sơ đăng ký IPO mà Qualcomm nộp cho SEC, hai quỹ thuộc GV được liệt kê là cổ đông bán cổ phiếu Qualcomm, tổng cộng nắm giữ khoảng 3.196 triệu cổ phiếu.
Tuy nhiên, con số này không khớp với 2.977 triệu cổ phiếu mà Alphabet công bố, số lượng cổ phiếu trong hai tài liệu vẫn chưa được đối chiếu hoàn toàn.
Qualcomm đang tìm kiếm điểm tăng trưởng tiếp theo
Trong một thời gian dài, mô hình kinh doanh của Qualcomm gắn liền chặt chẽ với thị trường điện thoại thông minh. Là một trong những nhà cung cấp chip di động hàng đầu thế giới, bộ vi xử lý Snapdragon của họ được sử dụng rộng rãi trong điện thoại Android, và doanh thu từ chip băng tần và cấp phép bằng sáng chế truyền thông cũng mang lại cho công ty nguồn thu lâu dài.
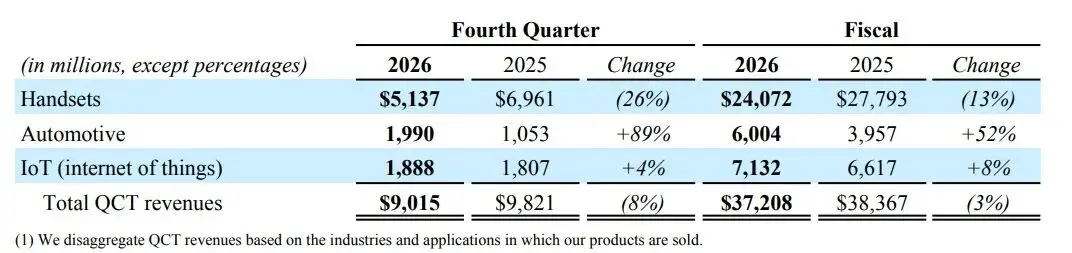
Tuy nhiên, khi thị trường điện thoại thông minh dần trưởng thành, cấu trúc kinh doanh này bắt đầu phải đối mặt với áp lực mới. Một mặt, lượng xuất xưởng điện thoại thông minh toàn cầu tăng trưởng chậm lại, các nhà sản xuất điện thoại ngày càng chú trọng đến việc kiểm soát chi phí; mặt khác, Apple tiếp tục thúc đẩy việc phát triển chip băng tần tự sản xuất, cũng khiến Qualcomm đối mặt với rủi ro mất khách hàng lâu dài. Kết quả tài chính quý 4 năm tài chính 2026 mà Qualcomm công bố gần đây đã cho thấy áp lực này: doanh thu từ chip điện thoại trong quý này giảm khoảng 26% so với cùng kỳ năm trước, xuống còn 5,14 tỷ USD.
(Nguồn: Qualcomm)
Trong vài năm qua, Qualcomm đã tăng cường đầu tư vào lĩnh vực ô tô, Internet of Things, tính toán cá nhân và công nghiệp, hy vọng chuyển giao khả năng tính toán tiết kiệm năng lượng, truyền thông và thiết kế chip đã tích lũy trong lĩnh vực chip di động sang nhiều lĩnh vực khác.
Tuy nhiên, với sự phát triển của AI sinh tạo, Qualcomm đã nhìn thấy một thị trường lớn hơn: trung tâm dữ liệu.
Trước đây, tính toán AI tại trung tâm dữ liệu chủ yếu do GPU của NVIDIA dẫn dắt. Nhưng khi quy mô ứng dụng AI mở rộng, nhu cầu tính toán cũng đang thay đổi. Đặc biệt là khi AI từ việc trả lời câu hỏi đơn giản chuyển sang các tác nhân thông minh, mô hình cần liên tục gọi công cụ, thực hiện nhiệm vụ và xử lý nhiều yêu cầu hơn, khối lượng tính toán suy diễn cũng tăng theo. Đối với các nhà cung cấp dịch vụ đám mây, ngoài hiệu suất chip, còn cần xem xét chi phí tính toán, tiêu thụ năng lượng và hiệu quả vận hành của toàn bộ trung tâm dữ liệu.
Điều này đã tạo ra một cơ hội cho Qualcomm. Công nghệ tính toán tiết kiệm năng lượng mà họ đã tích lũy lâu dài, cùng với khả năng thiết kế phối hợp giữa các đơn vị tính toán khác nhau như CPU, GPU, NPU, lý thuyết có thể phát huy lợi thế trong một số khối lượng công việc tại trung tâm dữ liệu. Đặc biệt là trong thị trường suy diễn AI, khi quy mô triển khai mô hình ngày càng mở rộng, khách hàng ngày càng chú trọng đến sự cân bằng giữa hiệu suất, tiêu thụ năng lượng và chi phí.
Vào tháng 6 năm 2026, Qualcomm đã chính thức công bố lộ trình kinh doanh trung tâm dữ liệu tại ngày nhà đầu tư, giới thiệu bộ sản phẩm Dragonwing dành cho trung tâm dữ liệu, bao gồm CPU C1000, bộ tăng tốc suy diễn AI300, và công nghệ tính toán băng thông cao (HBC) cùng các sản phẩm khác. Khác với lộ trình GPU truyền thống, Qualcomm hy vọng thông qua sự kết hợp giữa CPU, bộ tăng tốc AI, bộ nhớ và công nghệ kết nối, cung cấp giải pháp tính toán bao phủ các khía cạnh khác nhau của trung tâm dữ liệu. Công ty cũng đã đề xuất rằng, đến năm tài chính 2029, doanh thu từ kinh doanh trung tâm dữ liệu sẽ vượt quá 15 tỷ USD, trong khi doanh thu từ các mảng không phải điện thoại sẽ đạt 40 tỷ USD.
Điều này có nghĩa là, Qualcomm không chỉ hài lòng với việc trở thành một nhà cung cấp chip đơn thuần, mà còn hy vọng mở rộng khả năng hợp tác phần mềm và phần cứng đã hình thành trong lĩnh vực thiết bị di động sang cơ sở hạ tầng tính toán đám mây.
Việc mua lại Modular đã bổ sung vào phần mềm trong chiến lược này. Công ty khởi nghiệp này tập trung vào cơ sở hạ tầng phần mềm AI, với các sản phẩm cốt lõi bao gồm ngôn ngữ lập trình Mojo và nền tảng suy diễn AI MAX, cố gắng giải quyết vấn đề tương thích phần mềm giữa các kiến trúc chip khác nhau, giúp các nhà phát triển dễ dàng triển khai và tối ưu hóa mô hình AI trên phần cứng khác nhau.
Điều này đặc biệt quan trọng đối với Qualcomm. Trước đây, lợi thế của họ chủ yếu nằm ở thiết bị di động, hệ sinh thái nhà phát triển và chuỗi công cụ phần mềm là những phần cần bổ sung để bước vào trung tâm dữ liệu. Sau khi mua lại Modular, Qualcomm có thể kết hợp nền tảng phần mềm của mình với chip của mình, giảm bớt rào cản cho các nhà phát triển khi sử dụng phần cứng của Qualcomm.
Cuộc chiến chip tại trung tâm dữ liệu
Việc Qualcomm bước vào trung tâm dữ liệu không phải là một hành động kinh doanh đơn lẻ. Trong hai năm qua, nhu cầu tính toán AI đã liên tục tăng trưởng, và sự cạnh tranh tại trung tâm dữ liệu đã từ việc đơn thuần mua GPU, dần mở rộng sang thiết kế chip, bộ nhớ, kết nối mạng và hệ sinh thái phần mềm. Các công ty công nghệ lớn bắt đầu tham gia nhiều hơn vào thiết kế chip, hy vọng thông qua các giải pháp tùy chỉnh để giảm chi phí, nâng cao hiệu suất năng lượng và giảm sự phụ thuộc vào nhà cung cấp đơn lẻ.
NVIDIA vẫn giữ vị trí quan trọng nhất. Lợi thế của nó không chỉ nằm ở GPU mà còn bao gồm hệ sinh thái phần mềm CUDA, công nghệ kết nối mạng và giải pháp hoàn chỉnh từ chip đến hệ thống máy. Tuy nhiên, chi phí mua sắm cao và hạn chế nguồn cung cũng thúc đẩy các nhà cung cấp đám mây lớn tìm kiếm các giải pháp khác.
AMD đang tranh giành thị trường GPU thông qua dòng sản phẩm tăng tốc Instinct; Broadcom thì tập trung thiết kế chip AI tùy chỉnh (ASIC) cho các công ty công nghệ lớn. So với GPU thông dụng, ASIC có thể được tối ưu hóa cho các khối lượng công việc cụ thể, tạo ra sự khác biệt về hiệu suất năng lượng, chi phí và hiệu suất. Các công ty chip như Marvell cũng đang tìm kiếm cơ hội trong lĩnh vực kết nối mạng và tính toán tùy chỉnh.
Trong khi đó, các ông lớn trong lĩnh vực điện toán đám mây cũng bắt đầu tự thiết kế chip. Google có TPU, Amazon có Trainium và Inferentia, Microsoft đã ra mắt Maia, trong khi Meta tiếp tục thúc đẩy MTIA. Đối với những nhà cung cấp đám mây này, việc tự phát triển chip không mâu thuẫn với việc mua sắm bên ngoài, điều quan trọng là tìm ra giải pháp phần cứng phù hợp hơn cho các nhiệm vụ tính toán khác nhau.
Việc Qualcomm tham gia xảy ra trong bối cảnh thay đổi phân công trong ngành công nghiệp này.
Sau khi công bố lộ trình trung tâm dữ liệu vào tháng 6 năm nay, Qualcomm đã bắt đầu tăng tốc hợp tác với các công ty công nghệ lớn. Vào tháng 9, công ty đã thông báo hợp tác với Amazon Web Services (AWS) để phát triển chip tùy chỉnh nhiều thế hệ, tập trung vào tính toán suy diễn AI và kết nối quang tại trung tâm dữ liệu. Sự hợp tác giữa hai bên cho thấy Qualcomm đã bắt đầu tiếp cận với các khách hàng có nhu cầu tính toán quy mô lớn. Ngoài ra, Qualcomm cũng đang thúc đẩy kinh doanh chip trung tâm dữ liệu với Microsoft, Meta và các công ty khác.
(Nguồn: Qualcomm)
Cần lưu ý rằng, sự hợp tác giữa Qualcomm và Amazon không chỉ đơn thuần là mối quan hệ mua chip truyền thống. Theo báo cáo của Reuters, thỏa thuận giữa hai bên cho phép Amazon trong tương lai mua tối đa khoảng 60 tỷ USD chip trung tâm dữ liệu AI và các sản phẩm liên quan của Qualcomm, đồng thời Qualcomm đã cấp cho Amazon quyền mua cổ phiếu của chính mình, tối đa liên quan đến 25 triệu cổ phiếu. Điều này có nghĩa là, sự sắp xếp cổ phần của Amazon có liên quan đến hoạt động mua sắm thực tế.
Tuy nhiên, việc có được đơn đặt hàng từ khách hàng chỉ là bước đầu tiên để bước vào thị trường trung tâm dữ liệu, việc có thể giao hàng đúng hạn cũng là một thử thách thực tế. Giám đốc điều hành Qualcomm, Amon, đã đề cập trong một cuộc phỏng vấn rằng, hiện tại việc xây dựng cơ sở hạ tầng AI đang gặp phải vấn đề căng thẳng trong chuỗi cung ứng, năng lực sản xuất của các khâu quan trọng như chip quy trình tiên tiến vẫn còn hạn chế. Đối với Qualcomm, công ty vừa mới bước vào thị trường này, ngoài việc thu hút khách hàng, còn cần đảm bảo rằng việc sản xuất chip và giao hàng có thể theo kịp nhu cầu.
Trong khi đó, Qualcomm cũng cần phải đối mặt với NVIDIA, AMD và Broadcom, Marvell, những công ty đã tham gia sâu vào chuỗi cung ứng của các nhà cung cấp đám mây lớn. Họ cần chứng minh không chỉ hiệu suất chip mà còn cả khả năng tương thích phần mềm, khả năng tích hợp hệ thống và khả năng cung cấp lâu dài.
Bản đồ sức mạnh tính toán của Google
Nếu Qualcomm đang tìm kiếm cơ hội bước vào trung tâm dữ liệu, thì Google lại là một ví dụ điển hình khác: họ vừa là bên có nhu cầu lớn về sức mạnh tính toán AI, vừa là nhà thiết kế chip và nhà cung cấp dịch vụ điện toán đám mây.
Google đã bắt đầu tự phát triển chip AI từ rất sớm. Năm 2015, Google đã ra mắt thế hệ đầu tiên của đơn vị xử lý tensor (TPU), ban đầu chủ yếu được sử dụng để tăng tốc các nhiệm vụ học máy nội bộ. Khi nhu cầu huấn luyện và suy diễn mô hình lớn tăng lên, TPU dần trở thành một phần quan trọng trong cơ sở hạ tầng AI của Google. Hiện nay, Google không chỉ sử dụng TPU để hỗ trợ huấn luyện và vận hành các mô hình như Gemini, mà còn cung cấp sức mạnh TPU cho khách hàng bên ngoài thông qua Google Cloud.
Tuy nhiên, việc tự phát triển chip không có nghĩa là Google có thể thoát khỏi các nhà cung cấp bên ngoài. Thiết kế chip chỉ là một phần trong việc xây dựng trung tâm dữ liệu, từ bộ xử lý, bộ nhớ, chip chuyển mạch mạng, đến kết nối tốc độ cao và máy chủ, đều cần sự tham gia của nhiều doanh nghiệp khác nhau. Đặc biệt là chip AI tùy chỉnh, thường cần sự hợp tác giữa các công ty thiết kế chip, nhà máy gia công và nhà cung cấp dịch vụ đám mây.
Broadcom là một trong những đối tác hợp tác quan trọng nhất trong hệ thống này của Google. Hai bên đã hợp tác trong lĩnh vực TPU nhiều năm, Broadcom đã tham gia thiết kế và cung cấp nhiều thế hệ TPU của Google. Vào tháng 4 năm nay, Broadcom đã công bố ký kết thỏa thuận dài hạn với Google, sẽ tiếp tục cung cấp hỗ trợ thiết kế và cung cấp cho nhiều thế hệ TPU trong tương lai của Google, đồng thời cung cấp mạng và các thành phần khác cho các máy chủ AI thế hệ tiếp theo, thời gian hợp tác có thể kéo dài đến năm 2031.
Trước đó, Alphabet cũng nắm giữ cổ phần của công ty thiết kế chip Arm và đã thiết lập quan hệ hợp tác với Marvell liên quan đến chip AI tùy chỉnh. Vào tháng 8 năm 2026, Reuters đã báo cáo rằng Marvell đã cung cấp cho Google một thỏa thuận mua cổ phiếu tiềm năng lên đến khoảng 12,2 tỷ USD, quyền lợi liên quan gắn liền với mục tiêu hợp tác chip tùy chỉnh giữa hai bên.
Điều này có nghĩa là, Google vừa phát triển TPU của riêng mình, vừa thiết lập liên kết với các công ty chip bên ngoài dưới nhiều hình thức khác nhau. Broadcom tham gia thiết kế và cung cấp TPU, Marvell tham gia phát triển chip tùy chỉnh, trong khi GPU của NVIDIA tiếp tục đáp ứng một phần nhu cầu tính toán. Đối với Google, việc tự phát triển chip không phải là để hoàn toàn thay thế các nhà cung cấp bên ngoài, mà là hy vọng thông qua nhiều lộ trình công nghệ và quan hệ hợp tác, giảm sự phụ thuộc vào một nhà cung cấp duy nhất, đạt được không gian điều phối sức mạnh tính toán lớn hơn.
Vậy Qualcomm có cơ hội nào để bước vào hệ thống này của Google không?
Từ góc độ kỹ thuật, hai công ty thực sự có một số điểm giao thoa tiềm năng. Năng lực tính toán tiêu thụ điện năng thấp, thiết kế CPU và tính toán đồng nhất mà Qualcomm tích lũy lâu dài có một số không gian kết nối với cơ sở hạ tầng AI đang mở rộng của Google. Đặc biệt là khi nhu cầu suy diễn AI tăng lên, sự chú ý của các trung tâm dữ liệu đối với hiệu suất tính toán và chi phí mỗi Token ngày càng tăng, kiến trúc tính toán mà Qualcomm muốn thúc đẩy cũng có nhiều ứng dụng hơn.
Nhưng điều này không có nghĩa là Google đã trở thành khách hàng tiềm năng cho chip trung tâm dữ liệu của Qualcomm. Hiện tại, trong thông tin công khai, vẫn chưa có bằng chứng cho thấy hai bên đã đạt được thỏa thuận về việc mua sắm chip trung tâm dữ liệu hoặc tính toán tùy chỉnh. Nền tảng dữ liệu đầu tư mạo hiểm và công nghệ nổi tiếng toàn cầu Dealroom cũng đã nhắc nhở khi phân tích giao dịch này rằng tài liệu 13F chỉ phản ánh những gì các tổ chức nắm giữ vào cuối quý, không tiết lộ thời gian mua, chi phí và mục đích đầu tư.
Cơ sở hợp tác hiện tại giữa Google và Qualcomm chủ yếu đến từ lĩnh vực thiết bị di động và ô tô. Sự hợp tác giữa hai bên đã kéo dài hơn mười năm, từ chip Snapdragon và hệ sinh thái điện thoại Android, đến lĩnh vực ô tô và tính toán cá nhân trong những năm gần đây. Vào tháng 1 năm 2026, hai bên đã công bố mở rộng hợp tác trong lĩnh vực ô tô, kết hợp ch nền tảng kỹ thuật số Snapdragon của Qualcomm với hệ điều hành Android Automotive và dịch vụ đám mây của Google; vào tháng 9, Google đã ra mắt Googlebook, chip Snapdragon X Elite của Qualcomm trở thành một trong những nền tảng xử lý đầu tiên của nó. Phạm vi hợp tác cũng đã mở rộng từ thiết bị di động sang nhiều kịch bản tính toán hơn.
Số cổ phần mà Alphabet công bố lần này, thực sự có bao nhiêu liên quan đến việc mua lại Modular, hiện vẫn chưa thể làm rõ hoàn toàn. Nhưng điều này không cản trở chúng ta quan sát sự bố trí ngành công nghiệp của hai công ty. Qualcomm đang cố gắng chuyển từ chip di động sang trung tâm dữ liệu, trong khi Google không ngừng mở rộng chuỗi cung ứng sức mạnh tính toán của mình bên cạnh việc tự phát triển chip.
Liệu có tồn tại mối liên hệ ngành sâu sắc hơn đứng sau cổ phần này hay không, hiện vẫn khó đưa ra kết luận. Nhưng có thể khẳng định rằng, khi cuộc cạnh tranh sức mạnh tính toán AI ngày càng sâu sắc, mối quan hệ giữa các công ty chip và các gã khổng lồ công nghệ đang thay đổi. Qualcomm có thể trở thành một người chơi mới trên thị trường trung tâm dữ liệu hay không, và liệu nó có thể tạo ra sự hợp tác mới trong lĩnh vực sức mạnh tính toán với các gã khổng lồ công nghệ như Google hay không, vẫn đáng để tiếp tục theo dõi.
Liên kết tham khảo:
1.https://www.mobileworldlive.com/google/alphabet-reveals-548m-qualcomm-stake/
2.https://s204.q4cdn.com/645488518/files/content_files/FY2026-4th-Quarter-Earnings-Release.pdf
5.https://www.reuters.com/business/alphabet-discloses-548-million-worth-qualcomm-stake-2026-11-06/
Chú thích: Hình bìa/hình chính được tạo ra bằng AI.