
Sự đảo chiều của thị trường chứng khoán Mỹ: Kết thúc quá trình giảm đòn bẩy, hay chỉ là màn mở đầu cho rủi ro trung và dài hạn?
Tác giả: Jae, PANews
Chỉ trong hai ngày giao dịch ngắn ngủi, các nhà đầu tư Mỹ đã trải qua một chuyến tàu lượn siêu tốc.
Vào ngày 5 tháng 11, thị trường chứng khoán Mỹ đã trải qua đợt bán tháo mạnh nhất trong gần 19 tháng, với chuỗi ngành công nghiệp AI dẫn đầu. Tin đồn về việc "các quỹ đầu cơ đồng loạt phá sản" cũng nhanh chóng lan truyền trên mạng xã hội, như thể một cơn bão tài chính đang cận kề.
Không ai ngờ rằng, sự đảo chiều lại đến nhanh chóng như vậy. Vào ngày 6 tháng 11, cổ phiếu chip đã dẫn đầu cuộc phản công: chỉ số bán dẫn Philadelphia tăng 4.2%, AMD tăng mạnh 11%, các cổ phiếu liên quan đến AI như Nvidia cũng đồng loạt hồi phục; chỉ số Nasdaq tăng 1.1%, S&P 500 tăng nhẹ 0.3%.
Diễn biến bất ngờ này có thể đã được dự báo từ một tháng trước. Trong khi đó, một cuộc di chuyển vốn lớn giữa các loại tài sản cũng đang diễn ra một cách lặng lẽ.
Áp lực bán giảm, rủi ro trung và dài hạn chưa được giải quyết
Sự phục hồi vào ngày 6 tháng 11 thực ra đã có dấu hiệu từ mười phút cuối cùng của phiên giao dịch hôm thứ Năm.
Dữ liệu từ Vanda Research cho thấy, các nhà đầu tư cá nhân Mỹ đã rõ ràng chuyển sang mua vào gần giờ đóng cửa hôm trước, với tổng giá trị mua ròng vượt quá 100 triệu USD trong 10 phút cuối.
Biến số quan trọng hơn đến từ ETF đòn bẩy. Theo ước tính của Nomura Securities, để hoàn thành việc cân bằng giá trị ròng vào ngày 5 tháng 11, các ETF đòn bẩy cần phải bán ra khoảng 47 tỷ USD cổ phiếu trước khi đóng cửa. Đây là đợt bán tháo lớn thứ hai trong một ngày kể từ khi có số liệu thống kê vào năm 2006.
Khi đợt bán tháo lớn này hoàn tất trước giờ đóng cửa, áp lực bán ngắn hạn trên thị trường cũng được giải phóng đáng kể. Lực lượng từ các quỹ mua vào, bù đắp vị thế bán khống, và tái cân bằng danh mục của các tổ chức đã cùng nhau thúc đẩy việc phục hồi giá. Morgan Stanley trong một bình luận sau giờ giao dịch đã chỉ ra rằng, hoạt động giảm đòn bẩy mạnh mẽ hôm thứ Năm đã làm sạch một phần giao dịch đông đúc, khiến cấu trúc vị thế của thị trường trở nên lành mạnh hơn.
Nói cách khác, sự phục hồi vào đêm qua chủ yếu là sự sửa chữa kỹ thuật ở cấp độ giao dịch ngắn hạn, các mâu thuẫn trung và dài hạn như kỳ vọng chính sách chuyển hướng, nghi ngờ về lợi nhuận đầu tư vào AI vẫn chưa được giải quyết thực sự.
Câu chuyện phá sản bị phóng đại, quỹ đầu cơ giảm đòn bẩy từ một tháng trước
Trong đợt biến động lớn này của thị trường chứng khoán Mỹ, quỹ đầu cơ đã trở thành tâm điểm chú ý của thị trường.
Theo báo cáo của Bloomberg vào ngày 5 tháng 11, quỹ đầu cơ Tiger Global đã lỗ khoảng 8.5% trong tháng 10, lợi nhuận trong năm gần như không thay đổi; Walleye Capital giảm khoảng 5.9% trong cùng thời gian, lỗ khoảng 6.8% trong năm; Lone Pine Capital lỗ khoảng 8.8% trong một tháng.
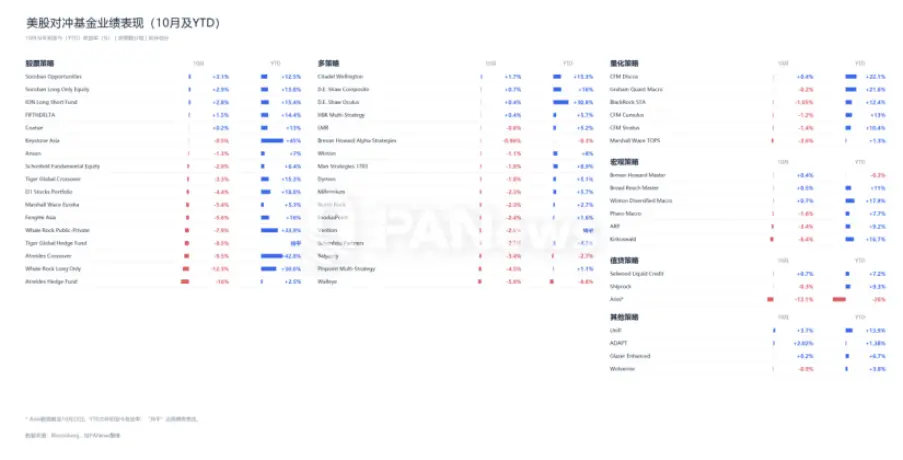
Mạng xã hội nhanh chóng tràn ngập câu chuyện hoảng loạn về "các quỹ đầu cơ Phố Wall đồng loạt phá sản", Walleye Capital, Engineers Gate và Samlyn Capital lần lượt thông báo về việc cắt giảm đội ngũ, tinh giản chiến lược, hoàn trả vốn cho nhà đầu tư, làm gia tăng lo ngại về việc thanh lý dây chuyền của các tổ chức.
Tuy nhiên, việc thu hẹp hoạt động không đồng nghĩa với việc phá sản, mà chủ yếu là quản lý chủ động kiểm soát rủi ro và điều chỉnh mô hình kinh doanh, không phải là thanh lý phá sản do không đủ khả năng chi trả.
Có một dòng thời gian dễ bị thị trường bỏ qua: Việc giảm vị thế và giảm đòn bẩy của các quỹ đầu cơ đã bắt đầu từ tháng 10, và đợt giảm mạnh vào ngày 5 tháng 11 có khả năng là sự hiện thực hóa tập trung của quá trình này.
Dữ liệu từ Goldman Sachs Prime Brokerage cho thấy, trong tháng 10, các quỹ đầu cơ cổ phiếu cơ bản toàn cầu đã lỗ trung bình khoảng 3.5%, các quỹ chiến lược đa dạng hóa hệ thống lỗ khoảng 3.6%. Đây là lần đầu tiên kể từ khi Goldman Sachs bắt đầu thống kê vào năm 2016, hai loại chiến lược này đều xuất hiện lỗ trên 3% trong cùng một tháng.
Các động thái kín đáo hơn diễn ra vào giữa tháng 10. Chỉ trong hai tuần, các khách hàng quỹ đầu cơ của Goldman đã bán ròng 20 tỷ USD cổ phiếu công nghệ; chỉ từ ngày 8 đến 14 tháng 10, họ đã xóa sạch toàn bộ vị thế mua ròng cổ phiếu AI tích lũy từ đầu năm 2025. Đến cuối tháng 10, tỷ lệ đòn bẩy ròng của các quỹ đầu cơ đã giảm xuống 73.4%, giảm 4.2 điểm phần trăm trong một tháng, ghi nhận mức giảm lớn nhất kể từ tháng 3 năm nay.
Dữ liệu từ Morgan Stanley cũng tiết lộ sự thay đổi này. Các quỹ đầu cơ chọn cổ phiếu đã trải qua đợt giảm vị thế chủ động lớn nhất trong hơn một thập kỷ vào tháng 10, với tổng mức độ tiếp xúc thị trường giảm khoảng 9% kể từ tháng 6. Đến cuối tháng 10, hơn 40% các quỹ liên quan có lợi nhuận trong năm bằng hoặc âm.
Tuy nhiên, hiệu suất của các quỹ đầu cơ cũng cho thấy sự phân hóa rõ rệt, không phải toàn ngành đều thua lỗ.
Coatue Management ghi nhận lợi nhuận dương 0.2% trong tháng 10, Citadel tăng 1.7%, Quantedge có mức tăng lên tới 7.2% trong tháng.
Có người đã gặp rắc rối trong giao dịch đông đúc, nhưng cũng có người kiếm được tiền trong sự biến động của thị trường.
Vốn không biến mất, chỉ là chuyển chỗ
Phía sau hàng nghìn tỷ USD giá trị thị trường chứng khoán Mỹ bị bốc hơi là một cuộc di chuyển vốn quy mô lớn.
Tiền không tự dưng biến mất, chỉ là từ các cổ phiếu công nghệ có độ biến động cao và đòn bẩy cao chuyển sang các tài sản an toàn hơn, có tính thanh khoản tốt hơn.
Dòng tiền lớn nhất là trái phiếu chính phủ Mỹ. Vào ngày thị trường chứng khoán Mỹ sụt giảm mạnh hôm thứ Năm, lợi suất trái phiếu chính phủ kỳ hạn 10 năm đã giảm xuống 4.84%, ghi nhận mức thấp nhất kể từ tháng 9. Giá và lợi suất biến động ngược chiều, có nghĩa là một lượng lớn vốn đang đổ vào thị trường trái phiếu.
Điểm đến thứ hai là đồng đô la Mỹ. Alex Kuptsikevich, chiến lược gia thị trường trưởng của FxPro, chỉ ra rằng sự hoảng loạn trong cổ phiếu công nghệ đã kéo theo tâm lý rủi ro, đồng đô la đã nhận được sự hỗ trợ lớn từ các giao dịch trú ẩn an toàn.
Chris Turner, giám đốc thị trường toàn cầu của ING cũng cho rằng, các nhà đầu tư hiện đang có xu hướng tạm thời giữ tiền mặt trong tài sản đô la, thị trường đang gần chuyển sang tiền mặt đô la, chứ không phải rút khỏi đô la.
Khi đồng đô la được ưa chuộng, đồng won Hàn Quốc và đồng Đài tệ cũng được chú ý trở lại.
Hôm qua, Claudio Piron, giám đốc chiến lược ngoại hối và lãi suất châu Á của Bank of America, đã chỉ ra rằng đồng Đài tệ và đồng won Hàn Quốc cũng đã xuất hiện cơ hội mua vào sau đợt bán tháo cổ phiếu AI. Thặng dư tài khoản vãng lai đáng kể của Đài Loan và Hàn Quốc sẽ cung cấp "hỗ trợ mạnh mẽ" cho các nhà đầu tư xây dựng vị thế mua.
Một đánh giá quan trọng khác của Bank of America là: các công ty trong chuỗi ngành công nghiệp AI đã có lượng chi tiêu vốn và đơn hàng xuất khẩu lớn như đã đề cập trước đó, sẽ không hủy bỏ do sự sụt giảm của thị trường chứng khoán Mỹ. Việc chuyển đổi xuất khẩu trong 6 đến 12 tháng tới sẽ tạo ra hỗ trợ mới cho đồng Đài tệ và đồng won Hàn Quốc.
Đỉnh điểm bán tháo tạm ngừng, việc thanh lý vị thế có thể chưa đến hồi kết
Sự phục hồi nhanh chóng sau đợt sụt giảm không phải là điều hiếm gặp, vấn đề thực sự là phân biệt: đây là sự kết thúc của đợt giảm hay là sự phục hồi tạm thời?
Lịch sử không lặp lại chi tiết, nhưng luôn có những âm điệu tương tự.
Tháng 8 năm 2007: Các quỹ định lượng giảm đòn bẩy
Từ ngày 6 đến 9 tháng 8 năm 2007, nhiều quỹ định lượng cổ phiếu đã gặp phải tổn thất tập trung, thị trường chứng khoán chảy máu.
Nghiên cứu của các học giả MIT Amir Khandani và Andrew Lo phát hiện rằng việc thanh lý vị thế tập trung trong giao dịch đông đúc và sự rút lui tạm thời của vốn làm thị trường đã dẫn đến tình trạng thanh khoản bất thường vào thời điểm đó.
Giai đoạn giảm mạnh nhất chỉ tập trung trong 4 ngày, sau ngày 10 tháng 8, một số chiến lược đã bắt đầu phục hồi, nhưng toàn bộ quá trình giảm đòn bẩy kéo dài từ tháng 7 cho đến cuối năm.
Sự sụt giảm chỉ là màn dạo đầu, việc thanh lý vị thế thực sự và phục hồi tâm lý rủi ro có thể cần kéo dài hàng tháng.
Tháng 3 năm 2020: Đại dịch gây ra đợt bán tháo tài sản rủi ro toàn diện
Từ ngày 19 tháng 2 đến 23 tháng 3 năm 2020, chỉ số S&P 500 đã giảm khoảng 34%, đợt điều chỉnh kéo dài hơn một tháng, trong thời gian này có nhiều lần phục hồi mạnh trong một ngày, cho đến tháng 8 năm đó mới lấy lại được vị thế.
Trong ngắn hạn, diễn biến của thị trường chứng khoán Mỹ trong hai ngày qua gần giống với tình huống đầu tiên: đợt bán tháo tập trung mạnh mẽ có thể đã qua, nhưng việc tái cân bằng vị thế toàn thị trường và phục hồi tâm lý rủi ro vẫn còn xa mới kết thúc.
Sự phân hóa của thị trường chính là ở đây.
Nhà đầu tư nổi tiếng Jason Calacanis cho rằng, đáy thị trường có thể đã xuất hiện, nhưng định giá cổ phiếu công nghệ vẫn có thể giảm thêm 10%, lúc đó sẽ là thời điểm lý tưởng để mua vào.
Người lạc quan Tom Lee, chủ tịch Bitmine, cho rằng, sự sụt giảm mạnh của thị trường chứng khoán Mỹ hôm thứ Năm giống như dư chấn của "cơn sóng xanh" do kết quả bầu cử giữa kỳ gây ra, là phiên bản tổng hợp của "cú sốc thuế năm ngoái + thời điểm DeepSeek + sự thanh lý mạnh mẽ vào tháng 6 năm nay", những đợt bán tháo tập trung như vậy thường có thể giảm sâu trong vài ngày và tạo ra cơ hội mua vào.
Nhà phân tích thị trường chứng khoán Mark Minervini lại đưa ra đánh giá thận trọng hơn. Ông cho rằng, mức giảm của thị trường chứng khoán Mỹ chưa chắc đạt đến mức độ của cuộc khủng hoảng năm 1987, nhưng có thể đặt nền tảng cho một dạng sụp đổ thị trường chứng khoán, và sự sụp đổ có thể kéo dài từ một đến hai tuần. Nếu đà giảm gia tăng, tình huống tồi tệ nhất cho SPY là giảm từ 10% đến 15% so với đỉnh. Nasdaq có thể giảm 20-25%, xuất hiện một thị trường gấu chu kỳ tương tự như năm 1998.
Hiện tại, mức tăng của thị trường chứng khoán Mỹ vào đêm qua vẫn chưa đủ để bù đắp cho mức giảm của ngày trước đó. Một tài sản giảm 20% cần phải tăng 25% để trở lại điểm xuất phát.
Và chỉ số Nasdaq giảm 5.52% hôm thứ Năm, ngay cả khi tăng 1.1% vào ngày hôm sau, vẫn còn khoảng cách rõ rệt so với vị trí trước đó.
Sau hai ngày giao dịch biến động mạnh, thị trường chứng khoán Mỹ đang đứng trước ngã ba đường. Toàn bộ câu chuyện thúc đẩy cổ phiếu công nghệ AI tăng giá trong vài tháng qua đang phải đối mặt với thử thách khắc nghiệt từ thực tế. Việc thanh lý đòn bẩy ngắn hạn có thể sẽ kết thúc, nhưng các vấn đề như chính sách ngành và lợi nhuận đầu tư vào AI mới chỉ bắt đầu vào vùng nước sâu.