
Zhongjin: Chứng khoán Mỹ đã giảm đến mức nào chưa?
Thị trường chứng khoán Mỹ gần đây có sự biến động rõ rệt, chính sách "tiếng ồn" sau cuộc bầu cử giữa kỳ đã kích thích sự hỗn loạn trên thị trường (《Ý nghĩa tài sản của đảng Dân chủ "quét sạch"》), điều quan trọng là AI hiện đang đối mặt với nhiều "vấn đề" như nhu cầu "không đồng đều" và đầu tư cao. Điều này đã được phơi bày sớm hơn《Làm thế nào để nhìn nhận sự sụt giảm lớn của thị trường chứng khoán Mỹ?》).
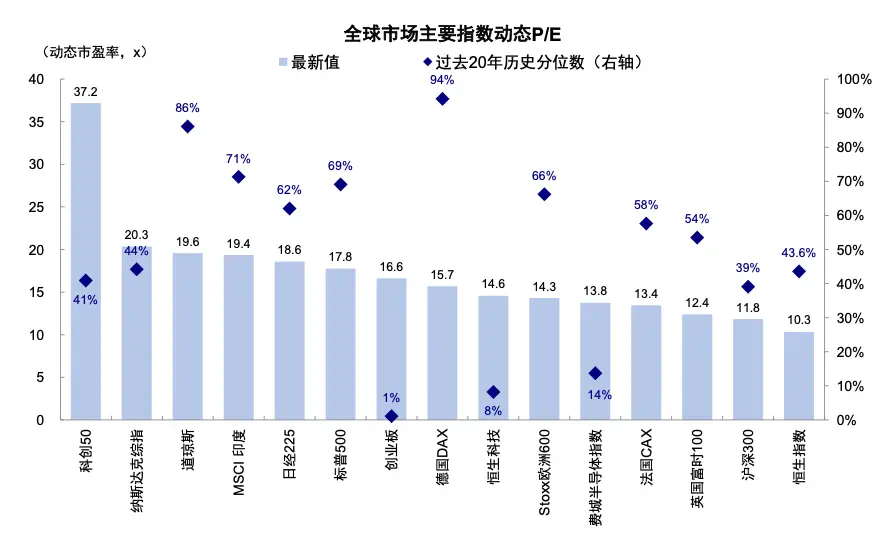
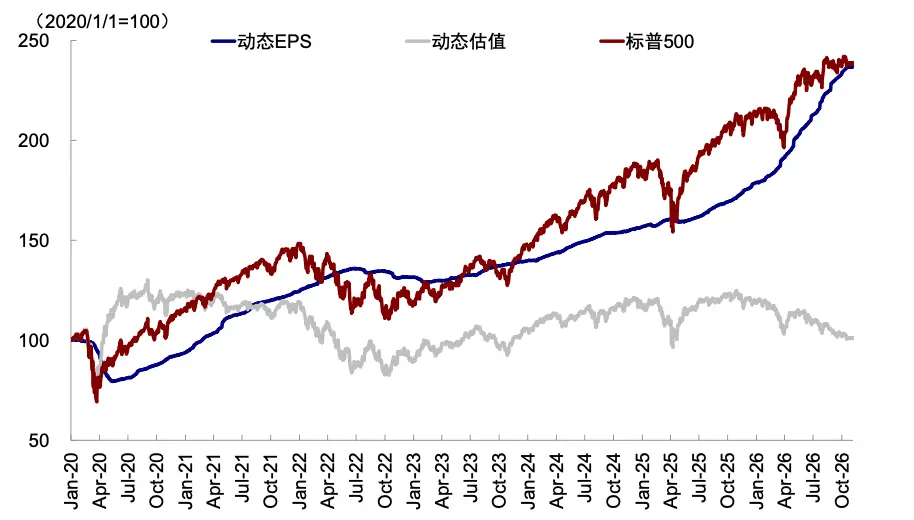
Tất nhiên, việc thanh lý nhanh chóng này có thể không phải là điều xấu cho xu hướng dài hạn, nó giúp tiêu hóa những kỳ vọng và vị thế quá cao, điều này lại có lợi cho việc phục hồi tăng trưởng trong tương lai khi có chất xúc tác mới xuất hiện, chỉ cần chờ đợi chất xúc tác mới. Cần biết rằng, mức tăng của thị trường chứng khoán Mỹ từ đầu năm đến nay chủ yếu đến từ lợi nhuận, chứ không phải từ sự mở rộng định giá. Sau đợt điều chỉnh gần đây, định giá thậm chí còn giảm nhanh chóng. Ngoài chỉ số Dow Jones với định giá 19,6 lần vẫn ở mức 86% trong lịch sử 20 năm qua, định giá của S&P 500 và Nasdaq lần lượt giảm xuống còn 17,8 lần và 20,3 lần, tương ứng với 70% và 44% phân vị trong 20 năm qua. Chỉ số bán dẫn thậm chí giảm xuống còn 13,8 lần, chỉ đạt 14% phân vị trong 20 năm qua.
Biểu đồ 1: Định giá của S&P 500, Nasdaq đã giảm rõ rệt, chỉ số bán dẫn thậm chí giảm xuống 14% phân vị lịch sử
Nguồn tài liệu: FactSet, Bộ phận nghiên cứu của Công ty Trung Kim
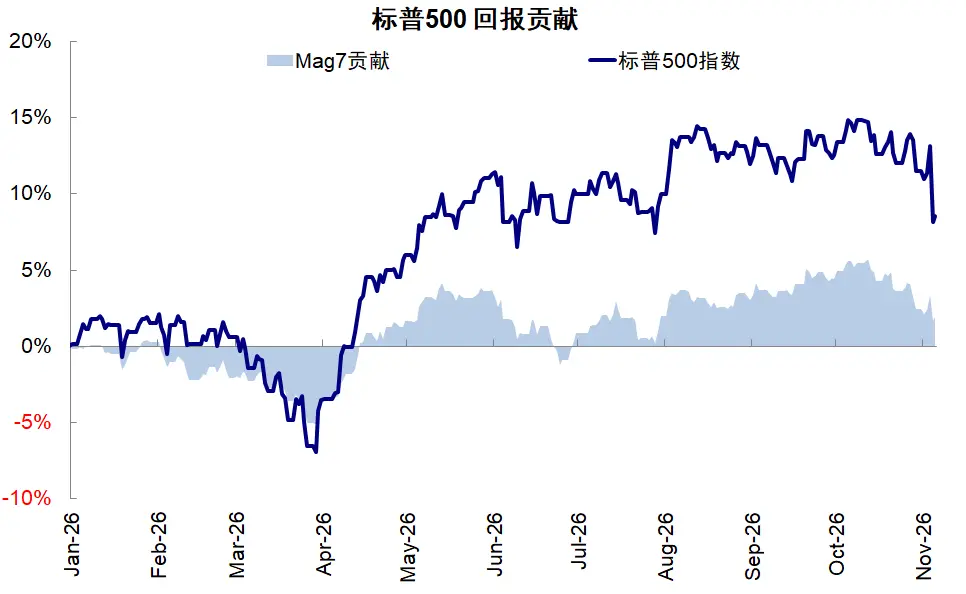
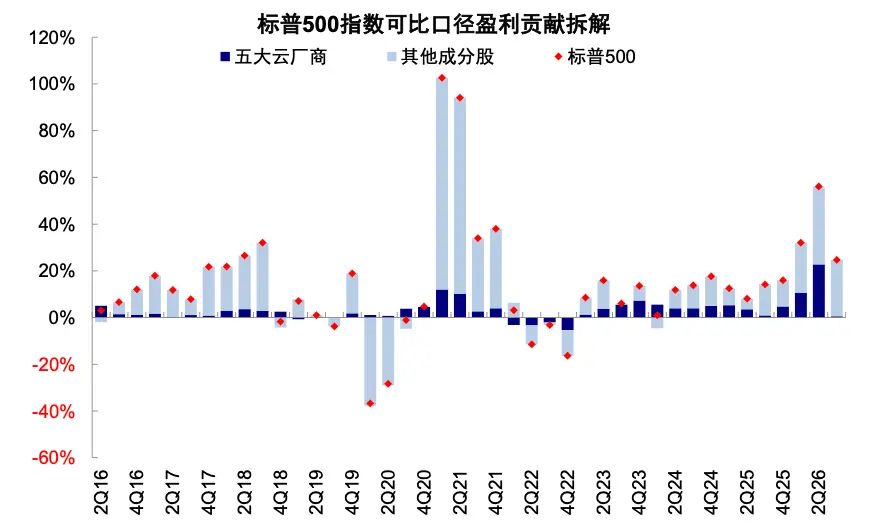
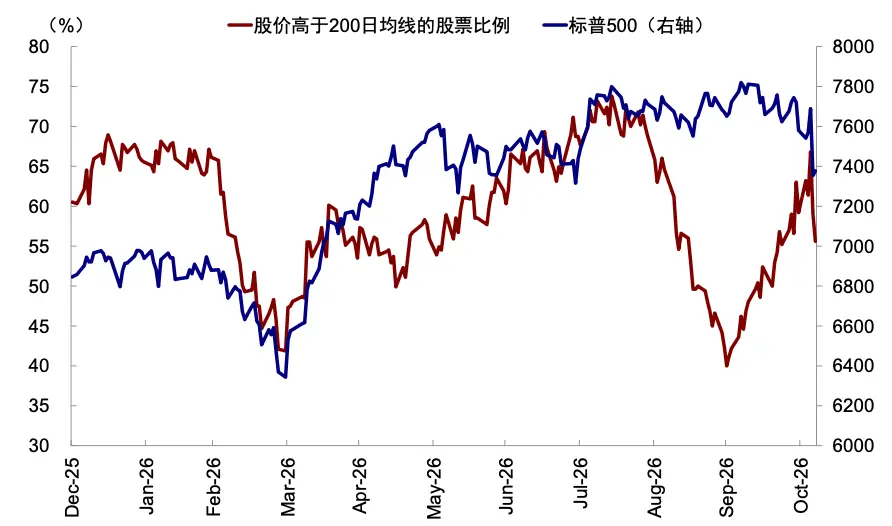
Năm nay, sự phân hóa "hình chữ K" trong nền tảng kinh tế Mỹ đã khiến thị trường tập trung và phụ thuộc vào một số hướng nhất định: 1) Mag7 của Mỹ đã đóng góp 22% mức tăng của S&P 500 kể từ năm 2026, trước khi giảm vào giữa tháng 10 đã từng đóng góp 40%; 2) Năm nhà cung cấp đám mây lớn đã chiếm 20% lợi nhuận của chỉ số S&P 500 trong ba quý đầu năm 2026, đóng góp 25% vào tăng trưởng lợi nhuận của S&P 500; 3) Hiệu ứng tập trung của các công ty hàng đầu vẫn tồn tại, từ đầu năm đến nay, S&P 500 đã tăng 8%, nhưng tỷ lệ cổ phiếu đứng trên đường trung bình 200 ngày đã giảm từ 60% vào đầu năm xuống còn 55%, sự phân kỳ trong tháng 8-9 là rất rõ ràng. Tuy nhiên, hiện tại AI thiếu các mô hình và chất xúc tác ở cấp ứng dụng, đồng thời gặp phải sự không chắc chắn về chính sách, nhu cầu truyền thống thì bị kìm hãm bởi lãi suất cao. Nói cách khác, hướng đi chính đang đối mặt với thách thức, hướng truyền thống vẫn chưa có người kế nhiệm, điều này giải thích cho sự hỗn loạn tổng thể.
Biểu đồ 2: Mag7 của Mỹ đã đóng góp 22% mức tăng giảm của S&P 500 kể từ năm 2026
Nguồn tài liệu: Bloomberg, Bộ phận nghiên cứu của Công ty Trung Kim
Biểu đồ 3: Năm nhà cung cấp đám mây lớn đã đóng góp trung bình 37% vào tăng trưởng lợi nhuận của S&P 500 trong nửa đầu năm
Nguồn tài liệu: FactSet, Bộ phận nghiên cứu của Công ty Trung Kim
Biểu đồ 4: Độ rộng của thị trường cũng đã thu hẹp rõ rệt vào tháng 8, chỉ số duy trì ở mức cao nhưng tỷ lệ cổ phiếu đứng trên đường trung bình 200 ngày đã giảm rõ rệt
Nguồn tài liệu: FactSet, Bộ phận nghiên cứu của Công ty Trung Kim
Vì vậy, thị trường cần hai chất xúc tác: hoặc là AI có sự đột phá lớn, hoặc là Cục Dự trữ Liên bang kết thúc chính sách thắt chặt hoặc thậm chí chuyển sang nới lỏng. Trước khi điều đó xảy ra, chúng tôi khuyên bạn nên thận trọng quan sát: 1) Theo dõi xem có phản hồi tiêu cực về thanh khoản trong ngắn hạn hay không, hoặc sự xáo trộn chính sách thêm (cuộc đấu tranh trước khi Quốc hội mới nhậm chức vào đầu năm tới); 2) Kiểm soát vị thế, để dành không gian cho việc phân bổ sau này; 3) Điều chỉnh cấu trúc, ngay cả khi vẫn trong lĩnh vực công nghệ, cũng có thể ưu tiên chú ý đến các nhà cung cấp đám mây có độ mở AI thấp, hoặc định giá thấp và có khả năng thương lượng tốt hơn như chip tính toán.
Quý đầu năm sau là thời điểm quan trọng: 1) Cơ hội chuyển hướng rõ ràng của Cục Dự trữ Liên bang dự kiến sẽ đến vào đầu năm sau. Số liệu việc làm mạnh mẽ vào tháng 10 đã củng cố khả năng tăng lãi suất vào tháng 12, và vào đầu năm sau, lạm phát dự kiến sẽ giảm xuống dưới tác động của cơ sở cao; 2) Báo cáo quý IV sẽ được công bố vào tháng 1 năm sau. ROIC của các công ty công nghệ có thể tiếp tục chịu áp lực, và lúc đó cũng cần AI chứng minh những tiến triển mới; 3) Quốc hội mới của Mỹ sẽ nhậm chức vào ngày 3 tháng 1 năm sau. Chính sách của Trump trước khi Quốc hội mới nhậm chức và những phát ngôn liên tục của các nghị sĩ mới đắc cử có thể sẽ gây ra sự xáo trộn liên tục, thị trường cần tiêu hóa, và sau khi Quốc hội mới nhậm chức có thể dần dần giảm độ nhạy. Vì vậy, đến lúc đó, hoặc là AI có tiến triển, hoặc là kỳ vọng thắt chặt của Cục Dự trữ Liên bang giảm bớt, có thể cung cấp hỗ trợ hoặc cơ hội.
Chúng tôi đã tổng hợp chính sách bầu cử giữa kỳ và sự xáo trộn thanh khoản sau sự hỗn loạn của thị trường trong các bài viết《Ý nghĩa tài sản của đảng Dân chủ "quét sạch"》và《Làm thế nào để nhìn nhận sự sụt giảm lớn của thị trường chứng khoán Mỹ?》. Trong bài viết này, chúng tôi tiếp tục kết hợp với kết quả quý III của thị trường chứng khoán Mỹ đã được công bố gần như hoàn tất, từ góc độ nền tảng để trả lời câu hỏi về triển vọng của thị trường chứng khoán Mỹ.
Động lực thị trường: Lợi nhuận là yếu tố chủ đạo của thị trường, AI đóng góp 60% tăng trưởng; Tốc độ tăng trưởng xuất hiện điểm uốn
Đầu tiên, sự tăng trưởng mạnh mẽ của lợi nhuận là động lực chính của thị trường chứng khoán Mỹ. Từ đầu năm đến nay, mức tăng của các chỉ số chính của thị trường chứng khoán Mỹ đều đến từ lợi nhuận, S&P 500, Dow Jones và Nasdaq lần lượt tăng 8%, 7% và 6%, trong đó lợi nhuận động tăng lần lượt tăng 29%, 17% và 40%, bù đắp cho sự thu hẹp định giá. Lợi nhuận của S&P 500 trong quý III tăng 25%, so với 32% và 56% trong quý I và quý II có sự giảm sút, nhưng vẫn cao hơn mức trung bình tăng trưởng lợi nhuận quý trong giai đoạn 2023-2025 là 12%.
Biểu đồ 5: Mức tăng của thị trường chứng khoán Mỹ từ đầu năm đến nay chủ yếu đến từ lợi nhuận, chứ không phải từ sự mở rộng định giá
Nguồn tài liệu: FactSet, Bộ phận nghiên cứu của Công ty Trung Kim
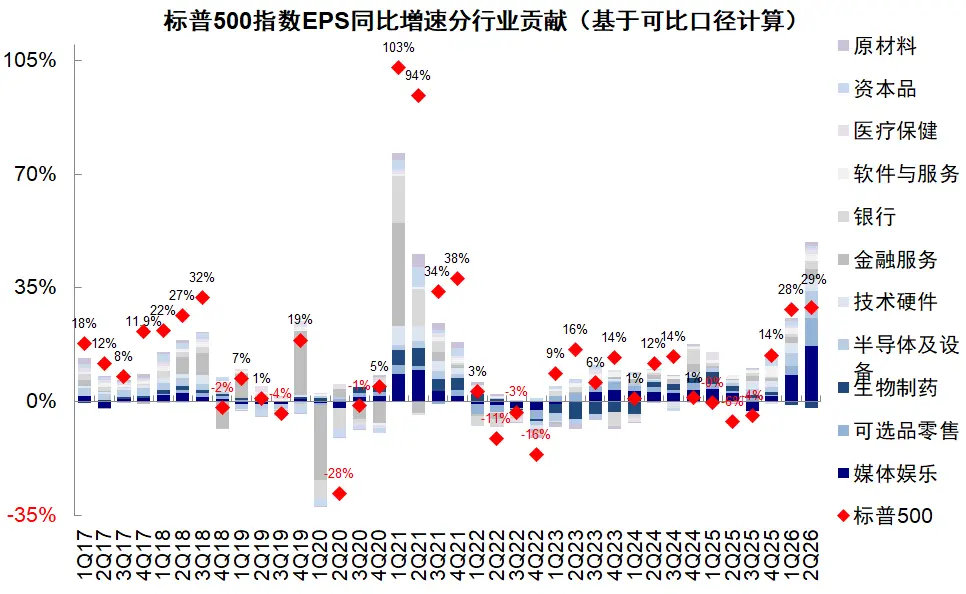
Thứ hai, các lĩnh vực liên quan đến AI đã đóng góp 60% vào tăng trưởng lợi nhuận. Dựa trên dịch vụ truyền thông, công nghệ thông tin và ước tính lợi nhuận của AI từ Amazon, quý III đã đóng góp 62% vào tăng trưởng lợi nhuận tổng thể, thấp hơn so với 70% của quý II. Trong đó, công nghệ thông tin đóng góp 58%, hỗ trợ phần lớn tăng trưởng trong lĩnh vực AI, trong khi dịch vụ truyền thông do tốc độ tăng trưởng của ngành truyền thông giải trí giảm mạnh, đóng góp rõ rệt yếu đi. Điều này cũng khiến cho tăng trưởng lợi nhuận tổng thể phụ thuộc vào AI, nếu loại trừ lĩnh vực AI, tốc độ tăng trưởng lợi nhuận trong quý III có thể giảm xuống còn 15%.
Biểu đồ 6: Công nghệ thông tin đóng góp 58% vào tăng trưởng lợi nhuận trong quý này, trong khi đóng góp của dịch vụ truyền thông giảm từ 24% trong quý II xuống còn 4%
Nguồn tài liệu: FactSet, Bộ phận nghiên cứu của Công ty Trung Kim
Biểu đồ 7: Các lĩnh vực liên quan đến AI đã đóng góp 60% vào lợi nhuận tổng thể của S&P 500 của Mỹ
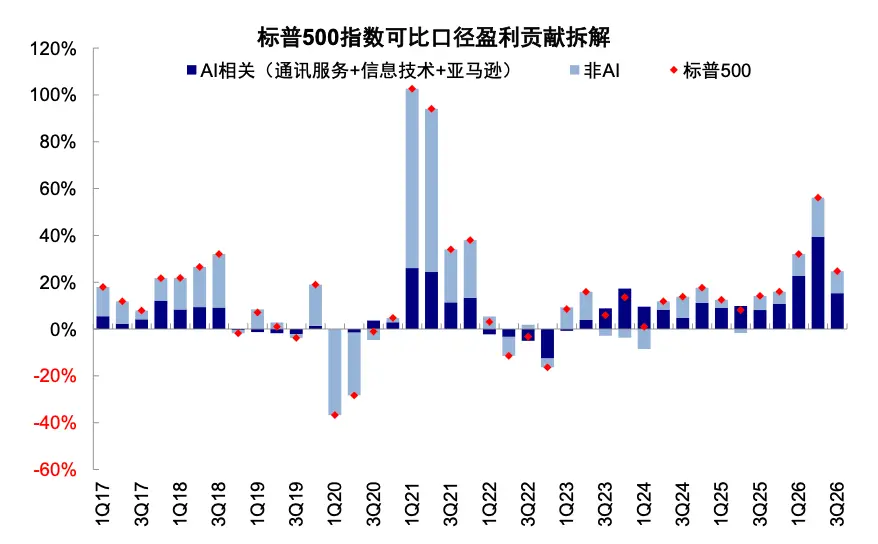
Nguồn tài liệu: FactSet, Bộ phận nghiên cứu của Công ty Trung Kim
Nhu cầu truyền thống trong quý III không tệ, nhưng vẫn bị kìm hãm bởi lãi suất cao. Về tốc độ tăng trưởng, các lĩnh vực như năng lượng (150%), thiết bị bán dẫn (110%), quản lý và phát triển bất động sản (49%), hàng hóa vốn (48%) dẫn đầu, trong khi giao thông vận tải (-37%), dịch vụ viễn thông (-34%), dịch vụ tài chính (-14%) và bảo hiểm (-11%) tương đối chậm lại. Về đóng góp, các lĩnh vực công nghiệp, nguyên liệu, tiện ích, tiêu dùng thiết yếu... tổng cộng đóng góp 10% vào lợi nhuận, trong khi đóng góp của tài chính và bất động sản đều chuyển sang âm, kéo giảm tăng trưởng tổng thể 7,5%.
Thứ ba, tốc độ tăng trưởng xuất hiện điểm uốn, lần đầu tiên giảm tốc kể từ quý II năm 2025. Lợi nhuận của S&P 500 trong quý III tăng 25%, chậm lại so với hai quý đầu năm nay. Thị trường ngày càng "khó tính" hơn với kết quả, không chỉ yêu cầu lợi nhuận duy trì tốc độ tăng trưởng cao mà còn cần phải vượt qua kỳ vọng một cách liên tục, điều này cũng làm tăng độ khó cho việc báo cáo kết quả vượt kỳ vọng trong quý III. Tỷ lệ và mức độ vượt kỳ vọng của các cổ phiếu trong chỉ số S&P 500 đều giảm, tỷ lệ giảm từ 86% trong quý II xuống còn 84%, mức độ vượt kỳ vọng giảm từ 27% trong quý II xuống còn 3,5%, là mức thấp nhất kể từ quý IV năm 2022. Trong đó, lĩnh vực dịch vụ truyền thông của Google và Meta có mức giảm lớn nhất, lợi nhuận từ việc vượt kỳ vọng 99% trong quý II đã chuyển thành thấp hơn kỳ vọng 19% trong quý III.
Biểu đồ 8: Tỷ lệ vượt kỳ vọng của S&P 500 giảm nhẹ từ 86% trong quý II xuống còn 84%, mức độ vượt kỳ vọng giảm mạnh xuống còn 3,5%
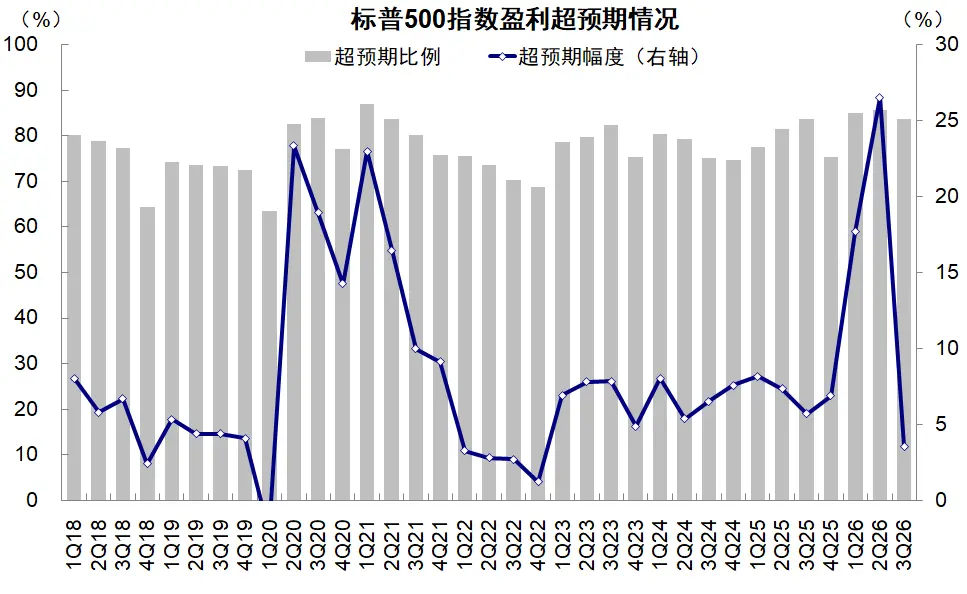
Nguồn tài liệu: FactSet, Bộ phận nghiên cứu của Công ty Trung Kim
Hướng AI: Doanh thu chậm hơn đầu tư; Lợi nhuận giảm, nhưng vẫn cao hơn chi phí; Có thể chịu đựng lãi suất giảm xuống 6~6.5%
- Doanh thu chậm hơn đầu tư. Chi tiêu vốn mở rộng nhanh chóng, dòng tiền tự do chuyển sang âm, áp lực tài chính bên ngoài gia tăng. Tổng chi tiêu vốn của năm nhà cung cấp đám mây lớn trong quý III đã tăng từ 181,5 tỷ USD lên 230 tỷ USD, tốc độ tăng trưởng so với cùng kỳ năm trước từ 87% trong quý II đã tăng lên 118%. Tuy nhiên, tốc độ tăng trưởng dòng tiền hoạt động đã giảm rõ rệt, từ 38% trong quý II giảm xuống còn 19% trong quý III, tổng dòng tiền tự do của năm nhà cung cấp đám mây lớn đạt 198 tỷ USD, không đủ để trang trải chi tiêu vốn trong cùng kỳ. Điều này khiến dòng tiền tự do của năm nhà cung cấp đám mây lớn chuyển từ 4,8 tỷ USD trong quý II sang âm 31,8 tỷ USD, trừ Microsoft, dòng tiền tự do của Amazon, Meta, Google và Oracle trong quý III đều chuyển sang âm, làm tăng thêm nhu cầu tài chính bên ngoài. Trong bối cảnh nhu cầu AI chưa vượt qua "trần" của các ứng dụng hiện tại, triển vọng lợi nhuận đầu tư vẫn chưa rõ ràng, thị trường ngày càng chú ý đến chi phí tài chính và nguồn vốn, lo ngại rủi ro tín dụng cũng gia tăng, CDS của năm nhà cung cấp đám mây lớn đều tăng lên mức cao nhất trong lịch sử.
Biểu đồ 9: Dòng tiền tự do của năm nhà cung cấp đám mây lớn chuyển từ 4,8 tỷ USD trong quý II sang âm 31,8 tỷ USD
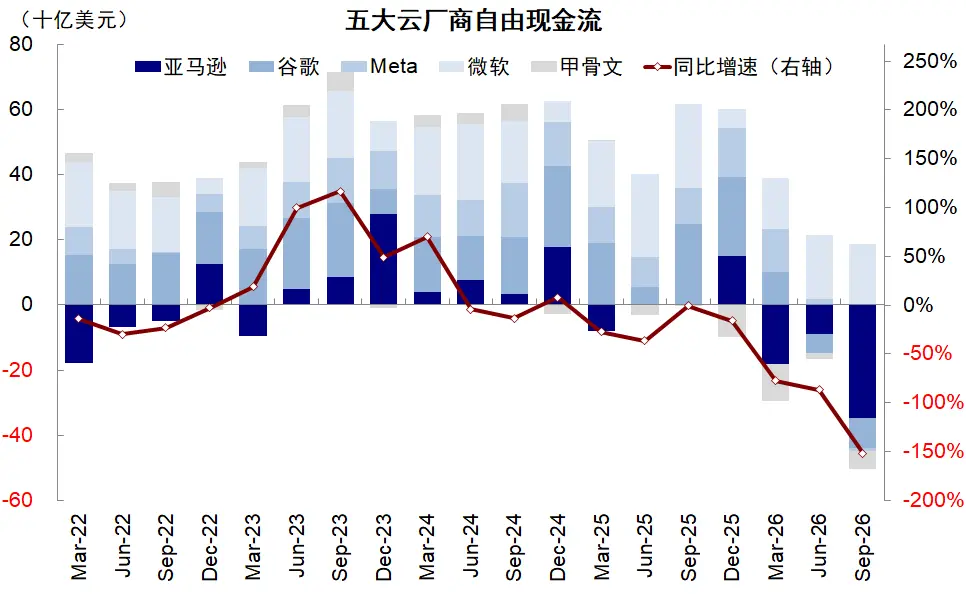
Nguồn tài liệu: FactSet, Bộ phận nghiên cứu của Công ty Trung Kim
Biểu đồ 10: CDS của năm nhà cung cấp đám mây lớn cũng tăng lên mức cao nhất trong lịch sử
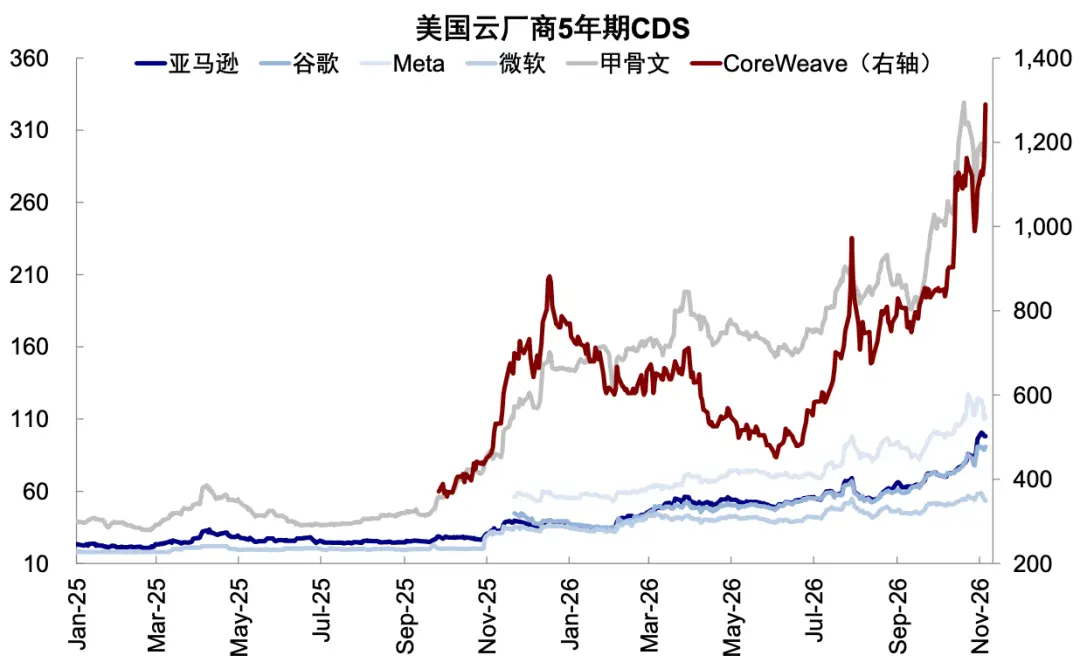
Nguồn tư liệu: FactSet, Bộ phận Nghiên cứu Công ty Trung Kim
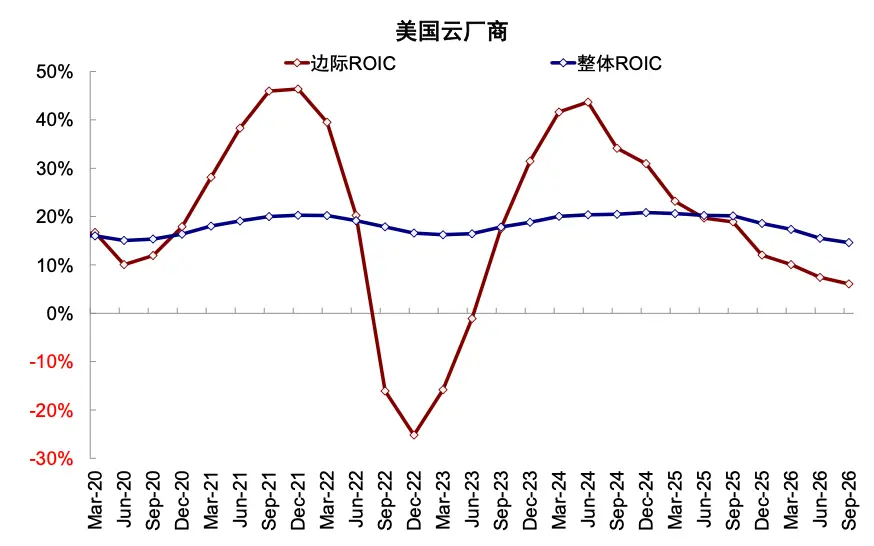
- Lợi nhuận cao hơn chi phí. ROIC biên tiếp tục giảm, nhưng lợi nhuận tổng thể vẫn có thể trang trải chi phí tài chính. Cùng với việc vốn đầu tư tiếp tục mở rộng, lợi nhuận kinh doanh mới không thể đồng bộ, ROIC biên của năm nhà cung cấp đám mây lớn giảm từ đỉnh điểm 44% vào quý 2 năm 2024 xuống còn 6.1%, kéo theo ROIC tổng thể giảm xuống còn 15%. Tuy nhiên, ROIC tổng thể vẫn cao hơn khoảng 10% chi phí vốn bình quân có trọng số (WACC) hiện tại của năm nhà cung cấp đám mây lớn, điều này có nghĩa là các nhà cung cấp đám mây vẫn có thể đạt được lợi nhuận vượt trội.
Biểu đồ 11: ROIC tổng thể của năm nhà cung cấp đám mây lớn giảm từ 16% vào quý 2 xuống còn 15%, tỷ lệ lợi nhuận biên cũng giảm xuống còn 6.1%
Nguồn tư liệu: FactSet, Bộ phận Nghiên cứu Công ty Trung Kim
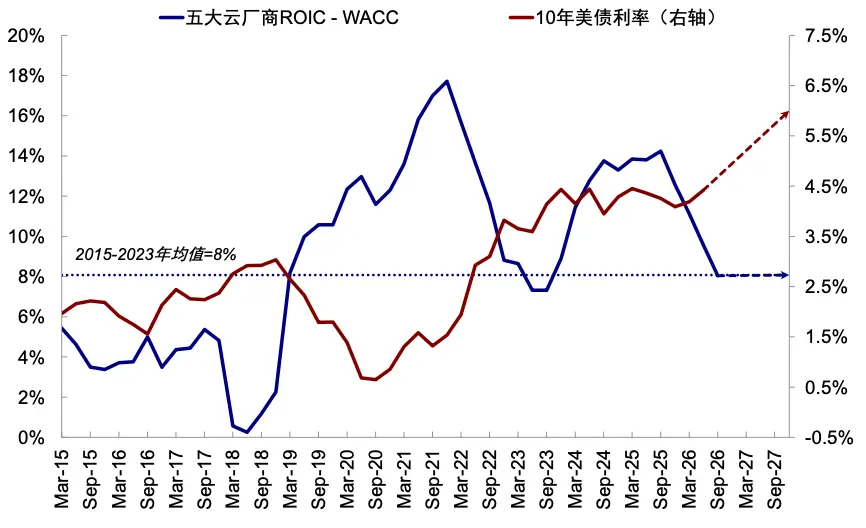
Sự giảm lợi nhuận biên khiến mức lãi suất mà AI có thể chịu giảm xuống còn 66.5%. Trước đó, chúng tôi đã tính toán rằng nếu năm nhà cung cấp đám mây lớn duy trì ROIC không thay đổi, giả sử chênh lệch giữa ROIC và WACC thu hẹp xuống mức trung bình 8ppt trước khi xu hướng AI bùng nổ từ 2015-2023, thì lãi suất tài sản an toàn mà họ có thể chịu là 77.5% (《AI từ "bạn" đến "kẻ thù" của nhu cầu truyền thống?》). Nhưng với việc lợi nhuận đầu tư biên tiếp tục yếu đi trong quý 3, chênh lệch giữa ROIC và WACC đã thu hẹp về mức trung bình lịch sử, kết hợp với kỳ vọng lợi nhuận năm 2027, mức lãi suất tài sản an toàn mà AI có thể chịu đã giảm xuống còn 6~6.5%.
Biểu đồ 12: Kết hợp với kỳ vọng lợi nhuận năm 2027, mức lãi suất tài sản an toàn mà AI có thể chịu đã giảm xuống còn 6~6.5%
Nguồn tư liệu: FactSet, Bộ phận Nghiên cứu Công ty Trung Kim
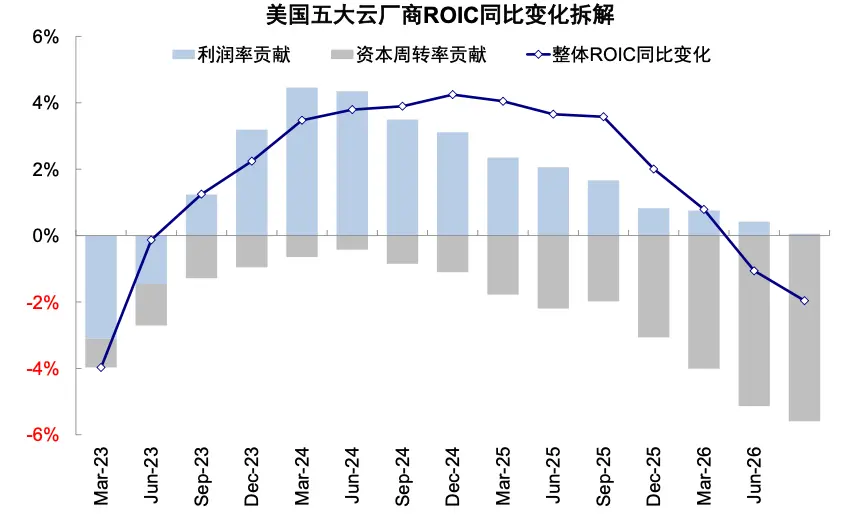
- Việc "tái tài sản hóa" của các nhà cung cấp đám mây tạo áp lực lên tỷ lệ quay vòng vốn. Khi phân tách ROIC thành tỷ suất lợi nhuận kinh doanh sau thuế (NOPAT/Doanh thu) và tỷ lệ quay vòng vốn đầu tư (Doanh thu/IC), tỷ suất lợi nhuận kinh doanh sau thuế của năm nhà cung cấp đám mây lớn đã liên tục tăng từ năm 2023, từ 14.8% lên 22.1% trong quý 3; nhưng tỷ lệ quay vòng vốn lại liên tục giảm, từ đỉnh điểm 109% vào quý 1 năm 2023 xuống còn 66% trong quý 3, đạt mức thấp nhất kể từ năm 2015. Đồng thời, kể từ quý 2 năm 2025, sự cải thiện về tỷ suất lợi nhuận không thể bù đắp cho sự kéo tụt của tỷ lệ quay vòng vốn, điều này cũng dẫn đến ROIC của năm nhà cung cấp đám mây lớn tiếp tục giảm.
Biểu đồ 13: Kể từ quý 2 năm 2025, sự cải thiện về tỷ suất lợi nhuận không thể bù đắp cho sự kéo tụt tiêu cực của tỷ lệ quay vòng vốn
Nguồn tư liệu: FactSet, Bộ phận Nghiên cứu Công ty Trung Kim
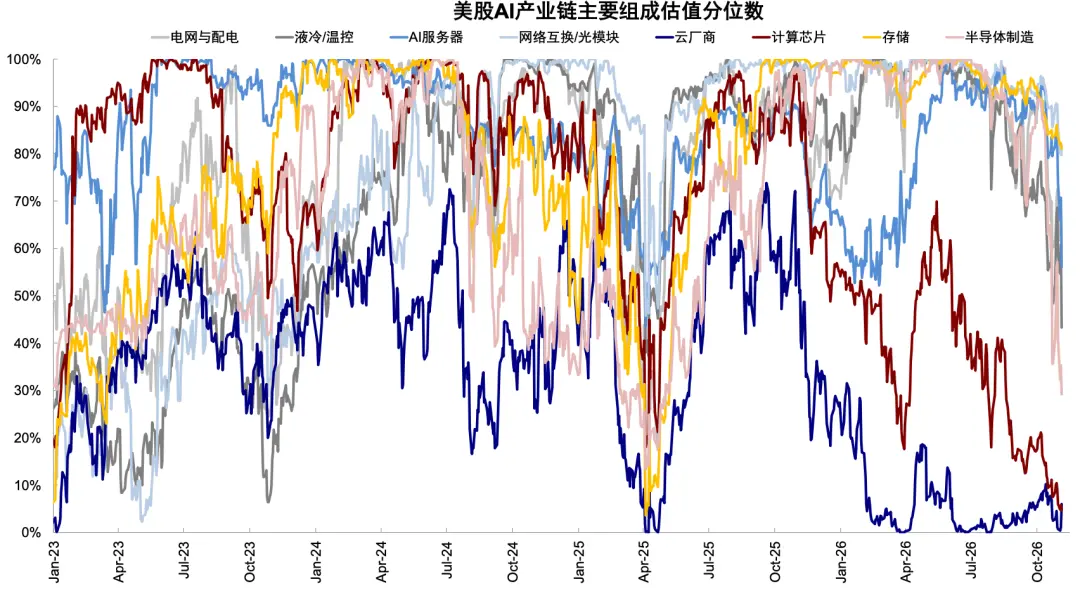
Nội bộ công nghệ tiếp tục phân hóa, một số khâu phần cứng vẫn cần tiêu hóa kỳ vọng tăng trưởng, giá cả của các nhà cung cấp đám mây tương đối hợp lý. Một số cơ sở hạ tầng phần cứng được tính vào kỳ vọng tăng trưởng cao, như kết nối mạng/mô-đun quang, sản xuất bán dẫn, làm mát/kiểm soát nhiệt độ, gần đây đã có sự điều chỉnh rõ rệt về định giá, chẳng hạn như định giá của lĩnh vực sản xuất bán dẫn đã giảm nhanh từ mức 90% phân vị vào đầu tháng 10 xuống khoảng 20%. So với đó, các nhà cung cấp đám mây không đưa ra mức định giá cao rõ rệt cho lợi nhuận mới, không gian điều chỉnh định giá cũng tương đối hạn chế.
Lĩnh vực truyền thống: Các khâu nhạy cảm với lãi suất bị áp lực từ lãi suất cao, sự chèn ép của AI cũng dần thể hiện
Nhu cầu truyền thống chưa hình thành sự cải thiện toàn diện. Về tiêu dùng, tiêu dùng dịch vụ mạnh hơn tiêu dùng hàng hóa. Lợi nhuận từ tiêu dùng dịch vụ, thực phẩm đồ uống và thuốc lá, ô tô và phụ tùng lần lượt tăng 12%, 8.7% và 7.3%, nhưng hàng hóa lâu bền và quần áo, đồ gia dụng và cá nhân lần lượt giảm 5.4% và 10.3%. Lĩnh vực công nghiệp phân hóa rõ rệt hơn, lợi nhuận từ hàng hóa vốn tăng 48.3%, dịch vụ thương mại và chuyên nghiệp tăng 16.2%, nhưng vận tải bị xói mòn bởi chi phí dầu cao giảm 37.1%. Trong lĩnh vực tài chính, lợi nhuận của ngân hàng tăng nhẹ 4.8% nhờ vào thu nhập lãi ròng, trong khi bảo hiểm và dịch vụ tài chính giảm lần lượt 10.7% và 13.6% do biến động lợi nhuận đầu tư.
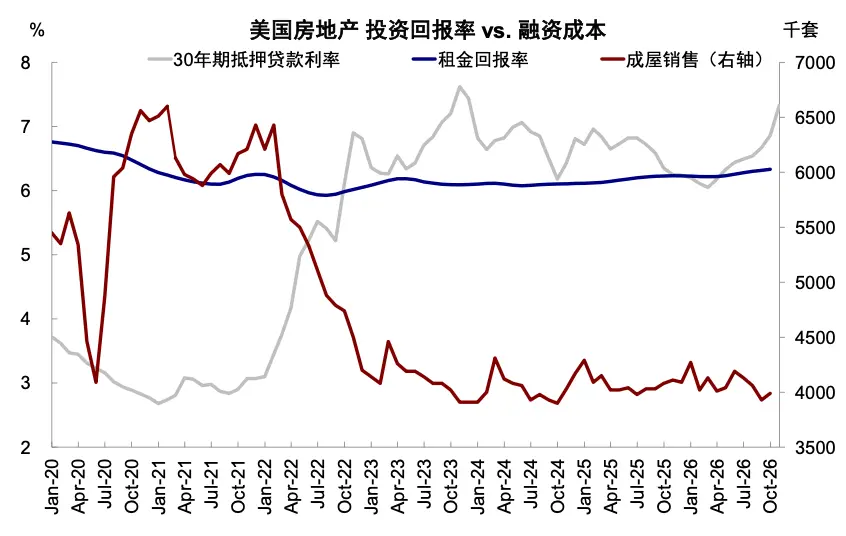
Tăng trưởng vẫn có độ bền, nhưng các khâu tăng trưởng nhạy cảm với lãi suất vẫn tiếp tục chịu áp lực. Dữ liệu vĩ mô công bố gần đây phản ánh rằng tăng trưởng hiện tại của Mỹ vẫn có độ bền, GDP thực tế quý 3 tăng trưởng hàng năm theo quý 3.4%, cao hơn mức dự đoán 3.2% và quý 2 là 2.2%. Ngoài đầu tư liên quan đến AI, tiêu dùng cá nhân cũng rất mạnh, đặc biệt là tiêu dùng dịch vụ như y tế, ăn uống và lưu trú. Chỉ số ISM sản xuất và phi nông nghiệp tháng 10 cũng vượt xa dự đoán, tỷ lệ thất nghiệp giảm từ 4.2% xuống 4.1%. Nhưng lãi suất cao tiếp tục kìm hãm nhu cầu mua nhà của hộ gia đình và nhu cầu tín dụng của doanh nghiệp nhỏ, lãi suất thế chấp 30 năm từ đầu năm đến nay liên tục tăng, trong tháng 10 đã có lúc lên tới 7.4%. Doanh số bất động sản vẫn duy trì ở mức thấp, doanh số nhà đã hoàn thành tháng 9 tuy có tăng nhẹ so với tháng trước nhưng doanh số hàng năm chỉ đạt 3.99 triệu căn, doanh số nhà mới cũng giảm xuống còn 676,000 căn. Mặt khác, lợi nhuận yếu đi của AI cũng có thể bắt đầu "chèn ép" tài nguyên yếu tố vật chất và tài chính của nhu cầu truyền thống. Như chúng tôi đã nhấn mạnh trong 《AI từ "bạn" đến "kẻ thù" của nhu cầu truyền thống》, trước đây, tác động tích cực từ nhu cầu AI đã hỗ trợ tăng trưởng kinh tế Mỹ, nhưng khi AI cần nhiều vốn bên ngoài hơn để hỗ trợ đầu tư, hiệu ứng chèn ép đối với nhu cầu truyền thống là điều khó tránh khỏi, việc AI phát hành trái phiếu nhiều và Cục Dự trữ Liên bang vẫn cần tăng lãi suất là những ví dụ điển hình.
Biểu đồ 14: Các khâu nhạy cảm với lãi suất như doanh số nhà vẫn tiếp tục chịu áp lực từ năm 2023
Nguồn tư liệu: FactSet, Bộ phận Nghiên cứu Công ty Trung Kim
Sự phục hồi lớn hơn vẫn cần sự giảm lãi suất để phối hợp. Chúng tôi đã tính toán trước đó rằng, đối với bất động sản và các doanh nghiệp không liên quan đến AI, lãi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm mà nhu cầu truyền thống có thể chịu là khoảng 4%. Hiện tại mặc dù có độ bền, nhưng lãi suất cao vẫn tiếp tục kìm hãm nhu cầu mua nhà của hộ gia đình và nhu cầu tín dụng của doanh nghiệp nhỏ, thể hiện qua động lực mở rộng tín dụng của hộ gia đình không đủ. Trong ngắn hạn, độ bền của tăng trưởng và dữ liệu việc làm khiến Cục Dự trữ Liên bang thiếu động lực để chuyển hướng ngay lập tức, nhưng sự yếu kém của nhu cầu truyền thống cũng không hỗ trợ Cục Dự trữ Liên bang tăng lãi suất mạnh mẽ hơn. Nếu kỳ vọng AI vẫn yếu đi trong quý 1 năm sau, thì thị trường có thể giảm kỳ vọng thắt chặt của Cục Dự trữ Liên bang, tạo điều kiện cho việc giảm lãi suất và phục hồi nhu cầu truyền thống.
Dự đoán triển vọng: Thị trường cần sự kết thúc thắt chặt hoặc chất xúc tác từ tiến triển của AI, đầu năm sau là điểm mấu chốt
Hiện tại, thị trường đang ở giai đoạn "chưa đủ" về kỳ vọng AI, vấn đề then chốt là không có nhu cầu và mô hình mới để tạo ra câu chuyện và chất xúc tác mới, do đó cũng sẽ làm gia tăng rủi ro về áp lực tín dụng và quản lý. Chi tiêu vốn cao liên tục gây áp lực lên dòng tiền tự do của các nhà cung cấp đám mây, dẫn đến lo ngại về tốc độ hiện thực hóa doanh thu AI và tỷ suất lợi nhuận đầu tư ngày càng gia tăng, điều này tương tự như logic lo ngại về rủi ro vốn tư nhân và tín dụng khi tiến triển AI không đủ vào cuối năm ngoái.
Trong bối cảnh này, thị trường cần hai chất xúc tác: hoặc là AI có bước đột phá lớn, hoặc là Cục Dự trữ Liên bang kết thúc thắt chặt hoặc thậm chí chuyển sang nới lỏng. Nếu cả hai không xảy ra, có thể ảnh hưởng đến ý chí của nhà đầu tư trong việc quay lại mua vào, cũng như làm gia tăng biến động. Trong ngắn hạn, cần chú ý xem có xuất hiện phản hồi tiêu cực về thanh khoản hay không, hoặc có sự xáo trộn chính sách thêm nữa (Quốc hội mới sẽ nhậm chức vào đầu năm sau, liệu Trump có tận dụng khoảng thời gian này để thực hiện các cuộc đàm phán chính sách hay không). Quý 1 năm sau là điểm xác thực quan trọng, Quốc hội nhậm chức, thời điểm công bố kết quả AI, và lạm phát sẽ có sự thay đổi.
Trước khi điều này xảy ra, chúng tôi vẫn khuyên nên thận trọng quan sát, trước khi các chất xúc tác trên xuất hiện, cần chú ý xem có xuất hiện phản hồi tiêu cực về thanh khoản và sự xáo trộn chính sách thêm nữa hay không. Hiện tại, chỉ số S&P 500 đã trở lại gần mức trung bình năm, sự điều chỉnh trước đó đã giải phóng một phần cảm xúc, nhưng thị trường vẫn thiếu chất xúc tác tăng trưởng mới, các yếu tố phân khúc thanh khoản và việc tăng lãi suất của Cục Dự trữ Liên bang vào tháng 12 cũng có thể gây ra sự xáo trộn thêm. Do đó, chúng tôi khuyên nên chờ đợi sự xuất hiện của các chất xúc tác trên, và khi triển vọng lợi nhuận đầu tư trở nên rõ ràng hơn, mới tiến hành phân bổ. Trong tình huống cực đoan, nếu tất cả lợi nhuận tăng trưởng bổ sung do kỳ vọng AI mang lại đều bị "xóa bỏ", tốc độ tăng trưởng lợi nhuận động có thể giảm xuống còn 10%, giả sử định giá đồng bộ giảm xuống còn 16~17 lần, thì chỉ số S&P 500 vẫn có khoảng không gian giảm khoảng 10%.
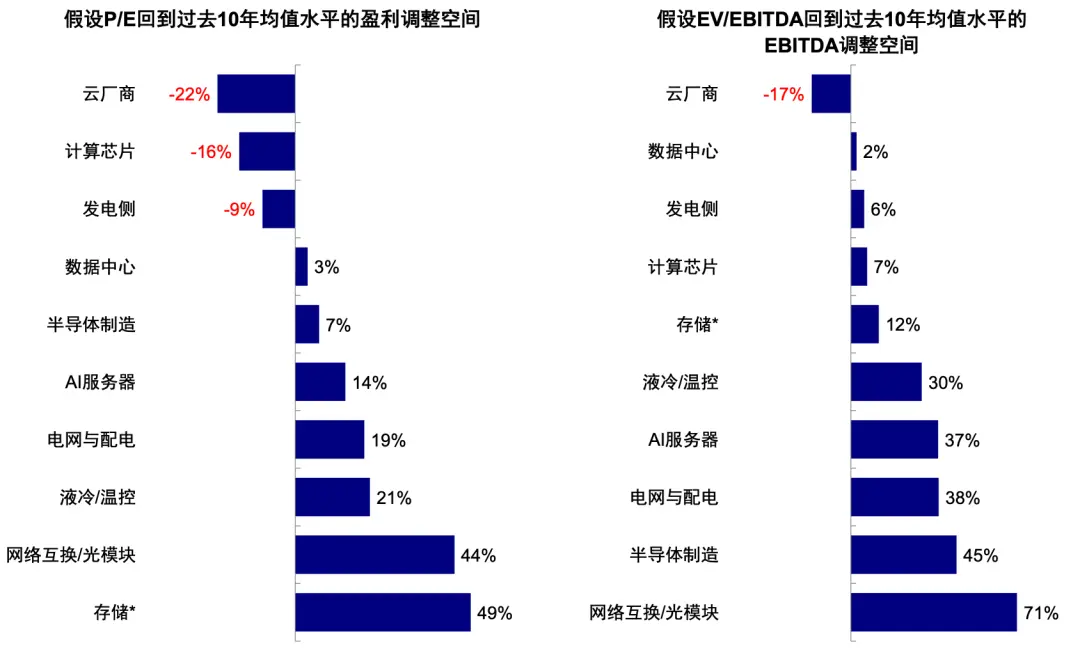
Ngoài việc kiểm soát tốt vị thế, cũng có thể điều chỉnh cấu trúc nắm giữ, ngay cả trong nội bộ công nghệ cũng có thể ưu tiên chú ý đến các nhà cung cấp đám mây và chip tính toán có độ mở AI thấp, hoặc định giá thấp và có khả năng thương lượng tốt hơn. Thị trường gần đây cũng phản ánh sự khác biệt này, các khâu đã tính toán kỳ vọng tăng trưởng tương đối đầy đủ đã điều chỉnh rõ rệt hơn, trong khi các nhà cung cấp đám mây thì tương đối chống lại sự giảm giá. Dựa trên mức định giá trung bình trong 10 năm qua, các lĩnh vực như mô-đun quang, sản xuất bán dẫn, lưới điện và phân phối vẫn cần điều chỉnh lợi nhuận tăng 40~70% để phù hợp với định giá hiện tại, trong khi lợi nhuận của các nhà cung cấp đám mây vẫn giữ gần 20% không gian giảm lợi nhuận.
Biểu đồ 15: Định giá tổng thể của thị trường chứng khoán Mỹ hiện tại không ở mức cực cao, nhưng trong chuỗi cung ứng AI có sự phân hóa rõ rệt
Nguồn tư liệu: FactSet, Bộ phận Nghiên cứu Công ty Trung Kim
Biểu đồ 16: Các lĩnh vực như mô-đun quang, sản xuất bán dẫn, lưới điện và phân phối, được tính vào kỳ vọng tăng trưởng cao, cần điều chỉnh lợi nhuận tăng 40~70%, trong khi các nhà cung cấp đám mây đã giữ lại gần 20% không gian tăng trưởng lợi nhuận cho tương lai
Nguồn tư liệu: FactSet, Bộ phận Nghiên cứu Công ty Trung Kim
Nguồn / Nguồn gốc bài viết
Bài viết này trích từ: 《Thị trường chứng khoán Mỹ đã giảm đến mức nào?》 phát hành vào ngày 9 tháng 11 năm 2026
Lưu Cương, CFA Nhà phân tích Số chứng nhận SAC: S0080512030003 SFC CE Ref: AVH867
Dương Huyền Đình Nhà phân tích Số chứng nhận SAC: S0080524070028 SFC CE Ref: BXS665