
Tây Bộ Chứng Khoán: AI nước ngoài có thể giảm tốc, chi tiêu vốn trong nước tiếp bước, lạc quan về cổ phiếu Internet Hồng Kông
Mỹ đã tổ chức cuộc bầu cử giữa nhiệm kỳ và Đảng Dân chủ đã giành chiến thắng lớn, một loạt "rủi ro nhập khẩu" từ nước ngoài đã bắt đầu hiện thực hóa, và logic định giá tài sản toàn cầu đang âm thầm chuyển đổi.
Đội ngũ của Cao Liễu Long tại Công ty Chứng khoán Tây Bộ cho rằng, sau khi kết quả bầu cử được công bố, lo ngại về việc tiến độ xây dựng Trung tâm Dữ liệu AI (AIDC) của Mỹ bị cản trở đã gia tăng, cùng với kỳ vọng về sự cải thiện trong quan hệ Mỹ-Iran, lãi suất trái phiếu Mỹ và đồng đô la đã đồng loạt suy yếu. Các chủ đề chiến thắng của Đảng Dân chủ - kết thúc xung đột Mỹ-Iran, hoãn xây dựng AIDC - đều chỉ ra xu hướng đồng đô la yếu trong trung hạn, thời hạn cấp vốn tạm thời vào cuối năm và cuộc đấu tranh về trần nợ vào đầu năm sau càng củng cố thêm cửa sổ này.
Phía sau kỳ vọng giảm tốc AI ở nước ngoài là những mâu thuẫn sâu sắc hơn trong việc phân phối lợi ích giữa các công ty công nghệ, người dân và chính phủ, vấn đề cấu trúc này khó có thể giải quyết trong ngắn hạn. Ngược lại, các công ty lớn trong nước có cơ sở chi tiêu vốn thấp hơn và chi phí tài chính rõ rệt tốt hơn, ngành công nghiệp AI Trung-Mỹ đang âm thầm mở ra cửa sổ kể chuyện "Đông thăng Tây giáng". Báo cáo nghiên cứu của Công ty Chứng khoán Tây Bộ do đó duy trì quan điểm lạc quan về cổ phiếu internet Hồng Kông.
Kết quả bầu cử giữa nhiệm kỳ, "rủi ro nhập khẩu" bắt đầu hiện thực hóa
Sau khi Đảng Dân chủ giành chiến thắng trong cuộc bầu cử giữa nhiệm kỳ, những rủi ro nhập khẩu từ nước ngoài mà thị trường đã cảnh báo trước đó bắt đầu dần dần diễn ra. Thị trường Mỹ lo ngại rằng tiến độ xây dựng AIDC bị cản trở, trong khi kỳ vọng về sự cải thiện trong quan hệ Mỹ-Iran gia tăng, dẫn đến lãi suất trái phiếu Mỹ và đồng đô la đồng loạt chịu áp lực.
Kết quả bầu cử không có nghĩa là sự biến động từ nước ngoài sẽ lắng xuống. Sau chiến thắng của Đảng Dân chủ, họ nhấn mạnh việc kiểm tra kỹ lưỡng các dự án trung tâm dữ liệu, hiện tại toàn bộ quá trình vẫn đang ở giai đoạn phát triển cảm xúc, vẫn có khả năng xảy ra biến động trong tương lai. Xét đến việc hiện tại vẫn đang trong chu kỳ tăng lãi suất, sự biến động của thị trường nước ngoài không thể xem nhẹ.
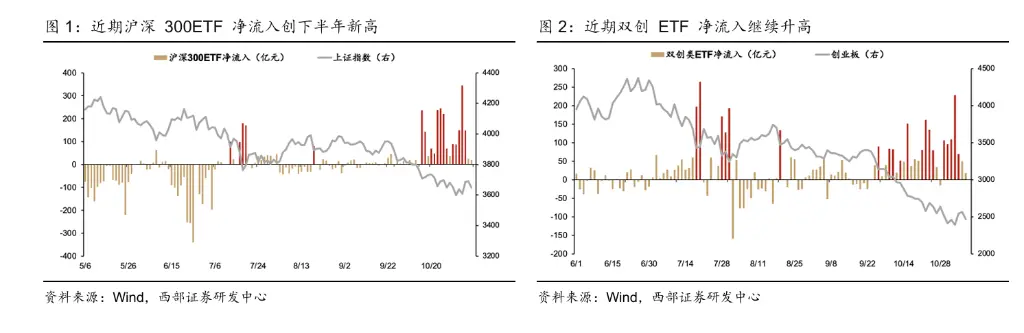
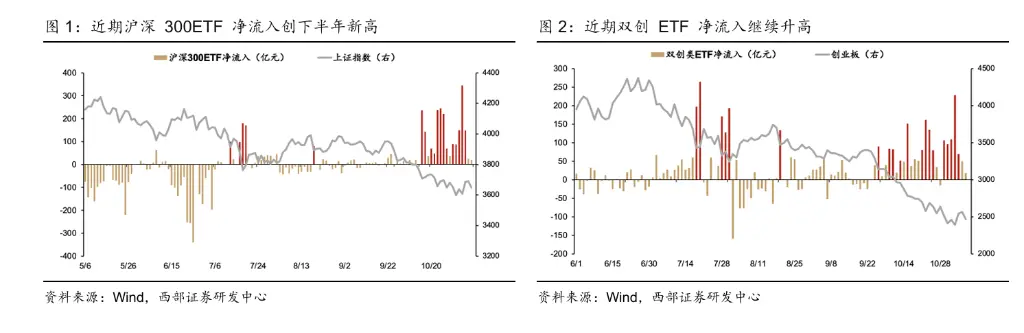
Đối với thị trường chứng khoán A, rủi ro nhập khẩu từ bên ngoài vẫn còn, nhưng khu vực đáy đang dần trở nên rõ ràng. Ở cấp độ chính sách, sự hỗ trợ đã rõ ràng hơn - vào ngày 6 tháng 11, Thủ tướng Lý Khải đã chủ trì cuộc họp thường kỳ của Quốc vụ viện, yêu cầu "hoàn thiện cơ chế ổn định thị trường vốn, tăng cường tính ổn định nội tại của thị trường chứng khoán, thúc đẩy sự phát triển ổn định và lành mạnh của thị trường vốn"; báo cáo "Về tình hình công tác tài chính" mà Quốc vụ viện trình lên Ủy ban Thường vụ Quốc hội vào ngày 3 tháng 11 cũng đã một lần nữa làm rõ các tuyên bố liên quan. Trong khi đó, các quỹ ETF rộng rãi tiếp tục có dòng vốn vào mạnh mẽ, tạo ra hỗ trợ cho đáy - các quỹ ETF chính đã liên tục có dòng vốn vào ròng trong 25 ngày giao dịch từ ngày 28 tháng 9 đến ngày 6 tháng 11, với quy mô tích lũy vượt quá 4149 tỷ nhân dân tệ, và dòng vốn vào ròng trung bình hàng ngày của ETF Shanghai-Shenzhen 300 gần đây đã lập kỷ lục mới trong nửa năm.
Chiến thắng của Đảng Dân chủ củng cố xu hướng đồng đô la yếu trong trung hạn
Ngoài sự biến động ngắn hạn của thị trường, điều đáng chú ý hơn là xu hướng trung hạn. Kinh nghiệm lịch sử cho thấy, sau khi Đảng Dân chủ thắng trong cuộc bầu cử giữa nhiệm kỳ, đồng đô la có xu hướng yếu hơn; trong khi đó, khi Đảng Cộng hòa thắng, đồng đô la có xu hướng mạnh hơn. Kết quả của các cuộc bầu cử liên quan đến chính quyền hoặc ứng cử viên Trump trong vài vòng trước cũng đã xác nhận quy luật này.
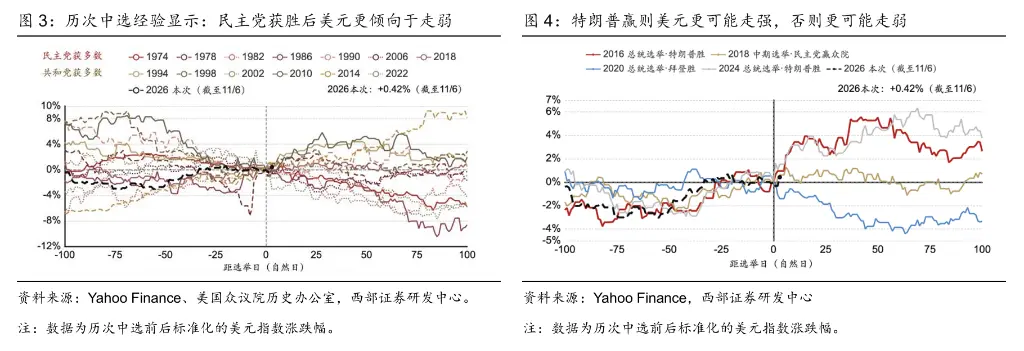
Cũng có sự hỗ trợ từ góc độ logic. Các chủ đề cốt lõi hỗ trợ chiến thắng của Đảng Dân chủ - kết thúc xung đột Mỹ-Iran, hoãn xây dựng AIDC - đều tạo thành yếu tố kéo đồng đô la xuống, gần đây giá dầu đã bắt đầu phản ánh kỳ vọng về sự giảm nhiệt địa chính trị. Đồng thời, Đảng Dân chủ có xu hướng tăng cường chi tiêu cho các lĩnh vực phúc lợi như y tế và giáo dục, điều này sẽ gia tăng áp lực tài chính, gây ra lo ngại cho thị trường về tính bền vững tài chính của Mỹ.
Về thời điểm, ngày hết hạn cấp vốn tạm thời vào ngày 11 tháng 12 và vấn đề trần nợ dự kiến vào khoảng quý 1 năm 2027 đáng được chú ý. Vấn đề trần nợ có khả năng cuối cùng sẽ được giải quyết, nhưng quá trình kéo dài giữa hai đảng có thể tạo ra cửa sổ giao dịch "đồng đô la yếu".
Xây dựng AIDC chậm lại: Bề mặt là lá phiếu, bên dưới là thuế
Sự chậm lại trong kỳ vọng xây dựng trung tâm dữ liệu AI lần này, sự bất mãn của người dân chỉ là bề ngoài, mâu thuẫn sâu sắc hơn nằm ở sự mất cân bằng trong cấu trúc phân phối lợi ích tài chính.
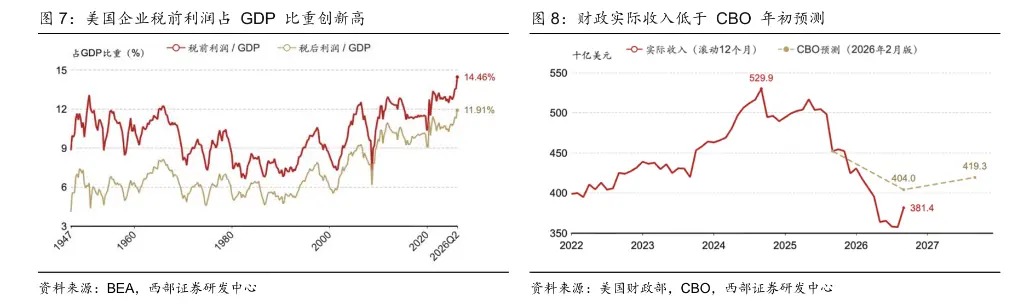
Tỷ lệ lợi nhuận trước thuế của các doanh nghiệp Mỹ so với GDP đã đạt mức cao kỷ lục, tuy nhiên doanh thu thuế doanh nghiệp đã nhanh chóng giảm từ mức cao trước đó xuống khoảng 380 tỷ đô la, rõ ràng thấp hơn con đường dự đoán của Văn phòng Ngân sách Quốc hội (CBO) vào đầu năm. Đầu tư vào trung tâm dữ liệu có thể được hưởng chính sách khấu trừ thuế một lần trước thuế, là một trong những lý do quan trọng gây ra sự chênh lệch này - càng chi tiêu nhiều trong kỳ, lợi nhuận chịu thuế càng ít, thu nhập thực tế của chính phủ từ thuế cũng bị áp lực. Nói cách khác, lợi ích từ việc xây dựng cơ sở hạ tầng AI được các công ty công nghệ lớn thu được, trong khi chi phí xã hội và tổn thất thuế lại do người dân và chính phủ cùng gánh chịu.
Đảng Dân chủ đã tận dụng cuộc bầu cử giữa nhiệm kỳ để can thiệp, logic cốt lõi là hoàn thành việc phân phối lại lợi ích, chứ không phải kết thúc việc xây dựng AI bản thân. Trong ngắn hạn, sự thay đổi này có khả năng sẽ gây ra sự gián đoạn theo nhịp độ đối với tiến độ xây dựng trung tâm dữ liệu. Xu hướng này đã có dấu hiệu rõ ràng: tỷ lệ số lượng dự luật hạn chế liên quan đến trung tâm dữ liệu vào năm 2026 đã tăng rõ rệt. Có ba điểm quan sát quan trọng trong tương lai: báo cáo ERCOT được phát hành vào ngày 10 tháng 12 năm 2026, động thái lập pháp liên quan sau khi Quốc hội bang họp vào ngày 12 tháng 1 năm 2027, và các biện pháp hành chính sau khi tân thống đốc nhậm chức vào ngày 19 tháng 1.
Ngành AI Trung-Mỹ đón nhận cửa sổ kể chuyện "Đông thăng Tây giáng"
Những nghi ngờ về việc giảm tốc AI ở nước ngoài, khách quan mà nói, đã cung cấp cơ hội cho AI nội địa để tái kể lại câu chuyện "Đông thăng Tây giáng", sự khác biệt cốt lõi nằm ở hai khía cạnh áp lực chi tiêu vốn và chi phí tài chính.
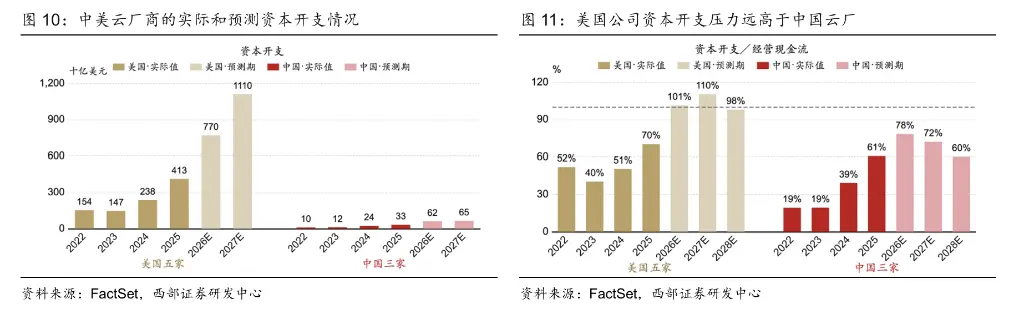
Về mặt chi tiêu vốn, cơ sở tuyệt đối của các công ty lớn trong nước thấp hơn rõ rệt so với các công ty đám mây nước ngoài, áp lực giảm tốc tương đối nhỏ hơn. Dữ liệu cho thấy, vào năm 2026, chi tiêu vốn của các công ty đám mây Mỹ thường vượt quá dòng tiền hoạt động, và tình hình dự kiến sẽ xấu đi hơn nữa vào năm 2027; trong khi đó, các công ty đám mây trong nước dự kiến sẽ có sự cải thiện vào năm 2027.
Về mặt chi phí tài chính, khoảng cách giữa các công ty đám mây Trung-Mỹ đặc biệt lớn. Các tập đoàn đám mây hàng đầu trong nước chủ yếu huy động vốn bằng nhân dân tệ, với chi phí rõ ràng thấp hơn - lấy Alibaba làm ví dụ, tính đến tháng 3 năm 2026, lãi suất trung bình có trọng số của các khoản vay ngân hàng ngắn hạn và dài hạn bằng nhân dân tệ lần lượt chỉ là 1,5% và 2,5%. Ngược lại, ở nước ngoài, nợ đô la với lãi suất cao đã trở thành rào cản quan trọng đối với sự mở rộng AIDC: trái phiếu mới phát hành của Oracle vào tháng 11 năm 2026 có lãi suất lên tới 7% đến 8,65%, trong khi lãi suất trái phiếu thông thường của CoreWeave nằm trong khoảng 8,5% đến 9,75%.
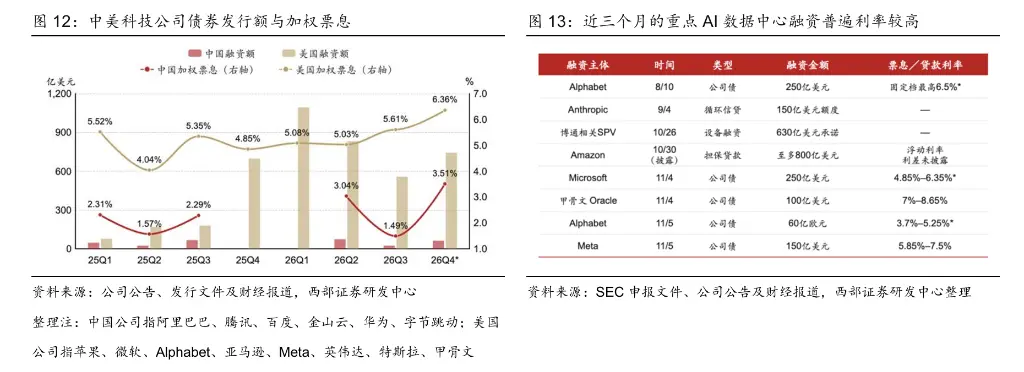
Sự khác biệt cấu trúc này khiến khả năng chống rủi ro của chuỗi ngành công nghiệp AI trong nước tương đối mạnh mẽ hơn, và kỳ vọng tăng trưởng cũng ổn định hơn.
Cửa sổ phân bổ chiến lược: Duy trì lạc quan về cổ phiếu internet Hồng Kông
Báo cáo của Công ty Chứng khoán Tây Bộ cho rằng, rủi ro nhập khẩu từ nước ngoài làm xáo trộn khẩu vị rủi ro toàn cầu, đồng thời cũng mở ra cửa sổ kể chuyện "vượt mặt" cho sản phẩm nội địa, thời gian cửa sổ đồng đô la yếu trong giai đoạn sau bầu cử cung cấp cơ hội phân bổ chiến lược cho cổ phiếu internet Hồng Kông.
Báo cáo đã tiến hành phân bổ theo ba dòng chính:
Bất động sản và tiêu dùng: Nếu thanh khoản nước ngoài xuất hiện điểm uốn và môi trường bên ngoài cải thiện, các chính sách tài chính trong nước có khả năng sẽ được triển khai nhanh chóng, hỗ trợ giá nhà và phục hồi bảng cân đối tài sản của hộ gia đình. Báo cáo cho rằng, vào thời điểm đó, một số cổ phiếu bất động sản có thể có không gian phục hồi gấp đôi hoặc hơn, ngành tiêu dùng có khả năng sẽ bước vào "cuộc đua tài sản tiêu dùng cốt lõi".
Cổ phiếu internet Hồng Kông: Nếu xảy ra cú sốc thanh khoản từ nước ngoài, cổ phiếu Hồng Kông có thể sẽ điều chỉnh rõ rệt; nếu thanh khoản nước ngoài xuất hiện điểm uốn, cổ phiếu Hồng Kông có khả năng sẽ đón nhận sự định giá lại - sau khi Cục Dự trữ Liên bang Mỹ khởi động QE vào tháng 3 năm 2020, cổ phiếu Hồng Kông đã tăng hơn 170% sau đó. Chuỗi tính toán nội địa trong bối cảnh tự chủ cũng có khả năng sẽ đồng thời phục hồi.
Vàng và kim loại màu: Nếu cú sốc thanh khoản từ nước ngoài hiện thực hóa, vàng và kim loại màu sẽ chịu áp lực trong giai đoạn; nếu xuất hiện điểm uốn thanh khoản, câu chuyện "chu kỳ siêu hàng hóa" có khả năng sẽ trở lại.
Cảnh báo rủi ro và điều khoản miễn trừ trách nhiệm
Thị trường có rủi ro, đầu tư cần thận trọng. Bài viết này không cấu thành lời khuyên đầu tư cá nhân, cũng không xem xét đến các mục tiêu đầu tư, tình hình tài chính hoặc nhu cầu đặc biệt của từng người dùng. Người dùng nên xem xét xem bất kỳ ý kiến, quan điểm hoặc kết luận nào trong bài viết này có phù hợp với tình trạng cụ thể của họ hay không. Đầu tư dựa trên đó, trách nhiệm tự chịu.