
Q3 tài chính tiền điện tử tiếp tục hạ nhiệt, vốn chuyển sang giai đoạn sau và vòng chiến lược
Tổng quan
Quý 3 năm 2026, Bitcoin tăng khoảng 43%, nhưng thị trường cấp một của tiền điện tử tiếp tục hạ nhiệt. RootData ghi nhận tổng cộng 199 khoản tài trợ, với số tiền đã công bố là 4.46 tỷ đô la; số lượng đã giảm liên tiếp trong bốn quý. Tuy nhiên, thị trường không ngừng lại, hướng đi của vốn và các nhà đầu tư đã có những thay đổi sâu sắc.
Hoạt động của VC giảm mạnh. Số lượng giao dịch giảm 5% so với quý trước, số tiền đã công bố giảm 24%.
Dòng vốn chuyển hướng sang vòng sau và vòng chiến lược. Vòng chiến lược và vòng tư nhân khoảng 1.75 tỷ đô la, trong khi vòng đầu tư sớm chỉ khoảng 0.73 tỷ đô la. Sau khi loại trừ các đợt phát hành cổ phiếu của công ty niêm yết, IPO / de-SPAC, sáp nhập, phát hành token công khai, OTC và tài trợ nợ, trong quý này, tài trợ cổ phần có 144 giao dịch, với số tiền đã công bố khoảng 3.38 tỷ đô la, tăng 12% so với quý trước và 35% so với cùng kỳ năm trước; số lượng giao dịch giảm 14% so với quý trước và 36% so với cùng kỳ năm trước. Tổng số tiền giảm 74% chủ yếu do số lượng phát hành cổ phiếu và IPO cao trong quý 3 năm 2025.
Giá trị trung bình tăng trở lại, nhưng giao dịch lớn giảm. Số tiền đã công bố trung bình tăng từ 6.0 triệu đô la lên 8.0 triệu đô la; giao dịch trên 100 triệu đô la giảm từ 17 giao dịch xuống 13 giao dịch, tỷ lệ của 10 giao dịch lớn nhất giảm từ 62% xuống 57%. Giảm rõ rệt nhất là các giao dịch nhỏ dưới 5 triệu đô la đã công bố.
Tiền chủ yếu được đầu tư vào các công ty tài chính tập trung như sàn giao dịch và công ty chứng khoán. CeFi ghi nhận 31 giao dịch, chiếm 32% số tiền đã công bố; DeFi có 51 giao dịch, số lượng nhiều nhất nhưng chỉ chiếm 8%.
Số tiền giao dịch chỉ do vốn gốc tiền điện tử tham gia giảm gần 60%. Số tiền đã công bố của các giao dịch này giảm từ 2.57 tỷ đô la xuống 1.05 tỷ đô la; các giao dịch có sự tham gia của tài chính truyền thống hoặc vốn chung, tỷ lệ tăng từ 39% lên 45%.
Vòng tài trợ tiếp theo có xu hướng bi quan. Trong quý này chỉ có 3 quỹ đầu tư mạo hiểm tiền điện tử mới hoàn thành huy động vốn, tổng cộng khoảng 1.3 tỷ đô la, số lượng quỹ mới là ít nhất kể từ quý 3 năm 2019.
I. Giá tiền tăng, nhưng thị trường cấp một lại hạ nhiệt
Trong quý này, RootData ghi nhận tổng cộng 199 khoản tài trợ, trong đó 116 khoản công bố số tiền, tổng cộng 4.46 tỷ đô la. Số lượng giảm 5% so với quý 2, số tiền giảm 24%; so với một năm trước, số tiền giảm 74%.
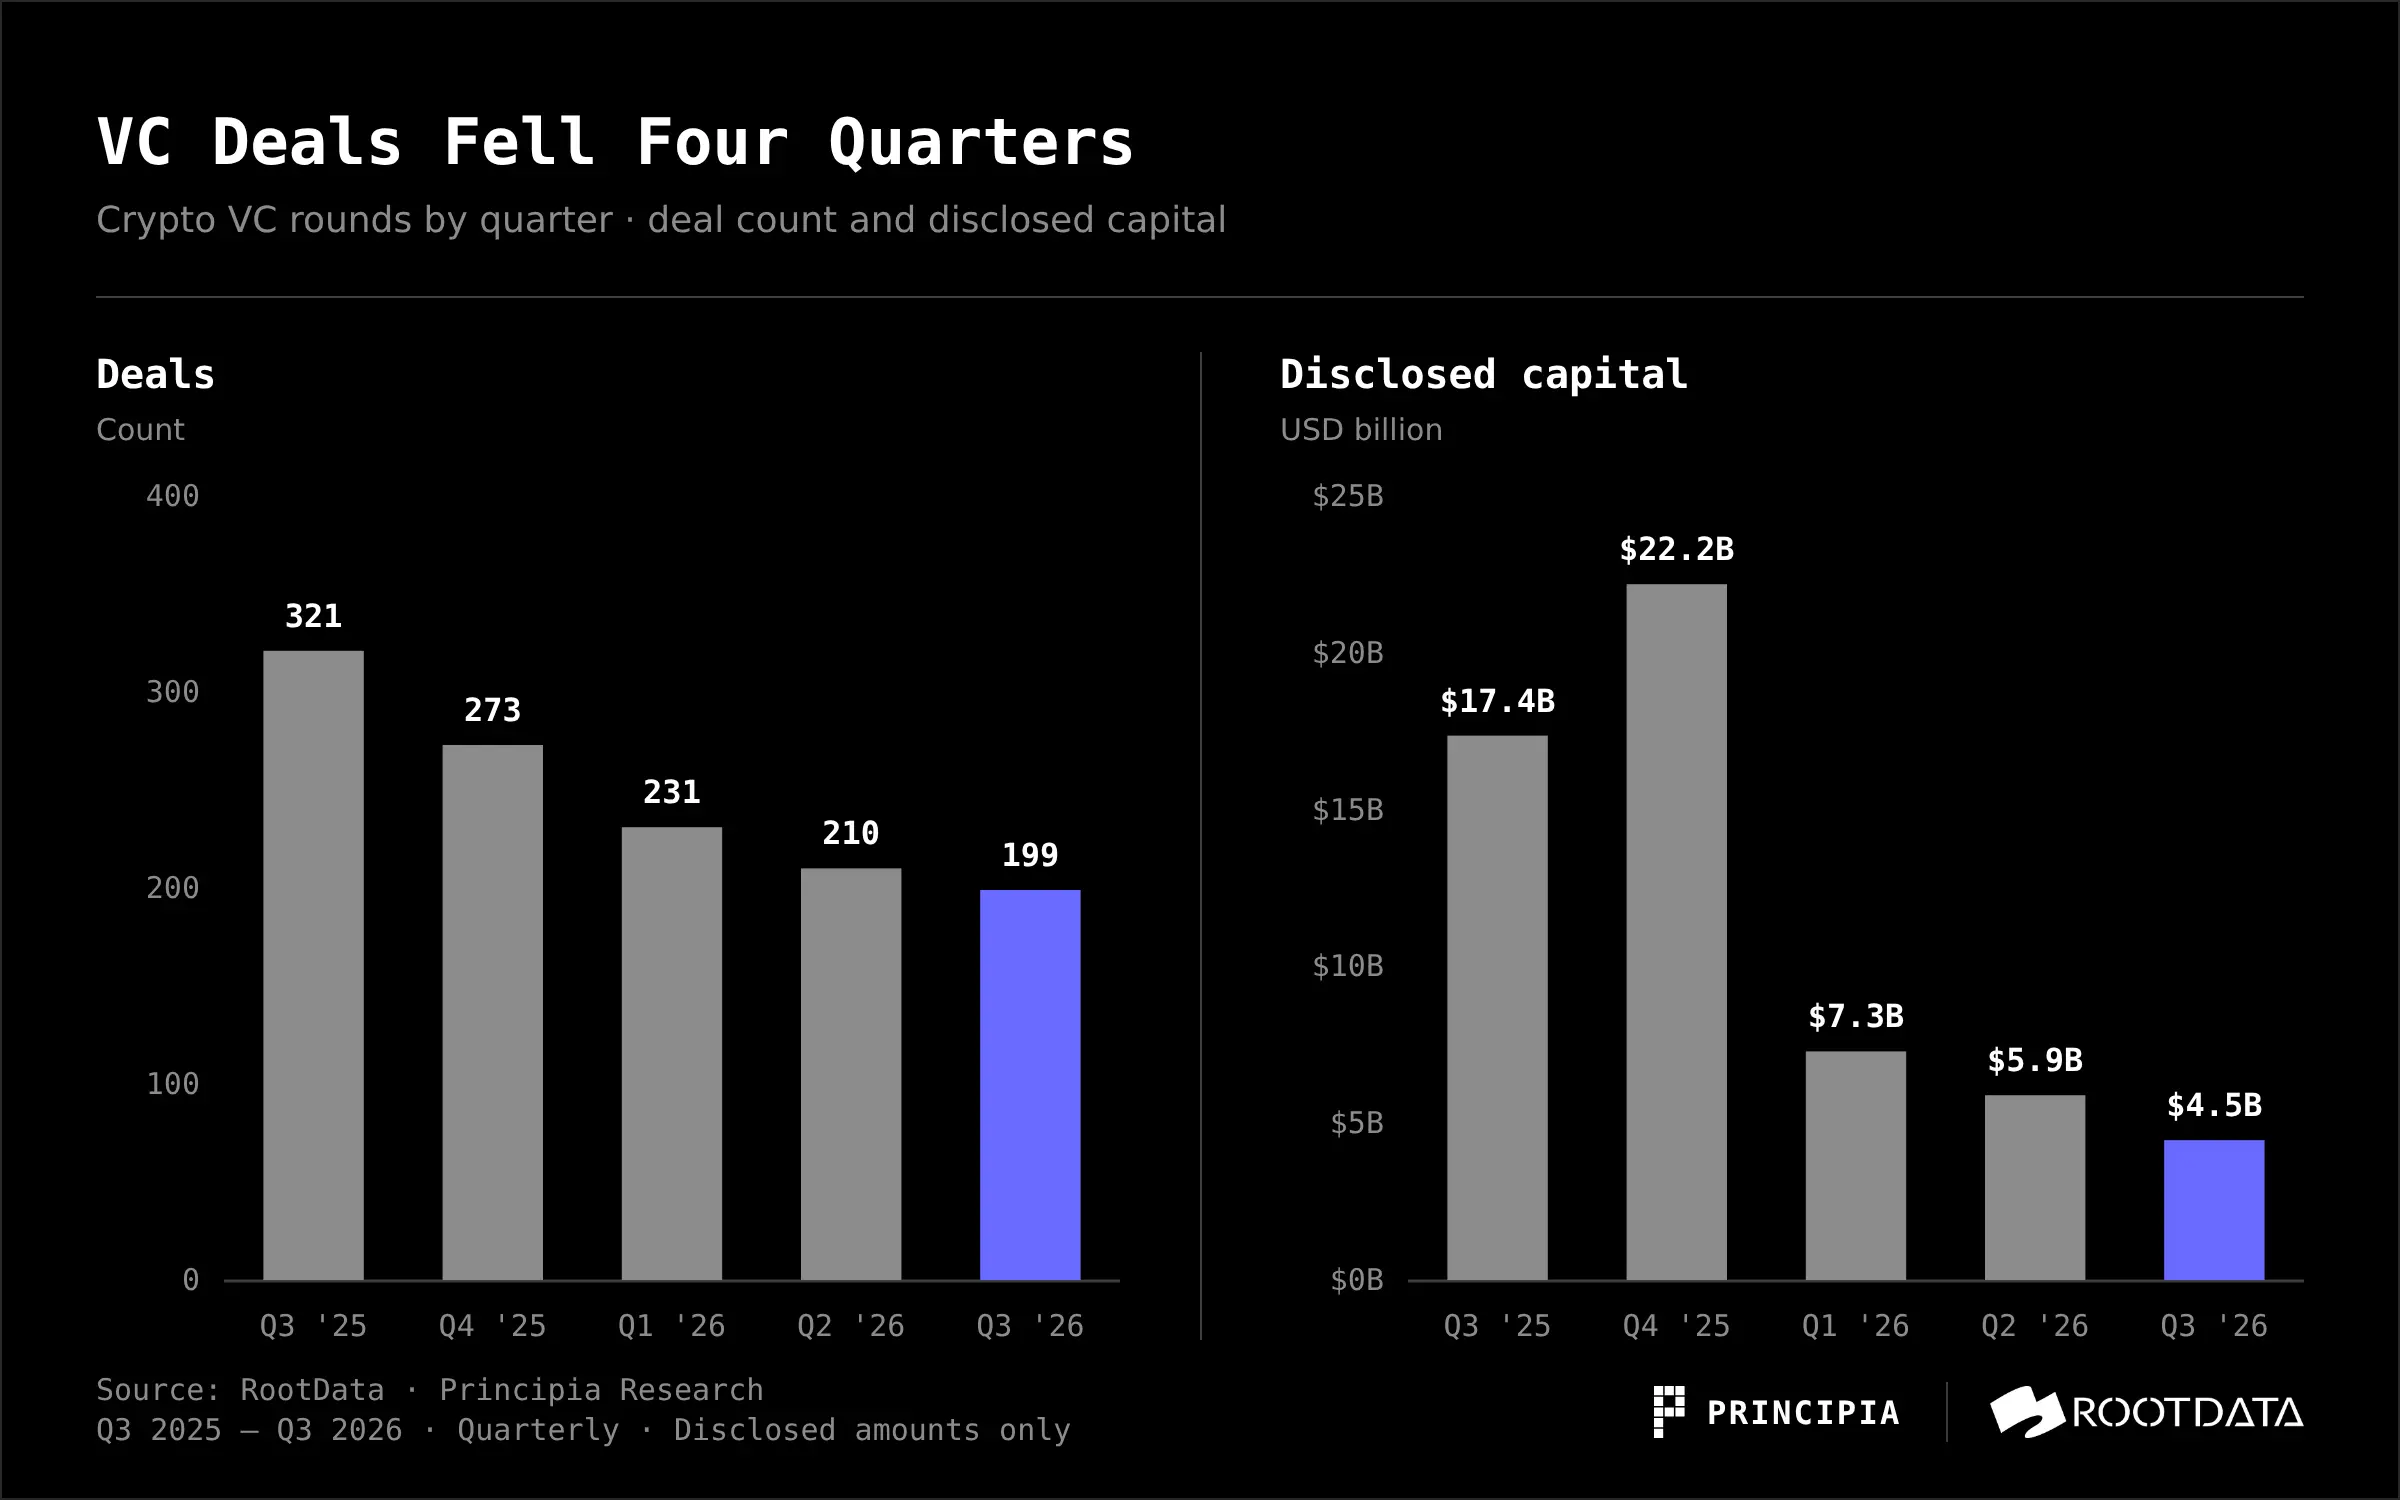
Trong số cơ sở dữ liệu quý 3 năm 2025 có nhiều đợt phát hành cổ phiếu và IPO của các công ty niêm yết: Strategy khoảng 2.52 tỷ đô la, Forward Industries khoảng 1.65 tỷ đô la, Galaxy khoảng 1.40 tỷ đô la, Bullish IPO khoảng 1.11 tỷ đô la. Sau đợt tài trợ "tiền điện tử - cổ phiếu" này, số tiền giảm mạnh 74% so với cùng kỳ. Số tiền 22.19 tỷ đô la trong quý 4 cũng tương tự, gần một nửa đến từ một giao dịch sáp nhập 10.3 tỷ đô la của Dunamu.
Chỉ xem xét tài trợ cổ phần, kết luận lại trái ngược. Sau khi loại trừ các đợt phát hành cổ phiếu của công ty niêm yết (Post-IPO), IPO / de-SPAC, sáp nhập (M&A), phát hành token công khai, OTC, tài trợ nợ và vòng cộng đồng, và loại bỏ các giao dịch trên 100 triệu đô la không được ghi nhãn, thuộc về chuyển nhượng cổ phần cũ, phát hành token trước bán, tài trợ của công ty niêm yết hoặc nợ, trong quý này, tài trợ cổ phần có 144 giao dịch, số tiền đã công bố khoảng 3.38 tỷ đô la, cao hơn khoảng 3.02 tỷ đô la (168 giao dịch) của quý 2 và khoảng 2.50 tỷ đô la (226 giao dịch) của quý 3 năm 2025, tức là số tiền tăng 12% so với quý trước và 35% so với cùng kỳ năm trước, số lượng giao dịch giảm 14% so với quý trước và 36% so với cùng kỳ năm trước. Giao dịch ít hơn, nhưng mỗi giao dịch lớn hơn.
Điều đáng chú ý hơn là sự khác biệt giữa giá tiền và tài trợ. Bitcoin từ đầu tháng 7 khoảng 58.6K đô la tăng lên khoảng 83.6K đô la vào đầu tháng 10, tăng khoảng 43%, nhưng thị trường cấp một không ấm lên theo. Chúng tôi cho rằng một lý do quan trọng là AI thu hút vốn: nhu cầu tài chính cho sức mạnh tính toán và mô hình AI rất lớn, và thị trường có kỳ vọng cao hơn về không gian tăng trưởng của nó; trong bối cảnh hạn chế về hạn mức phân bổ của LP, một phần vốn vốn trước đây đầu tư vào quỹ đầu tư mạo hiểm tiền điện tử đang chuyển sang AI. Hành động của các tổ chức gốc tiền điện tử hàng đầu cũng xác nhận điều này: vào ngày 8 tháng 7, Paradigm thông báo hoàn thành quỹ thứ tư trị giá 1.2 tỷ đô la, mở rộng đầu tư từ tiền điện tử sang AI, robot và các lĩnh vực tiên tiến khác, đồng thời cho biết sẽ tiếp tục đầu tư vào tiền điện tử; Jocy Lin, đối tác sáng lập của IOSG, thành lập IOSF Ventures tập trung vào AI; vào ngày 22 tháng 10, a16z Crypto đổi tên thành a16z Frontier, mở rộng phạm vi đầu tư của quỹ mới sang AI, máy móc tự động và các công nghệ tiên tiến khác, đồng thời tiếp tục đầu tư vào lĩnh vực tiền điện tử.
Sự biến động trong quý chủ yếu đến từ một số giao dịch lớn. Tháng 7 nóng nhất với 2.37 tỷ đô la, 72 giao dịch, Crypto.com, Ionic Digital, Securitize mỗi bên nhận được 400 triệu đô la. Tháng 8 lạnh nhất với 0.72 tỷ đô la, 63 giao dịch. Tháng 9 phục hồi lên 1.37 tỷ đô la, 64 giao dịch, chủ yếu đến từ 300 triệu đô la của Polymarket và 200 triệu đô la của Félix.
II. Dòng vốn chuyển hướng sang vòng sau và vòng chiến lược
Trong quý này, gần 40% vốn rơi vào vòng chiến lược và vòng tư nhân, khoảng 1.75 tỷ đô la. Số lượng giao dịch ở vòng đầu tư sớm nhiều nhất, nhưng số tiền chỉ chiếm khoảng một phần sáu.
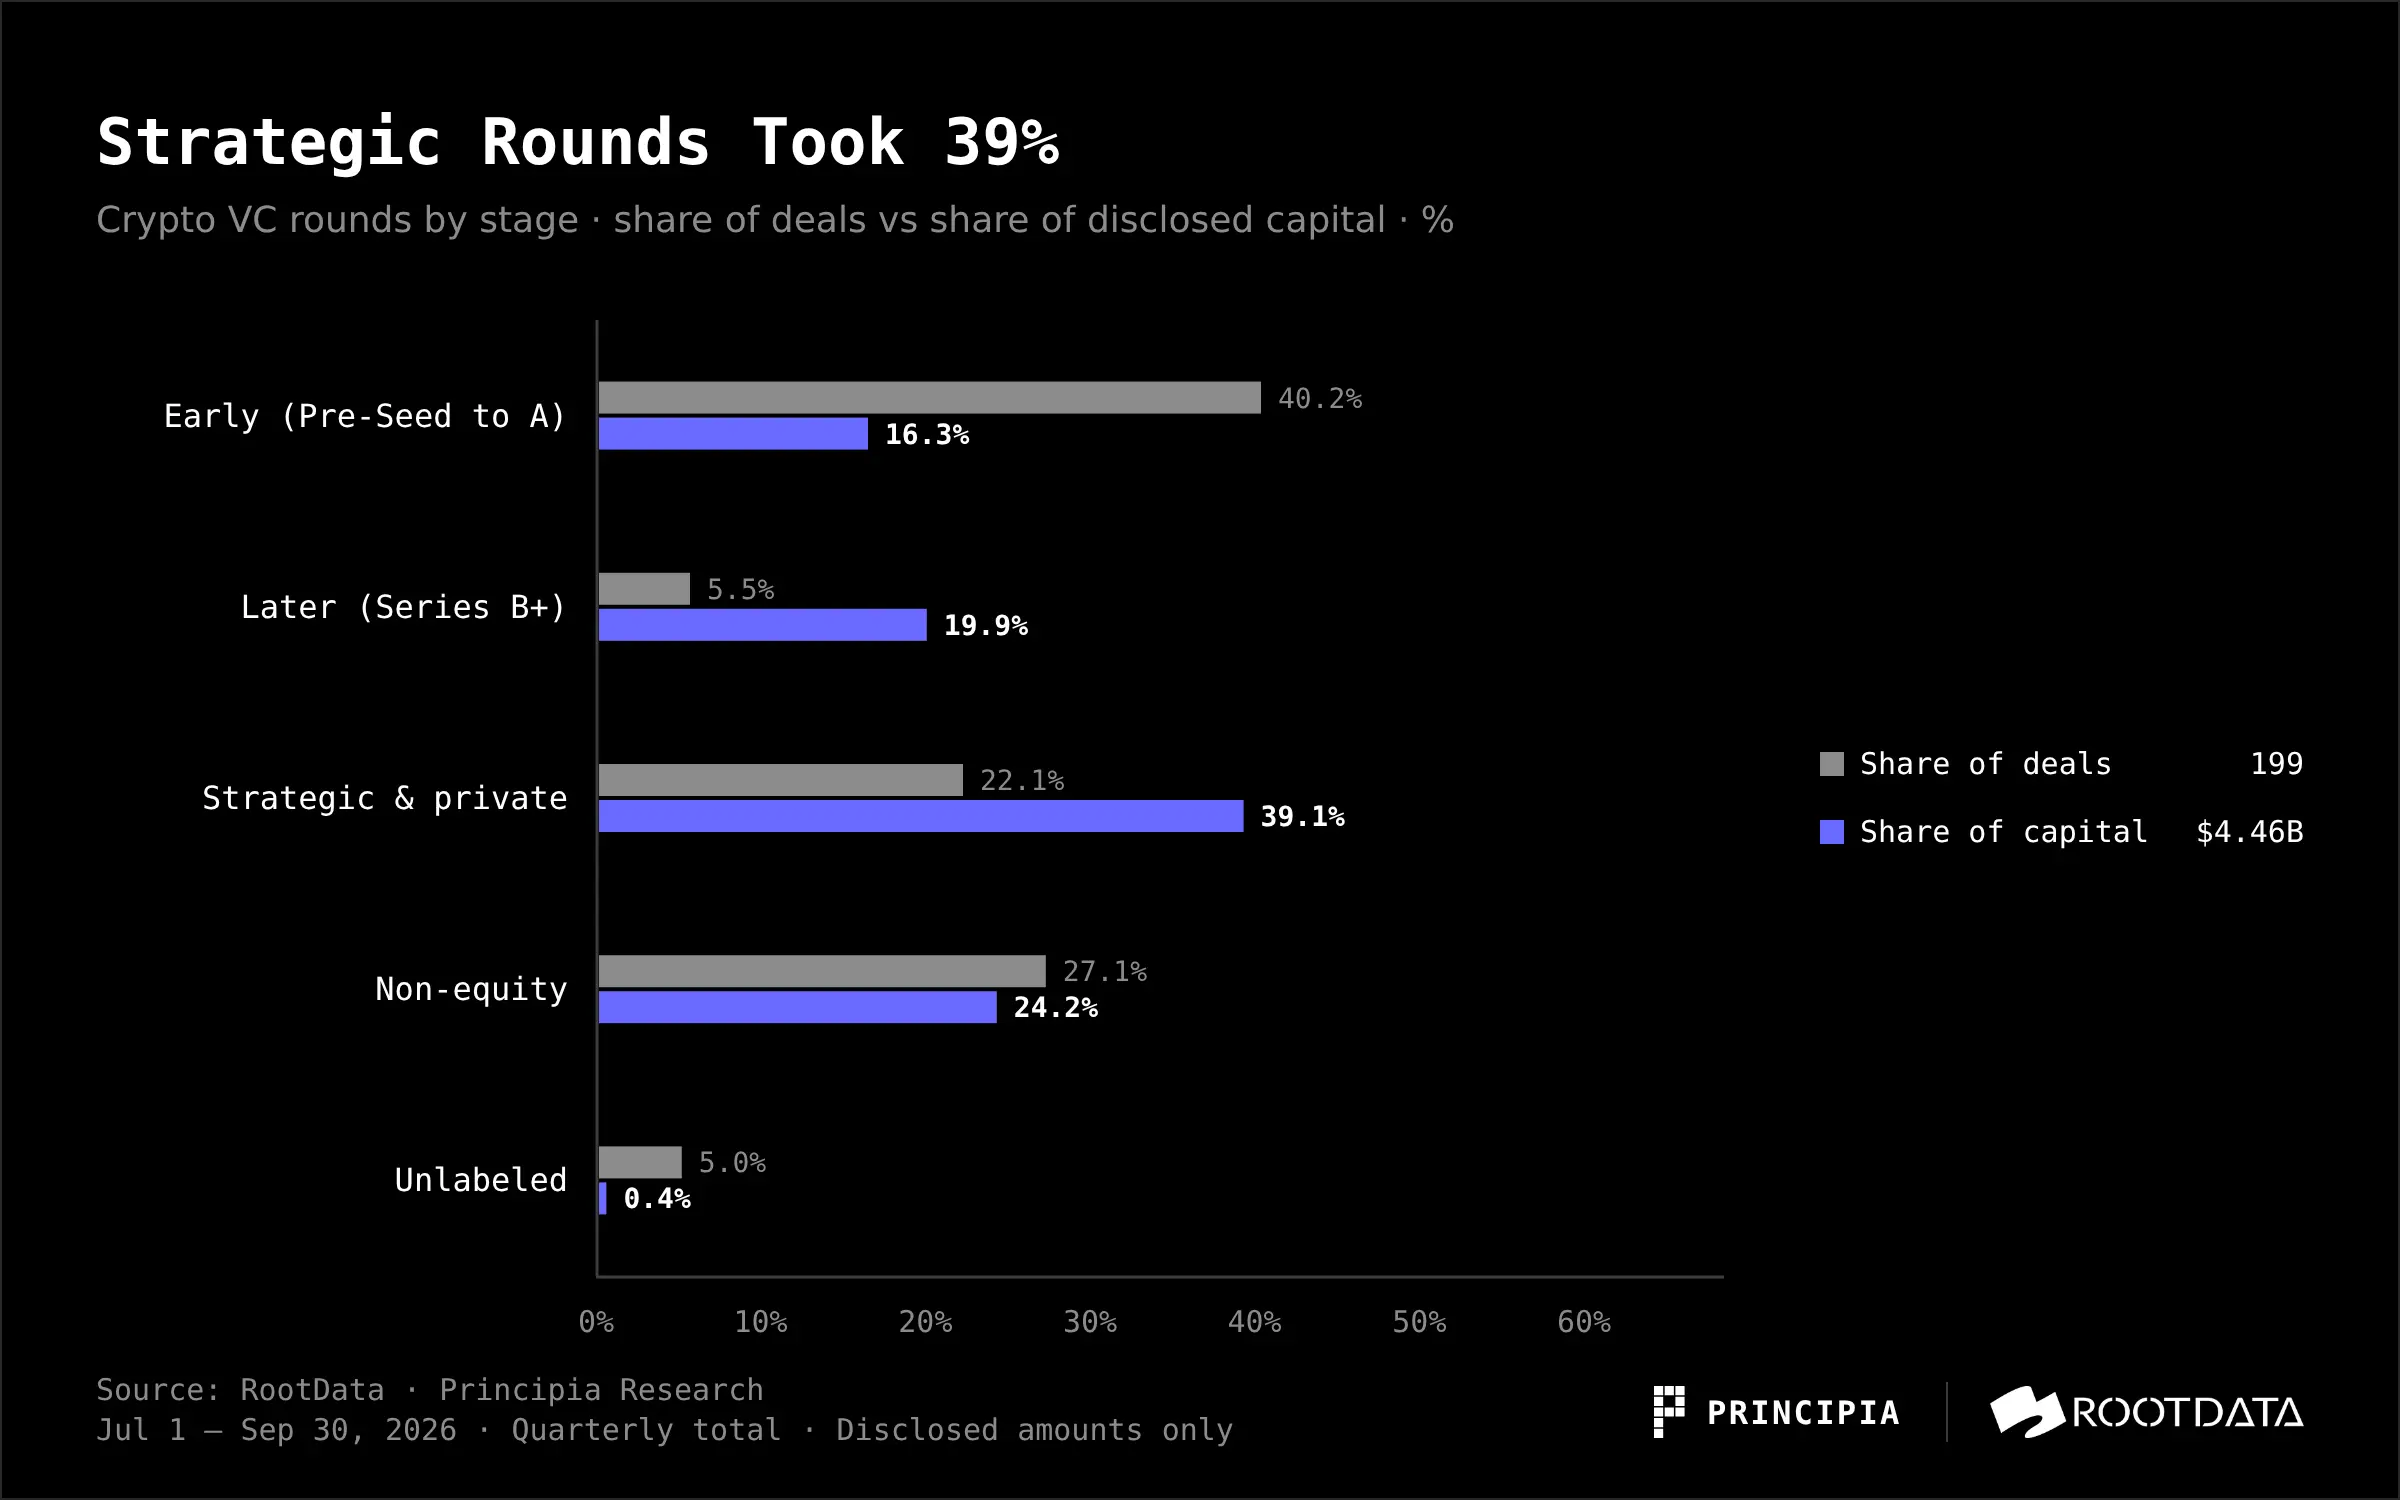
Vòng đầu tư sớm vẫn hoạt động tích cực nhất, với 80 giao dịch, chiếm 40% tổng số giao dịch, nhưng về số tiền chỉ là vai phụ: các giao dịch ngoài vòng đầu tư sớm đã chiếm khoảng 84% số tiền đã công bố.
Xét về quy mô giao dịch, các giao dịch trung bình từ 20 triệu đến 100 triệu đô la (không bao gồm 100 triệu đô la) trong quý này có 25 giao dịch, tổng số tiền đã công bố khoảng 1.15 tỷ đô la, cao hơn 19 giao dịch, khoảng 0.77 tỷ đô la của quý 2. Tuy nhiên, trong quý này, trong khoảng này có 7 giao dịch thuộc về OTC, tài trợ nợ, phát hành cổ phiếu của công ty niêm yết hoặc sáp nhập; chỉ xem xét tài trợ cổ phần, các giao dịch trung bình có 18 giao dịch, khoảng 0.87 tỷ đô la, số lượng giữ nguyên so với quý 2 (18 giao dịch, khoảng 0.73 tỷ đô la), số tiền tăng khoảng 19%, và vẫn thấp hơn quý 3 năm 2025 (31 giao dịch, khoảng 1.03 tỷ đô la).
Điều này không chỉ phản ánh sự giảm bớt khẩu vị rủi ro mà còn liên quan đến sự thay đổi của các nhà đầu tư: một số tổ chức đầu tư gốc tiền điện tử đã ngừng đầu tư mới, thanh lý hoặc chuyển sang AI. Vào tháng 12 năm 2025, Shima Capital bị SEC kiện, theo báo cáo, người sáng lập đã thông báo từ chức trong một email nội bộ gửi đến các dự án đầu tư và tiến hành thanh lý quỹ một cách có trật tự. Vào tháng 6 năm 2026, kế hoạch đầu tư trò chơi AGV thuộc Arbitrum DAO đề xuất ngừng đầu tư mới, chỉ quản lý danh mục hiện tại, đề xuất được thông qua vào đầu tháng 7, khoảng 143.7 triệu ARB sẽ được hoàn trả dần cho kho bạc DAO. Vào tháng 10, Deus X Capital ngừng hoạt động và sẽ chính thức thanh lý vào ngày 31 tháng 1 năm 2027, CEO Tim Grant chuyển sang làm CEO của công ty AI TensorX. Cuối tháng đó, Verda Ventures, tập trung vào cơ sở hạ tầng stablecoin, ngừng đầu tư vào các dự án mới do người sáng lập gia nhập Tether, chuyển sang chỉ phục vụ danh mục hiện tại.
Trong khi đó, tài chính truyền thống và vốn chiến lược đang lấp đầy khoảng trống. Citadel Securities đầu tư 400 triệu đô la vào Crypto.com với định giá 20 tỷ đô la; Nasdaq Ventures thuộc Nasdaq đồng ý đầu tư 100 triệu đô la vào công ty mẹ của Kraken, Payward, theo báo cáo của Bloomberg, định giá khoảng 21 tỷ đô la. 1789 Capital dẫn đầu vòng tài trợ khoảng 1 tỷ đô la của Polymarket, đầu tư khoảng 300 triệu đô la, định giá 21 tỷ đô la. Tiger Global dẫn đầu vòng B trị giá 180 triệu đô la của Augustus; SBI Holdings dẫn đầu vòng C trị giá 76 triệu đô la của EDX Markets và dẫn đầu vòng C trị giá 125 triệu đô la của Gauntlet. Những khoản đầu tư này nhắm đến các lĩnh vực rõ ràng và tuân thủ như giấy phép, thanh toán và lối vào giao dịch, thay vì những câu chuyện mới.
III. Lĩnh vực: Vốn đang mua "đường ống tài chính"
Theo nhãn chính của RootData, CeFi trong quý này có 31 giao dịch, chiếm 1.44 tỷ đô la, chiếm 32% số tiền đã công bố, đứng đầu. DeFi có 51 giao dịch, số lượng nhiều nhất nhưng chỉ chiếm 0.37 tỷ đô la, chiếm 8%.
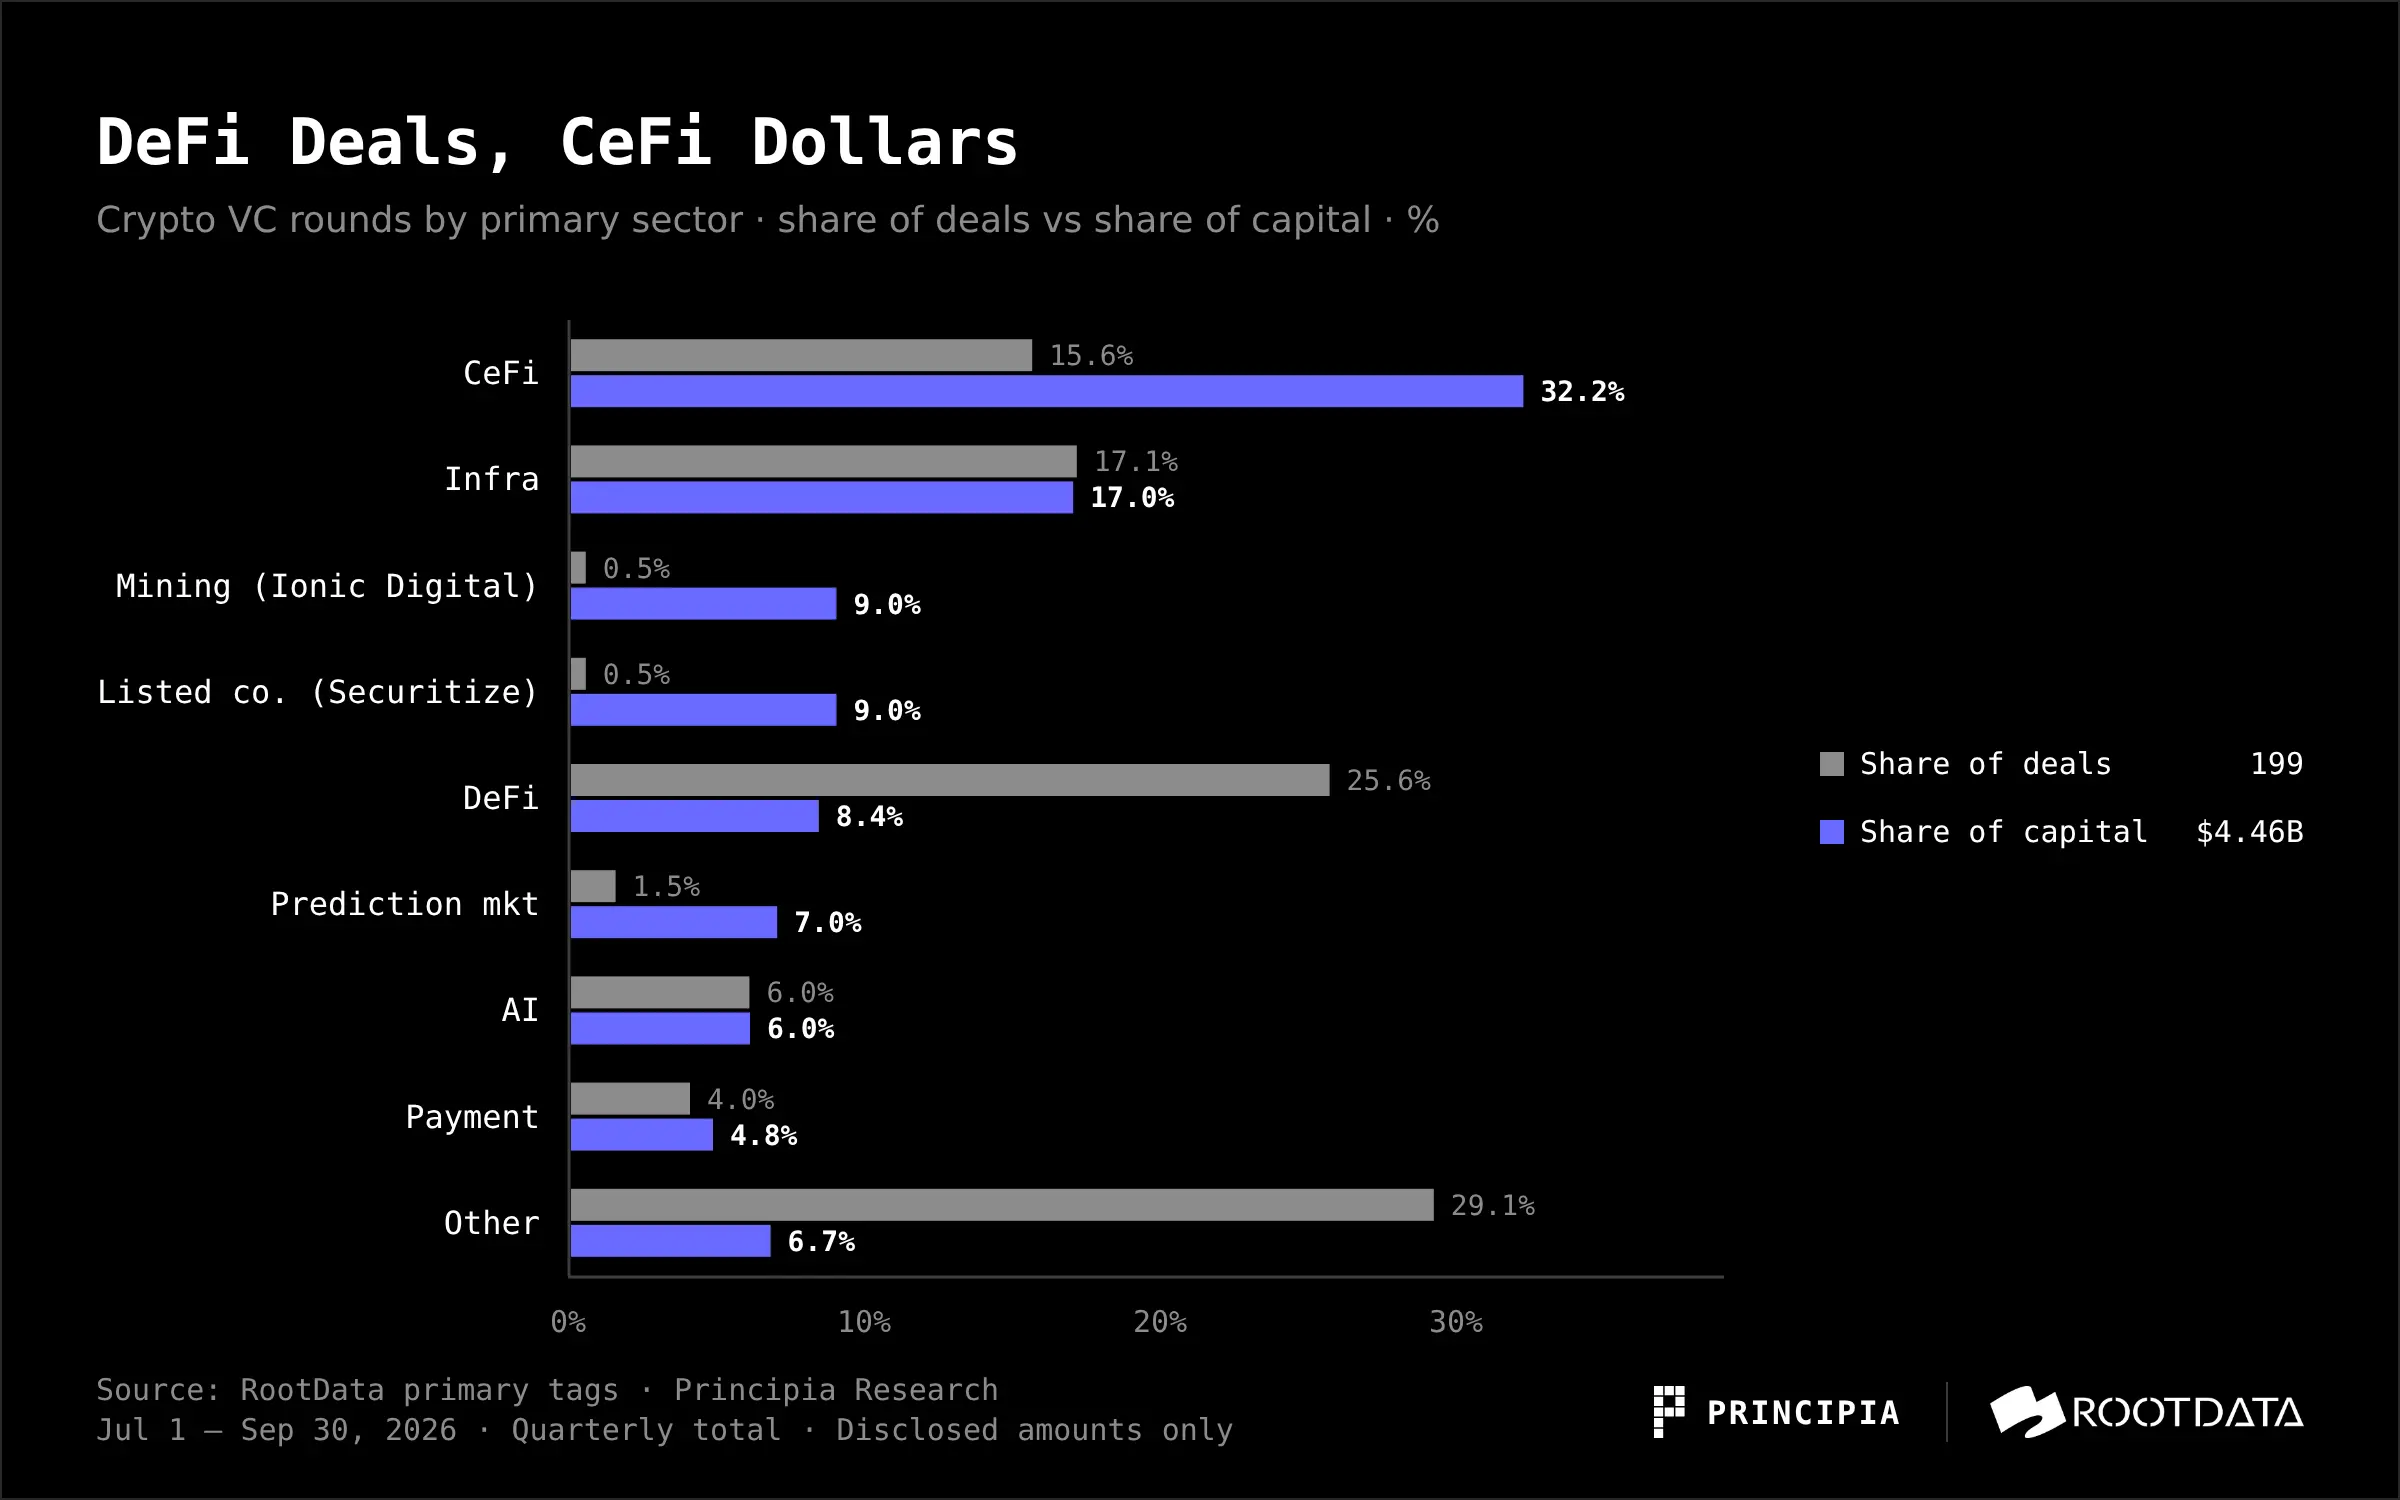
Các giao dịch lớn của CeFi hầu như đều là giao dịch, môi giới và lối vào thanh toán: Crypto.com, Kraken, Augustus, Alpaca, EDX Markets. Infra đứng thứ hai, với 34 giao dịch, 0.76 tỷ đô la, đại diện là Ripple (Ripple Prime 275 triệu đô la trái phiếu không đảm bảo cao cấp), Prime Intellect và Gauntlet. Còn hai giao dịch 400 triệu đô la mỗi giao dịch đều hỗ trợ một nhãn: công ty khai thác Bitcoin Ionic Digital và Securitize, công ty niêm yết trên sàn NYSE thông qua SPAC.
Số tiền của DeFi thấp, một phần do thiếu công bố: trong 51 giao dịch chỉ có 25 giao dịch công bố số tiền. Nhưng ngay cả khi xem xét điều này, DeFi cũng rõ ràng chủ yếu là các giao dịch nhỏ, sớm và theo giao thức. Lĩnh vực tiêu dùng gần như trống rỗng: nhãn trò chơi chỉ có 3 giao dịch, khoảng 5.9 triệu đô la.
IV. Số tiền giao dịch chỉ do vốn gốc tiền điện tử tham gia giảm gần 60%
Số tiền đã công bố của các giao dịch chỉ do vốn gốc tiền điện tử tham gia trong quý này giảm từ 2.57 tỷ đô la của quý trước xuống 1.05 tỷ đô la, tỷ lệ giảm từ 44% xuống 24%; các giao dịch có sự tham gia của tài chính truyền thống hoặc vốn chung, tỷ lệ tăng từ 39% lên 45%.
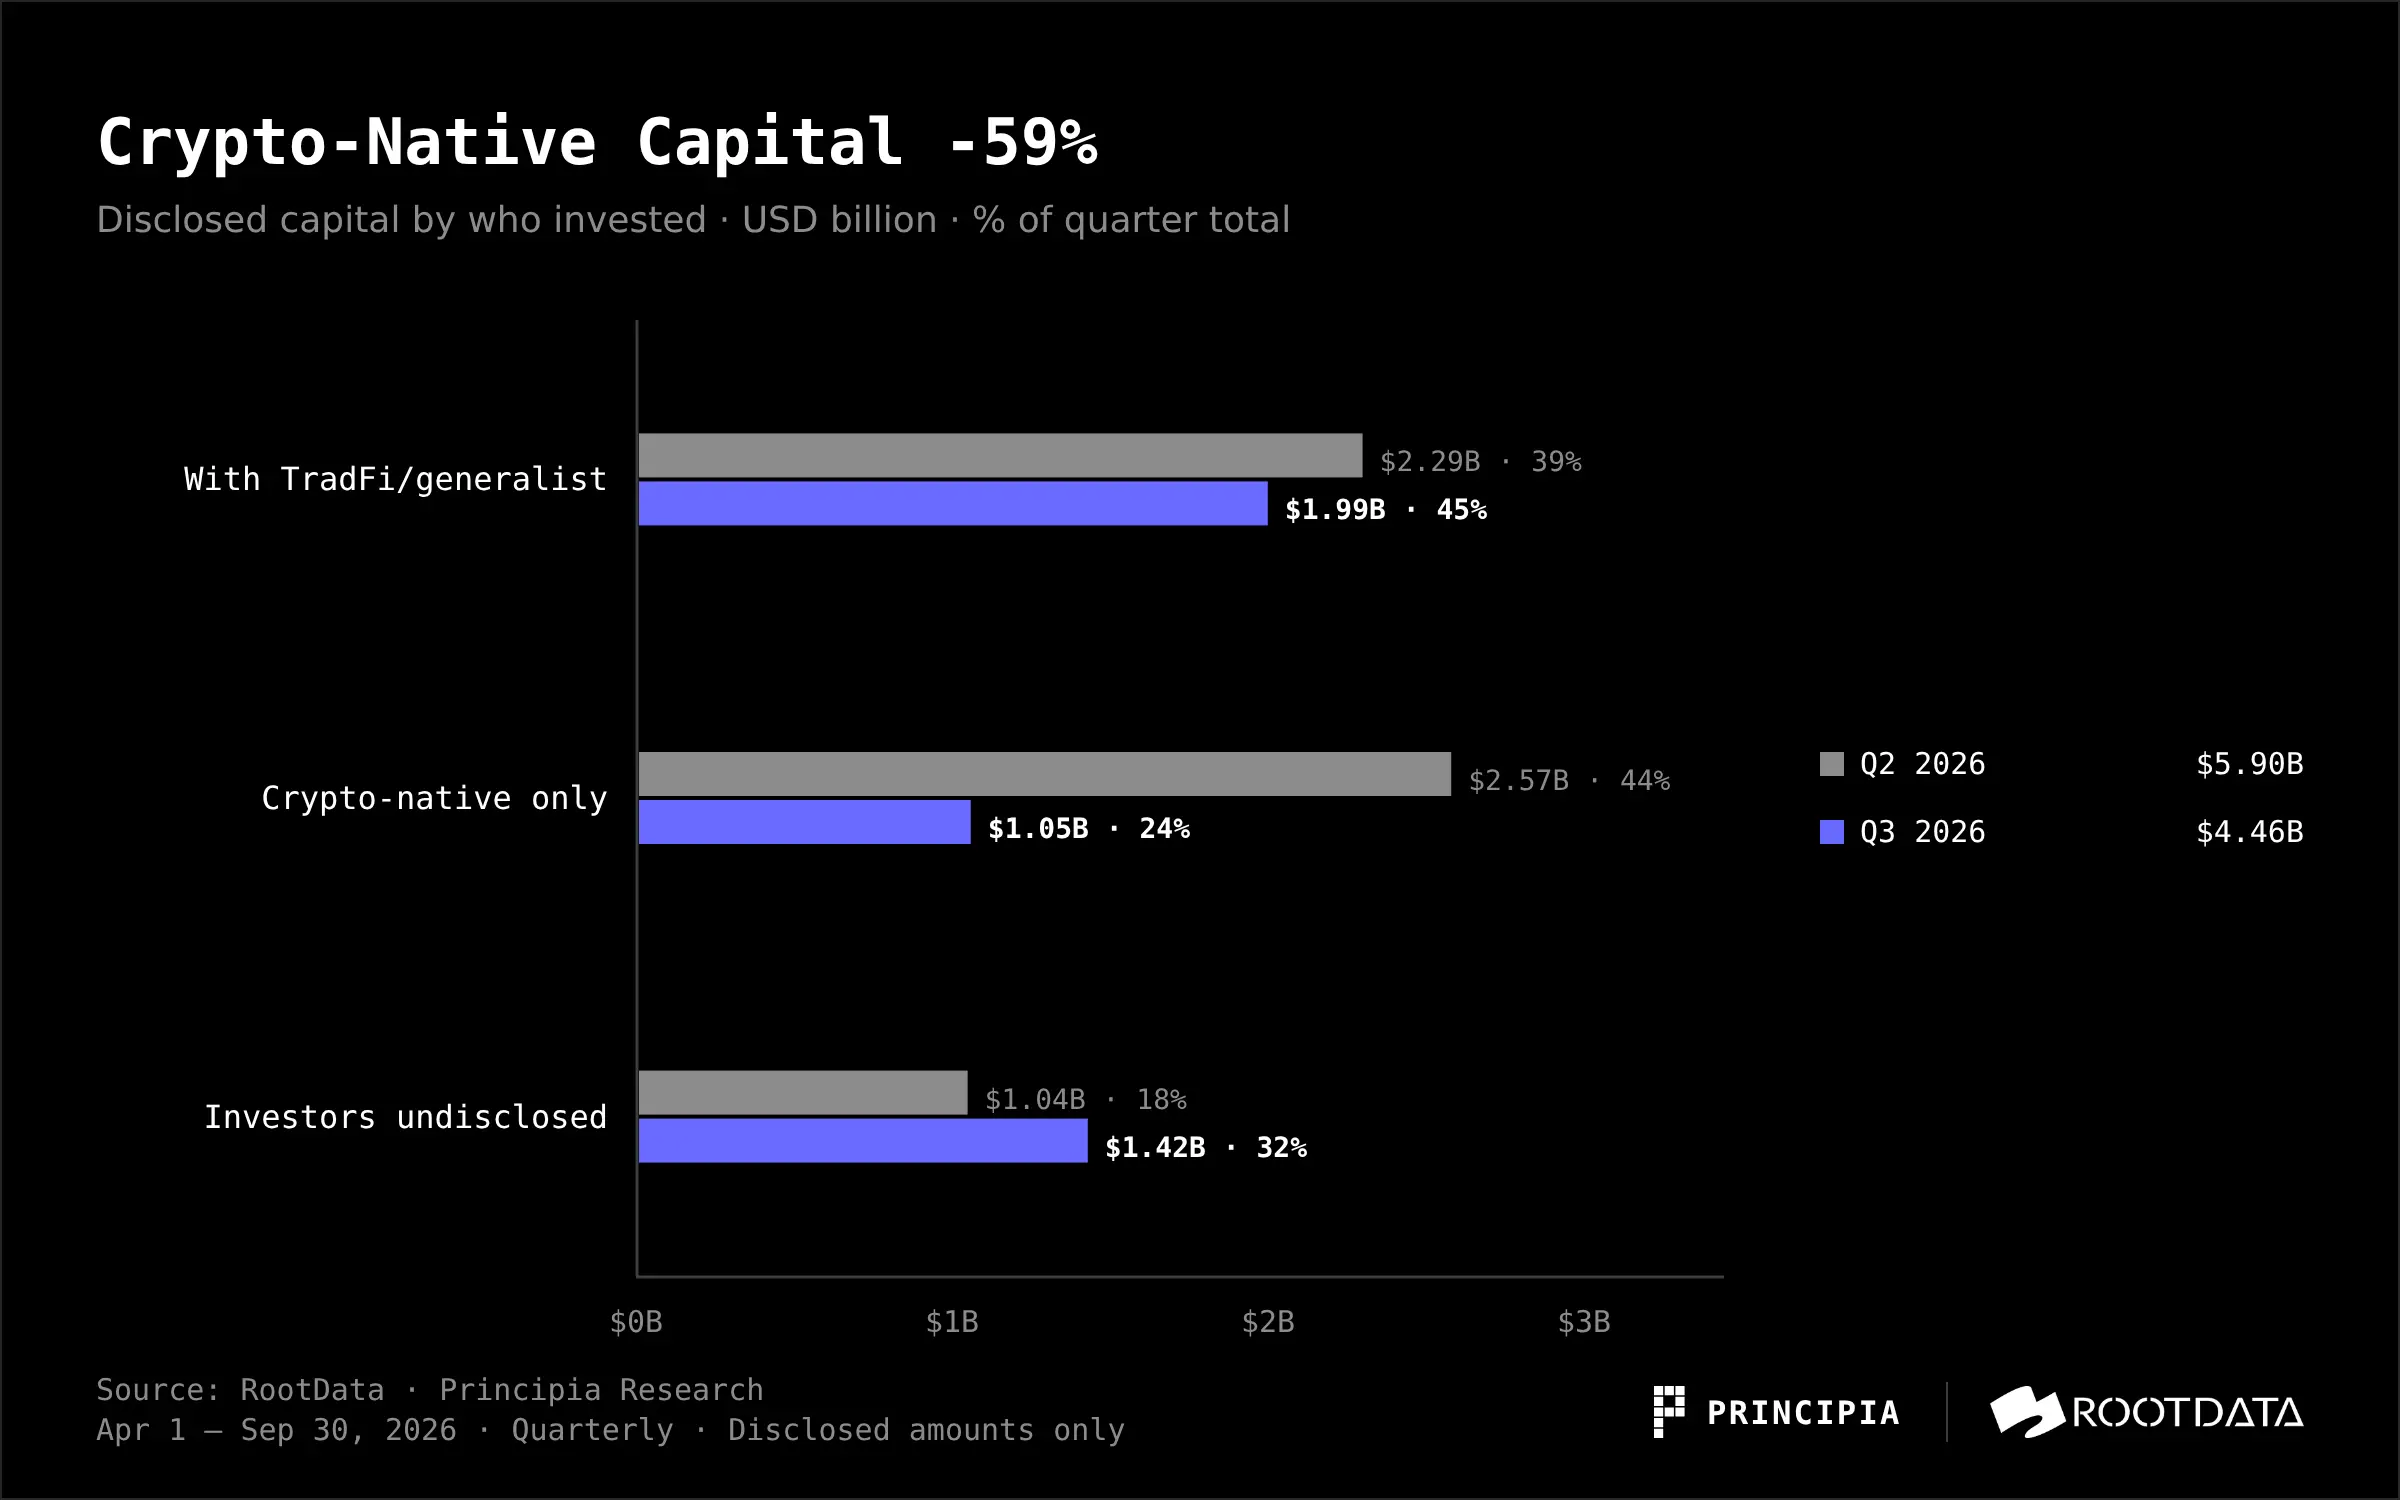
"Vốn tài chính truyền thống hoặc vốn tổng hợp" chỉ các ngân hàng, sàn giao dịch và cơ sở hạ tầng thị trường, công ty chứng khoán, quản lý tài sản, các ông lớn công nghệ, công ty giao dịch, cũng như các quỹ đầu tư mạo hiểm tổng hợp và công nghệ tài chính. Vốn gốc từ tiền điện tử đang thu hẹp, trong khi một số giao dịch lớn nhất của mùa này có sự tham gia của Citadel Securities, Nasdaq, 1789 Capital, Tiger Global, Peak XV, SBI, Intel Capital và ICONIQ.
Theo số lần xuất hiện, bức tranh lại có sự khác biệt. Hai cái tên hoạt động tích cực nhất là YZi Labs và Coinbase Ventures, nhưng cả hai chủ yếu tập trung vào ươm tạo và đầu tư theo sau, gần như không dẫn dắt đầu tư.
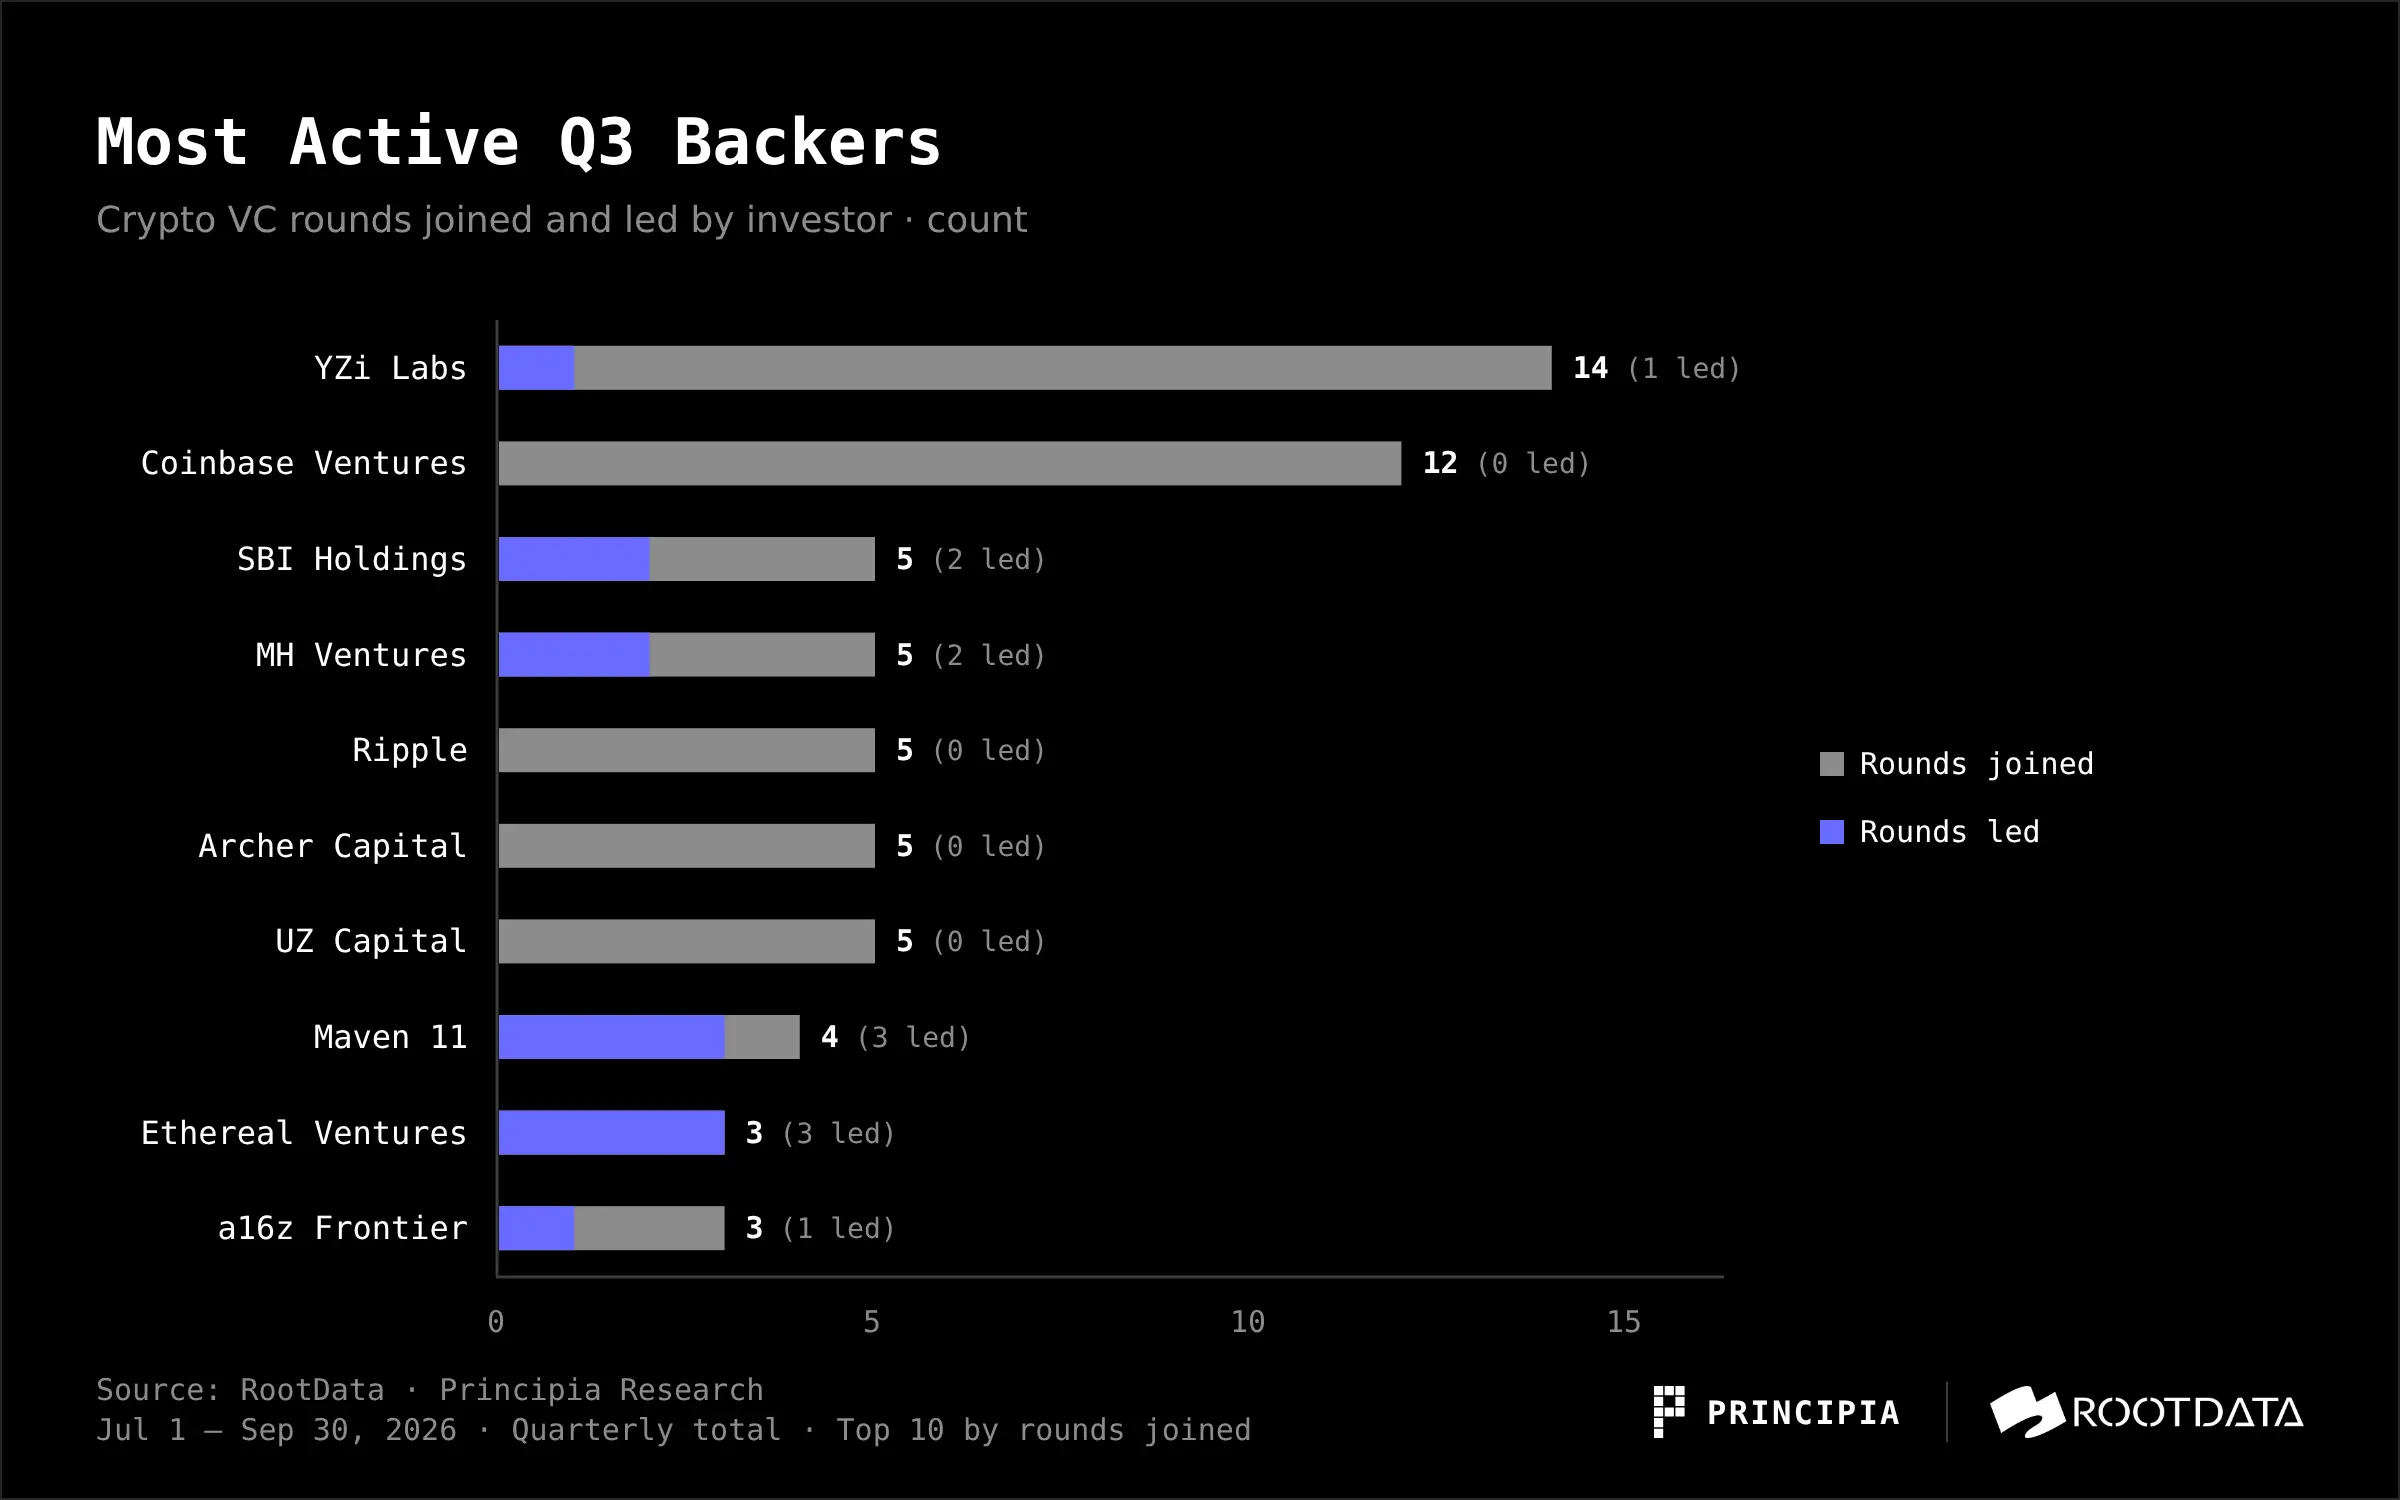
So với quý hai, những người dẫn đầu đã thay đổi. Trong quý hai, những cái tên hoạt động tích cực nhất là Coinbase Ventures (13 lần), Animoca Brands (12 lần) và a16z Frontier (trước đây là a16z Crypto, 8 lần), Paradigm cũng đã dẫn dắt 4 giao dịch. Quyền định giá trong mùa này chủ yếu được giao cho các tổ chức tài chính truyền thống nêu trên.
Năm, số lượng công ty mới nhiều, công ty cũ nhận được nhiều tiền
Các công ty được thành lập trước năm 2021 đã thực hiện 51 giao dịch huy động vốn trong mùa này, thu về 2.30 tỷ USD, chiếm hơn một nửa số tiền đã công bố. Các công ty mới thành lập sau năm 2025 có số lượng nhiều nhất, với 67 giao dịch, nhưng chỉ thu được 0.63 tỷ USD.
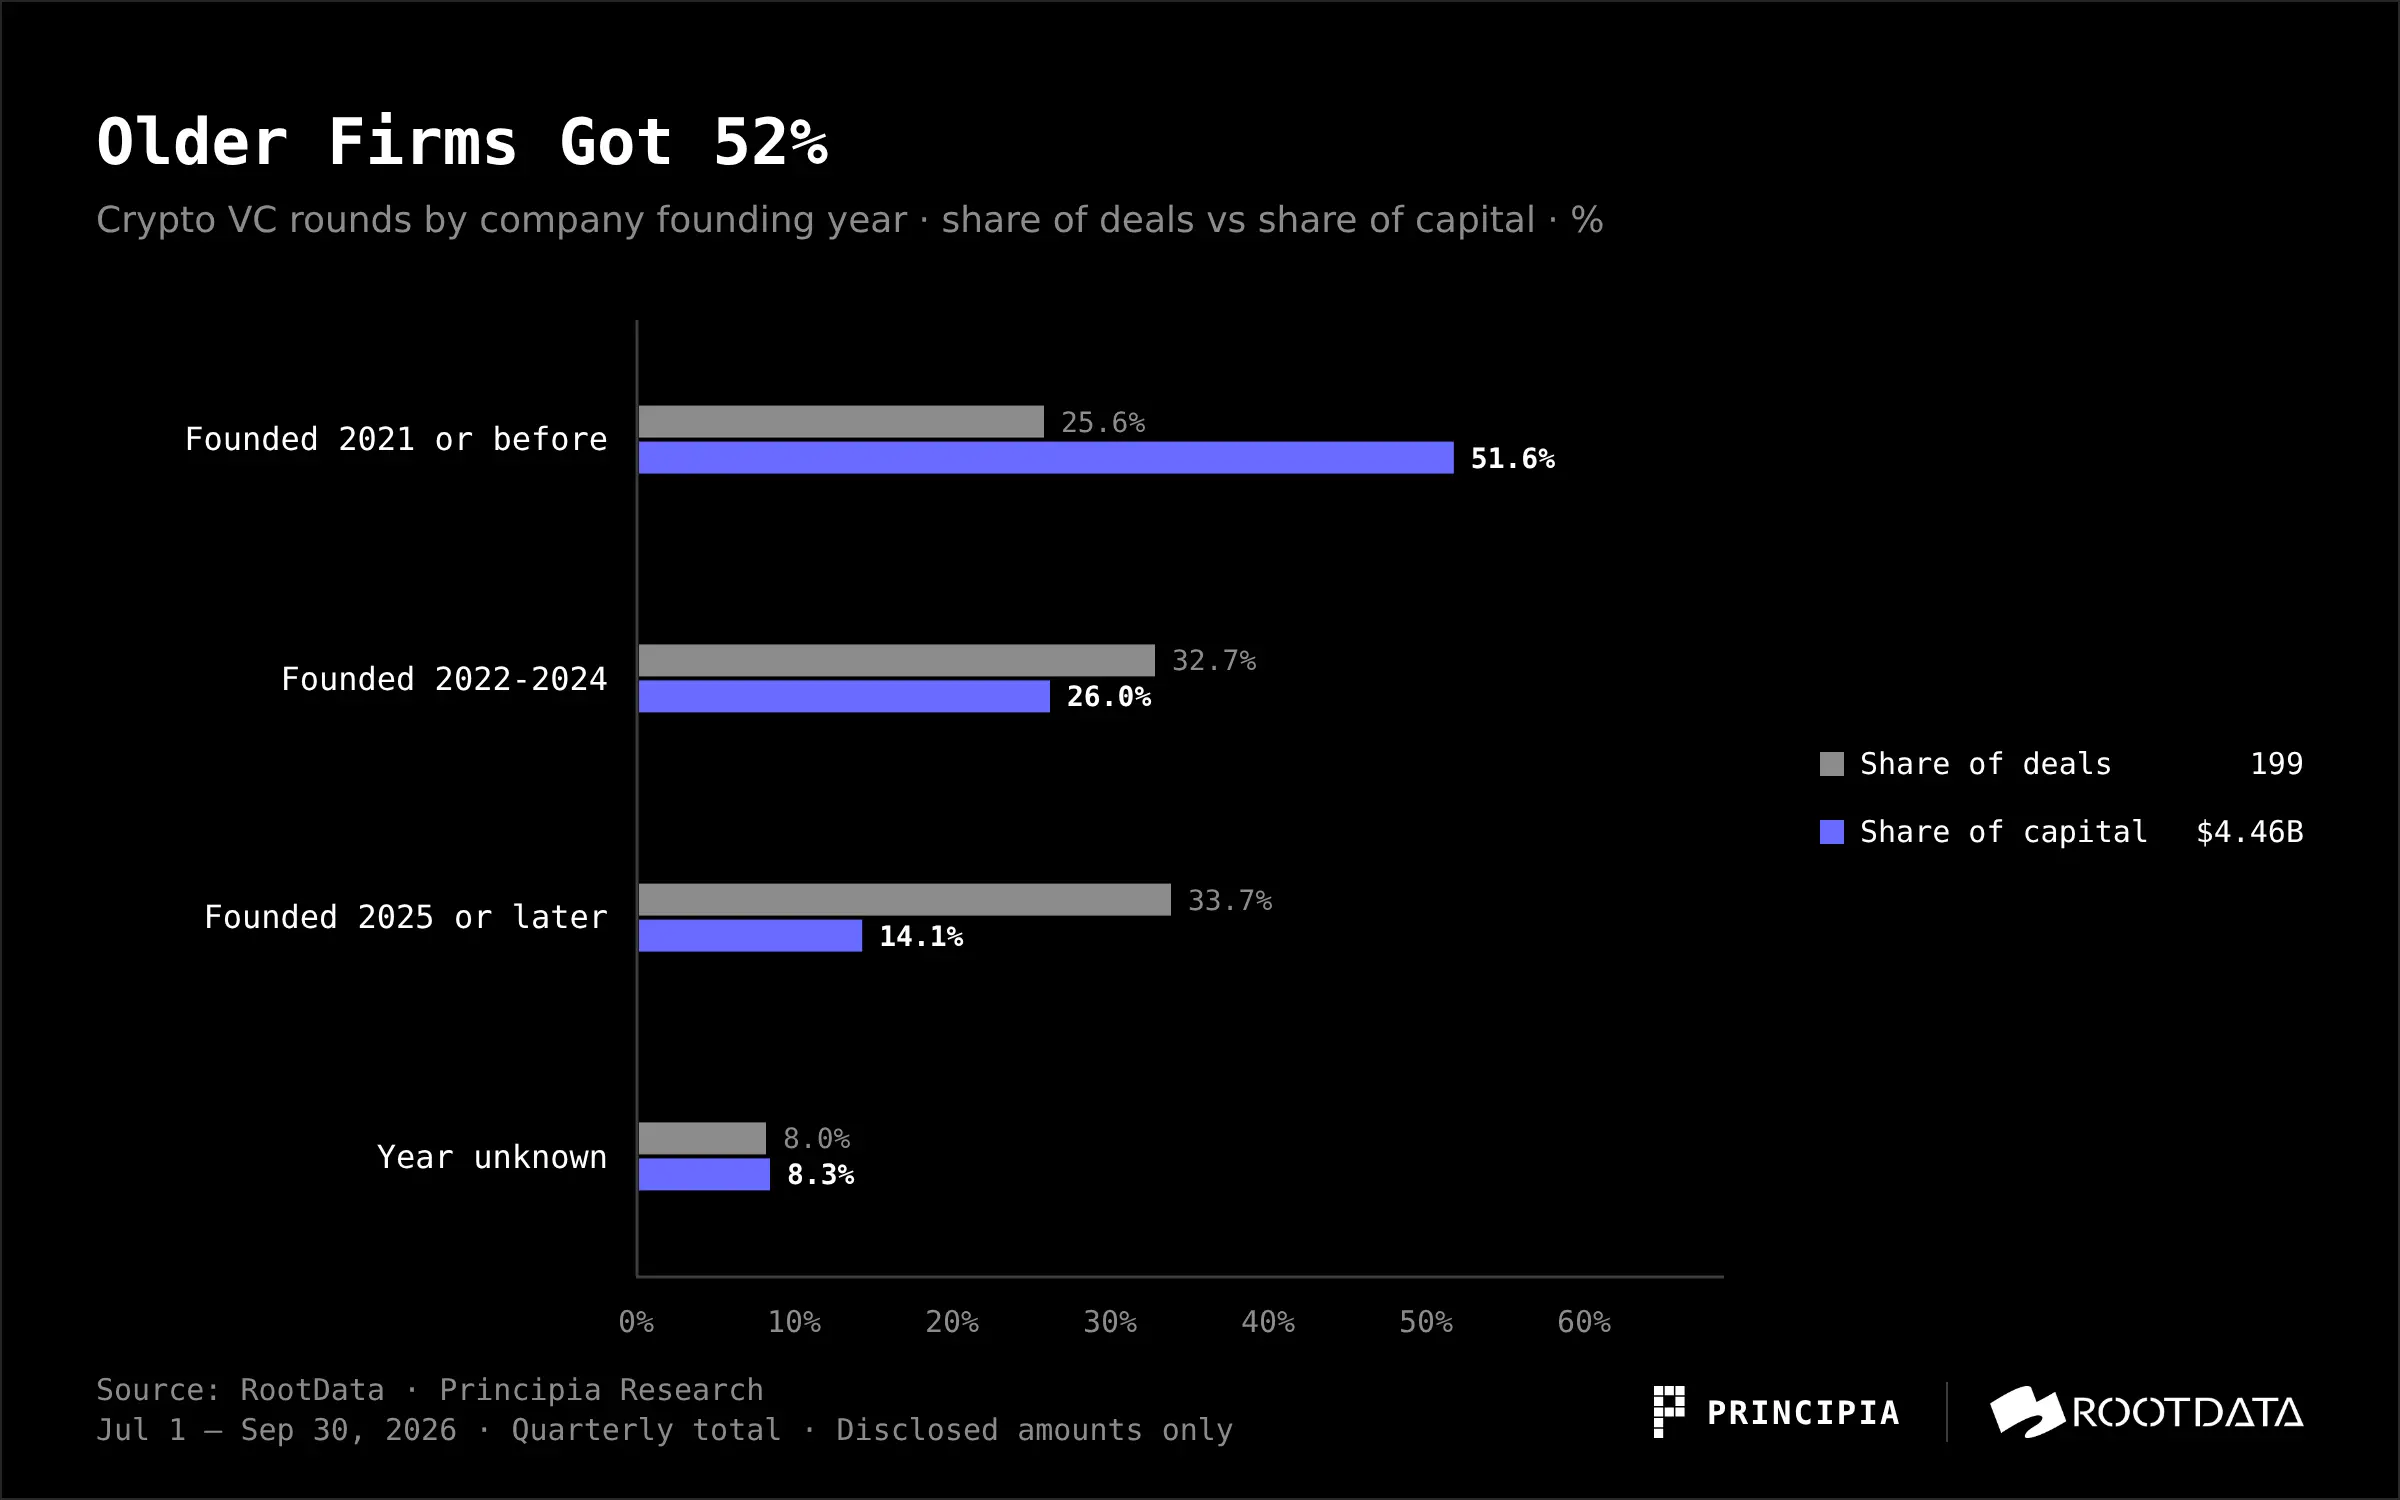
Danh sách các công ty cũ nhận được khoản huy động vốn lớn rất quen thuộc: Crypto.com (thành lập năm 2016), Kraken (2011), Ripple (2013), Securitize (2017). Họ có doanh thu, có giấy phép và có các hoạt động có thể định giá, hoàn toàn phù hợp với sở thích của vốn trong mùa này.
Sáu, khu vực vẫn do Mỹ dẫn đầu
Trường dữ liệu quốc gia của RootData chỉ bao phủ 53 trong số 192 dự án (28%), tương ứng với 55 giao dịch, 2.19 tỷ USD, khoảng một nửa số tiền đã công bố trong toàn mùa. Trong phần mẫu này, Mỹ có 28 giao dịch, 1.52 tỷ USD; Singapore có 10 giao dịch, 444 triệu USD, trong đó Crypto.com có một giao dịch lên tới 400 triệu USD.
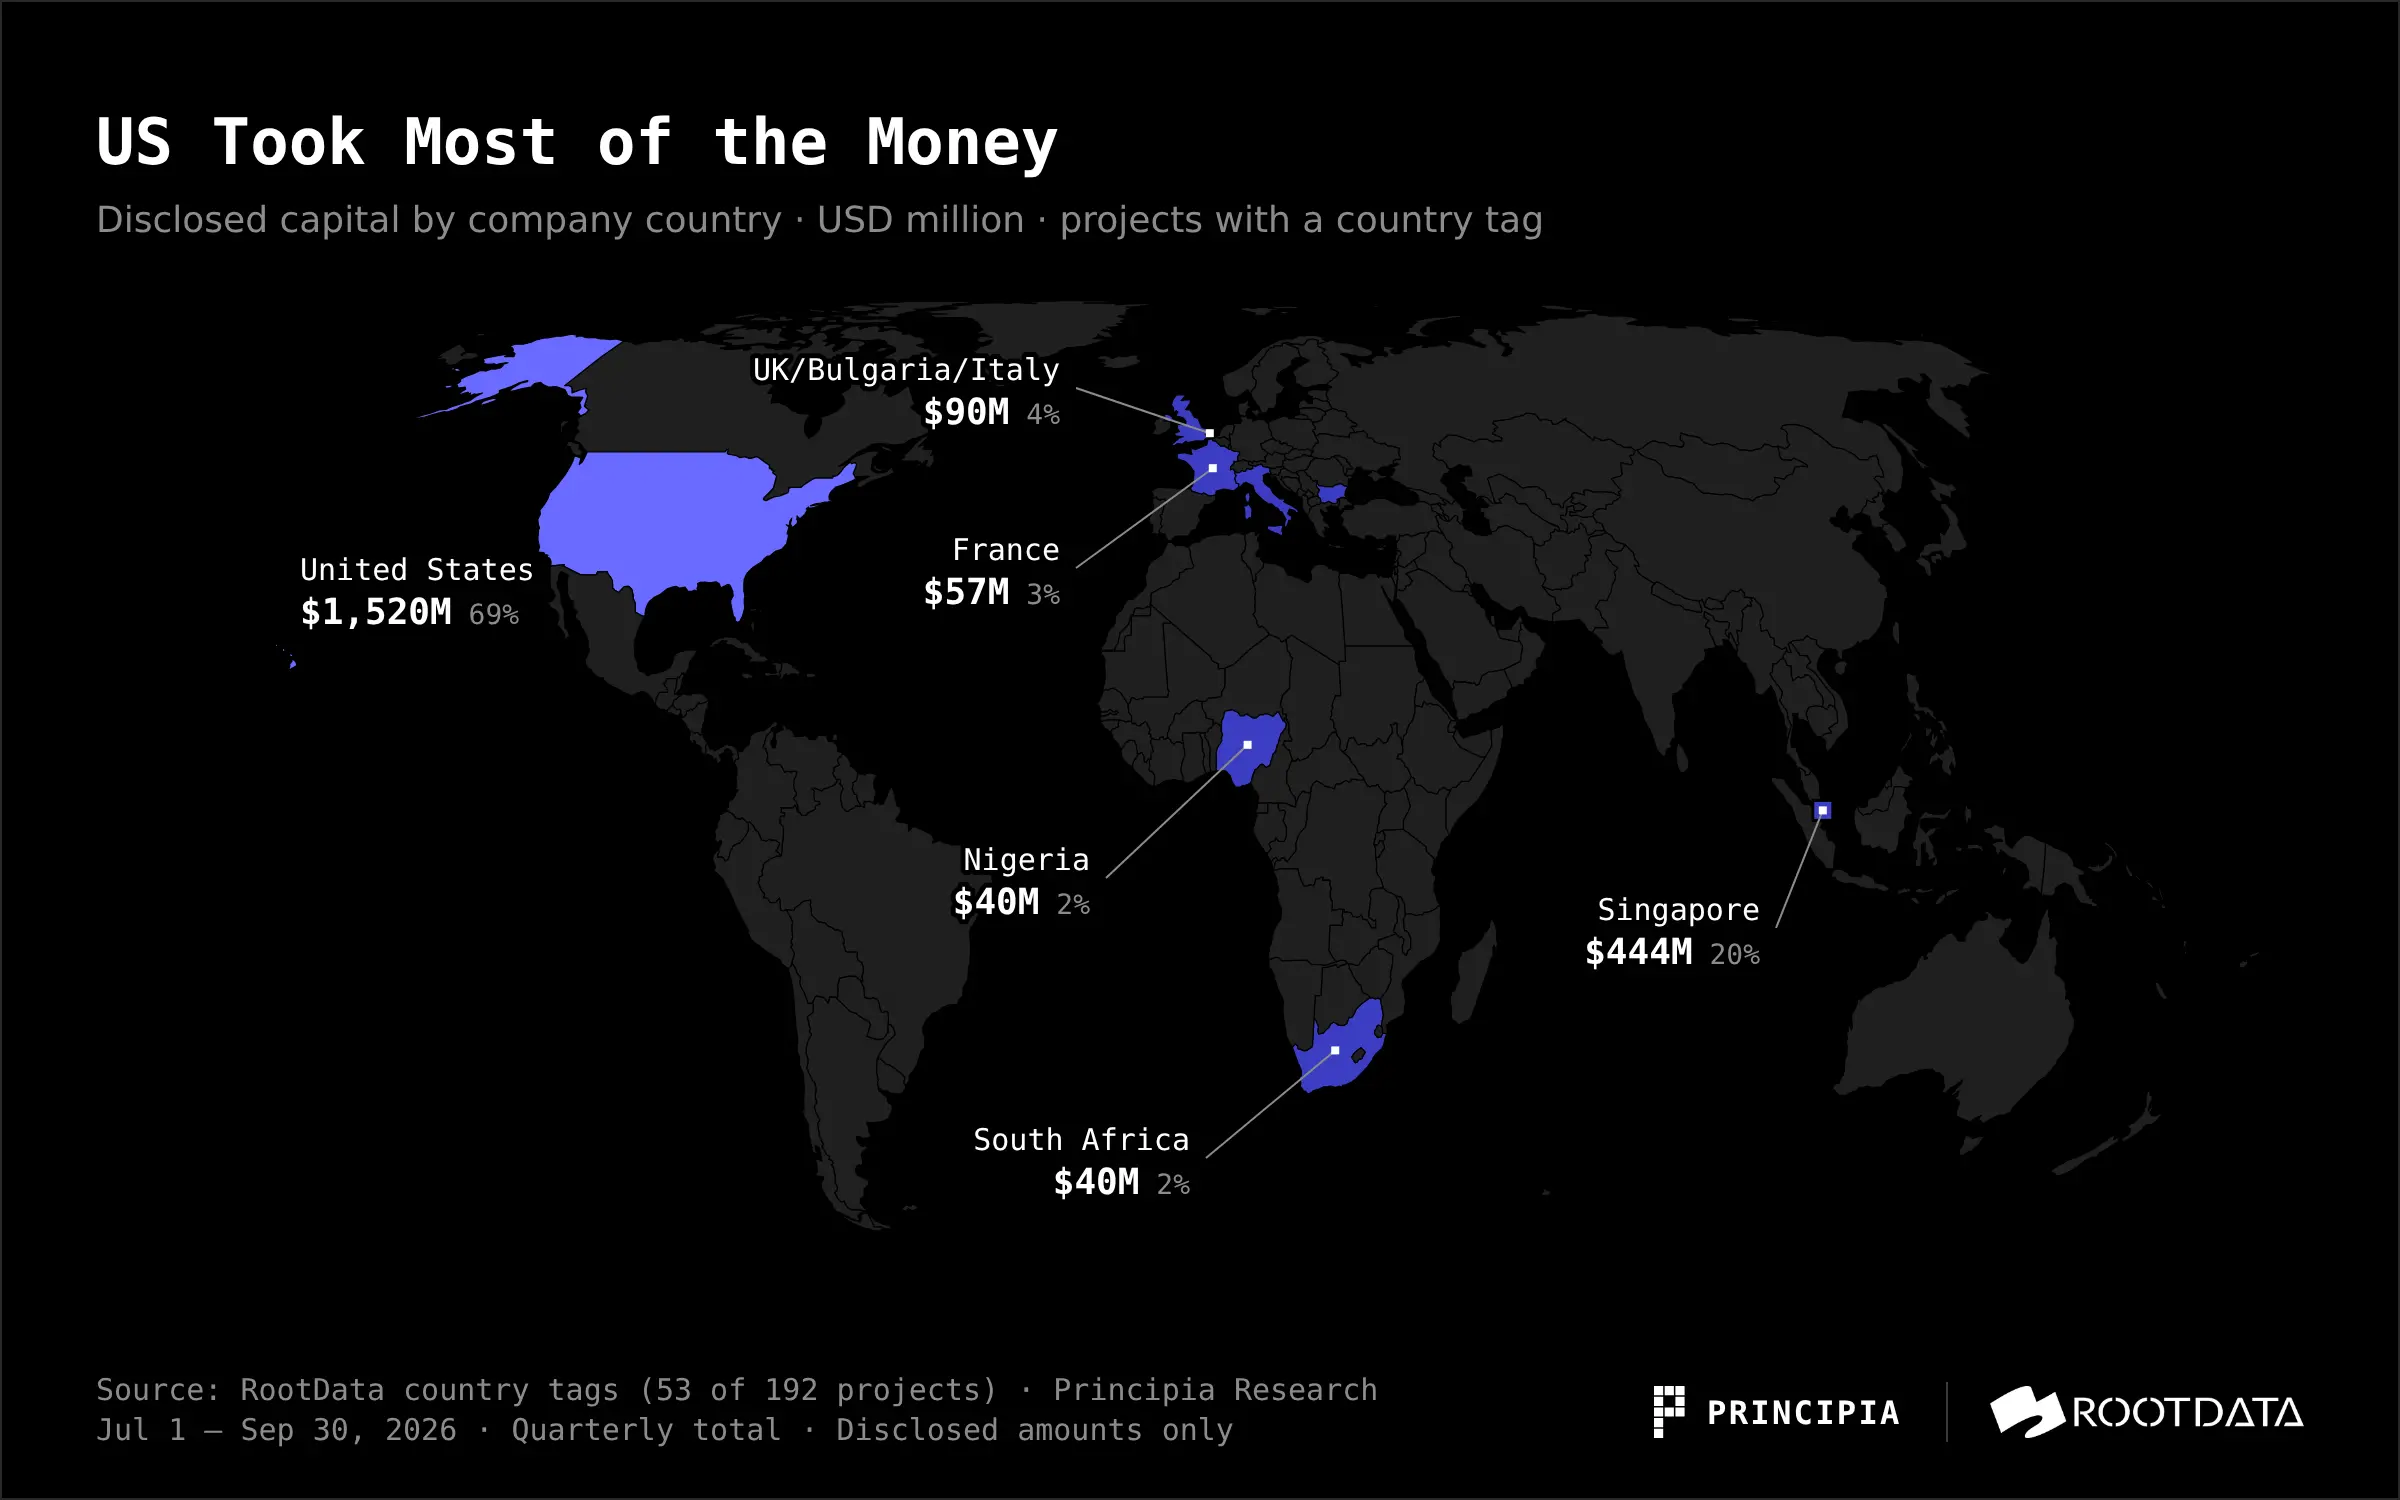
Các quốc gia còn lại rất phân tán. Anh, Bulgaria, Ý mỗi nước khoảng 90 triệu USD, Pháp 57 triệu USD, Nigeria và Nam Phi mỗi nước 40 triệu USD; Hồng Kông có 3 giao dịch, Nhật Bản 2 giao dịch, số tiền đều rất nhỏ. Mặc dù tỷ lệ bao phủ thấp như vậy, nhưng vẫn có thể thấy rằng vốn vẫn tập trung cao độ tại Mỹ, các giao dịch lớn ở châu Á chủ yếu đến từ các sàn giao dịch tại Singapore.
Bảy, huy động quỹ: vòng tiếp theo sẽ khó khăn hơn
Thị trường cấp một có thể đầu tư bao nhiêu, cuối cùng phụ thuộc vào quỹ có thể huy động được bao nhiêu. Theo thống kê của Galaxy Research, trong mùa này chỉ có 3 quỹ đầu tư mạo hiểm tiền điện tử mới hoàn thành huy động vốn, tổng cộng khoảng 1.3 tỷ USD, số lượng quỹ mới là thấp nhất kể từ quý ba năm 2019. Tính theo năm, năm nay huy động được khoảng 8.2 tỷ USD, thấp hơn một chút so với 8.75 tỷ USD của năm 2025. Quy mô quỹ trung bình năm nay khoảng 386 triệu USD, trung vị chỉ có 71 triệu USD: hầu hết các quỹ mới có quy mô không lớn, một số quỹ lớn đã kéo cao mức trung bình.
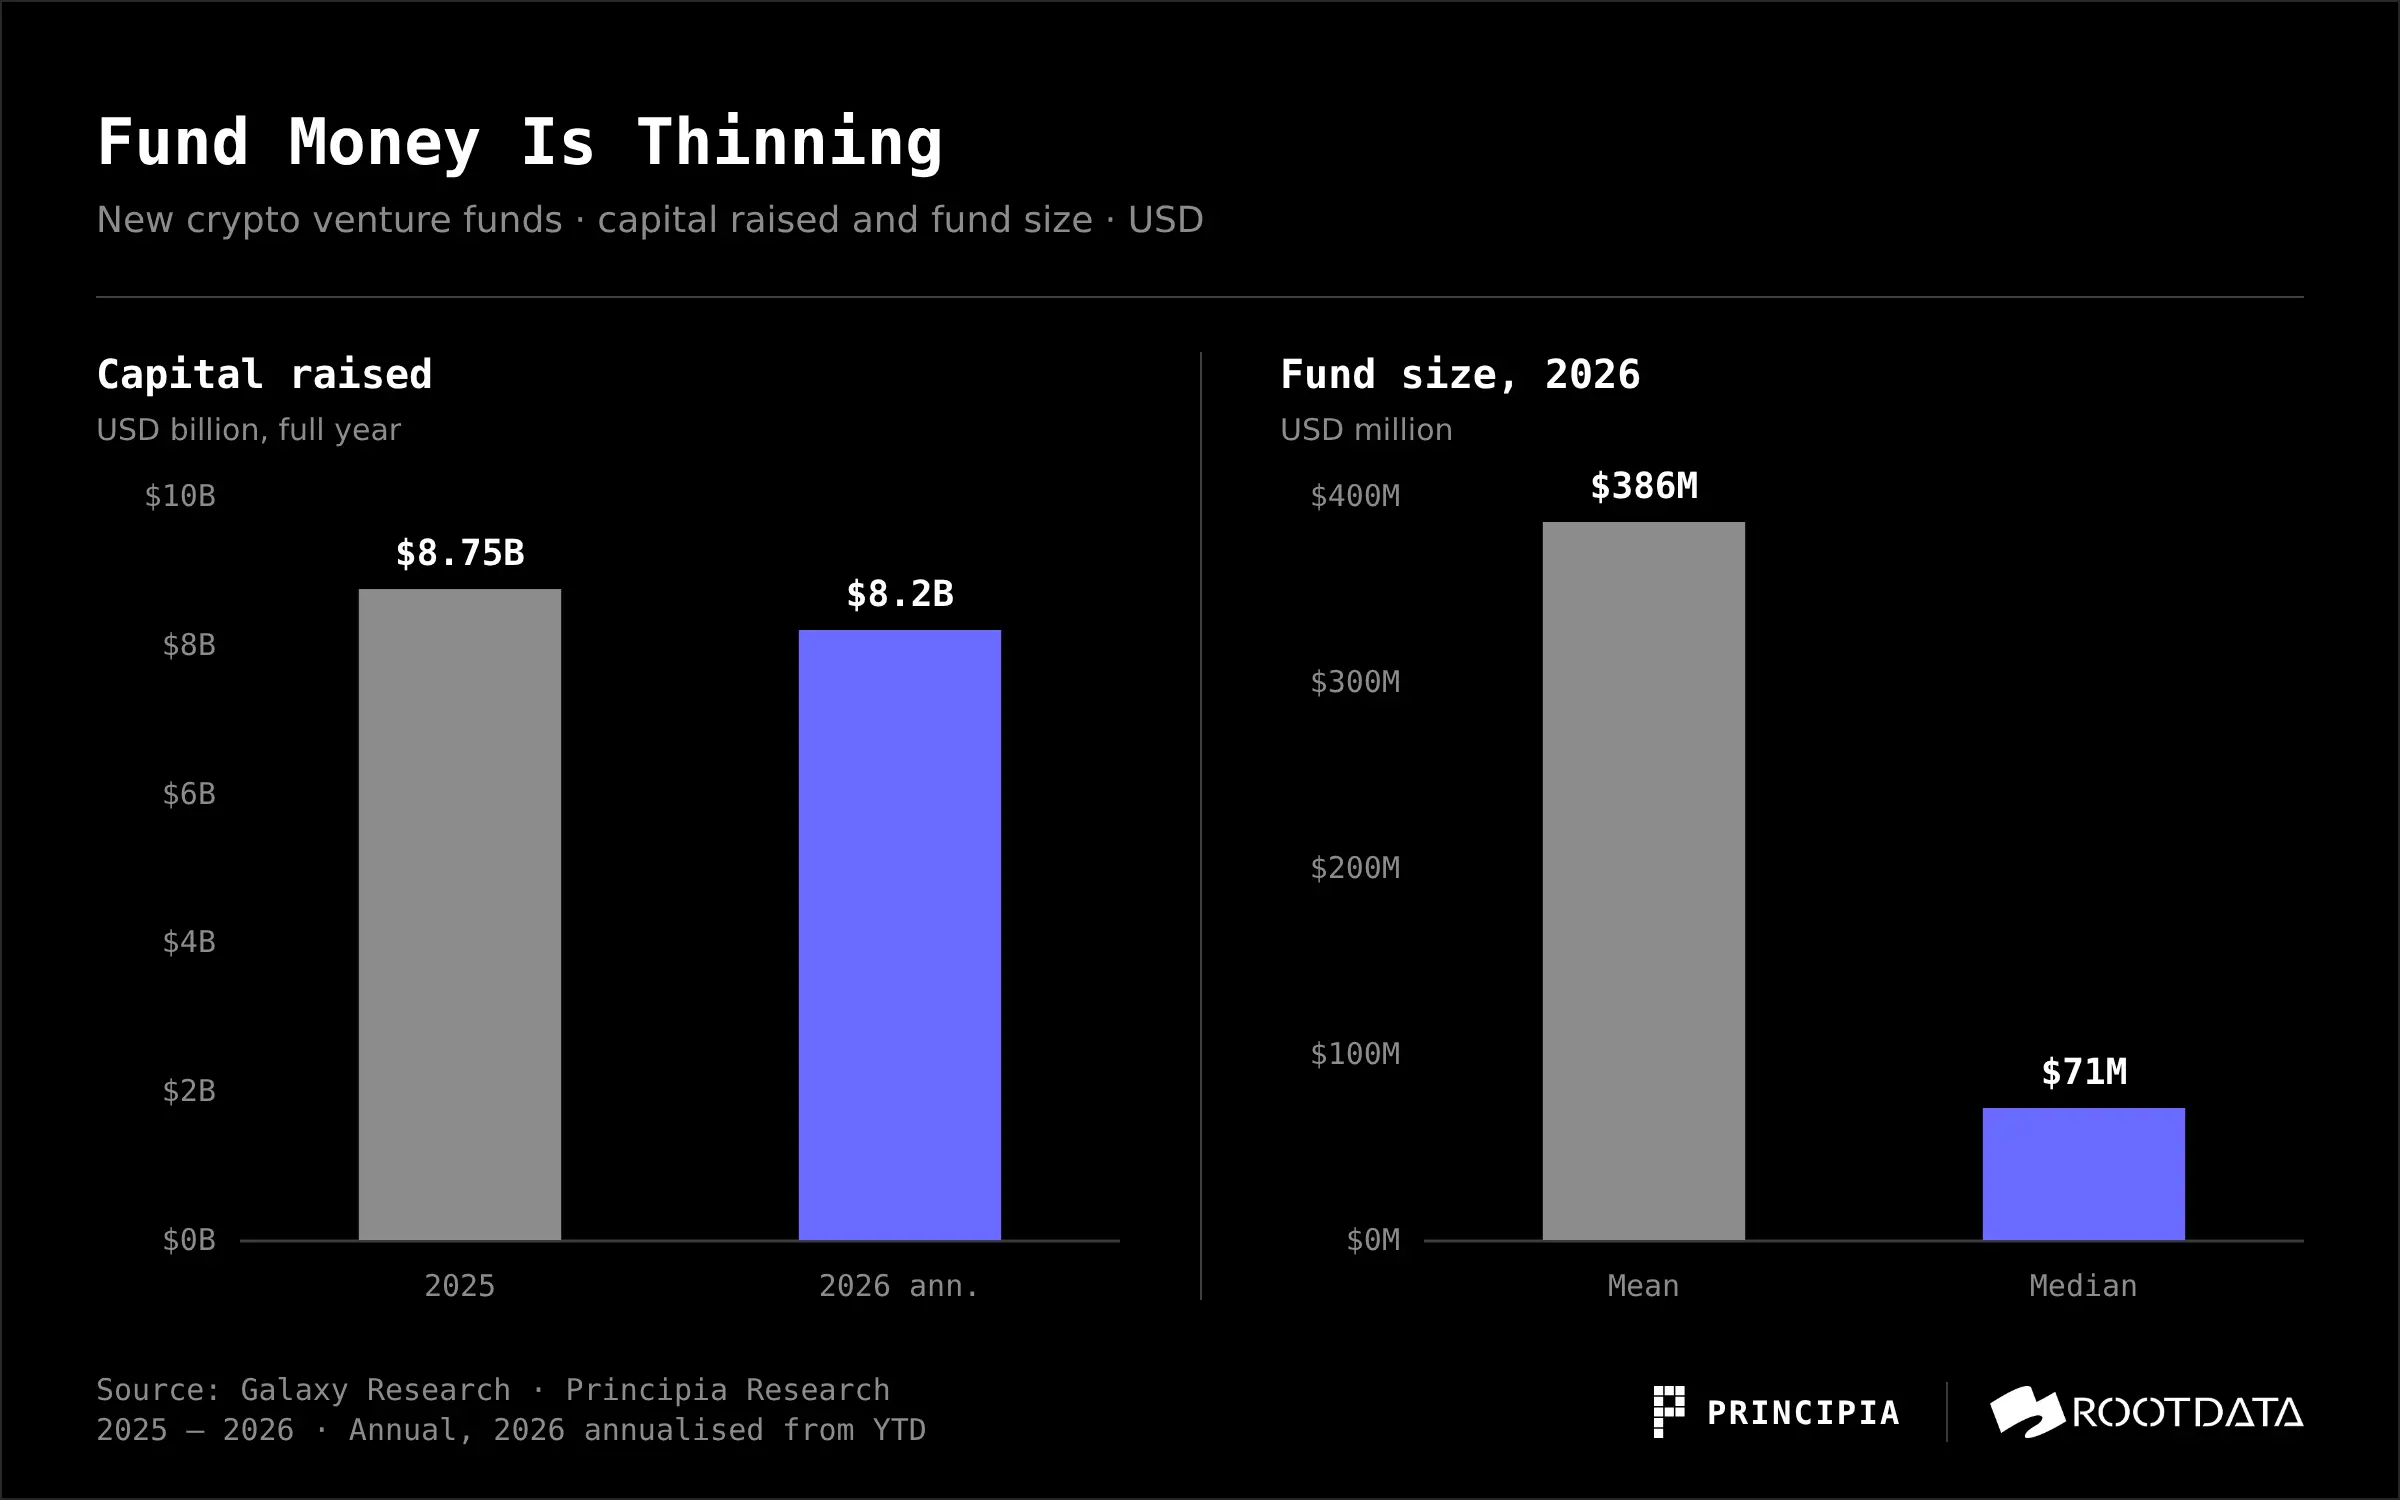
Khó khăn trong huy động vốn và sự giảm nhiệt ở đầu tư là hai mặt của cùng một vấn đề: ETF giao ngay, công ty tài sản kỹ thuật số và AI đều đang cạnh tranh để giành hạn mức phân bổ của LP. Dự đoán của chúng tôi là, việc huy động vốn từ phía LP sẽ khiến GP cẩn trọng hơn: ưu tiên hỗ trợ các dự án đã đầu tư trong các vòng tiếp theo, nhiều hơn nữa là đặt cược vào các công ty có doanh thu và giấy phép. Đây cũng chính là hình thái mà đầu tư trong mùa này thể hiện.
Tám, kết luận
Quý 3 nhìn chung, hoạt động đầu tư của VC đang giảm nhiệt; dòng vốn chảy vào các kênh tài chính có thể thu phí, có thể cấp phép, có thể thanh lý, quyền định giá ngày càng được giao cho các tổ chức tài chính truyền thống; việc huy động vốn từ LP của VC gặp khó khăn, tình hình huy động vốn vòng tiếp theo của các Startup không khả quan.
Đối với các doanh nhân, thời điểm có thể huy động được số vốn lớn đã muộn hơn, yêu cầu cũng gần gũi hơn với các công ty trưởng thành: doanh thu, giấy phép và kênh phân phối có thể đổi lấy định giá hơn là câu chuyện. Huy động vốn giai đoạn đầu giảm mạnh, khẩu vị rủi ro của VC giảm, cần chuẩn bị sẵn sàng để nói chuyện bằng dữ liệu sản phẩm, cũng như chấp nhận vòng đầu nhỏ hơn.
Đối với các nhà đầu tư và LP, giá tiền điện tử phục hồi không tự động truyền dẫn đến thị trường cấp một. Trong mùa này, giá Bitcoin tăng khoảng 43%, nhưng huy động vốn vẫn tiếp tục giảm, kịch bản cũ "giá tiền điện tử tăng, đầu tư mạo hiểm phát triển" tạm thời không còn hiệu lực. Số lượng giao dịch ở mức trung bình từ 20 triệu đến 100 triệu USD đã tăng trở lại, nhưng số lượng giao dịch cổ phần vẫn giữ nguyên, vẫn cần thêm dữ liệu từ nhiều quý để xác nhận xu hướng.
Những điều cần chú ý trong quý 4:
Liệu tài chính truyền thống có thể tiếp tục tham gia. Trong mùa này, 45% số tiền đã công bố có sự tham gia của họ. Đây là sự thay đổi cấu trúc hay chỉ là sự trùng hợp của một vài giao dịch lớn, quý 4 sẽ đưa ra câu trả lời.
Liệu giá tiền điện tử có thể truyền dẫn đến các vòng đầu tư sớm. Chỉ khi số lượng vòng đầu tư nhỏ tăng trở lại, mới cho thấy thực sự có sự phục hồi ở phía khởi nghiệp.
Chính sách và huy động vốn. Tiến độ của dự luật CLARITY, cũng như liệu các quỹ mới có thể hoàn thành huy động vốn trước cuối năm hay không.