
Báo cáo của Chainalysis: Tại sao thị trường tiền điện tử toàn cầu gặp khó khăn, nhưng Tây Âu vẫn đứng vững?
Tiêu đề gốc: Nền kinh tế tiền điện tử 2 nghìn tỷ USD của Tây Âu vẫn vững vàng
Tác giả gốc: Chainalysis
Biên dịch gốc: Luffy, Foresight News
Cơ quan nghiên cứu dữ liệu trong lĩnh vực tiền điện tử Chainalysis đã phát hành báo cáo về việc áp dụng tiền điện tử toàn cầu năm 2026. Phần báo cáo về Tây Âu đề cập rằng, mặc dù thị trường tiền điện tử toàn cầu đang rơi vào suy thoái, nền kinh tế tiền điện tử 2.08 nghìn tỷ USD của Tây Âu vẫn giữ được sự kiên cường, đạt được mức tăng trưởng nhẹ.
Cấu trúc nội bộ của khu vực này rõ ràng phân hóa: Thị trường Anh thu hẹp; Pháp do áp lực tài chính, người dùng chuyển sang stablecoin tự quản; Sàn giao dịch Tây Ban Nha thu hút lượng lớn vốn xuyên biên giới từ châu Âu. Khối lượng stablecoin tại thị trường Tây Âu tăng vọt, tỷ lệ euro trong giao dịch tiền điện tử tăng lên, ngành công nghiệp đang chuyển từ đầu cơ sang thể chế hóa. Dưới đây là bản dịch tiếng Trung của phần báo cáo về Tây Âu:
Khi thị trường tiền điện tử toàn cầu bước vào chu kỳ suy thoái, Tây Âu thể hiện khả năng chống chịu mạnh mẽ. Trong khoảng thời gian thống kê (từ tháng 7 năm 2025 đến tháng 6 năm 2026), tổng quy mô kinh tế tiền điện tử của Tây Âu đạt 2.08 nghìn tỷ USD, đứng thứ hai toàn cầu, đạt mức tăng nhẹ 1.2%. Trên toàn cầu, chỉ có ba khu vực là Châu Phi cận Sahara, Mỹ Latinh và Tây Âu ghi nhận mức tăng trưởng tích cực.
Các chính sách quản lý mới, dòng vốn từ các tổ chức tiếp tục đổ vào, và sự gắn kết sâu sắc với tài chính truyền thống đang cải tạo thị trường tiền điện tử trong khu vực này. Tuy nhiên, con đường phát triển của các quốc gia khác nhau rõ rệt: sự phổ biến của stablecoin, vị thế của euro trong giao dịch tiền điện tử được nâng cao, và sự phát triển xuyên khu vực của các sàn giao dịch trở thành xu hướng chung.
Giám đốc điều hành đồng thời của nhà cung cấp cơ sở hạ tầng tiền điện tử hàng đầu châu Âu BS Digital, Christopher Beck, đã đánh giá về sự thay đổi này: "Tốc độ áp dụng của các tổ chức đang gia tăng, tài sản tiền điện tử đã từ một loại tài sản đầu cơ mới nổi dần trở thành sản phẩm tài chính chính thống."
Nhưng tất cả những điều này xảy ra trong bối cảnh triển vọng kinh tế tổng thể của châu Âu không rõ ràng, sở thích của người dùng tiếp tục thay đổi, điều này trực tiếp quyết định dòng chảy vốn tiền điện tử và trọng tâm thị trường.
Sáu thị trường nâng đỡ hai phần ba quy mô kinh tế tiền điện tử Tây Âu
Vương quốc Anh vẫn là thị trường tiền điện tử lớn nhất Tây Âu, với quy mô 424.5 tỷ USD, chiếm 20% tổng lượng của Tây Âu. Là một trung tâm tài chính toàn cầu lâu đời, thị trường vốn và ngành ngân hàng phát triển, thị trường tiền điện tử của Anh giống như một sự mở rộng tự nhiên của ngành dịch vụ tài chính địa phương. Tuy nhiên, trong khoảng thời gian thống kê, quy mô thị trường này đã giảm 8%, nguyên nhân chủ yếu là do khối lượng giao dịch trên sàn giao dịch phi tập trung (DEX) giảm.
Đức đứng thứ hai với 288.8 tỷ USD, Pháp đứng thứ ba với 215.8 tỷ USD. Thị trường Đức giảm nhẹ, cũng do khối lượng giao dịch DEX giảm; thị trường Pháp hầu như không thay đổi. Tây Ban Nha (156.1 tỷ USD) và Thụy Sĩ (132.8 tỷ USD) ghi nhận mức tăng trưởng, chủ yếu đến từ sự gia tăng hoạt động giao dịch trên sàn giao dịch tập trung (CEX).
Cùng với Hà Lan (207.8 tỷ USD), sáu quốc gia này chiếm khoảng hai phần ba tổng quy mô kinh tế tiền điện tử của Tây Âu, kinh doanh tiền điện tử ở Tây Âu tập trung cao độ vào các quốc gia hàng đầu.
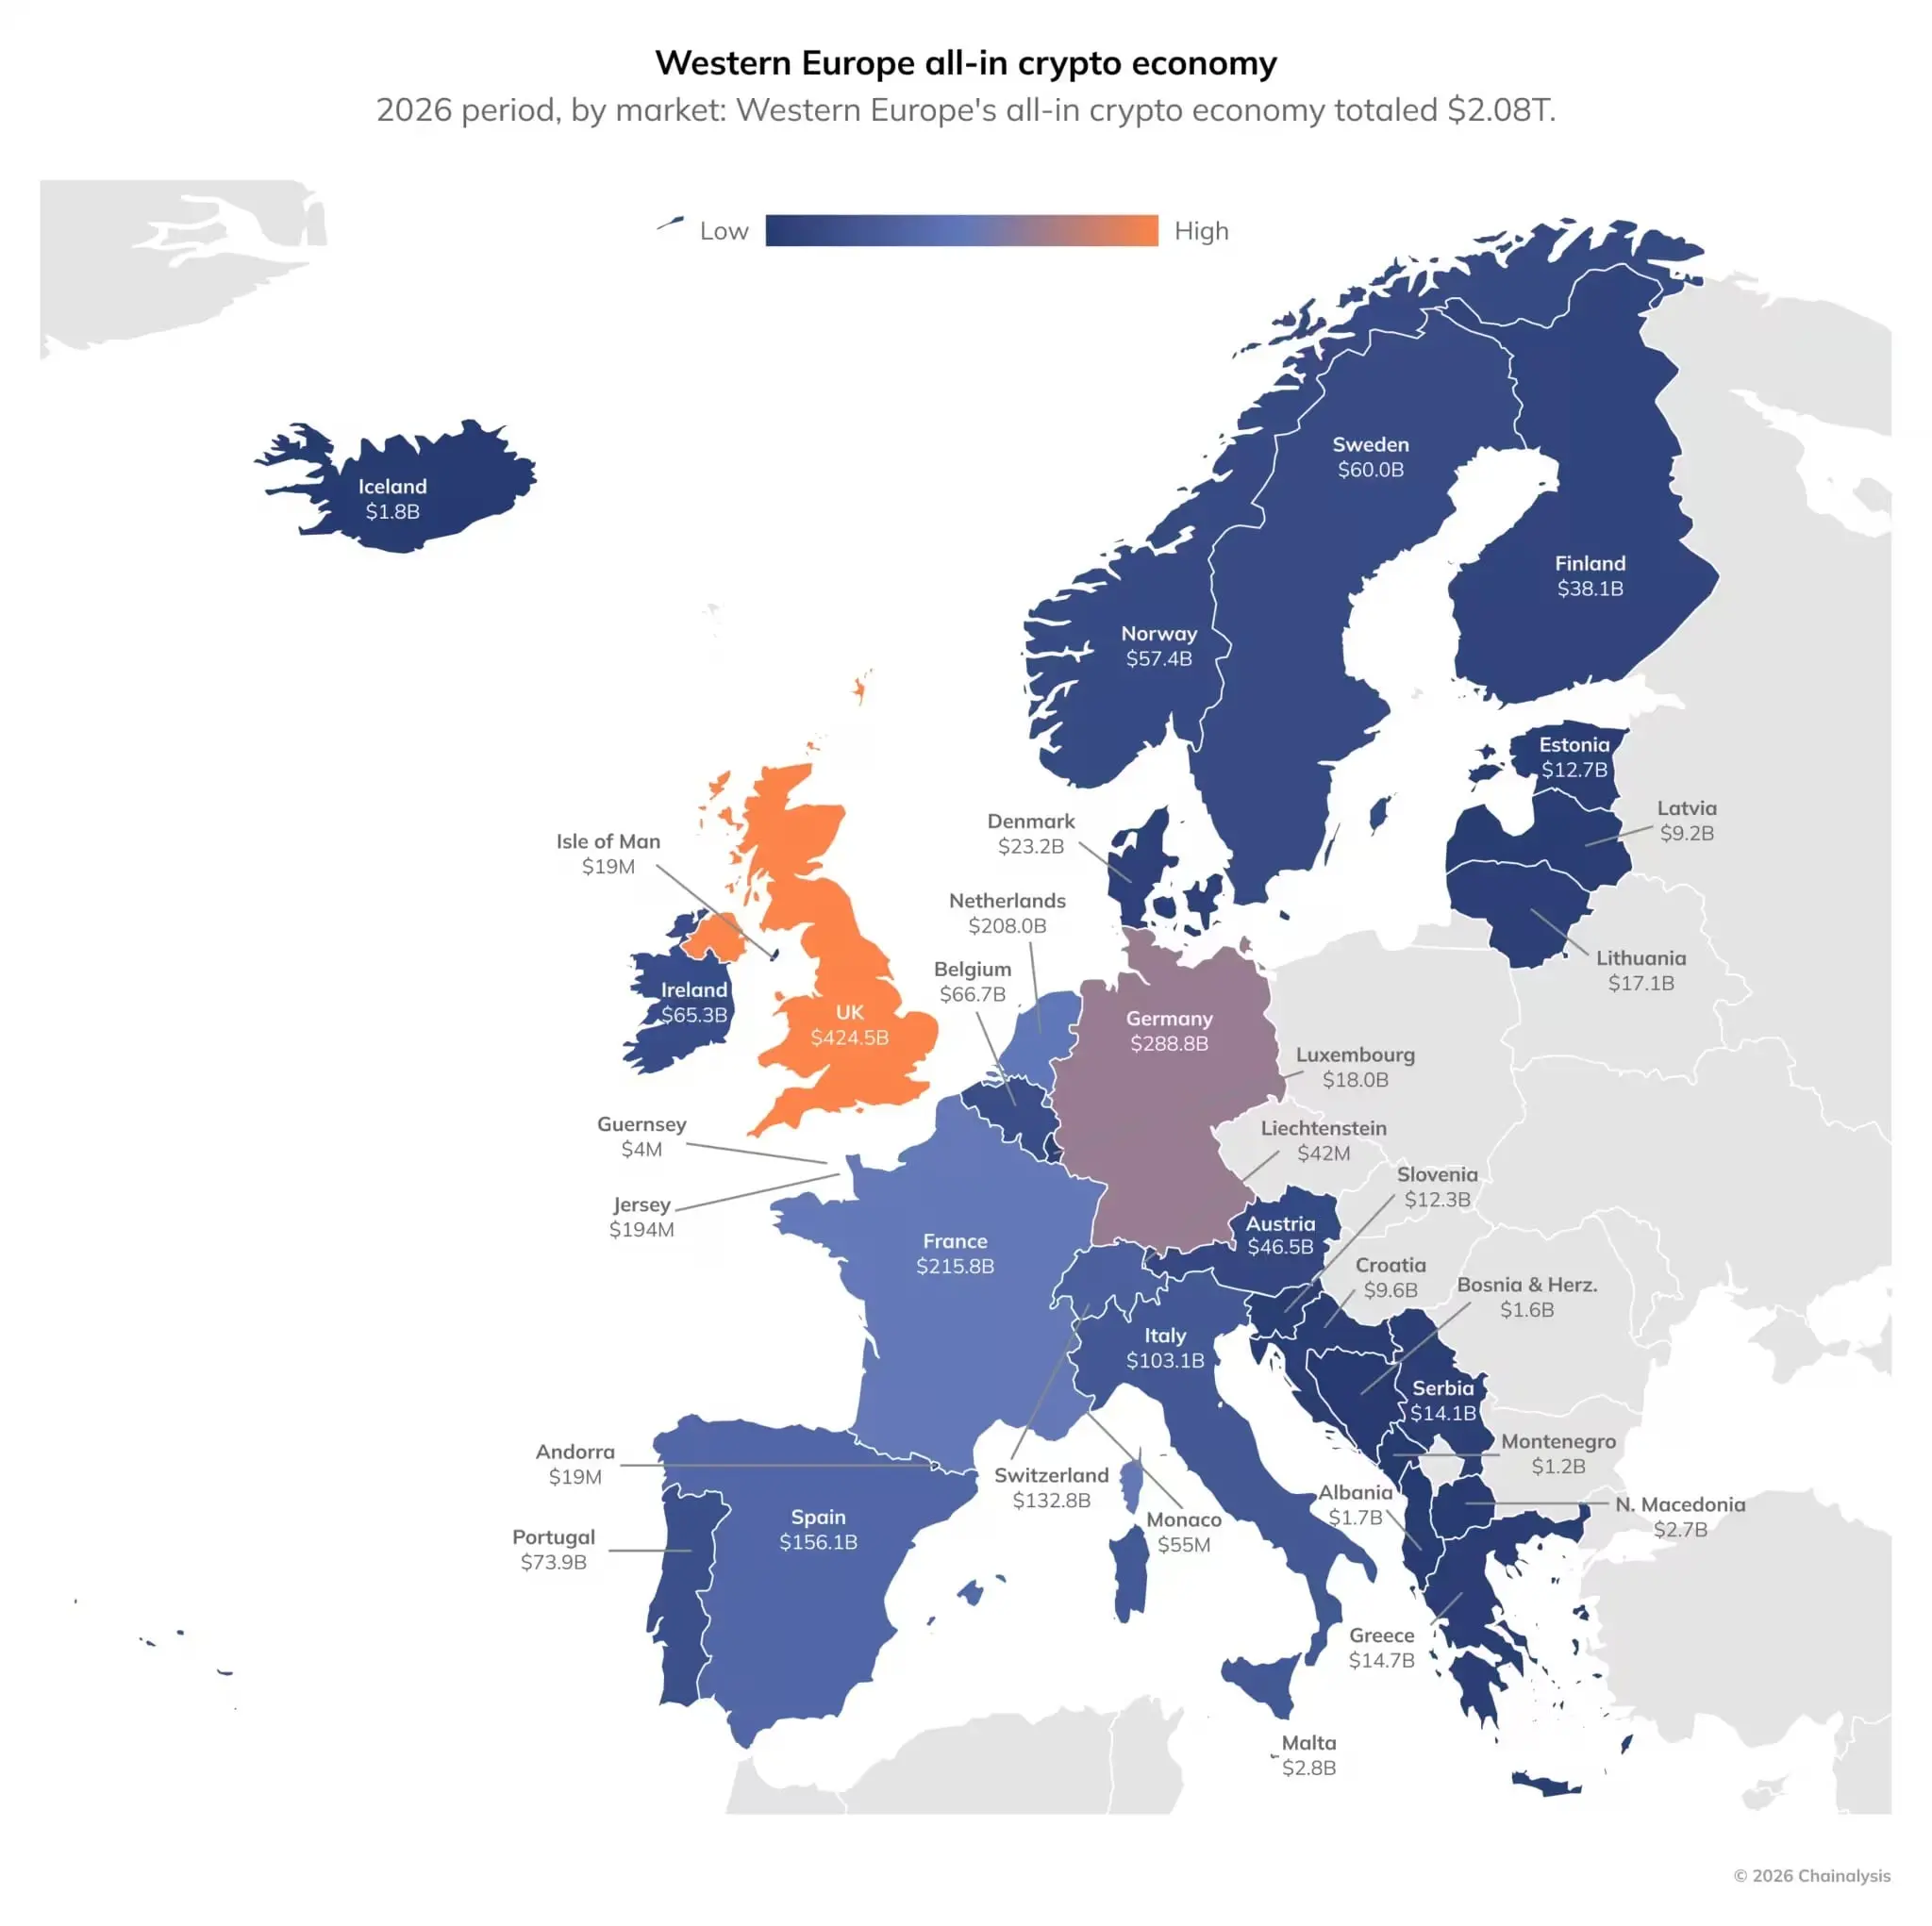
Hình: Bản đồ quy mô nền kinh tế tiền điện tử Tây Âu
Các chuyên gia trong ngành được phỏng vấn đều cho rằng, ngành công nghiệp tiền điện tử châu Âu đã nói lời tạm biệt với sự tăng trưởng hoang dã, bước vào giai đoạn phát triển trưởng thành mới. Faustine Fleuret, người phụ trách các vấn đề công cộng toàn cầu của cơ sở hạ tầng tín dụng phi tập trung Morpho, đã chỉ ra sự thay đổi này:
"Chúng ta có thể thấy một sự chuyển biến rõ rệt: mọi người không còn chỉ thử nghiệm với tiền điện tử nữa, mà đang tích hợp blockchain vào các hoạt động tài chính chính thống. Các ngân hàng, tổ chức quản lý tài sản, và các công ty công nghệ tài chính dần nhận ra rằng, tài chính trên chuỗi không phải là một hệ thống song song cạnh tranh với tài chính truyền thống, mà là một công nghệ nền tảng hoàn toàn mới có thể xây dựng các hoạt động kinh doanh dựa trên đó."
Vị thế của euro trong thị trường tiền điện tử ngày càng mạnh mẽ
Sự nâng cao vị thế của euro là một trong những dấu hiệu cho thấy thị trường tiền điện tử Tây Âu đang trưởng thành, và nó kế thừa vai trò của euro trong thị trường ngoại hối truyền thống.
Dữ liệu từ Ngân hàng Thanh toán Quốc tế (BIS) cho thấy, vào tháng 4 năm 2025, euro tham gia vào 28.9% giao dịch ngoại hối toàn cầu. Thống kê sổ lệnh tiền điện tử là giao dịch một chiều (euro so với token), khác với tiêu chuẩn thống kê hai chiều trong ngoại hối, bài viết lấy một nửa, tức là 14.5% làm tiêu chuẩn tham chiếu.
Dữ liệu từ Chainalysis cho thấy, euro ngày càng trở thành kênh trao đổi cho người dân bình thường tham gia vào thị trường tiền điện tử. Vào cuối khoảng thời gian thống kê, trong 33 loại tiền pháp định chính thống toàn cầu được định giá trong giao dịch tiền điện tử, tỷ lệ giao dịch bằng euro đạt 11.8%, so với trước đây đã tăng rõ rệt, đang tiến gần đến tỷ lệ chuẩn của thị trường ngoại hối.
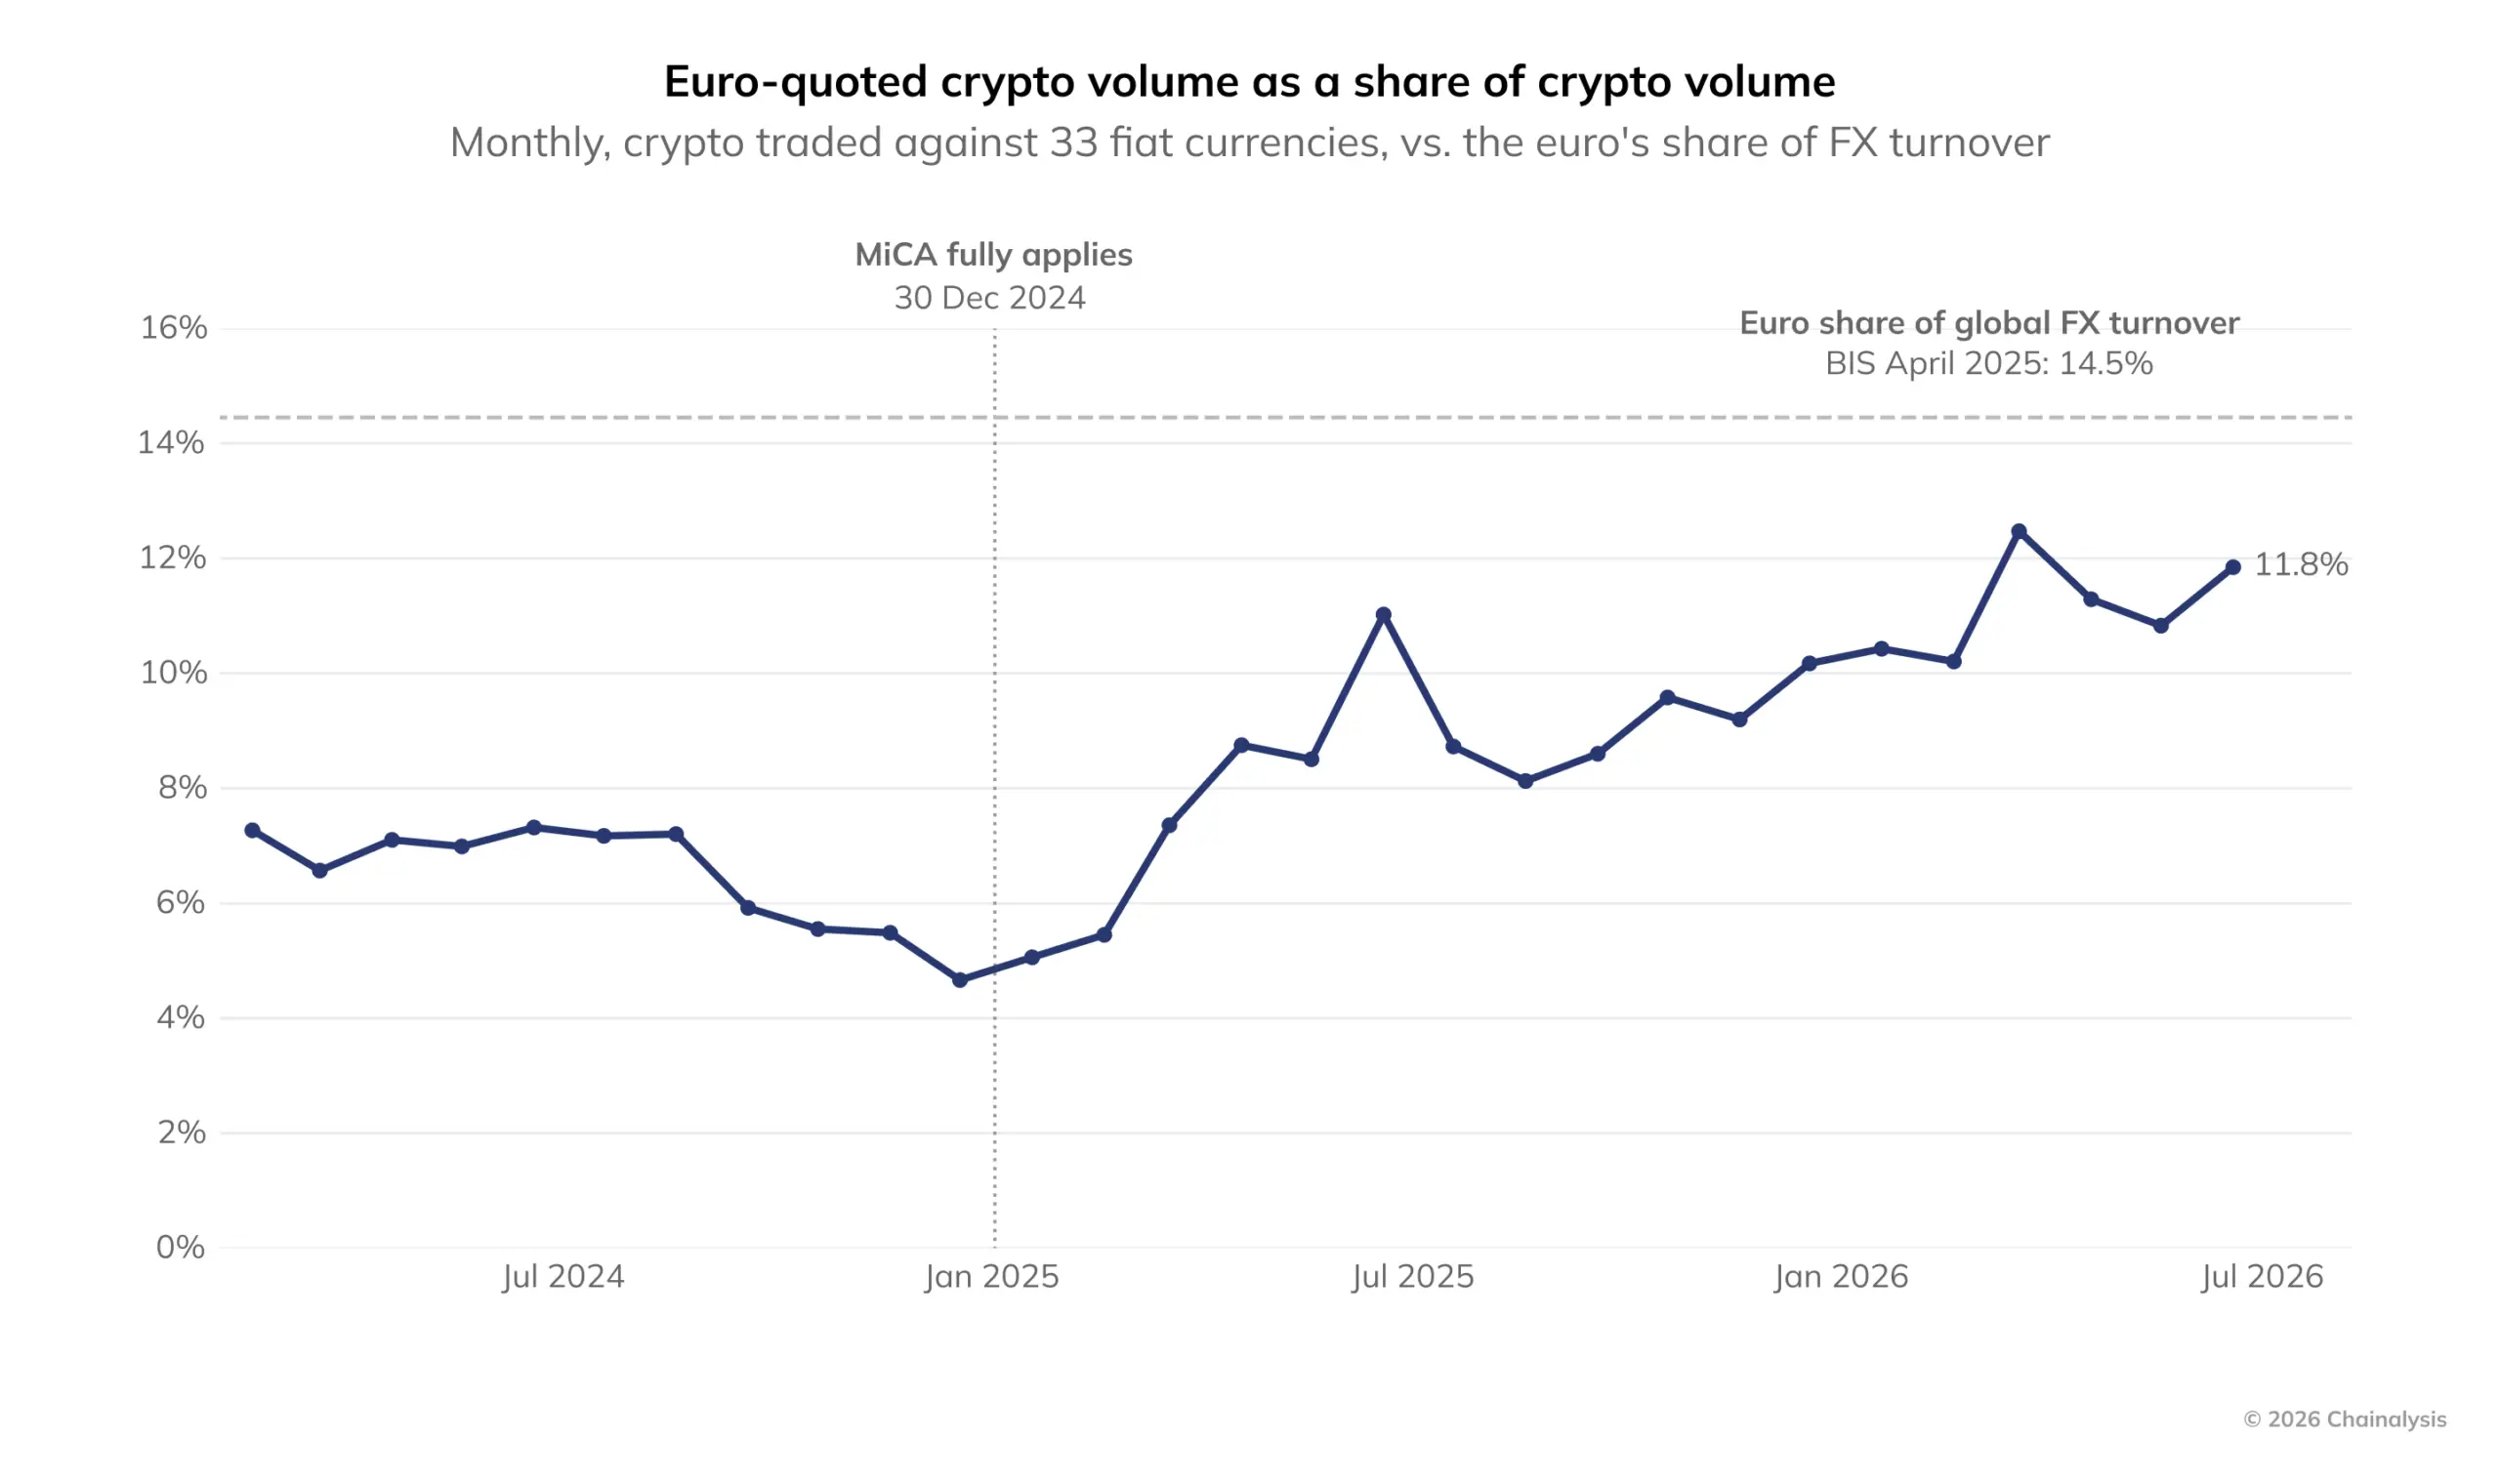
Hình: Tỷ lệ giao dịch tiền điện tử định giá bằng euro so với tổng giao dịch tiền điện tử
Chu kỳ tăng này trùng hợp với việc quy định MiCA của Liên minh châu Âu được thực thi. MiCA thiết lập một khuôn khổ quản lý thống nhất cho tất cả các nhà phát hành và nhà cung cấp tài sản tiền điện tử trong khu vực EU, giảm bớt sự không chắc chắn cho nhà đầu tư, các nhà cung cấp có thể bắt đầu kinh doanh ở tất cả các quốc gia EU ngay khi có giấy phép.
Mặc dù dữ liệu không thể chứng minh trực tiếp mối quan hệ nhân quả giữa hai điều này, nhưng sự gia tăng tỷ lệ giao dịch euro có khả năng được hưởng lợi từ sự ổn định thị trường do quản lý thống nhất mang lại, cũng như sự mở rộng tổng thể của thị trường tiền điện tử EU.
Giám đốc điều hành khu vực châu Âu của Robinhood, Laurynas Spangevičius, đã đánh giá tác động của MiCA: "Cuộc cải cách quản lý có tác động lớn nhất đến ngành công nghiệp tiền điện tử châu Âu chính là việc MiCA được thực thi toàn diện. Sự không chắc chắn trong quản lý đã được thay thế bằng các quy tắc rõ ràng, chỉ khi đó các nhà đầu tư chính thống mới có thể tự tin tham gia."
Tăng trưởng nắm giữ stablecoin ở Tây Âu vượt xa các khu vực khác trên toàn cầu
Nghiên cứu cho thấy, tỷ trọng của stablecoin trong danh mục tài sản số của cư dân Tây Âu ngày càng cao, tất cả các quốc gia được thống kê đều ghi nhận số dư stablecoin trong ví cá nhân tăng lên.
Sự thay đổi này có ý nghĩa lớn. Sau khi stablecoin trở nên phổ biến, châu Âu phải trả lời một câu hỏi cốt lõi: loại đô la số / euro số này sẽ được tích hợp vào hệ thống tài chính hiện tại như thế nào.

Hình: Tăng trưởng tổng số lượng stablecoin trong ví cá nhân ở Tây Âu
Tổng số lượng stablecoin trong ví cá nhân ở khu vực Tây Âu đã tăng vọt 131%, vượt xa mức tăng 52% toàn cầu, trong đó Áo và Pháp có mức tăng nổi bật nhất. Đợt tăng trưởng này đã kéo tỷ lệ thị phần stablecoin của Tây Âu từ 3.4% lên 5.1%.
Có nhiều yếu tố thúc đẩy phía sau: người dân châu Âu muốn có nhiều công cụ tiết kiệm và chuyển tiền đa dạng hơn; MiCA đã thiết lập các quy tắc rõ ràng cho các nhà phát hành stablecoin euro, thúc đẩy sự phát triển của lĩnh vực stablecoin euro. Stablecoin đang nhanh chóng trở nên phổ biến ở châu Âu, tác động tiềm tàng của nó đối với hệ thống tài chính đã không thể bị bỏ qua.
Cuộc tranh luận liên quan đã bắt đầu. Vào tháng 9 năm 2026, Ngân hàng Trung ương châu Âu và các ngân hàng trung ương của các quốc gia EU đã công khai phản đối một quy tắc dự trữ stablecoin trong MiCA: theo quy tắc hiện tại, các nhà phát hành stablecoin thông thường phải giữ ít nhất 30% dự trữ trong các khoản gửi ngân hàng châu Âu, trong khi các stablecoin lớn và quan trọng là 60%. Các ngân hàng trung ương lo ngại rằng, nếu xảy ra tình trạng rút tiền hàng loạt, sẽ gây ra sự mất mát đột ngột trong các khoản gửi ngân hàng, dẫn đến rủi ro tài chính.
Các tổ chức tài chính truyền thống cũng đang tham gia vào việc bố trí. Jan-Oliver Sell, CEO của dự án stablecoin Qivalis, được hỗ trợ bởi liên minh và đáp ứng các yêu cầu quản lý của MiCA, đã đề cập rằng stablecoin euro tuân thủ quy định đã xuất hiện các kịch bản triển khai rõ ràng: như công cụ thanh toán bằng tiền mặt trên chuỗi cho tài sản được mã hóa, hỗ trợ thanh toán có điều kiện giữa các doanh nghiệp.
Người phát ngôn của ngân hàng đa quốc gia Tây Ban Nha CaixaBank cho biết, việc bố trí các loại hình kinh doanh này cũng là cách châu Âu muốn tránh hoàn toàn phụ thuộc vào stablecoin đô la trong lĩnh vực stablecoin.
Tổng thể, stablecoin euro có khả năng trở thành một phần quan trọng trong cơ sở hạ tầng tài chính số của châu Âu, nhưng các quy định và ngân hàng vẫn đang cân nhắc rủi ro mà nó mang lại đối với sự ổn định tài chính và chủ quyền tiền tệ.
Biến động lợi suất trái phiếu euro ảnh hưởng đến giao dịch bitcoin và vàng mã hóa của EU
Nghiên cứu cũng phát hiện một quy luật: khi lợi suất trái phiếu chính phủ khu vực euro cao hơn so với trái phiếu chính phủ Mỹ, tỷ lệ giao dịch bitcoin và vàng mã hóa định giá bằng euro cũng tăng lên.
Bối cảnh xuất hiện hiện tượng này là lo ngại của thị trường về tài chính công của châu Âu ngày càng gia tăng, rủi ro nợ công gây ra nhiều cuộc thảo luận. Nhiều năm nợ cao, liên tiếp gặp phải cú sốc kinh tế, tăng trưởng kinh tế yếu kém, các rủi ro tài chính dần lộ diện.
Pháp là tâm điểm của thị trường, nợ cao cùng với tình trạng bế tắc chính trị đã làm rối loạn thị trường trái phiếu. Vào tháng 10 năm 2026, lợi suất trái phiếu chính phủ 10 năm của Pháp đã vượt 5.14%, đạt mức cao nhất trong 20 năm, phản ánh sự lo ngại của nhà đầu tư về tài chính và tình hình chính trị của Pháp.
Chainalysis dựa trên dữ liệu hàng tuần từ tháng 7 năm 2025 đến tháng 6 năm 2026, so sánh lợi suất trái phiếu chính phủ khu vực euro có xếp hạng cao, lợi suất trái phiếu chính phủ Mỹ, cũng như tình hình giao dịch bitcoin và vàng mã hóa, đã rút ra quy luật rõ ràng.
Khi lợi suất euro cao hơn lợi suất trái phiếu chính phủ Mỹ, tỷ lệ giao dịch bitcoin và vàng mã hóa định giá bằng euro so với giao dịch bằng đô la sẽ tăng lên; khi chênh lệch lợi suất thu hẹp, nhiệt độ giao dịch euro sẽ giảm.
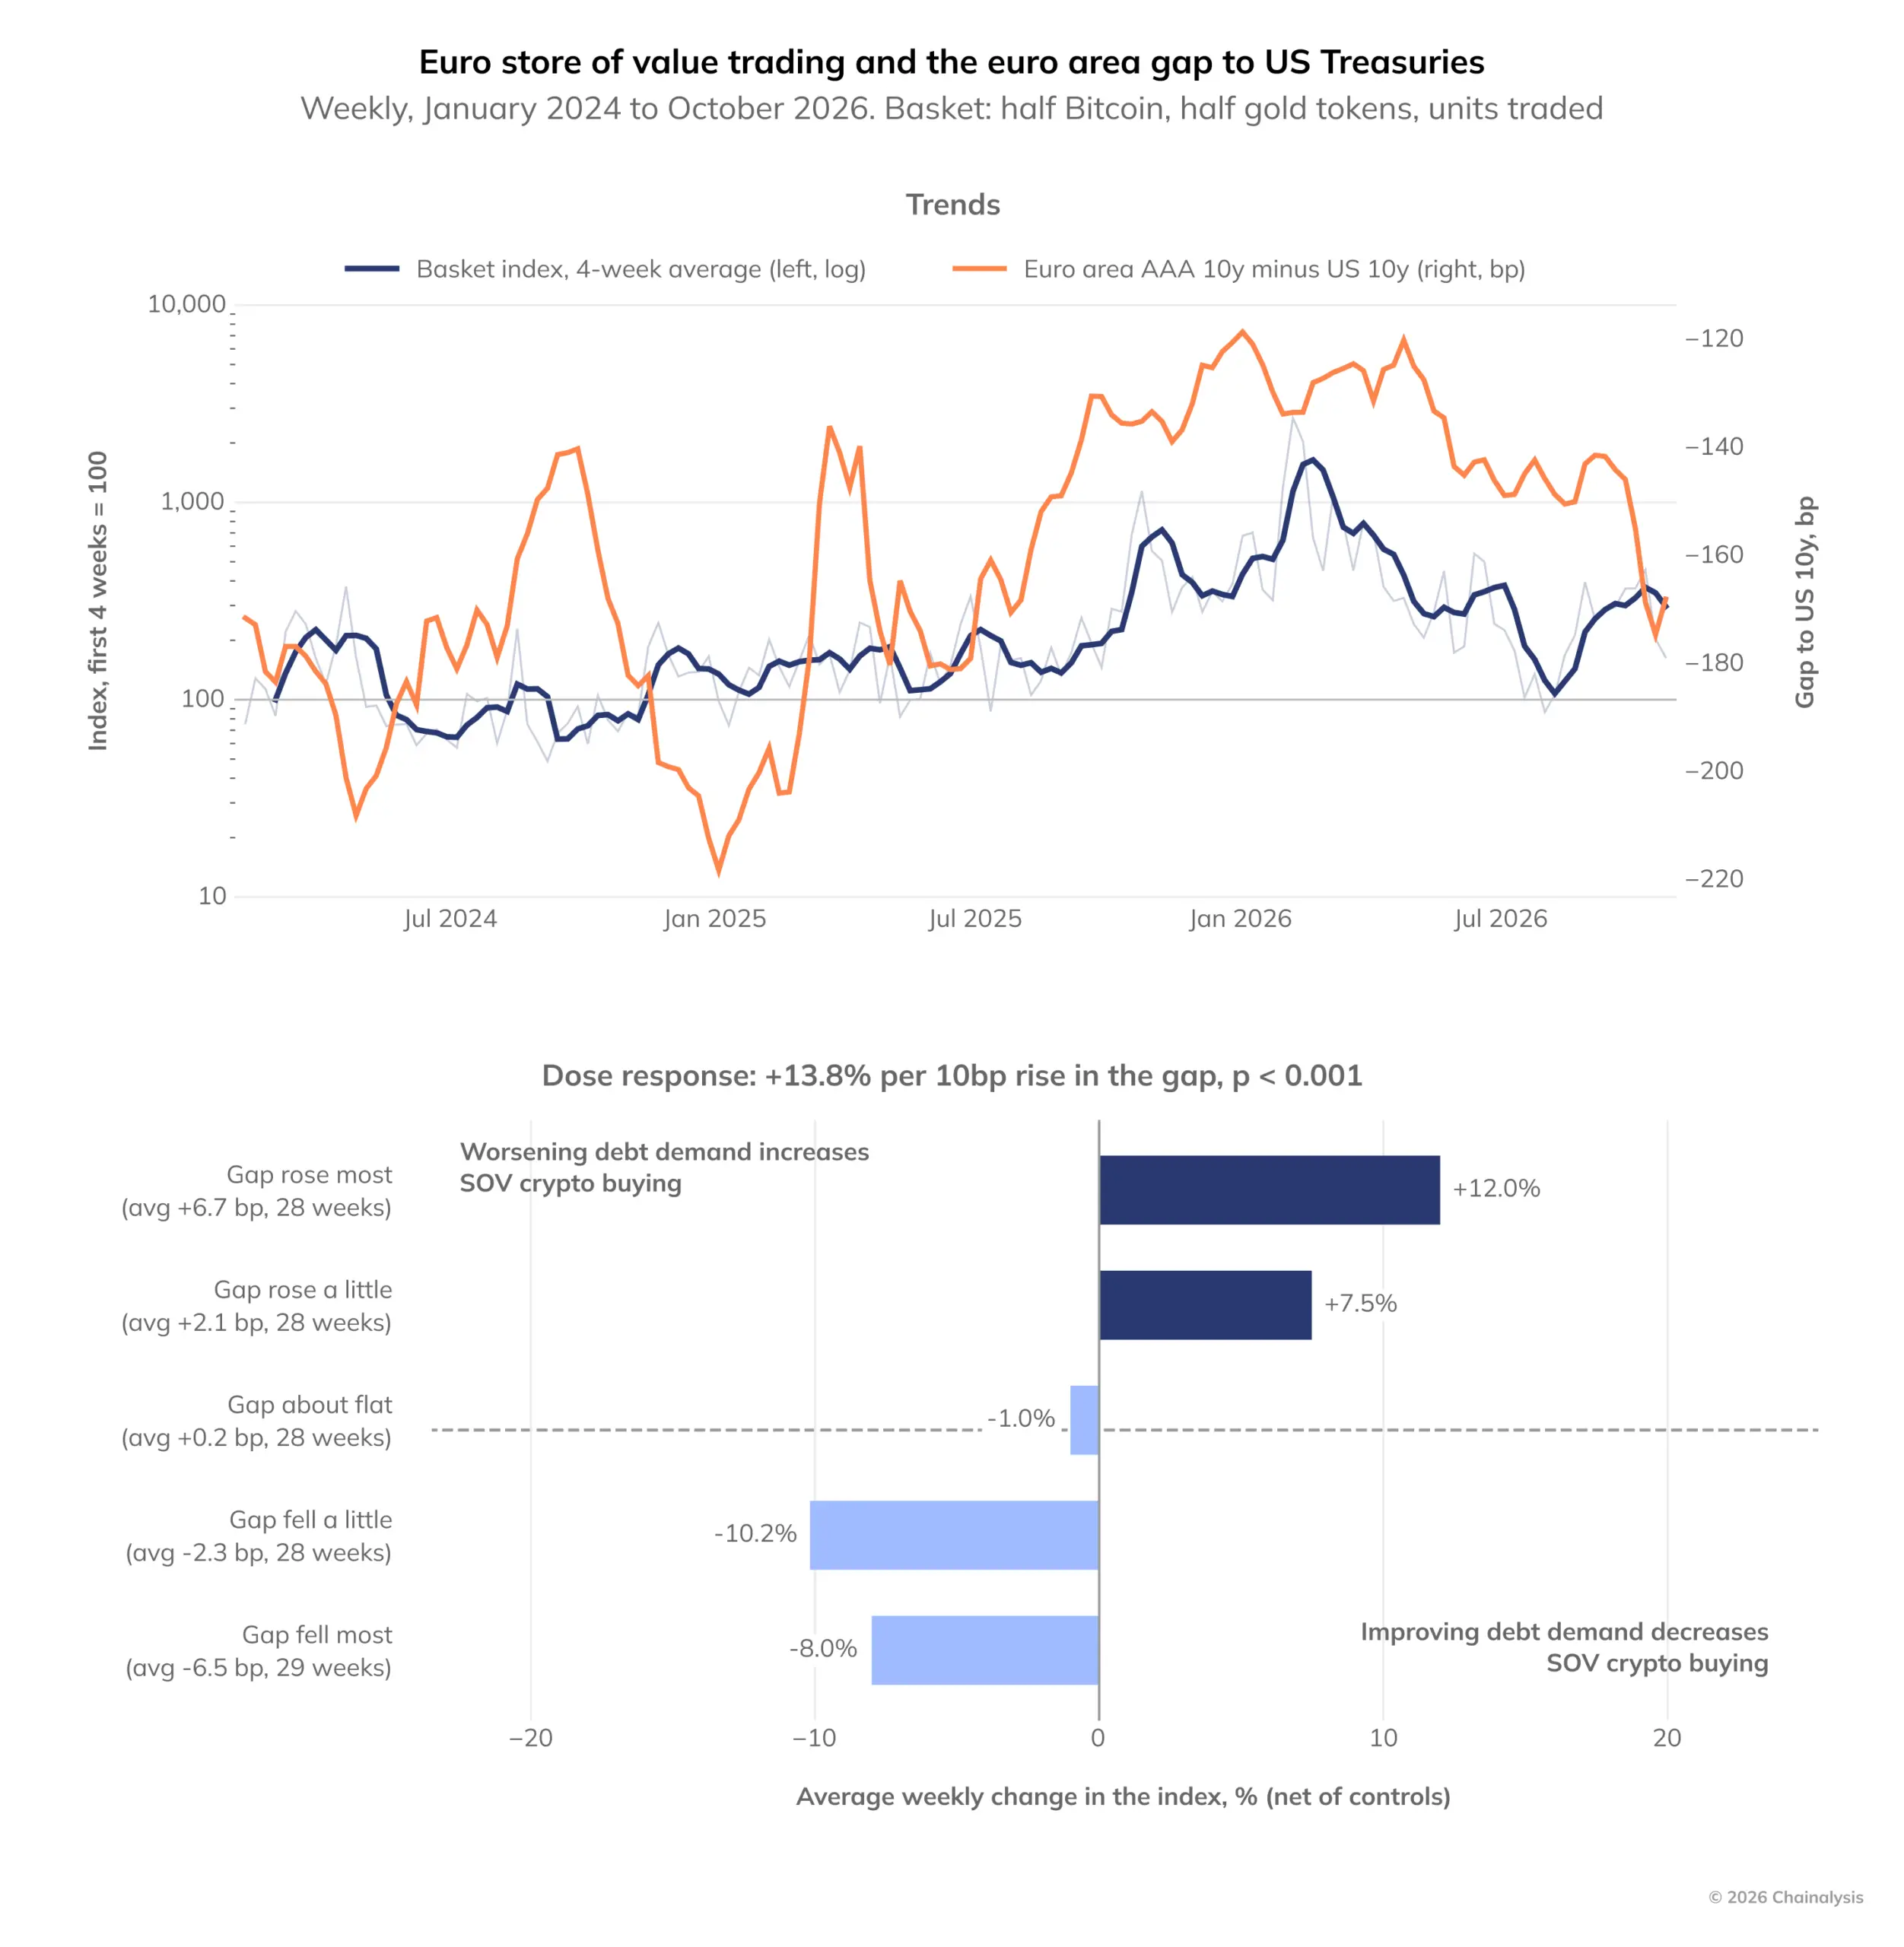
Hình: Mối liên hệ giữa giao dịch tiền điện tử lưu trữ giá trị khu vực euro và chênh lệch lợi suất trái phiếu chính phủ khu vực euro có xếp hạng cao và trái phiếu chính phủ Mỹ
Mức độ cũng có sự tương quan. Khi lợi suất euro tăng khoảng 2 điểm cơ bản so với trái phiếu chính phủ Mỹ, giao dịch định giá bằng euro cao hơn giao dịch bằng đô la khoảng 7.5%; tăng 7 điểm cơ bản, cao hơn khoảng 12%; khi lợi suất euro giảm, quy mô giao dịch euro sẽ thấp hơn 8% đến 10%.
Một cách giải thích là, khi triển vọng tài chính của khu vực euro bị nghi ngờ, các nhà giao dịch sẽ đưa bitcoin và vàng mã hóa vào danh mục đầu tư như một tài sản trú ẩn thay thế. Dữ liệu sau đó từ Pháp cũng gián tiếp xác nhận xu hướng này, tất nhiên dữ liệu chỉ có thể thấy được mối tương quan, không thể chứng minh là nguyên nhân trực tiếp.
Thị trường dự đoán: Người dùng châu Âu đặt cược vào các sự kiện địa chính trị, ưa chuộng cược kết quả tiêu cực
Thị trường dự đoán khiến tài sản tiền điện tử không còn chỉ được sử dụng để đầu cơ, người dùng có thể đặt cược vào các cuộc xung đột địa chính trị và kết quả kinh tế. Chainalysis đã phân tích hành vi giao dịch của ví châu Âu trên các hợp đồng sự kiện địa chính trị.
Dữ liệu phân tích này được thu thập trước quy định mới của Cơ quan Quản lý Chứng khoán và Thị trường châu Âu (ESMA) vào tháng 7 năm 2026: quy định mới xác định các hợp đồng sự kiện này thuộc về quyền chọn nhị phân bán lẻ, gần như bị cấm trong toàn EU; Vương quốc Anh cũng có lệnh cấm liên quan, phân tích đã đưa ra các yếu tố thay đổi liên tục trong môi trường quản lý.
Dữ liệu cho thấy, trong khoảng thời gian thống kê, ví châu Âu đã đầu tư 74% số tiền vào các thị trường dự đoán nhị phân liên quan đến Mỹ và Iran với kết quả tiêu cực (trung bình toàn cầu là 49%). Nhưng trung bình, lợi nhuận từ các vị thế cược tiêu cực lại không bằng cược tích cực.

Hình: Các quỹ Tây Âu thường đặt cược vào xu hướng tiêu cực của tình hình Mỹ-Iran

Hình: Trong thị trường dự đoán liên quan đến Mỹ-Iran, các quỹ Tây Âu đều ghi nhận thua lỗ trong tất cả các phân khúc
Điều này cho thấy thị trường dự đoán không chỉ được sử dụng để dự đoán xu hướng sự kiện, mà còn trở thành kênh để người dùng thể hiện quan điểm địa chính trị. Tuy nhiên, dòng tiền và kết quả lợi nhuận không liên kết: mọi người đều dự đoán sẽ có sự cố, nhưng rất khó để kiếm tiền từ dự đoán này.
Thị trường Anh chuyển từ tăng sang giảm, Liên minh Châu Âu tiếp tục mở rộng
Trong vài năm qua, thị trường tiền điện tử của Anh dẫn đầu Tây Âu về tốc độ tăng trưởng, nhưng tình hình đã đảo ngược. Anh vẫn là thị trường lớn nhất Tây Âu, nhưng quy mô giảm 8%; các khu vực khác của Tây Âu tổng thể tăng trưởng 3.8%, riêng khu vực Liên minh Châu Âu tăng 2.2%.
Sự phân hóa này đặt ra hai câu hỏi: Tại sao Anh lại tăng nhanh trước đây? Tại sao hiện nay Liên minh Châu Âu lại chống đỡ tốt hơn?
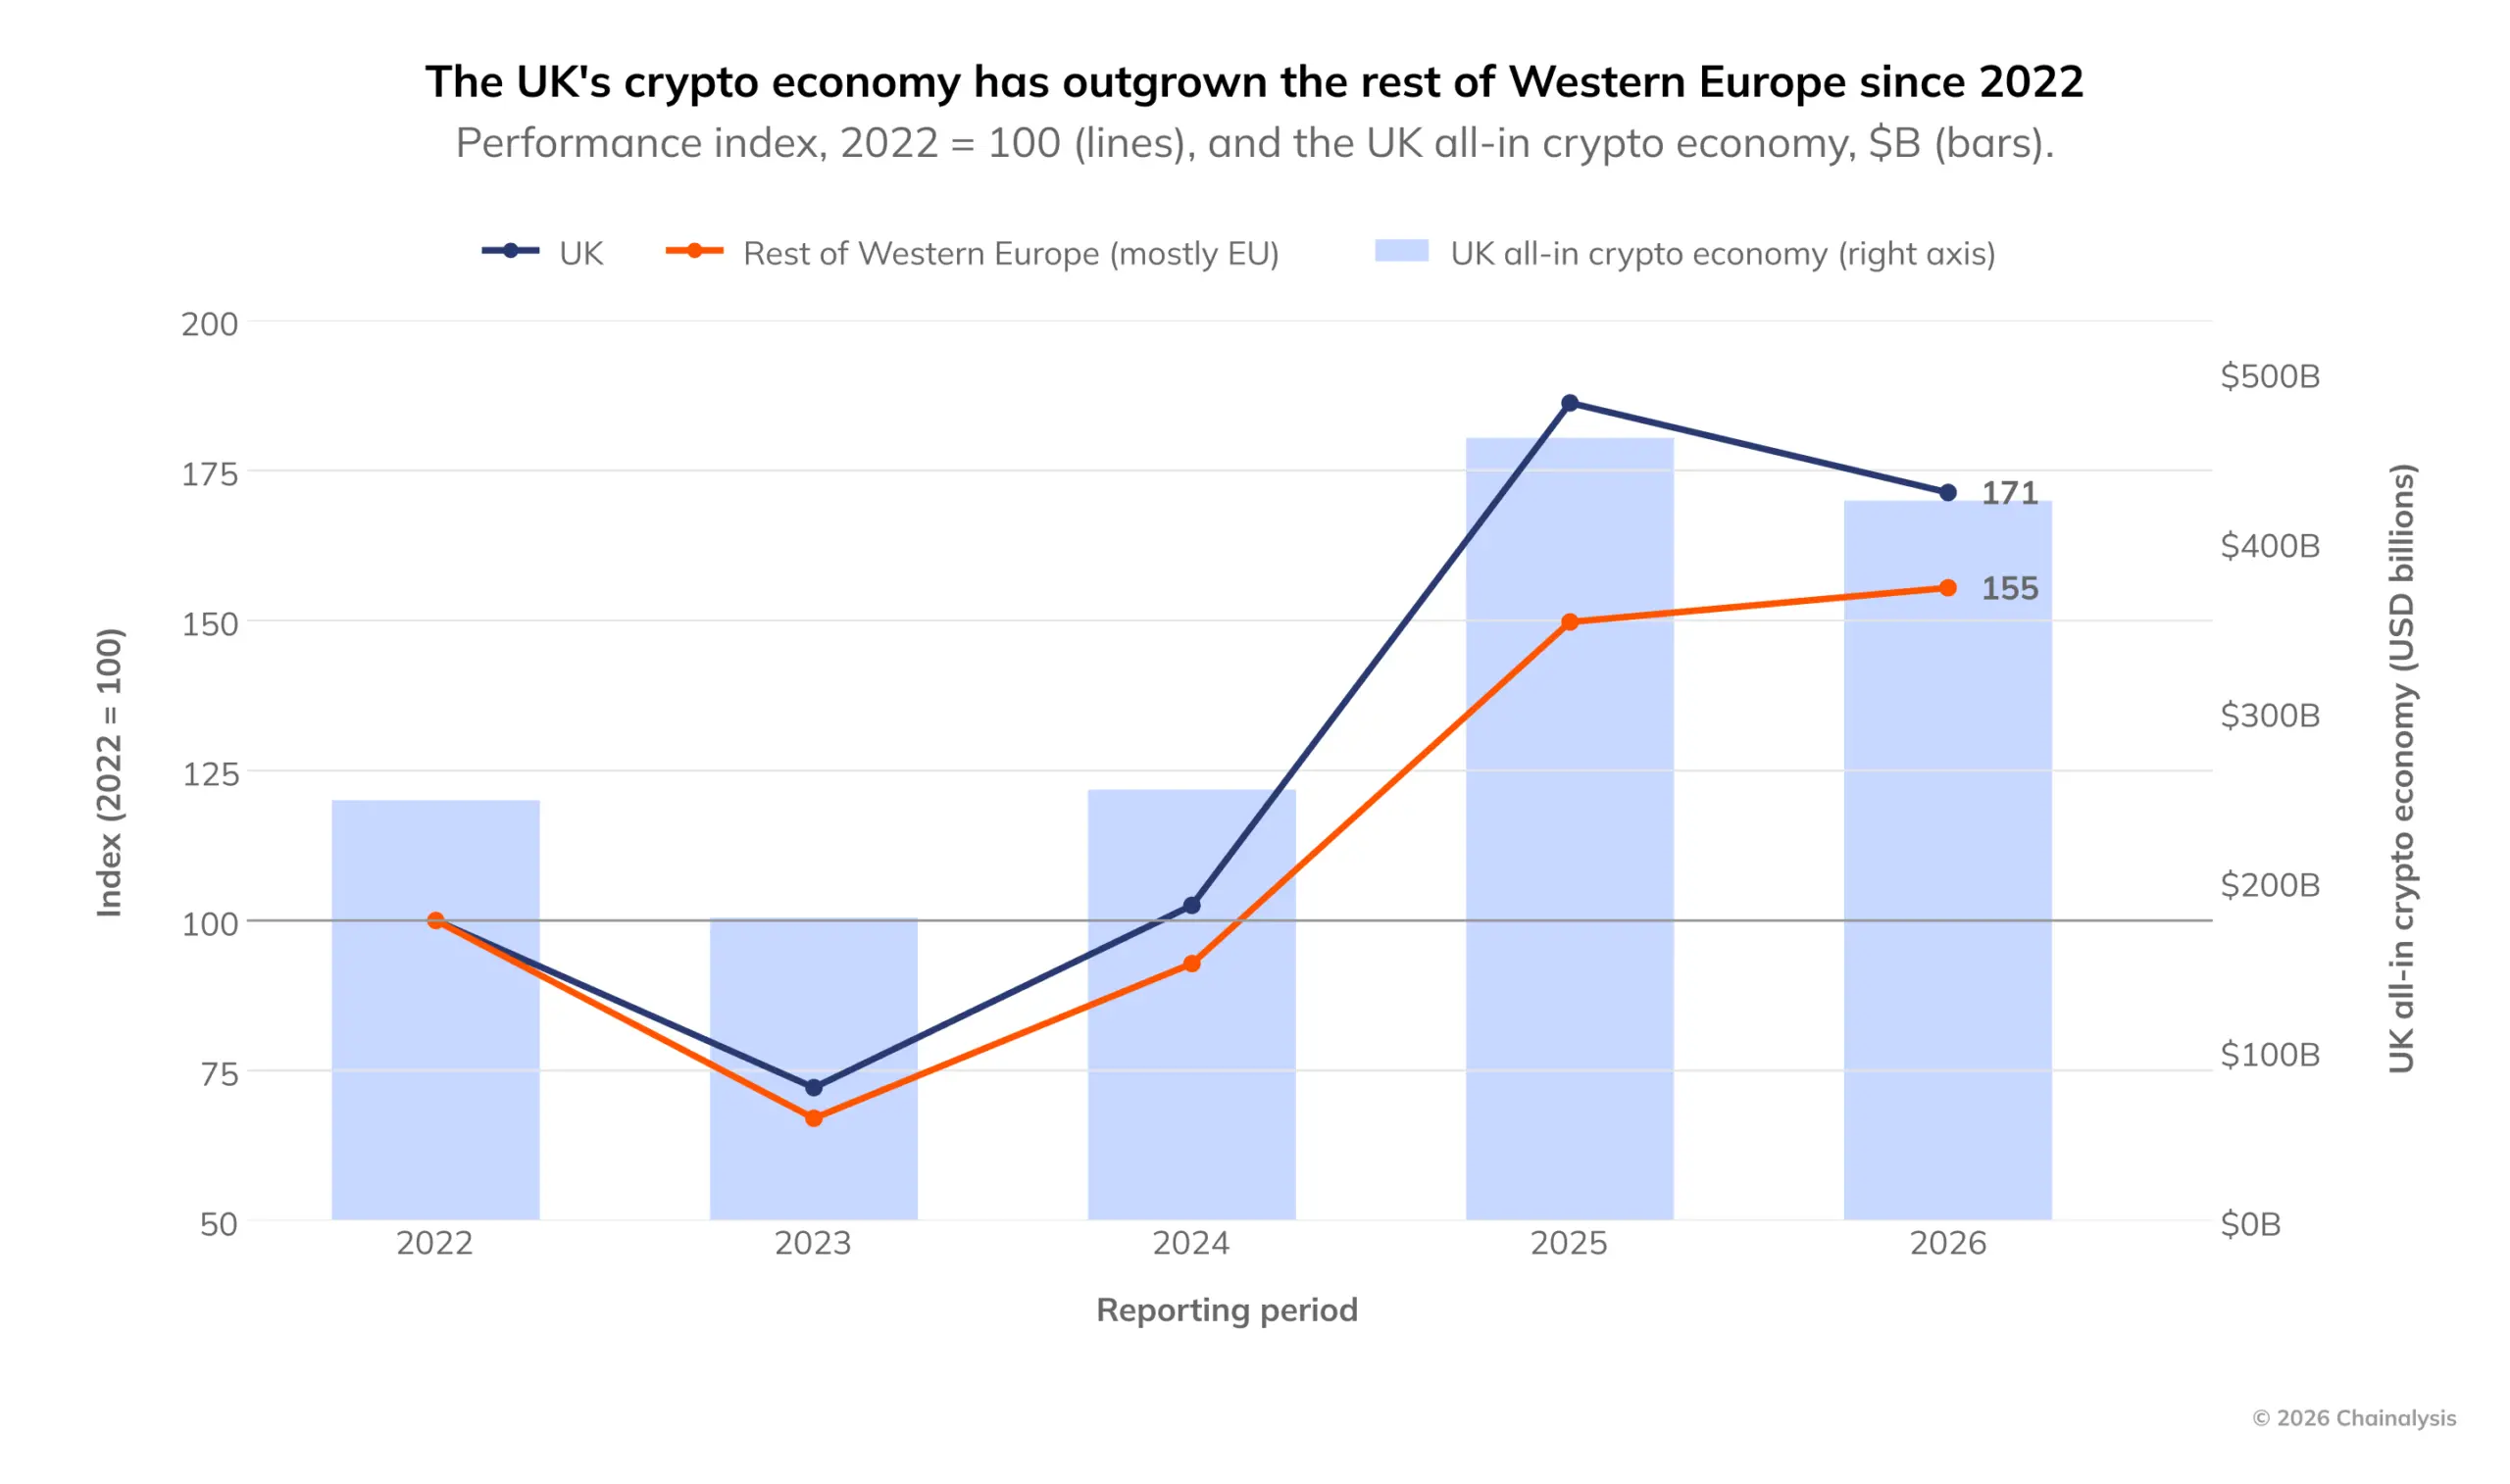
Hình: Kể từ năm 2022, tốc độ tăng trưởng của nền kinh tế tiền điện tử Anh vượt trội so với các khu vực khác của Tây Âu
Ảnh hưởng của MiCA là manh mối quan trọng. Vào tháng 12 năm 2024, MiCA sẽ bước vào giai đoạn thực hiện ban đầu, chi phí tuân thủ tăng, quy định không chắc chắn, gây áp lực lên tăng trưởng trong ngắn hạn. Đến tháng 7 năm 2026, khi các nhà cung cấp hoàn tất quá trình chuyển tiếp và nhận được giấy phép, lợi ích từ MiCA sẽ được giải phóng, các nhà cung cấp có giấy phép có thể hoạt động trực tiếp tại tất cả các quốc gia Liên minh Châu Âu mà không cần xin giấy phép từng quốc gia.
Vì vậy, MiCA trước tiên kìm hãm, sau đó thúc đẩy sự mở rộng của thị trường Liên minh Châu Âu. Đợt mở rộng này diễn ra trong bối cảnh thị trường tiền điện tử toàn cầu giảm một nửa giá trị.
Trong khi đó, Anh không có bộ quy định thống nhất để chống lại chu kỳ giảm. Sự giảm nhiệt của thị trường cũng liên quan đến việc Cơ quan Quản lý Hành vi Tài chính Anh (FCA) triển khai quy định về tiền điện tử vào tháng 9, nhiều người tham gia chọn cách quan sát.
Tất nhiên, dữ liệu không thể chứng minh rằng điều này hoàn toàn do quy định gây ra, các yếu tố thị trường cũng phức tạp, không thể tách rời ảnh hưởng của MiCA, chỉ là thời điểm trùng khớp cao độ.
Thay đổi mới về stablecoin tại Anh: từ công cụ xuyên biên giới trở thành lực lượng chuyển tiền trong nước
Cách sử dụng stablecoin tại Anh đang thay đổi: quy mô chuyển tiền stablecoin từ ví này sang ví khác trong nước tăng mạnh, stablecoin không còn chỉ được sử dụng để chuyển tiền xuyên biên giới, nhu cầu lưu thông vốn trong nước đang tăng nhanh.

Hình: Anh dẫn đầu trong việc mở rộng quy mô stablecoin nội địa tại Tây Âu
Trong thời gian thống kê, giao dịch chuyển tiền stablecoin điểm đến điểm trong nước của Anh đạt 2.09 tỷ USD, trong khi cùng kỳ năm trước chỉ có 109 triệu USD. Tăng trưởng stablecoin nội địa của Anh chiếm 65.2% tổng tăng trưởng của khu vực Tây Âu, tổng giá trị giao dịch chiếm 60% giao dịch chuyển tiền trong nước của Tây Âu.
Sự khác biệt rõ rệt so với các nơi khác ở Châu Âu. Số tiền chuyển trong nước của Anh gấp 1.32 lần số tiền chuyển P2P xuyên biên giới và chuyển tiền của nhà cung cấp; trong khi ở các khu vực khác của Tây Âu, quy mô giao dịch xuyên biên giới gấp 4.38 lần giao dịch trong nước.
Cơ quan quản lý Anh cũng đã đưa thanh toán bằng stablecoin vào danh sách công việc trọng điểm năm 2026. Vào tháng 6 năm 2026, Ngân hàng Anh sẽ phát hành dự thảo chính sách quản lý stablecoin hệ thống, thiết lập quy tắc cho thanh toán stablecoin quy mô lớn.
Ngân hàng Anh cũng đã đặt ra hạn mức sở hữu cá nhân. Mỗi người chỉ được sở hữu tối đa 20,000 bảng Anh đối với một stablecoin hệ thống, quy định này sẽ quyết định vai trò của stablecoin trong quản lý tài chính của cư dân. Dữ liệu trên chuỗi đã cho thấy xu hướng từ trước: ngày càng nhiều người dùng bình thường ở Anh coi stablecoin như một công cụ để lưu trữ vốn, chứ không chỉ là công cụ trung gian trong giao dịch.

Hình: Tỷ lệ ví của nhà đầu tư nhỏ lẻ Anh chuyển hầu hết tài sản tiền điện tử thành stablecoin cao hơn so với các thị trường chính khác ở Tây Âu
Trong thời gian thống kê, 1.03% ví của nhà đầu tư nhỏ lẻ đủ điều kiện ở Anh đã chuyển ít nhất 80% tài sản tiền điện tử thành stablecoin; tỷ lệ này năm trước là 0.66%, cao nhất trong sáu thị trường cốt lõi của Tây Âu. Hà Lan 0.54%, Ý 0.52%, Phần Lan 0.46%, Thụy Điển 0.38%, Đức 0.20%.
Tỷ lệ này đều tăng ở cả sáu quốc gia, trong đó Ý và Đức có mức tăng cao hơn (Ý 2.5 lần, Đức 2.3 lần, Anh 1.6 lần), nhưng lợi thế tuyệt đối của Anh vẫn đang mở rộng.
Ngoài ra, có một điểm quan trọng: đỉnh điểm của cơn sốt đổi tiền xảy ra vào tháng 7 đến tháng 9 năm 2025, sớm hơn đỉnh điểm của Bitcoin vào tháng 10. Điều này cho thấy đây không chỉ là hành động phòng ngừa rủi ro trong thị trường gấu, mà là sự thay đổi thói quen sử dụng của người dùng trong thời gian dài và dần dần. Nhóm nghiên cứu tiếp tục theo dõi nhóm ví này và phát hiện rằng, khi thị trường giảm sau đó, nhiều người dùng chọn tiếp tục giữ stablecoin.
Dưới áp lực tài chính, người dùng Pháp đổ xô sang stablecoin tự quản
Pháp là tâm điểm của mâu thuẫn tài chính ở Châu Âu. Nợ công cao, quốc hội chia rẽ, việc thúc đẩy chính sách cắt giảm chi tiêu và kiểm soát thâm hụt gặp khó khăn, chính sách thắt chặt gây ra biểu tình, dự luật ngân sách nhiều lần gặp khó khăn, niềm tin của thị trường vào tài chính công của Pháp suy yếu.
Trong bối cảnh sự không chắc chắn về kinh tế và chính trị gia tăng, dữ liệu trên chuỗi đã quan sát thấy ba tín hiệu rõ ràng, người dùng Pháp bắt đầu sử dụng mạnh mẽ stablecoin tự quản để quản lý tài sản: tỷ lệ rút tiền từ sàn giao dịch tập trung tăng, số lượng ví cá nhân nắm giữ stablecoin tăng lên, số dư trong ví liên tục tăng, người dùng muốn tự kiểm soát tài sản.
Trong ba năm, Pháp đã vươn lên từ vị trí thứ 10 lên vị trí thứ nhất trong các thị trường chính ở Tây Âu về tỷ lệ rút tiền liên quan đến stablecoin. Trong thời gian thống kê, tỷ lệ rút tiền stablecoin chiếm 54.2% tổng số tiền rút của người dùng Pháp từ sàn giao dịch, vượt qua Đức. Tổng số tiền chuyển từ sàn giao dịch sang ví Pháp tăng 12%, trong khi các khu vực khác của Tây Âu trung bình chỉ tăng 7%, cho thấy nhiều tài sản đang được tự quản trên chuỗi.

Hình: Trong ba năm, tỷ lệ rút tiền từ sàn giao dịch của Pháp đã từ vị trí thứ 10 vươn lên vị trí đầu tiên ở Tây Âu
Số lượng ví cá nhân nắm giữ stablecoin ở Pháp tiếp tục tăng cao: vào tháng 6 năm 2025 có tổng cộng 3,577 ví, đến tháng 6 năm 2026 đạt 12,255 ví, tăng 3.4 lần; trong khi các khu vực khác của Tây Âu chỉ tăng trung bình 1.7 lần.

Hình: Số lượng ví stablecoin của Pháp tăng gấp ba lần, trong 12 tháng có 11 tháng có dòng tiền vào stablecoin ròng từ sàn giao dịch
Tốc độ tăng trưởng của ví đồng bộ với áp lực từ thị trường trái phiếu. Giữa năm 2025, tốc độ tăng hàng tháng khoảng 6%, sau khi thị trường trái phiếu biến động vào mùa thu, tốc độ tăng trong tháng cuối năm đã tăng lên 18%; sau khi tâm lý thị trường ổn định, đến tháng 6 năm 2026 giảm xuống 5%. Báo cáo này thống kê đến tháng 6, cú sốc mới từ thị trường trái phiếu vào tháng 10 không nằm trong phạm vi thống kê, tạm thời không thấy hiệu ứng truyền dẫn tiếp theo.
Số dư stablecoin tự quản của người dùng Pháp trong thời gian thống kê đã tăng mạnh 192%; trong khi đó, tiền gửi ngân hàng của Pháp chỉ tăng 2%. Mặc dù quy mô stablecoin vẫn còn nhỏ so với tiết kiệm truyền thống, nhưng tốc độ tăng trưởng rất nổi bật.

Hình: Số dư stablecoin tự quản của Pháp tăng mạnh 192%, trong khi tiền gửi ngân hàng chỉ tăng 2%
Chuỗi xu hướng này đại diện cho việc cư dân Pháp tìm kiếm kênh lưu trữ tài sản thay thế trong bối cảnh không chắc chắn, không có nghĩa là mọi người mất niềm tin vào euro, mà chủ yếu là lựa chọn đa dạng hóa phân bổ tài sản.
Sàn giao dịch Tây Ban Nha thu hút người dùng từ khắp Châu Âu
Dòng tiền vào sàn giao dịch tiền điện tử Tây Ban Nha không còn chủ yếu từ người dùng trong nước, mà quy mô vốn từ người dùng các nước khác ở Châu Âu đã vượt qua nội địa, Tây Ban Nha đang trở thành trung tâm giao dịch tiền điện tử toàn Châu Âu.
Kể từ năm 2024, cả dòng tiền nội địa và xuyên biên giới vào sàn giao dịch Tây Ban Nha đều tăng, nhưng dòng tiền xuyên biên giới tăng trưởng nhanh hơn rõ rệt. Trong thời gian thống kê, dòng tiền từ các nước khác ở Châu Âu vào sàn giao dịch Tây Ban Nha đã vượt qua người dùng nội địa.

Hình: Nguồn vốn vào sàn giao dịch Tây Ban Nha, người dùng Tây Âu từ nước ngoài đã vượt qua người dùng nội địa Tây Ban Nha
Sự gia tăng dòng tiền xuyên biên giới rất rộng rãi: năm trước, số quốc gia chuyển tiền trên 100,000 USD đến sàn giao dịch Tây Ban Nha, trong thời gian thống kê có mức tăng trung bình 198%, năm trước là 100%; tốc độ tăng trung vị từ 82% tăng lên 162%. Ý và Bồ Đào Nha là hai quốc gia có nguồn vốn lớn nhất: tốc độ tăng vốn của Ý từ 22% tăng vọt lên 329%, Bồ Đào Nha từ 36% tăng vọt lên 751%.
Dòng tiền từ các nước khác ở Châu Âu vào sàn giao dịch Tây Ban Nha tăng 79.1%, trong khi tốc độ tăng trưởng tổng thể của nền kinh tế tiền điện tử nội địa Tây Ban Nha chỉ là 24.6%. Từ tháng 7 năm 2023 đến nay, người dùng Tây Âu đã chuyển tổng cộng 984 triệu USD vào sàn giao dịch Tây Ban Nha, trong đó 521 triệu USD đã được chuyển vào trong thời gian thống kê này.

Hình: Tốc độ tăng vốn vào sàn giao dịch Tây Ban Nha gần như gấp đôi, từ 100% tăng lên 198%
Giám đốc ngân hàng của sàn giao dịch hàng đầu Tây Ban Nha Bit2Me, Gabriel Ayala, giải thích lý do đằng sau: một số nước láng giềng thiếu nền tảng lớn trong nước. "Quy mô thị trường Bồ Đào Nha, đặc điểm ngôn ngữ rất khó để phát triển nền tảng lớn trong nước; quy định phức tạp và thị trường phân tán ở Ý rất khó để hình thành sàn giao dịch lớn trong nước."
Sàn giao dịch Tây Ban Nha đã nắm bắt cơ hội này, dựa vào khả năng tuân thủ và lợi thế quy mô để cạnh tranh trên toàn Châu Âu. Khung quy định thống nhất MiCA cũng giảm bớt rào cản hoạt động xuyên biên giới trong Liên minh Châu Âu. Sự trỗi dậy của sàn giao dịch Tây Ban Nha là hình ảnh thu nhỏ của sự hội nhập thị trường giữa các quốc gia Châu Âu.
Ngành công nghiệp tiền điện tử Châu Âu mở ra chương mới
Sự phổ biến của stablecoin, sự giảm nhiệt của giao dịch DEX ở một số thị trường, sàn giao dịch thu hút người dùng xuyên quốc gia, thói quen người dùng, sở thích tài chính và các yếu tố vĩ mô bên ngoài cùng nhau tái cấu trúc thị trường tiền điện tử Tây Âu. Robinhood's Spangevičius tóm tắt rằng ngành công nghiệp tiền điện tử Châu Âu đã chuyển từ sự đầu cơ rời rạc ở các nơi khác sang sự trưởng thành có cấu trúc.
Rủi ro tài chính, sự kiện địa chính trị, và sự thay đổi quy định đang thay đổi giao dịch tài sản kỹ thuật số toàn cầu, Châu Âu là mẫu quan sát rõ ràng nhất cho những thay đổi này. Ngành có thể tiếp tục tiến lên hay không, không chỉ phụ thuộc vào việc vốn tổ chức có tiếp tục tham gia hay không, mà còn phụ thuộc vào cách các nhà hoạt động thích ứng với môi trường tài chính và quy định đang thay đổi liên tục.
Khi sự tham gia của các tổ chức ngày càng sâu sắc, bảo vệ người tiêu dùng, quy tắc quản lý thống nhất, sự liên kết giữa thị trường tiền điện tử và hệ thống ngân hàng truyền thống sẽ trở thành những vấn đề cốt lõi quyết định xu hướng lâu dài của ngành.