Doanh thu quý của Nvidia lần đầu vượt 100 tỷ: Dự báo Q4 lại vượt kỳ vọng, mục tiêu tăng trưởng tài chính năm 2028 được điều chỉnh lên 75%
Sau khi người sáng lập kiêm CEO Huang Renxun từ chức giữa những sóng gió, NVIDIA tạm thời làm dịu lo ngại của thị trường về việc thiếu người lãnh đạo công ty và tính bền vững của đầu tư AI, một lần nữa công bố báo cáo tài chính vượt kỳ vọng với doanh thu hàng năm cho năm tài chính tiếp theo được nâng cao.
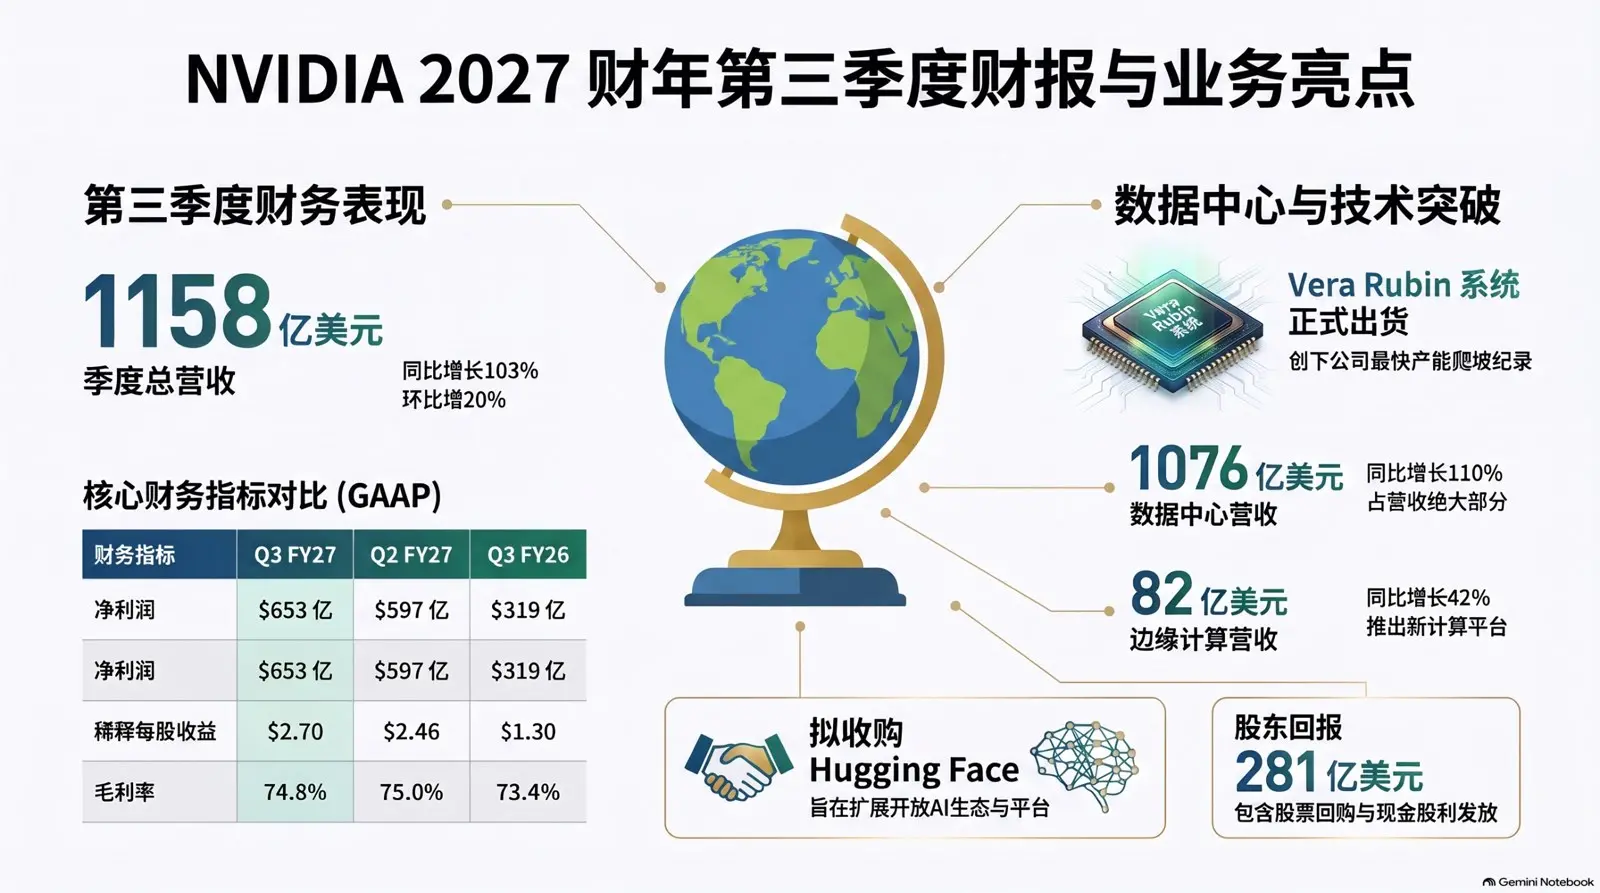
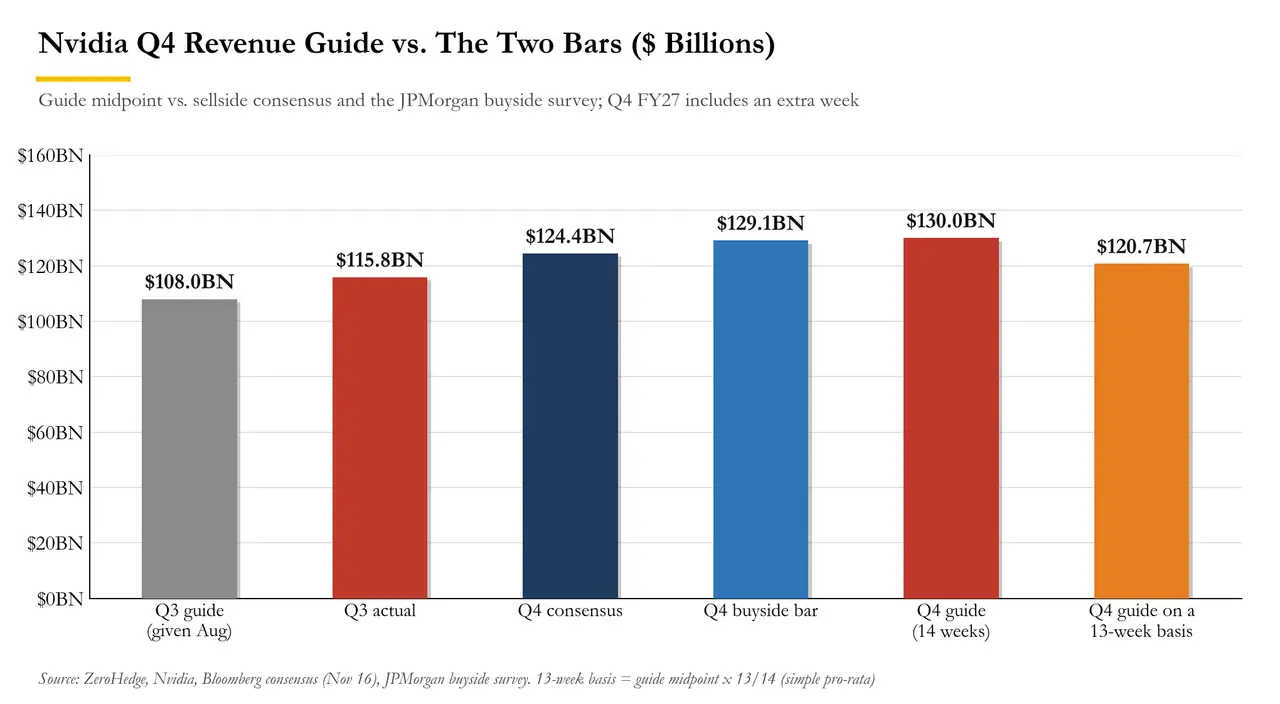
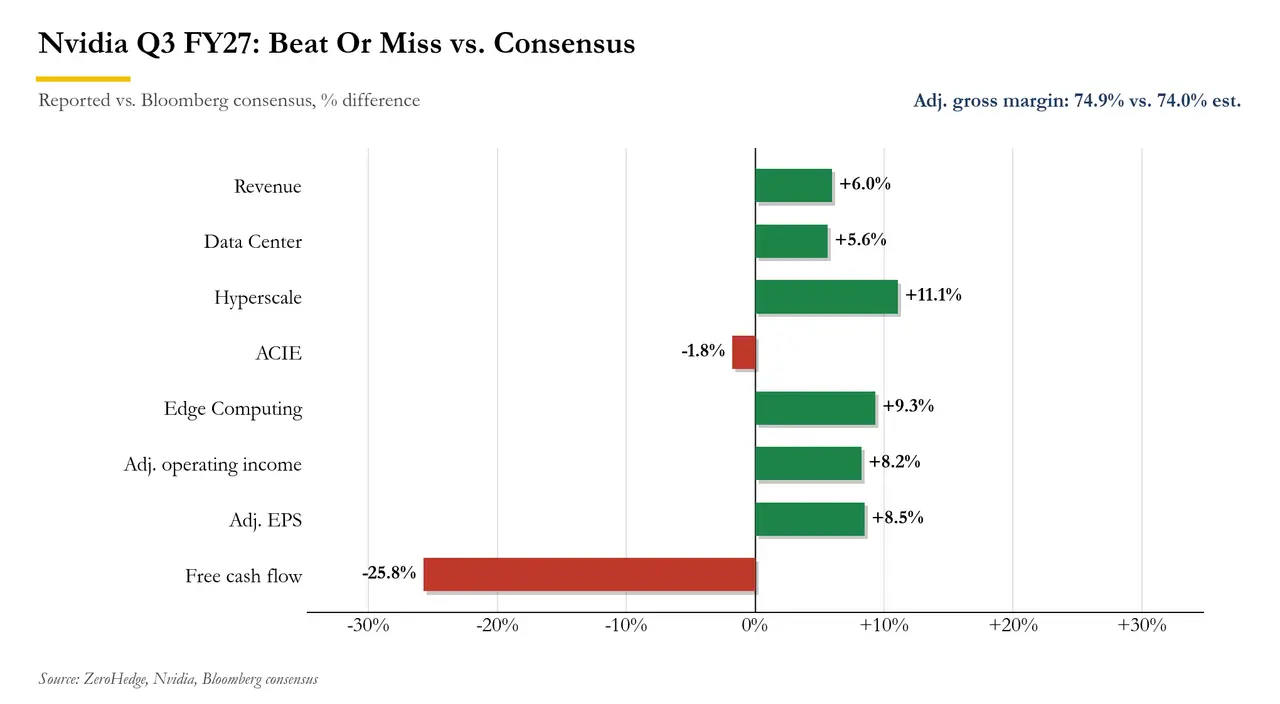
Vào lúc 17 giờ ngày 17 tháng 10 theo giờ miền Đông Mỹ, NVIDIA công bố doanh thu cho quý 3 năm tài chính 2027 tính đến ngày 25 tháng 10 năm 2026, đạt 115,8 tỷ USD, tăng 103,1% so với cùng kỳ năm trước, không chỉ lần đầu tiên trong lịch sử công ty doanh thu trong một quý vượt mốc 100 tỷ USD mà còn cao hơn khoảng 5,9% so với dự đoán của các nhà phân tích, cũng như rõ ràng vượt mức trung bình 108 tỷ USD trong hướng dẫn của công ty.
Mặt lợi nhuận cũng mạnh mẽ. Lợi nhuận trên mỗi cổ phiếu (EPS) điều chỉnh theo tiêu chuẩn không GAAP trong quý 3 tăng 111% so với cùng kỳ lên 2,68 USD, cao hơn 8,1% so với dự đoán của thị trường; tỷ lệ biên lợi nhuận gộp điều chỉnh đạt 74,9%, mặc dù thấp hơn một chút so với 75,0% của quý trước, nhưng vẫn cao hơn khoảng 74% dự đoán của thị trường.
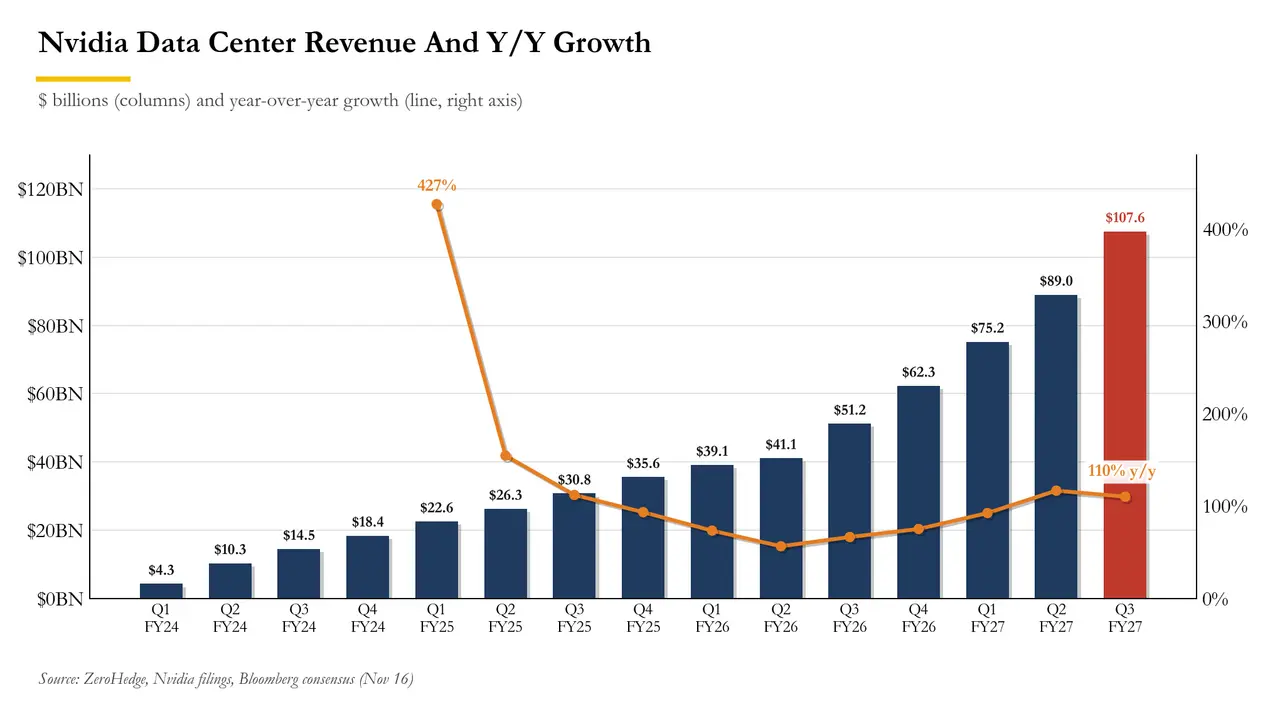
Dữ liệu trung tâm dữ liệu cốt lõi tiếp tục là động lực tăng trưởng. Doanh thu trung tâm dữ liệu trong quý 3 duy trì tăng gấp đôi so với cùng kỳ lên 107,6 tỷ USD, cao hơn 5,6% so với dự đoán của thị trường, tiếp tục chiếm khoảng 90% tổng doanh thu của công ty. Doanh thu tính toán và mạng đạt 106 tỷ USD, cao hơn 7,9% so với dự đoán của thị trường; doanh thu đồ họa đạt 9,8 tỷ USD, cao hơn 10,9% so với dự đoán.
Colette Kress, Giám đốc tài chính (CFO) kiêm CEO tạm thời của NVIDIA, đặc biệt nhấn mạnh sản phẩm trung tâm dữ liệu quan trọng Vera Rubin, cho biết nó "đã có một khởi đầu bùng nổ, lộ trình sản phẩm của chúng tôi đang tiến triển theo kế hoạch, và tham vọng của chúng tôi cũng chưa từng có."
Quan trọng hơn, hướng dẫn doanh thu cho quý 4 mà NVIDIA đưa ra lại vượt kỳ vọng của thị trường: dự kiến doanh thu quý 4 đạt 130 tỷ USD, dễ dàng tiếp tục thiết lập kỷ lục cao nhất trong một quý, cao hơn 3,8% so với dự đoán đồng thuận của các nhà phân tích, không chỉ cao hơn tất cả các dự đoán của bên mua mà còn nhất quán với mức dự đoán cao nhất của bên bán - UBS đưa ra 130 tỷ USD. Giống như quý 3, NVIDIA chỉ ra rằng hướng dẫn cho quý này không bao gồm doanh thu tính toán trung tâm dữ liệu từ Trung Quốc.
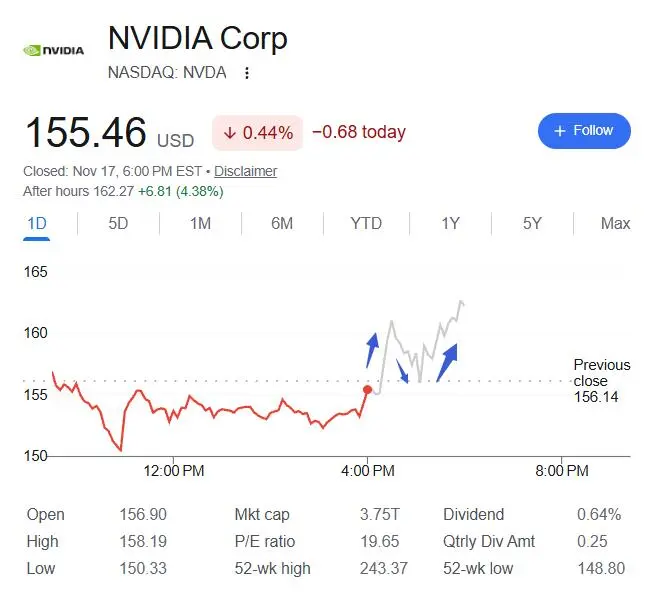
Sau khi công bố báo cáo tài chính, giá cổ phiếu NVIDIA, đã giảm hơn 0,4% trong phiên giao dịch thông thường vào thứ Ba, đã tăng trở lại trong phiên giao dịch sau giờ, có lúc tăng khoảng 4%. Tại cuộc gọi kết quả, Chủ tịch hội đồng quản trị đã khẳng định không có ý định để Huang Renxun trở lại, giá cổ phiếu đã có lúc giảm bớt một phần tăng trưởng. Khi Kress nâng mục tiêu tăng trưởng doanh thu cho năm tài chính 2028 từ trên 70% lên khoảng 75%, tâm lý thị trường lại được cải thiện, giá cổ phiếu tiếp tục tăng, vượt quá 4% trong phiên giao dịch sau giờ.
Các nhà phân tích cho rằng, bên cạnh việc nâng mục tiêu tăng trưởng doanh thu cho năm tài chính 2028, nhiều dữ liệu khác cũng đồng thời làm giảm lo ngại của thị trường. Kết quả tài chính của NVIDIA trong quý trước và hướng dẫn cho quý này đều vượt kỳ vọng, mặc dù hướng dẫn tỷ lệ biên lợi nhuận tiếp tục giảm so với quý trước, nhưng vẫn phù hợp với dự đoán, cũng như phù hợp với tuyên bố của NVIDIA trong cuộc gọi kết quả quý 2 về việc tỷ lệ biên lợi nhuận đã chạm đáy tạm thời. Đồng thời, thông tin về việc giao hàng Vera Rubin và các sản phẩm "leo dốc nhanh nhất" cho thấy nền tảng thế hệ mới đã bắt đầu bước vào chu kỳ xây dựng cơ sở hạ tầng của các nhà cung cấp dịch vụ đám mây và khách hàng AI.
Tổng thể, NVIDIA không chỉ công bố báo cáo tài chính với doanh thu và lợi nhuận đều vượt kỳ vọng, mà còn thể hiện một cược mạnh mẽ vào sự tăng trưởng của cơ sở hạ tầng AI trong tương lai. Tiếp theo, các nhà đầu tư vẫn cần theo dõi xem liệu sản xuất hàng loạt Rubin, phục hồi tỷ lệ biên lợi nhuận, khả năng thanh toán của khách hàng và cam kết vốn dài hạn có thể thực sự chuyển đổi thành lợi nhuận tiền mặt bền vững hay không.
Doanh thu, EPS, tỷ lệ biên lợi nhuận đều vượt kỳ vọng, doanh thu trong một quý lần đầu tiên vượt 100 tỷ USD
Xét về hiệu suất tổng thể, đặc điểm cốt lõi của quý 3 NVIDIA là: doanh thu vượt kỳ vọng, lợi nhuận vượt kỳ vọng, tỷ lệ biên lợi nhuận vượt kỳ vọng, đồng thời hướng dẫn cho quý tiếp theo cũng vượt kỳ vọng.
Doanh thu quý 3 của NVIDIA đạt 115,8 tỷ USD, lần đầu tiên doanh thu trong một quý vượt 100 tỷ USD, tăng mạnh so với 96,2 tỷ USD của quý 2, với tốc độ tăng trưởng khoảng 20,3% so với quý trước và hơn gấp đôi so với cùng kỳ năm trước. Để so sánh, doanh thu quý 2 của NVIDIA tăng 106% so với cùng kỳ, khi đó đã đạt mức tăng trưởng cao tạm thời; bước vào quý 3, mặc dù cơ sở tiếp tục tăng cao, công ty vẫn duy trì mức tăng trưởng hơn 100% so với cùng kỳ.
Tính linh hoạt của lợi nhuận cũng rõ ràng. Theo tiêu chuẩn không GAAP, lợi nhuận ròng của NVIDIA trong quý 3 đạt 64,87 tỷ USD, tăng 109% so với cùng kỳ, tăng 20% so với quý trước; EPS điều chỉnh đạt 2,68 USD, tăng 111% so với cùng kỳ, tăng 21% so với quý trước. Theo tiêu chuẩn GAAP, EPS pha loãng đạt 2,70 USD, tăng 108% so với cùng kỳ.
Chi phí không làm giảm đáng kể lợi nhuận. Chi phí hoạt động không GAAP trong quý 3 đạt 8,84 tỷ USD, tăng 52% so với cùng kỳ, thấp hơn tốc độ tăng trưởng doanh thu 103% so với cùng kỳ; lợi nhuận hoạt động không GAAP đạt 77,88 tỷ USD, tăng 116% so với cùng kỳ. Điều này có nghĩa là, dưới sự thúc đẩy của nhu cầu tính toán AI, NVIDIA vẫn đang tận hưởng hiệu ứng quy mô rõ rệt.
Cần lưu ý rằng, kể từ quý 1 năm tài chính 2027, các chỉ số tài chính không GAAP của NVIDIA không còn loại trừ chi phí khuyến khích cổ phiếu, công ty cũng đã điều chỉnh lại dữ liệu không GAAP lịch sử. Do đó, EPS và tỷ lệ lợi nhuận điều chỉnh lần này về mặt tiêu chuẩn gần hơn với cấu trúc chi phí thực tế.
Doanh thu trung tâm dữ liệu cao hơn dự kiến 5,7 tỷ USD, nhu cầu từ các nhà cung cấp đám mây quy mô lớn và AI đều tăng
Kinh doanh trung tâm dữ liệu vẫn là phần quan trọng nhất trong báo cáo tài chính. Doanh thu trung tâm dữ liệu trong quý 3 đạt 107,6 tỷ USD, tăng 21% so với quý trước, tăng 110% so với cùng kỳ, cao hơn khoảng 5,7 tỷ USD so với dự đoán của thị trường.
Xét về cấu trúc, các nhà cung cấp dịch vụ đám mây quy mô lớn. Doanh thu Hyperscale của NVIDIA trong quý 3 đạt 60,1 tỷ USD, doanh thu từ AI đám mây, công nghiệp và khách hàng doanh nghiệp đạt 47,5 tỷ USD. Hai nguồn này tạo thành nguồn thu chính cho kinh doanh trung tâm dữ liệu, cũng cho thấy nhu cầu cơ sở hạ tầng AI không chỉ đến từ một số gã khổng lồ internet mà còn mở rộng đến AI đám mây, công nghiệp, doanh nghiệp và AI chủ quyền trong nhiều bối cảnh hơn.
Xét về cấu trúc khách hàng, các nhà cung cấp dịch vụ đám mây quy mô lớn (Hyperscalers) vẫn là lực lượng chính trong nhu cầu, đóng góp 60,1 tỷ USD doanh thu trong quý 3, tăng 71% so với cùng kỳ; doanh thu từ khách hàng AI đám mây, công nghiệp và doanh nghiệp đạt 47,5 tỷ USD, tăng 195% so với cùng kỳ.
Nhóm dữ liệu này cho thấy động lực tăng trưởng của NVIDIA đang mở rộng từ các doanh nghiệp điện toán đám mây lớn truyền thống sang các doanh nghiệp AI bản địa, các nhà cung cấp dịch vụ đám mây AI chuyên nghiệp, khách hàng công nghiệp và doanh nghiệp.
Gần đây, lo ngại về lợi nhuận đầu tư vào cơ sở hạ tầng AI đã gia tăng, các gã khổng lồ công nghệ như Microsoft, Google, Amazon và Meta tiếp tục mở rộng chi tiêu vốn, trong khi một số nhà cung cấp AI đám mây mới nổi đang đối mặt với nghi ngờ về khả năng huy động vốn và dòng tiền. Doanh thu trung tâm dữ liệu của NVIDIA tiếp tục vượt kỳ vọng, ít nhất từ góc độ doanh số chip và xác nhận doanh thu cho thấy nhu cầu mua sắm tính toán AI vẫn chưa giảm rõ rệt.
Cần lưu ý rằng, kinh doanh tính toán biên (Edge Computing) của NVIDIA cũng thể hiện mạnh mẽ, doanh thu trong quý 3 đạt 8,2 tỷ USD, tăng 42% so với cùng kỳ, tăng 14% so với quý trước, cao hơn dự đoán của thị trường là 7,5 tỷ USD. Mặc dù quy mô nhỏ hơn nhiều so với trung tâm dữ liệu, nhưng sự tăng trưởng của nó phản ánh rằng AI PC, AI địa phương, robot, lái xe tự động, AI-RAN và các ứng dụng biên khác đang đóng góp vào sự gia tăng.
Công ty cho biết, doanh số sản phẩm trạm làm việc Blackwell mạnh mẽ, cùng với nhu cầu tính toán biên từ các ứng dụng AI vật lý, đã thúc đẩy sự tăng trưởng này. Trong khi đó, giá bộ nhớ và hệ thống tăng vẫn ảnh hưởng đến nhu cầu PC tiêu dùng.
Xét về cấu trúc kinh doanh tổng thể, nhu cầu AI đã không còn giới hạn trong các trung tâm dữ liệu lớn, mà còn mở rộng sang tính toán doanh nghiệp, thiết bị biên, robot và các bối cảnh AI vật lý khác.
Vera Rubin bắt đầu giao hàng, NVIDIA cho biết đã thiết lập kỷ lục tốc độ sản phẩm leo dốc nhanh nhất trong lịch sử
Ngoài các con số tài chính, tín hiệu sản phẩm quan trọng nhất trong báo cáo lần này là: Vera Rubin NVL72 đã bắt đầu giao hàng.
NVIDIA cho biết, Vera Rubin NVL72 là sản phẩm có tốc độ leo dốc nhanh nhất trong lịch sử công ty, các giá đỡ liên quan đã hoạt động tại các đối tác như CoreWeave, Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure và Nebius, và sẽ sớm ra mắt trên SpaceXSI.
Điều này trực tiếp đáp ứng một trong những câu hỏi mà thị trường quan tâm nhất trước báo cáo tài chính: việc chuyển đổi sản phẩm thế hệ mới sau Blackwell có diễn ra suôn sẻ không, và Rubin có thể mở rộng cung cấp theo kế hoạch không.
NVIDIA cho biết, Vera Rubin NVL72 là sản phẩm có tốc độ leo dốc nhanh nhất trong lịch sử công ty. Hiện tại, các giá đỡ liên quan đã hoạt động tại CoreWeave, Google Cloud, Microsoft Azure, Oracle Cloud và Nebius, và dự kiến sẽ sớm ra mắt trên SpaceXSI.
Công ty cũng thông báo mở rộng hệ sinh thái đám mây Vera Rubin:
Oracle Cloud ra mắt hệ thống Vera Rubin NVL72 và Vera CPU.
Google Cloud ra mắt phiên bản A5X do Vera Rubin điều khiển.
Các công ty như Cisco, Google, Meta và Microsoft tham gia xây dựng cơ sở hạ tầng Vera Rubin.
Các doanh nghiệp và nhà cung cấp dịch vụ đám mây AI như CoreWeave, Meta, Nebius, Nscale, OpenAI cũng đang xây dựng cơ sở hạ tầng tính toán dựa trên NVIDIA Vera CPU.
NVIDIA cũng thông báo sẽ mở rộng khả năng sản xuất quan trọng với các đối tác chuỗi cung ứng như Amkor, IBIDEN, Jingyuan Electronics, Samsung Electro-Mechanics, Siliconware và Xinxing Electronics để đáp ứng nhu cầu cơ sở hạ tầng trong tương lai.
Điều này đặc biệt quan trọng đối với thị trường. Trước đó, các nhà đầu tư luôn quan tâm đến việc chuyển đổi sản phẩm sau Blackwell có diễn ra suôn sẻ không, và Rubin có thể mở rộng cung cấp theo kế hoạch không. Giờ đây, NVIDIA xác nhận rằng nền tảng thế hệ mới đã bắt đầu giao hàng, ít nhất từ góc độ tiến độ sản phẩm đã làm giảm bớt một phần lo ngại.
Ngoài ra, NVIDIA còn thông báo ra mắt nền tảng Vera CPU cấp giá đỡ cho tính toán hiệu suất cao, cùng với GPU Rubin HPC được thiết kế đặc biệt cho tính toán khoa học, mô phỏng kỹ thuật và xử lý dữ liệu, cố gắng mở rộng phạm vi ứng dụng của cơ sở hạ tầng AI đến nghiên cứu khoa học và tính toán hiệu suất cao.
Hướng dẫn doanh thu quý 4 tiếp tục cao hơn dự kiến, mục tiêu tăng trưởng năm tài chính 2028 được nâng lên 75%
So với mức tăng trưởng vượt kỳ vọng đã đạt được trong quý 3, triển vọng của NVIDIA cho hiệu suất trong tương lai càng thu hút sự chú ý hơn.
Công ty dự đoán, doanh thu quý 4 tài chính năm 2027 sẽ đạt 130 tỷ USD, dao động khoảng 3%, tương ứng khoảng từ 127,4 tỷ đến 132,6 tỷ USD.
Giá trị trung bình trong hướng dẫn này cao hơn gần 4% so với kỳ vọng của các nhà phân tích được tổng hợp bởi Bloomberg, cũng có nghĩa là doanh thu sẽ tăng khoảng 12% so với quý 3.
Cần lưu ý rằng, quý 4 tài chính bao gồm một tuần bổ sung, do đó tỷ lệ tăng trưởng so với quý trước không thể hoàn toàn so sánh theo cách thông thường.
Một chi tiết đáng chú ý khác là, NVIDIA đã rõ ràng tuyên bố rằng, dự báo doanh thu quý 4 không bao gồm bất kỳ doanh thu nào từ trung tâm dữ liệu tại Trung Quốc. Điều này có nghĩa là, công ty vẫn dự đoán có thể đạt được tăng trưởng hơn nữa mà không phụ thuộc vào phần doanh thu này.
Quan trọng hơn, NVIDIA đã nâng cao dự báo tăng trưởng doanh thu cho năm tài chính 2028 trong cuộc gọi báo cáo tài chính.
Giám đốc điều hành tạm thời Kress cho biết, công ty hiện dự đoán doanh thu cho năm tài chính 2028 tính đến tháng 1 năm 2028 sẽ tăng khoảng 75% so với năm trước, cao hơn mục tiêu tăng trưởng trước đó là trên 70%.
Bà đã quy cho việc nâng cao dự báo này là do nhiều yếu tố, bao gồm cơ sở doanh thu cho năm tài chính này dự kiến cao hơn mô hình trước đó, nhu cầu tính toán mạnh mẽ từ các nhà cung cấp dịch vụ đám mây quy mô lớn, các phòng thí nghiệm AI tiên tiến, các doanh nghiệp AI bản địa, các doanh nghiệp thông thường và khách hàng chính phủ, cũng như các đối tác chuỗi cung ứng đã cung cấp nhiều hỗ trợ hơn.
Sự điều chỉnh này đặc biệt quan trọng. Trước đó, thị trường lo ngại rằng việc Huang Renxun đột ngột từ chức có thể khiến NVIDIA tránh né dự báo hiệu suất dài hạn trong báo cáo tài chính này, thậm chí rút lại mục tiêu tăng trưởng đã đề ra trước đó. Nhưng công ty không chỉ duy trì khung ban đầu mà còn nâng cao dự báo.
Theo báo cáo cuộc gọi báo cáo tài chính của Business Insider, NVIDIA cũng dự đoán rằng các phòng thí nghiệm AI tiên tiến sẽ đóng góp khoảng 15% doanh thu trung tâm dữ liệu của công ty.
Điều này có nghĩa là, các nhà phát triển mô hình tiên tiến như OpenAI, Anthropic đang trở thành nhóm khách hàng ngày càng quan trọng đối với hoạt động kinh doanh trung tâm dữ liệu của NVIDIA.
Tuy nhiên, thị trường vẫn cần chú ý xem liệu mục tiêu tăng trưởng cao như vậy có thể được duy trì hay không, cũng như công ty có thể giữ được khả năng sinh lời trong khi mở rộng nhanh chóng nguồn cung sản phẩm hay không.
Tỷ suất lợi nhuận gộp dự kiến giảm xuống 72%, chi phí bộ nhớ và sản phẩm mới tạo áp lực
Mặc dù hướng dẫn doanh thu mạnh mẽ, nhưng dự báo về tỷ suất lợi nhuận gộp của NVIDIA cho quý 4 lại tương đối thận trọng.
Công ty dự đoán, tỷ suất lợi nhuận gộp theo GAAP và không theo GAAP cho quý 4 sẽ lần lượt là 71% đến 72%, thấp hơn rõ rệt so với 74,8% và 74,9% của quý 3.
Điều này có nghĩa là tỷ suất lợi nhuận gộp có thể giảm khoảng 3 điểm phần trăm so với quý trước.
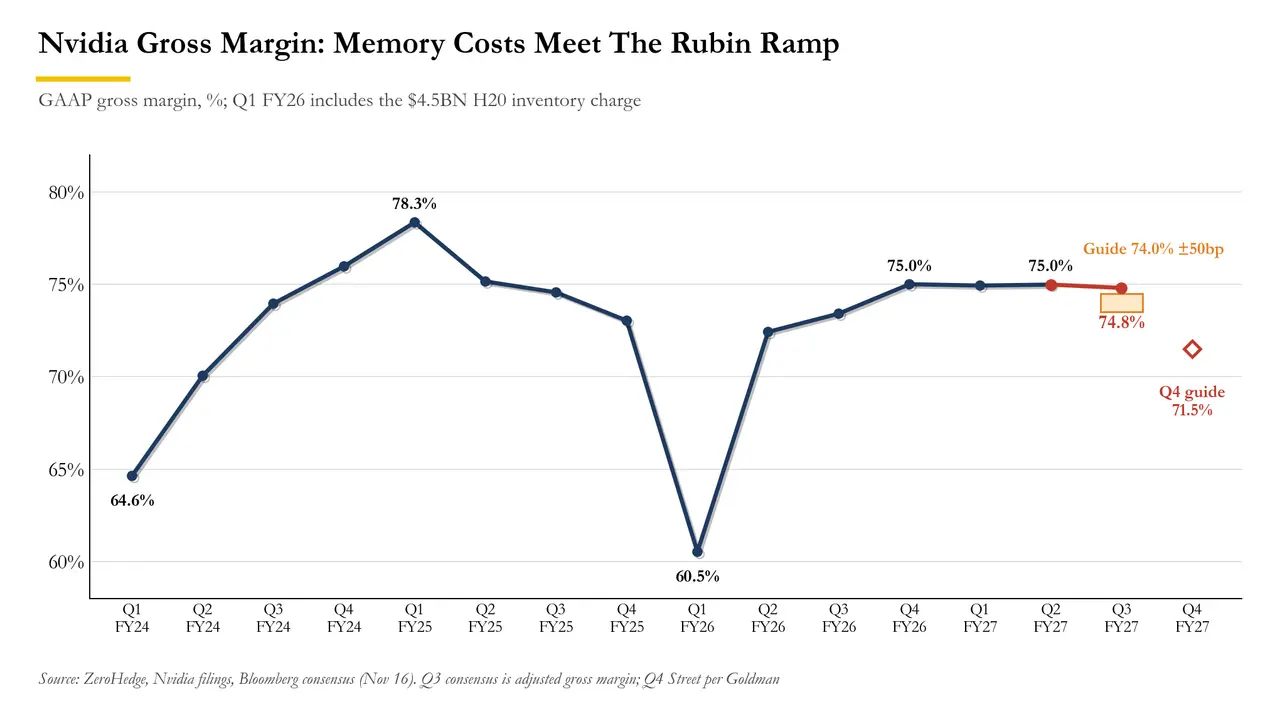
Áp lực lên tỷ suất lợi nhuận gộp chủ yếu liên quan đến hai yếu tố: một là giá bộ nhớ tăng, hai là sản phẩm Rubin thế hệ mới đang trong giai đoạn đầu phát triển, chi phí sản xuất và chuỗi cung ứng liên quan tương đối cao.
Ngoài ra, công ty dự đoán chi phí hoạt động theo GAAP cho quý 4 khoảng 11 tỷ USD, chi phí hoạt động không theo GAAP khoảng 10,7 tỷ USD, cũng cao hơn kỳ vọng trước đó của một số nhà phân tích.
Do đó, sự tăng trưởng hiện tại của NVIDIA không phải là không có chi phí. Khi tốc độ phát triển sản phẩm tăng nhanh, đầu tư vào nghiên cứu và cơ sở hạ tầng tăng lên, công ty cần đạt được sự cân bằng giữa việc đáp ứng nhu cầu của khách hàng và duy trì tỷ suất lợi nhuận.
Đối với các nhà đầu tư, tiếp theo không chỉ cần quan sát xem doanh thu có thể tiếp tục vượt kỳ vọng hay không, mà còn cần chú ý xem sau khi sản phẩm Rubin được sản xuất quy mô lớn, tỷ suất lợi nhuận có thể dần phục hồi hay không.
Cam kết cung cấp tăng lên 390 tỷ USD, còn lại 118 tỷ USD cam kết bảo lãnh
Một chi tiết đáng chú ý khác trong báo cáo tài chính lần này là: NVIDIA đang tham gia sâu vào việc xây dựng cơ sở hạ tầng AI thông qua các hợp đồng mua dài hạn, thỏa thuận dịch vụ đám mây, cho thuê trung tâm dữ liệu, đầu tư cổ phần và bảo lãnh tài chính.
Theo tài liệu bình luận của CFO công ty, cam kết cung cấp của NVIDIA tính đến cuối quý 3 đã tăng từ 279 tỷ USD của quý trước lên 390 tỷ USD, chủ yếu liên quan đến việc mua bộ nhớ nhiều năm.
Ngoài ra, tổng cam kết từ các thỏa thuận dịch vụ đám mây và cho thuê trung tâm dữ liệu đạt 102 tỷ USD, cao hơn 74 tỷ USD của quý trước.
Nếu tính thêm các khoản đầu tư cổ phần, chi tiêu vốn và các dự án khác, tổng cam kết mà NVIDIA công bố đạt 518 tỷ USD.
Cam kết tương lai của NVIDIA tính đến ngày 25 tháng 10 năm 2026
Dự án | Số tiền
Cam kết cung cấp và công suất | 390 tỷ USD
Thỏa thuận dịch vụ đám mây | 28 tỷ USD
Cho thuê trung tâm dữ liệu chưa bắt đầu | 74 tỷ USD
Đầu tư cổ phần | 20 tỷ USD
Chi tiêu vốn | 6 tỷ USD
Tổng cộng | 518 tỷ USD
Tập hợp dữ liệu này cho thấy, NVIDIA không chỉ bán chip AI mà còn thông qua các hợp đồng cung cấp dài hạn và sắp xếp cơ sở hạ tầng, khóa trước khả năng sản xuất và nhu cầu kinh doanh trong nhiều năm tới.
Trong khi đó, công ty cũng tiết lộ cam kết bảo lãnh tài chính từ bên thứ ba lên tới 118 tỷ USD.
Trong đó, khoản lớn nhất liên quan đến khu vực trung tâm dữ liệu do SB Energy ở Ohio xây dựng. Bảo lãnh mà NVIDIA cung cấp lên tới 105 tỷ USD, dự án sẽ xây dựng khoảng 4,25 gigawatt công suất trung tâm dữ liệu và cung cấp cơ sở hạ tầng cho OpenAI thông qua hợp đồng cho thuê kéo dài 20 năm.
Tuy nhiên, những bảo lãnh này không phải là nghĩa vụ thanh toán một lần, mà sẽ có hiệu lực theo từng giai đoạn khi các công trình liên quan hoàn thành và đưa vào sử dụng. NVIDIA cho biết, tính đến nay chưa phải thanh toán bất kỳ khoản nào liên quan đến những bảo lãnh này.
Công ty cũng tiết lộ, cam kết liên quan đến các nhà cung cấp dịch vụ đám mây mới nổi (Neoclouds) đạt 32 tỷ USD. Giám đốc điều hành tạm thời Kress cho biết, NVIDIA sẽ tiếp tục hỗ trợ hệ sinh thái này, nhưng sẽ thực hiện một cách thận trọng và có chọn lọc hơn.
Bà chỉ ra rằng, tốc độ tăng trưởng của một số nhà cung cấp đám mây mới nổi và các phòng thí nghiệm AI tiên tiến đã vượt quá mức mà bảng cân đối kế toán và tình trạng tín dụng dài hạn của họ có thể hỗ trợ. NVIDIA sẽ tập trung hỗ trợ các dự án có nhu cầu rõ ràng và bền vững.
Điều này cũng tiết lộ sự thay đổi đang diễn ra trong chuỗi cung ứng AI: các nhà sản xuất chip không còn chỉ bán phần cứng cho khách hàng, mà dần dần tham gia vào sự mở rộng của toàn bộ hệ sinh thái tính toán AI thông qua cam kết cung cấp, xây dựng cơ sở hạ tầng và hỗ trợ tài chính.
Nhưng mô hình này cũng có nghĩa là NVIDIA phải chịu nhiều rủi ro hơn về tín dụng khách hàng, hợp đồng cho thuê dài hạn và phân bổ vốn.
Khoản phải thu và tồn kho đạt mức cao kỷ lục, sức mạnh hoàn vốn tiếp tục mở rộng
Tăng trưởng nhanh cũng mang lại vấn đề tăng cường sử dụng vốn lưu động.
Tính đến cuối quý 3, khoản phải thu của NVIDIA đạt 81 tỷ USD, tăng thêm so với quý trước, số ngày chưa thu tiền từ bán hàng (DSO) tăng từ 60 ngày lên 64 ngày.
Công ty giải thích rằng điều này liên quan đến nhịp độ giao hàng sau khi sản phẩm Rubin ra mắt, cũng như việc một số khách hàng lớn có hợp đồng nhiều năm áp dụng thời gian thanh toán kéo dài.
Cùng thời điểm, tồn kho đạt 39,7 tỷ USD, cao hơn 31,6 tỷ USD của quý trước, chủ yếu để hỗ trợ sản phẩm Rubin phát triển.
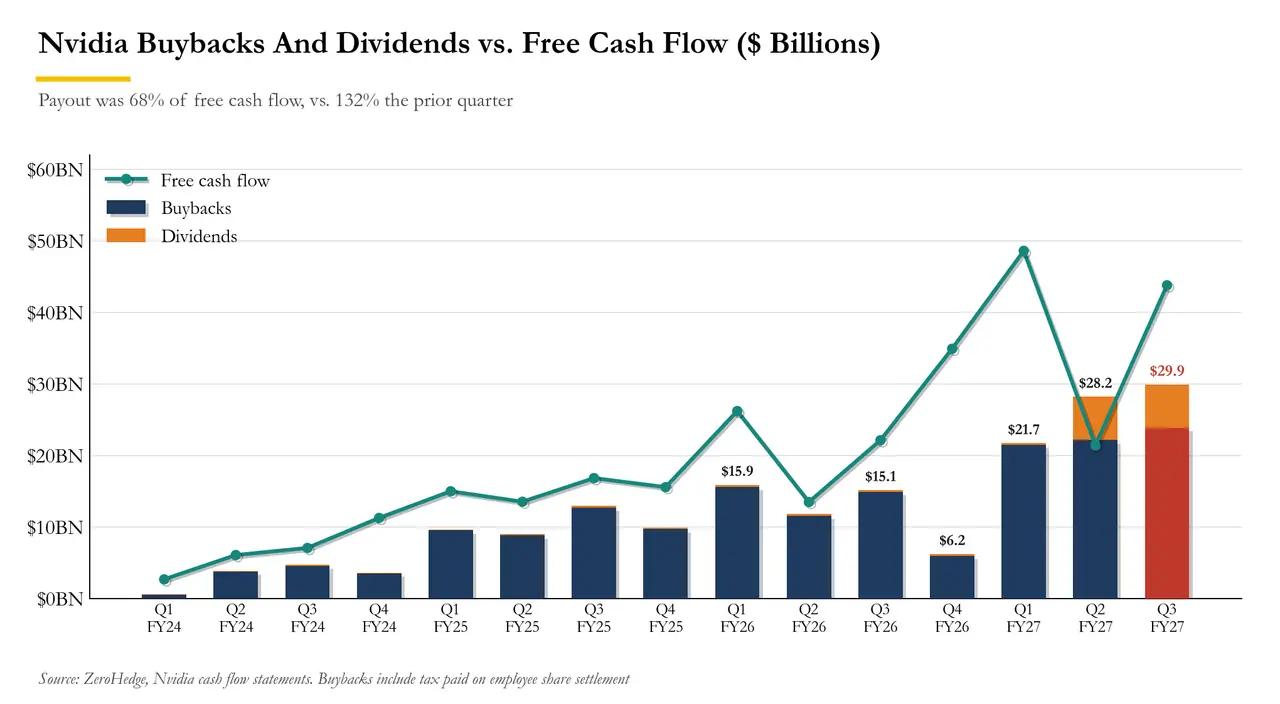
Về dòng tiền, dòng tiền hoạt động của NVIDIA trong quý 3 đạt 48,3 tỷ USD, dòng tiền tự do khoảng 43,8 tỷ USD, vẫn duy trì khả năng tạo tiền mặt mạnh mẽ.
Công ty cũng đã hoàn trả 28,1 tỷ USD cho cổ đông thông qua mua lại cổ phiếu và cổ tức tiền mặt trong quý 3. Tính đến cuối quý, số tiền còn lại cho phép mua lại cổ phiếu khoảng 227,3 tỷ USD.
Cần lưu ý rằng, quyết định của hội đồng quản trị về việc tăng hạn mức mua lại cổ phiếu lên 150 tỷ USD thực tế đã được phê duyệt vào tháng 9 năm 2026, không phải là kế hoạch mua lại mới được công bố trong báo cáo tài chính này.
Ngoài ra, NVIDIA cũng tiết lộ, trong quý 3, đầu tư cổ phần không niêm yết đã ghi nhận 1,8 tỷ USD giảm giá trị. Điều này cũng cho thấy, trong khi quy mô đầu tư vào chuỗi cung ứng AI tăng nhanh, sự biến động về định giá và rủi ro hoàn vốn liên quan cũng đáng được chú ý.