
Grayscale: Xem xét lại giá trị kết hợp của Bitcoin và tài sản tiền mã hóa
Tác giả: Zach Pandl, Charlie Perkins, Zach Pandl là Giám đốc Nghiên cứu của Grayscale, Charlie Perkins là Trợ lý Nghiên cứu của Grayscale (CFA)
Biên soạn: Cốc Dữ, ChainCatcher
Bitcoin không còn là tài sản như 15 năm trước hay thậm chí 10 năm trước. Đối với Bitcoin và các loại tài sản tiền điện tử rộng lớn hơn, rủi ro đầu tư nên được nhìn nhận từ một góc độ hoàn toàn mới.
Trong suốt một thập kỷ qua, độ biến động thực tế của Bitcoin đã giảm mạnh, hiện nay đã nằm trong phạm vi biến động của các cổ phiếu lớn tại Mỹ.
Lợi nhuận của Bitcoin dễ dàng xuất hiện những biến động cực đoan theo cả hai chiều, trong khi động lực mạnh mẽ dẫn đến lợi nhuận có tính tập trung, và sự đảo chiều cũng thường diễn ra rất nhanh. Một số ít ngày giao dịch đã đóng vai trò quyết định đối với tỷ suất lợi nhuận gộp của Bitcoin.
Xét về tỷ lệ phần trăm, sự giảm giá của Bitcoin vẫn còn nghiêm trọng, nhưng khi điều chỉnh theo độ biến động cơ bản cao hơn, sự giảm giá của nó so với cổ phiếu và trái phiếu trở nên không quá cực đoan.
Các yếu tố thị trường truyền thống giải thích lợi nhuận của Bitcoin kém hơn nhiều so với cổ phiếu, trái phiếu hoặc tài sản tư nhân, điều này hỗ trợ vai trò tiềm năng của nó như một công cụ phân tán danh mục đầu tư.
Các bài kiểm tra lịch sử cho thấy, việc phân bổ một cách hợp lý Bitcoin có thể nâng cao hiệu quả của danh mục đầu tư mà không làm tăng tỷ lệ biến động hoặc sự giảm giá tối đa một cách tỷ lệ.
Cơ hội đầu tư không chỉ giới hạn ở Bitcoin: Bitcoin chỉ có thể giải thích khoảng một nửa sự khác biệt về lợi nhuận trong ngành công nghiệp tiền điện tử, mối tương quan đã giảm từ mức cao ban đầu, và hiệu suất dẫn đầu giữa các tài sản đang có xu hướng luân chuyển.
Tài sản tiền điện tử thường được đánh giá dưới góc độ rủi ro đã lỗi thời. Nhiều nhà phân bổ tài sản vẫn coi Bitcoin là một tài sản có độ biến động cực đoan độc đáo, cho rằng hiệu suất của nó giống như giao dịch tài sản rủi ro với đòn bẩy cao, và coi lĩnh vực tiền điện tử rộng lớn hơn như một rủi ro đồng nhất duy nhất. Mỗi giả định đều đáng được xem xét lại. Theo thời gian, cấu trúc thị trường của Bitcoin, nhóm nhà đầu tư và vai trò của nó trong các loại tài sản rộng lớn hơn đã có sự thay đổi đáng kể.
Đối với những người phân bổ, sự khác biệt cốt lõi nằm ở sự khác biệt giữa độ biến động đơn lẻ và rủi ro danh mục đầu tư. Độ biến động đo lường mức độ biến động của chính tài sản; trong khi rủi ro danh mục đầu tư phụ thuộc vào lý do tại sao nó biến động, khi nào nó biến động, và liệu những biến động này có chồng chéo với các vị thế hiện có hay không. Từ góc độ danh mục đầu tư, độ biến động của Bitcoin không chỉ là một loại rủi ro cần được tối thiểu hóa, mà nó còn có thể đại diện cho một nguồn lợi nhuận khác biệt.
Báo cáo này xem xét rủi ro của tài sản tiền điện tử từ bốn khía cạnh:
Bitcoin đã trải qua 18 năm để dần trưởng thành: Độ biến động của Bitcoin đã phát triển như thế nào
Vượt ra ngoài độ biến động bề mặt: Động lực và hành vi đuôi tiết lộ những đặc điểm nào của phân phối lợi nhuận của nó
Bitcoin cho sự đa dạng hóa danh mục đầu tư: Bitcoin tương tác như thế nào với danh mục đầu tư đa dạng
Phân bổ đa dạng hóa vượt ra ngoài Bitcoin: Lĩnh vực tiền điện tử rộng lớn hơn đã trở nên khác biệt như thế nào
Tất cả các bằng chứng cho thấy tốc độ trưởng thành của loại tài sản này đã vượt qua nhiều khung phân tích được sử dụng để đánh giá nó. Chúng tôi tin rằng, nó xứng đáng có một khung rủi ro được thiết kế dựa trên tình trạng hiện tại của các loại tài sản ngày nay, thay vì tình trạng cách đây mười năm.
Bitcoin đã trải qua 18 năm để dần trưởng thành
Bitcoin đã nổi tiếng từ sớm vì độ biến động của nó. Trong giai đoạn phát triển ban đầu, với quy mô thị trường chỉ ở mức đơn số (tỷ đô la), độ biến động của nó thường vượt quá 100%, đôi khi thậm chí gần 200%. [1] Khi giá trị vốn hóa và tính thanh khoản của nó tăng lên trong suốt 18 năm phát triển, sự tham gia của các tổ chức tăng lên, sự ra đời của các công cụ đầu tư an toàn hơn như sản phẩm giao dịch Bitcoin (ETP), và sự rõ ràng trong quy định đã cùng nhau tạo ra một môi trường giao dịch trưởng thành hơn (Biểu đồ 1). Hiện tại, độ biến động thực tế của nó ở mức trung bình 40%, thấp hơn nhiều so với mức cao ba chữ số trong chu kỳ đầu. Hiện nay, các nhà đầu tư có được Bitcoin, với các đặc điểm rủi ro hoàn toàn khác so với mười năm trước.
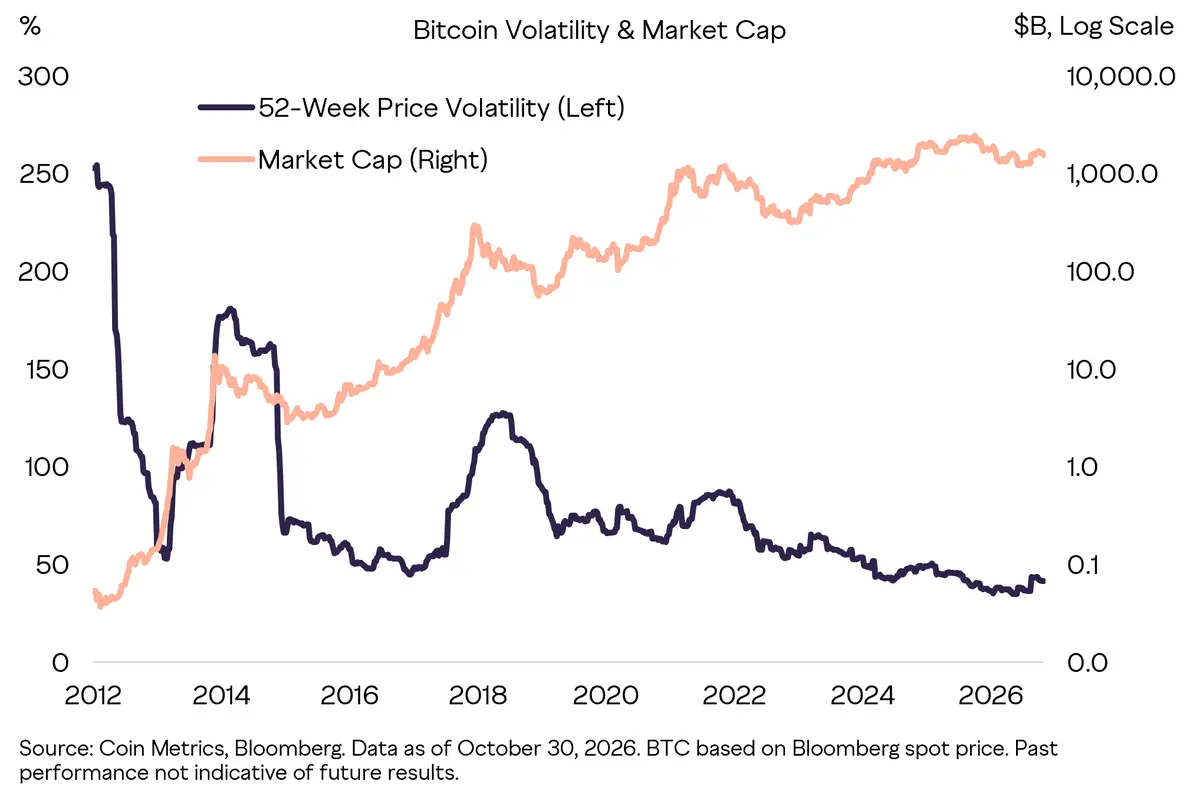
Biểu đồ 1: Độ biến động của Bitcoin tiếp tục giảm khi giá trị vốn hóa tăng lên
Người ta thường so sánh độ biến động của Bitcoin với chỉ số S&P 500, nhưng các cổ phiếu trong chỉ số này cung cấp một tọa độ tham chiếu có thể so sánh hơn. Chỉ số là một danh mục đầu tư, độ biến động của nó phản ánh hiệu ứng đa dạng hóa từ hàng trăm vị thế bù trừ lẫn nhau. Trong khi đó, tình hình của các cổ phiếu riêng lẻ thì khác biệt rất nhiều. Độ biến động của Bitcoin khoảng 43%, mặc dù vẫn cao hơn hầu hết các cổ phiếu thành phần của S&P 500, nhưng độ biến động của nó thấp hơn khoảng 19% cổ phiếu trong chỉ số này ------ bao gồm một số cổ phiếu lớn mà các nhà đầu tư đã nắm giữ (Biểu đồ 2). [2] Bitcoin vẫn là một tài sản có độ biến động cao, nhưng độ biến động của nó không nằm ngoài khoảng quan sát của cổ phiếu trên thị trường công khai.
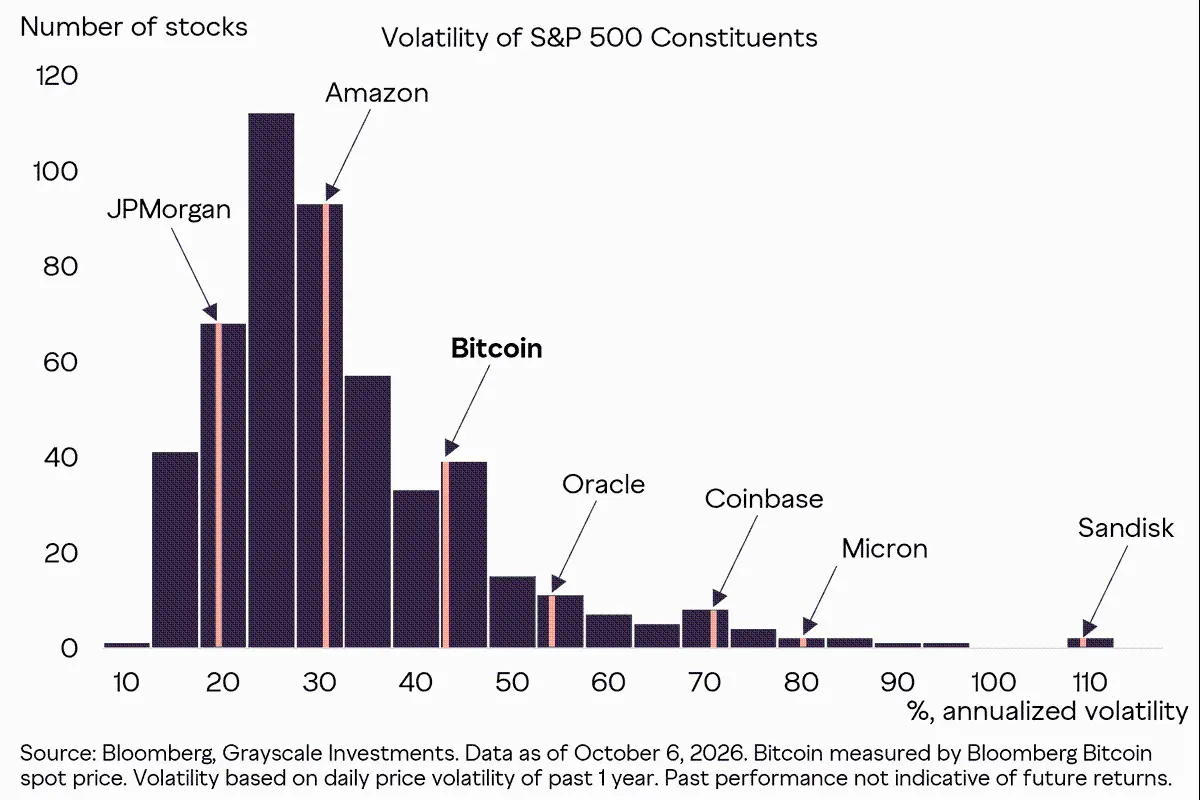
Biểu đồ 2: Độ biến động của Bitcoin nằm trong khoảng biến động của các cổ phiếu lớn
So sánh Bitcoin với các cổ phiếu lớn riêng lẻ không thể kết luận rằng nó là một tài sản có rủi ro thấp; điều này chỉ đơn giản là đặt độ biến động của nó trong bối cảnh quen thuộc hơn để xem xét. Câu hỏi quan trọng hơn là, điều gì ẩn giấu dưới bề mặt độ biến động này. Chỉ dựa vào độ lệch chuẩn không thể phản ánh độ biến động đến từ sự tăng hay giảm, tần suất xảy ra của lợi nhuận cực đoan, và liệu những lợi nhuận này có xảy ra độc lập hay không. Do đó, để hiểu rủi ro của Bitcoin cần phải nghiên cứu sâu về hình thức và cấu trúc thời gian của lợi nhuận của nó.
Vượt ra ngoài độ biến động bề mặt
So với chỉ số S&P 500, phân phối lợi nhuận hàng ngày của Bitcoin rõ ràng rộng hơn và có đặc điểm đuôi dày hơn (Biểu đồ 3). Một khoảng độ lệch chuẩn của nó khoảng gấp ba lần so với chỉ số trước đó, trong khi các giá trị cực đoan ở hai đầu đuôi nhiều hơn nhiều so với hình thức phân phối truyền thống. Điều này tạo ra một môi trường sự kiện giảm giá nghiêm trọng hơn, nhưng đồng thời cũng mang lại lợi nhuận tích cực lớn hơn và tỷ suất lợi nhuận hàng ngày trung bình cao hơn trong khoảng thời gian thống kê. Nói cách khác, từ lịch sử, độ biến động của Bitcoin phản ánh sự phân tán đáng kể theo cả hai chiều.
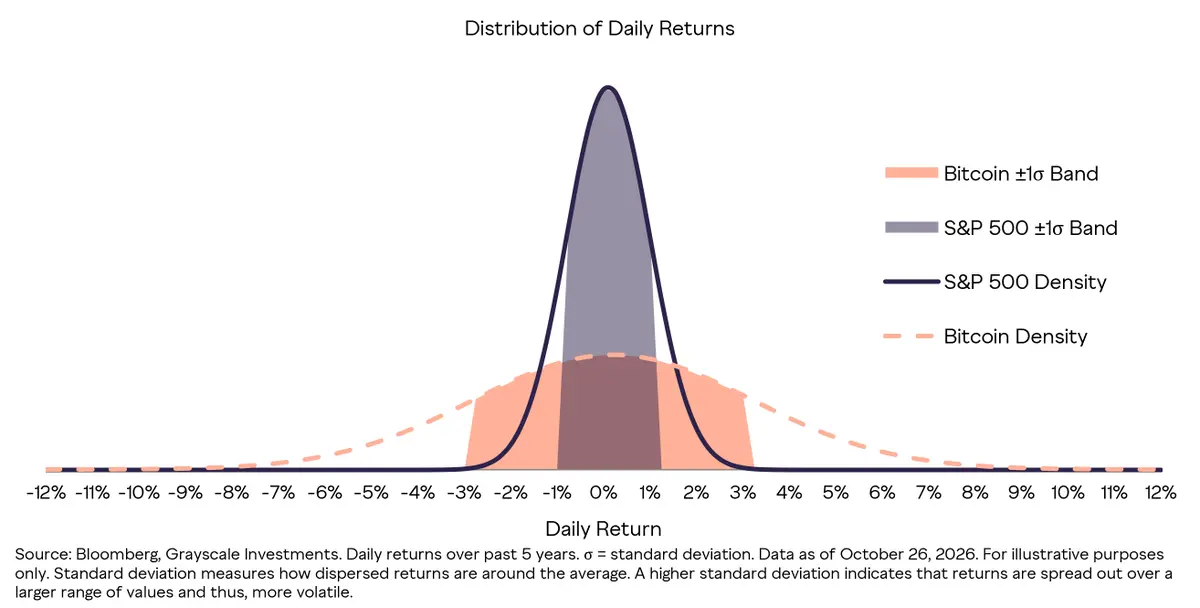
Biểu đồ 3: Lợi nhuận của Bitcoin có phân phối rộng hơn và đặc điểm đuôi dày hơn so với lợi nhuận của cổ phiếu
Đặc điểm đuôi dày quan trọng vì chỉ một số ít ngày giao dịch có thể quyết định kết quả đầu tư lâu dài. Trong ba năm qua, Bitcoin đã đạt được lợi nhuận hàng năm 60%; nếu loại bỏ 10 ngày có hiệu suất tốt nhất của nó, con số này sẽ giảm xuống còn 7%; trong khi nếu loại bỏ 10 ngày có hiệu suất kém nhất, con số này sẽ tăng vọt lên 197% (Biểu đồ 4). Điều này không có nghĩa là mọi người có thể dự đoán trước những ngày này, mà chỉ ra rằng việc bỏ lỡ sự giảm giá lớn nhất của Bitcoin thường đi kèm với sự phục hồi nhanh chóng, có thể phải trả giá rất cao.
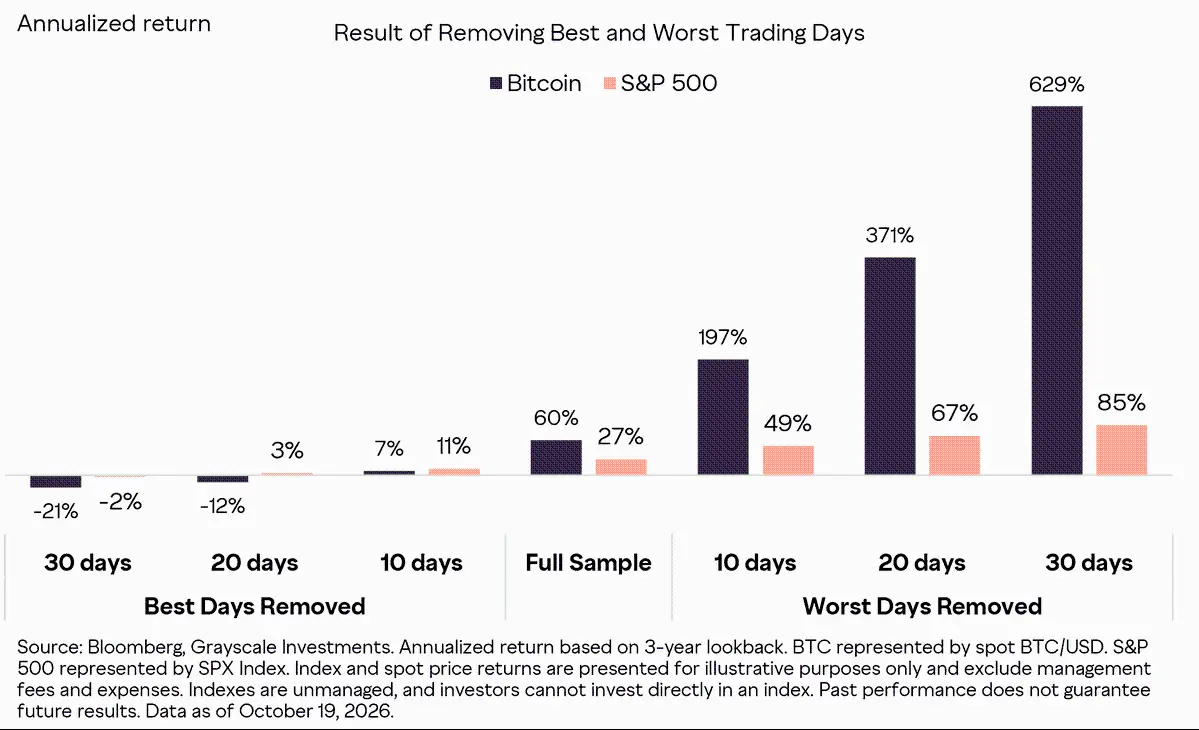
Biểu đồ 4: Một số ngày giao dịch quan trọng đã thúc đẩy lợi nhuận gộp của Bitcoin
Động lực này cũng ảnh hưởng đến cách đo lường lợi nhuận điều chỉnh theo rủi ro của Bitcoin. Độ lệch chuẩn và tỷ lệ Sharpe dựa trên nó [3] không phân biệt giữa sự tăng giá lớn và sự giảm giá lớn. Trong khi đó, tỷ lệ Sortino [4] chỉ đo lường lợi nhuận so với độ lệch giảm. Trong thời kỳ động lực tích cực mạnh mẽ, tốc độ tăng lợi nhuận của Bitcoin có thể nhanh hơn tốc độ tăng của độ lệch giảm, dẫn đến tỷ lệ Sortino tăng vọt và vượt xa tỷ lệ Sharpe (Biểu đồ 5). Điều này không làm giảm rủi ro của sự đảo chiều mạnh mẽ, nhưng nó tiết lộ lý do tại sao đối với các tài sản có độ phân tán tăng đáng kể, độ biến động tổng thể chỉ có thể cung cấp một góc nhìn đo lường không đầy đủ.
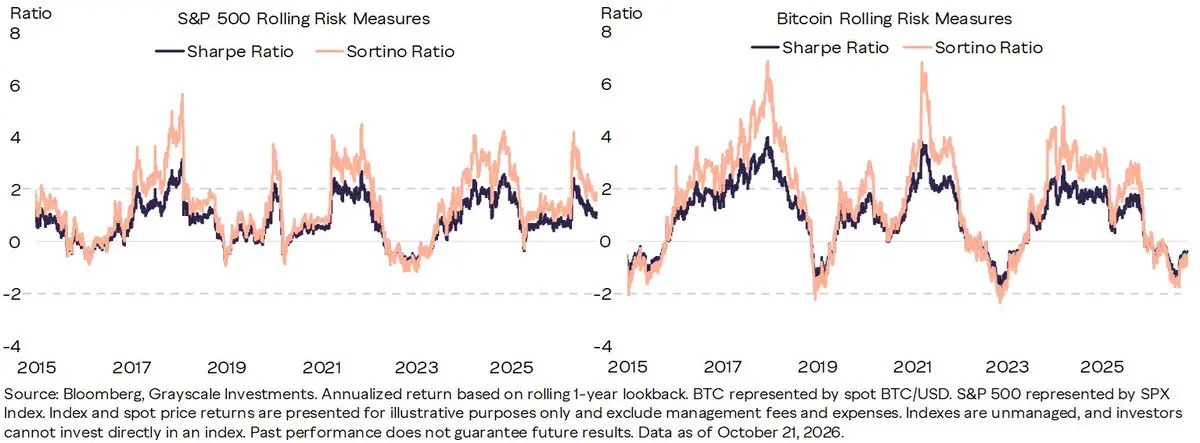
Biểu đồ 5: Tỷ lệ Sortino của Bitcoin làm nổi bật tính biến động chủ yếu do động lực tăng
Trong phân phối thời gian của lợi nhuận, cũng có thể quan sát thấy hiệu ứng động lực của Bitcoin. Dựa trên dữ liệu lịch sử, sau các tháng tăng giá, tỷ suất lợi nhuận điều chỉnh theo độ biến động thường mạnh hơn nhiều so với sau các tháng giảm giá, quy luật này thể hiện rõ hơn nhiều ở Bitcoin so với các tài sản truyền thống. Nói cách khác, sự tăng giá của Bitcoin thường có xu hướng tự củng cố. Mặc dù hình thức này không thể được coi là tín hiệu giao dịch độc lập, nhưng nó giúp giải thích lý do tại sao các chu kỳ tích cực có thể tạo ra sự thúc đẩy tăng trưởng liên tục, và tại sao khi động lực tăng tốc mà độ lệch giảm không tăng tương ứng, tỷ lệ Sortino lại tăng mạnh.
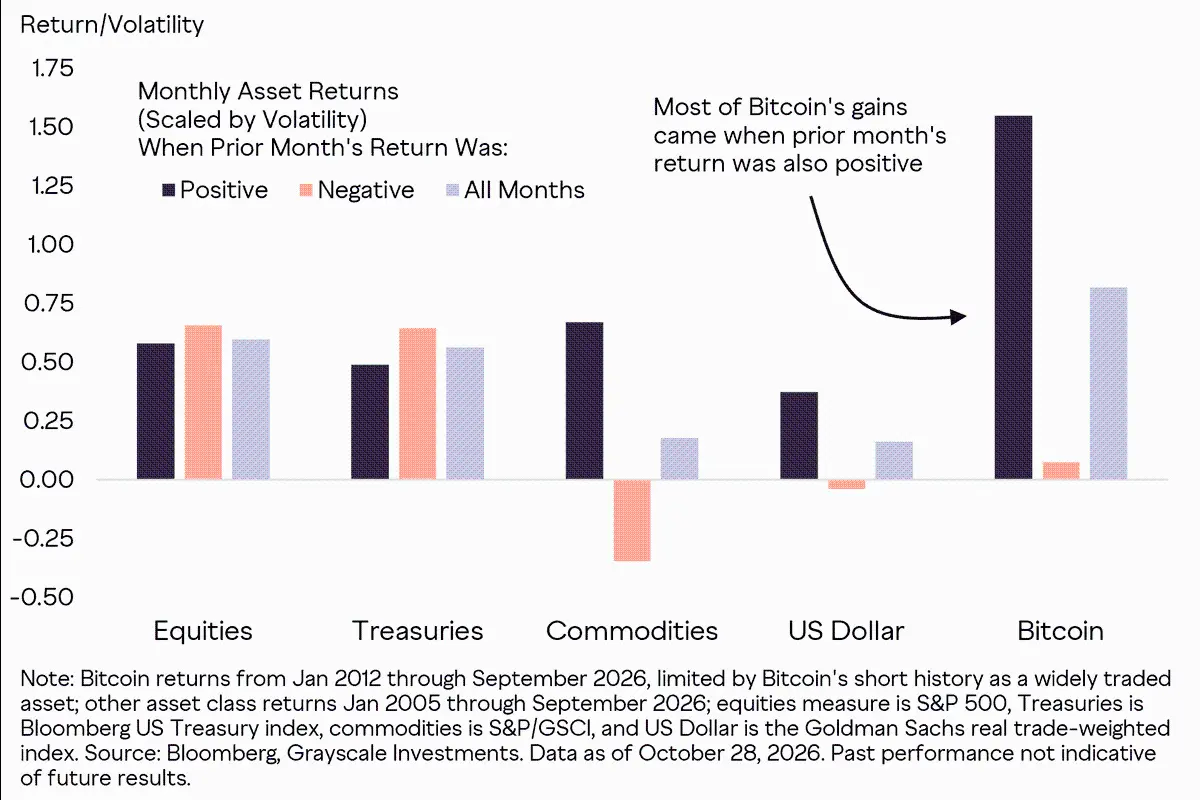
Biểu đồ 6: Sự tăng giá lịch sử của Bitcoin thường dựa trên động lực tích cực
Dù vậy, động lực mạnh mẽ của Bitcoin cũng có thể dẫn đến những cú đảo chiều nghiêm trọng. Xu hướng tăng liên tục có thể nhanh chóng sụp đổ, dẫn đến sự điều chỉnh cực đoan về tỷ lệ phần trăm. Sự điều chỉnh lớn của Bitcoin là điều ai cũng biết: kể từ năm 2011, tài sản này đã trải qua bảy lần điều chỉnh 50% hoặc cao hơn. [5]
Tuy nhiên, nếu mức độ biến động giữa các tài sản khác nhau quá lớn, việc so sánh đơn thuần về mức độ điều chỉnh tuyệt đối thường thiếu tính khả thi. Nếu điều chỉnh theo mức độ biến động của thị trường vào thời điểm bắt đầu mỗi lần giảm, sự điều chỉnh của Bitcoin sẽ trở nên ít nổi bật hơn, mà ngược lại, có tính so sánh hơn với mức độ điều chỉnh của cổ phiếu và trái phiếu------ điều thực sự đáng chú ý là sự điều chỉnh dài và mạnh mẽ mà trái phiếu "rủi ro thấp" đã gặp phải trong những năm gần đây.
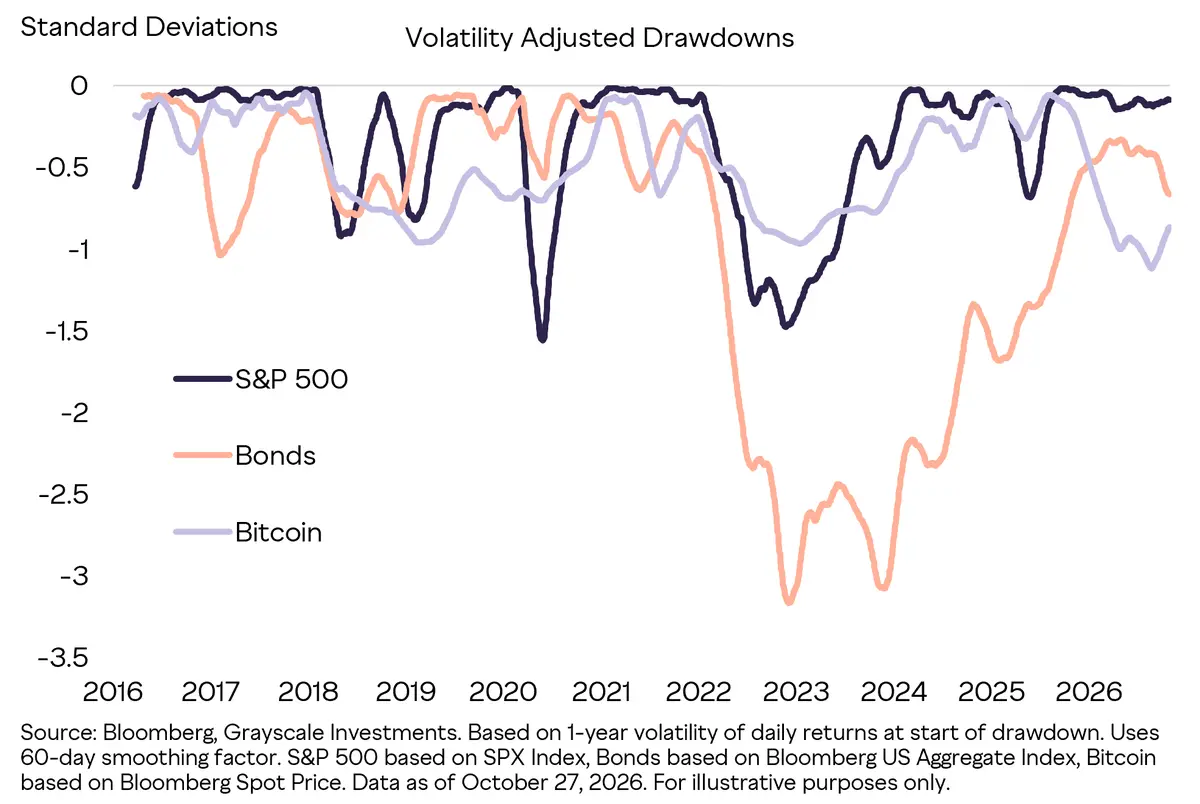
Biểu đồ 7: Sau khi điều chỉnh theo biến động, sự điều chỉnh của Bitcoin trở nên ít cực đoan hơn
Tổng thể, những kết quả này phác thảo một hình dạng tài sản: sự phân bố lợi nhuận rộng hơn, tập trung hơn, và có tính chất động lực hơn so với những gì được tiết lộ bởi ước lượng biến động đơn lẻ. Thông điệp cốt lõi không phải là rủi ro giảm giá của Bitcoin có thể bị bỏ qua, mà là cho thấy sự điều chỉnh của nó gắn liền với độ phân tán tăng giá đã thúc đẩy phần lớn hiệu suất của nó trong lịch sử. Đối với các nhà quản lý danh mục đầu tư, việc coi tất cả các mức độ biến động là những yếu tố bất lợi tương đương có thể che khuất những đặc điểm quan trọng trong bức tranh lợi nhuận của Bitcoin. Câu hỏi tiếp theo là liệu hình thái lợi nhuận độc đáo này sẽ làm gia tăng rủi ro hiện có của nhà đầu tư hay có thể mang lại một nguồn lợi nhuận khác biệt.
Bitcoin cho đa dạng hóa danh mục đầu tư
Điểm khởi đầu để thảo luận vấn đề này là: mức độ chồng chéo giữa hiệu suất lợi nhuận của Bitcoin và các yếu tố rủi ro mà nhà đầu tư đã gánh chịu trong các lĩnh vực khác là bao nhiêu. Để kiểm tra mức độ chồng chéo này, chúng tôi đã thực hiện phân tích hồi quy giữa lợi nhuận của Bitcoin, cổ phiếu, trái phiếu và thị trường tư nhân với một nhóm biến số vĩ mô và thị trường chung (Biểu đồ 8). Những yếu tố này giải thích một tỷ lệ lớn sự biến động của lợi nhuận tài sản truyền thống, nhưng tỷ lệ giải thích trên Bitcoin lại thấp hơn nhiều. Tỷ lệ giải thích thấp hơn mặc dù không đảm bảo hoàn toàn hiệu quả phân tán, nhưng nó cho thấy Bitcoin trong lịch sử không biểu hiện như một sự tái đóng gói đơn giản cho sự tiếp xúc với thị trường truyền thống.
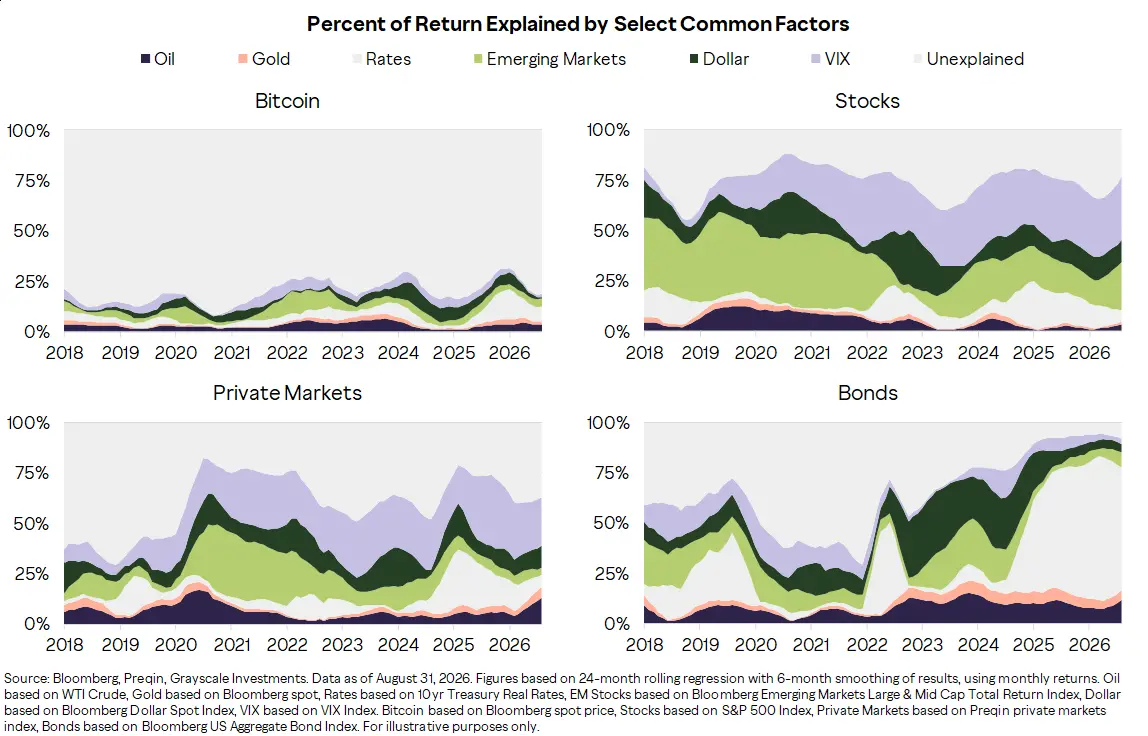
Biểu đồ 8: Các yếu tố thị trường truyền thống có sức giải thích thấp đối với lợi nhuận của Bitcoin
Khi so sánh trực tiếp Bitcoin với các tài sản công khai và tư nhân cấu thành phần lớn danh mục đầu tư của các tổ chức, sự độc đáo này cũng được thể hiện rõ ràng. Trong lịch sử, mối tương quan giữa Bitcoin và thị trường tiền điện tử rộng lớn hơn với các chỉ số thị trường tư nhân chính thấp hơn so với mối tương quan giữa các chỉ số truyền thống với nhau. Mối tương quan không phải là cố định, có thể tăng lên trong thời kỳ thị trường chịu áp lực, nhưng cấu trúc dài hạn cho thấy, so với việc đơn thuần gia tăng sự tiếp xúc với cổ phiếu, tín dụng hoặc rủi ro thanh khoản thấp, tài sản tiền điện tử đã mang lại một nguồn lợi nhuận khác biệt.
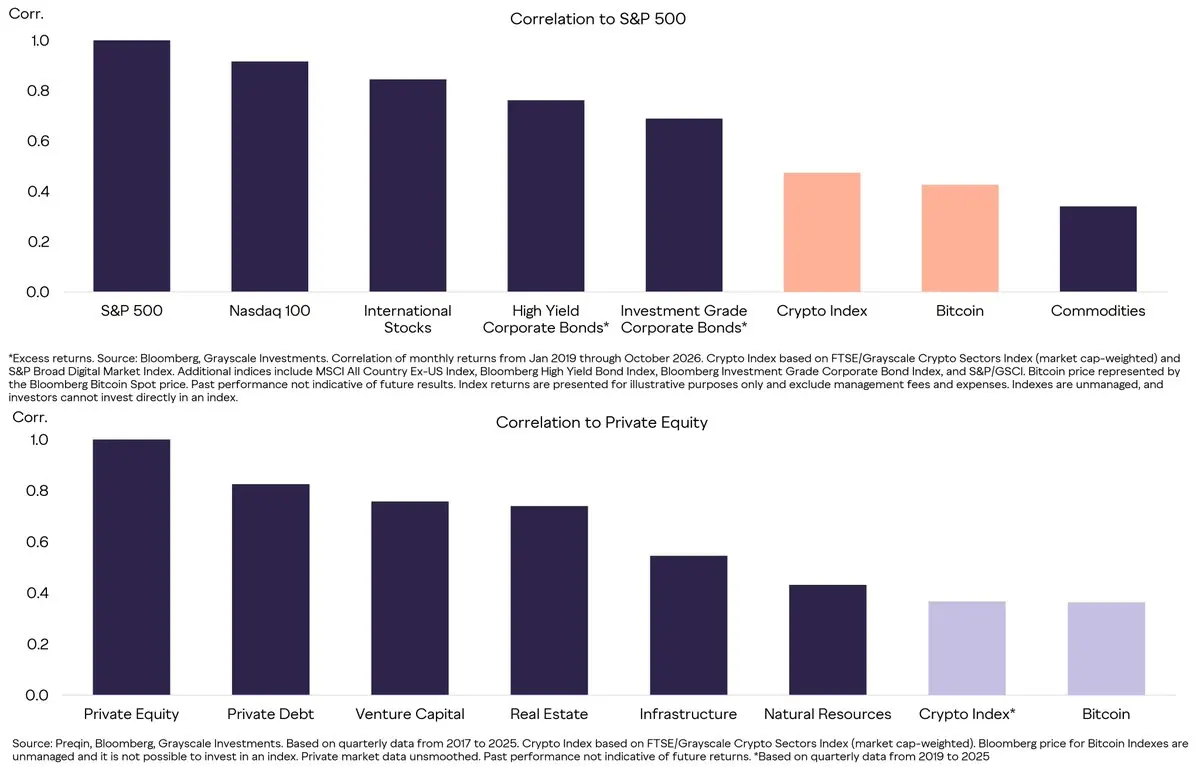
Biểu đồ 9: Tài sản tiền điện tử có mối tương quan thấp hơn so với mối tương quan giữa các tài sản truyền thống
Tất nhiên, sự khác biệt về mặt thống kê chỉ có ý nghĩa thực sự khi nó có thể cải thiện hiệu suất danh mục đầu tư. Mức độ chồng chéo thấp giữa Bitcoin và tài sản truyền thống tạo ra tiềm năng cho việc phân tán đầu tư, nhưng quy mô vị thế quyết định liệu lợi ích này có thể vượt qua mức độ biến động độc lập cao hơn của nó hay không. Do đó, chúng tôi kết hợp giả thuyết thị trường vốn tiên tiến và lợi nhuận lịch sử để đánh giá tác động của Bitcoin đối với danh mục đầu tư, nhằm kiểm tra xem việc phân bổ vừa phải có thể cải thiện sự cân bằng rủi ro-lợi nhuận dự kiến của danh mục đầu tư hay không, thay vì chỉ đơn thuần thêm một nguồn rủi ro khác.
Bitcoin đã được đưa vào Giả thuyết Thị trường Vốn Dài Hạn 2027 của J.P. Morgan Asset Management, đánh dấu một cột mốc quan trọng trong quá trình tiến hóa của nó như một tài sản cấp tổ chức. Gã khổng lồ đầu tư quản lý 50.000 tỷ đô la tài sản này hiện đang xem xét Bitcoin bên cạnh các loại tài sản trưởng thành, dự đoán tỷ lệ lợi nhuận hàng năm chuẩn trong mười năm tới là 10%, với độ biến động hàng năm là 55%. Những ước tính này đã đưa lợi nhuận tiềm năng của Bitcoin------cũng như rủi ro cao hơn------vào một khung xây dựng danh mục đầu tư quen thuộc. Tỷ lệ lợi nhuận hàng năm 10% dự kiến của nó vượt qua tất cả các loại tài sản khác, trong khi mối tương quan dự kiến với cổ phiếu lớn của Mỹ chỉ là 33%------thấp hơn so với cổ phiếu quốc tế, trái phiếu doanh nghiệp và quỹ đầu cơ. Tài sản có lợi nhuận tuyệt đối cao và mối tương quan thấp với cổ phiếu cốt lõi là rất hiếm, những đặc điểm này khiến Bitcoin trở thành một công cụ phân tán danh mục đầu tư cực kỳ hấp dẫn (Biểu đồ 10).
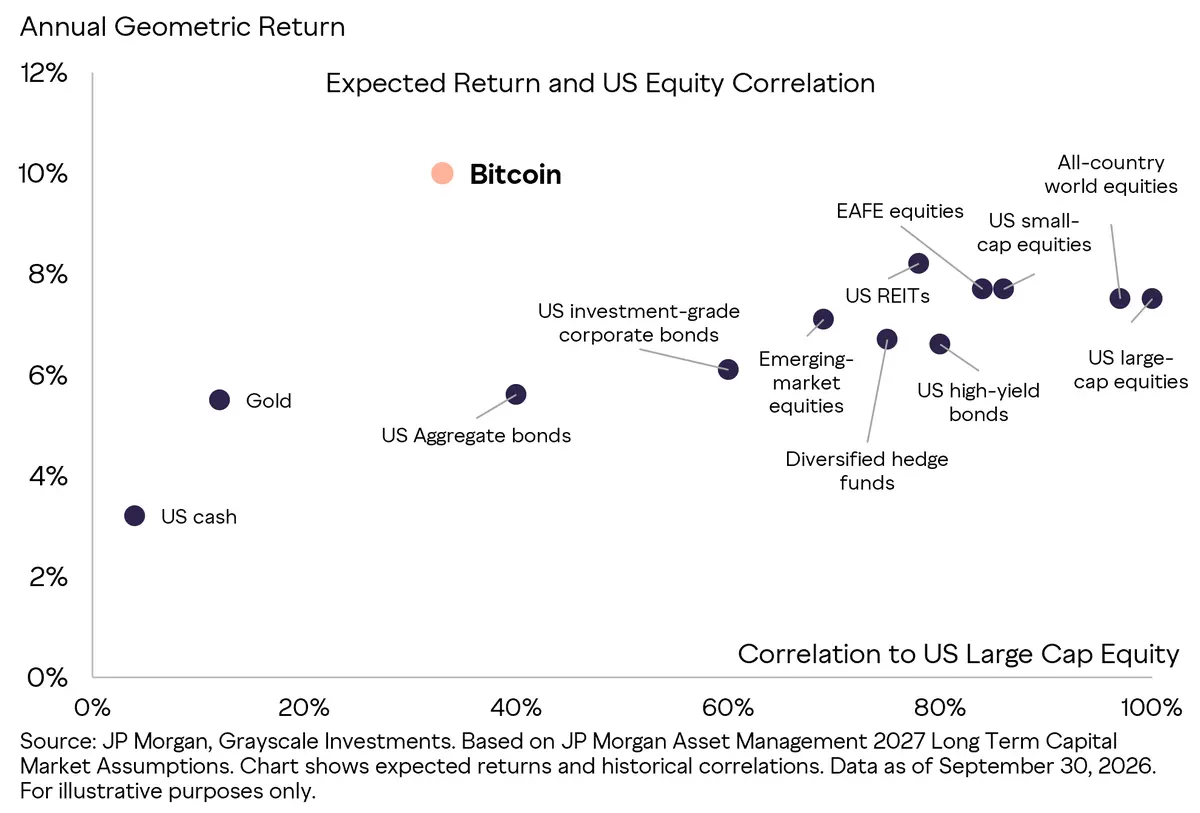
Biểu đồ 10: Giả thuyết thị trường vốn cho thấy Bitcoin nổi bật về lợi nhuận và mối tương quan
Dự đoán tương lai phụ thuộc vào các giả định của mô hình, trong khi phân tích lịch sử xem xét trải nghiệm thực tế của nhà đầu tư. Trong mẫu được trình bày, việc phân bổ vừa phải Bitcoin trong danh mục đầu tư đại diện không chỉ nâng cao tỷ lệ lợi nhuận hàng năm và tỷ lệ Sharpe, mà còn có tác động rất hạn chế đến độ biến động và sự điều chỉnh tối đa. Những kết quả này nhất quán với phân tích yếu tố và mối tương quan, nhưng cũng phản ánh hiệu suất thực tế mạnh mẽ của Bitcoin trong giai đoạn kiểm tra, không nên chỉ đơn thuần coi nó là chỉ số dự đoán tuyệt đối cho việc xây dựng danh mục đầu tư.
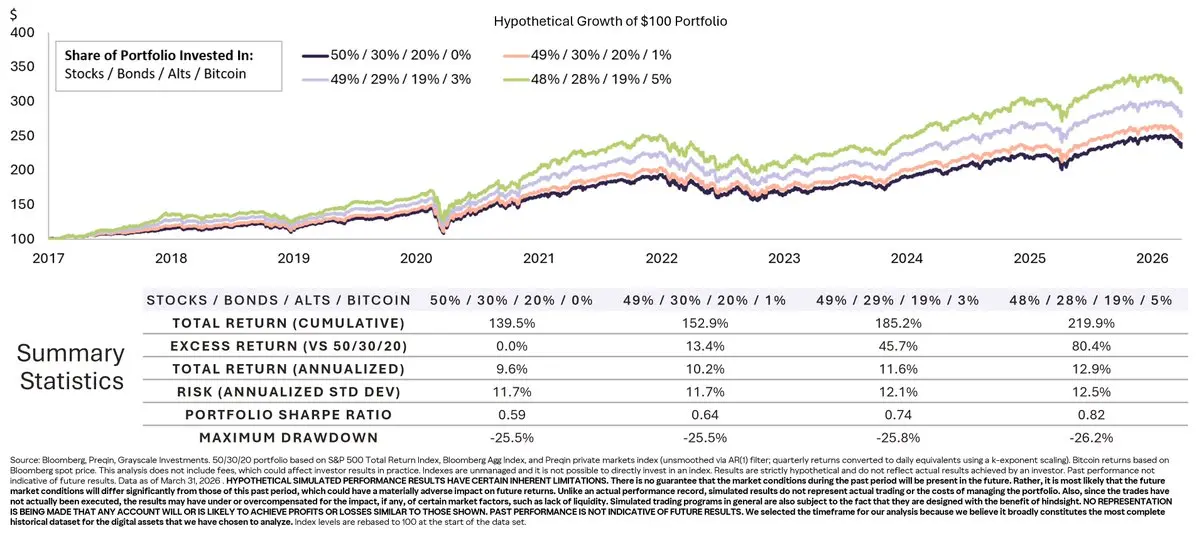
Biểu đồ 11: Phân bổ vừa phải Bitcoin đã cải thiện hiệu suất danh mục đầu tư trong lịch sử
Những kết quả này củng cố một sự khác biệt quan trọng: độ biến động độc lập của Bitcoin không chuyển đổi tỷ lệ theo cách tương ứng thành rủi ro danh mục đầu tư. Các yếu tố thúc đẩy lợi nhuận khác biệt của nó cho phép phân bổ vừa phải có thể cải thiện hiệu quả danh mục đầu tư lịch sử trong khi chỉ tạo ra tác động hạn chế đến độ biến động và sự điều chỉnh tổng thể. Đối với những người phân bổ, câu hỏi có giá trị hơn không phải là liệu Bitcoin có tính biến động cao hay không, mà là cách mà sự biến động này sẽ ảnh hưởng đến danh mục đầu tư rộng hơn. Một thực tế quan trọng khác là: Bitcoin chỉ là một phần trong bức tranh cơ hội đầu tư tiền điện tử ngày càng đa dạng.
Đa dạng hóa phân bổ vượt ra ngoài Bitcoin
Bitcoin chiếm phần lớn tổng giá trị thị trường tiền điện tử, và trong nhiều danh mục đầu tư tổ chức, nó đại diện cho toàn bộ hạn mức phân bổ tiền điện tử. Tuy nhiên, sự phát triển của loại tài sản này đã vượt xa khái niệm hàng hóa số đơn lẻ (Biểu đồ 12). Các lĩnh vực đầu tư hiện tại đã mở rộng đến các nền tảng hợp đồng thông minh, tài chính phi tập trung (DeFi), ứng dụng tiêu dùng, trí tuệ nhân tạo và nhiều lĩnh vực khác, mỗi lĩnh vực đều có mô hình kinh tế, nhóm người dùng và nguồn cầu hoàn toàn khác nhau. Vấn đề cốt lõi mà những người phân bổ tài sản phải đối mặt là liệu những khác biệt cơ bản này có thể chuyển đổi thành hình thái lợi nhuận đủ khác biệt so với Bitcoin, từ đó chứng minh rằng việc phân bổ các tài sản số khác bên cạnh việc nắm giữ Bitcoin là hợp lý.
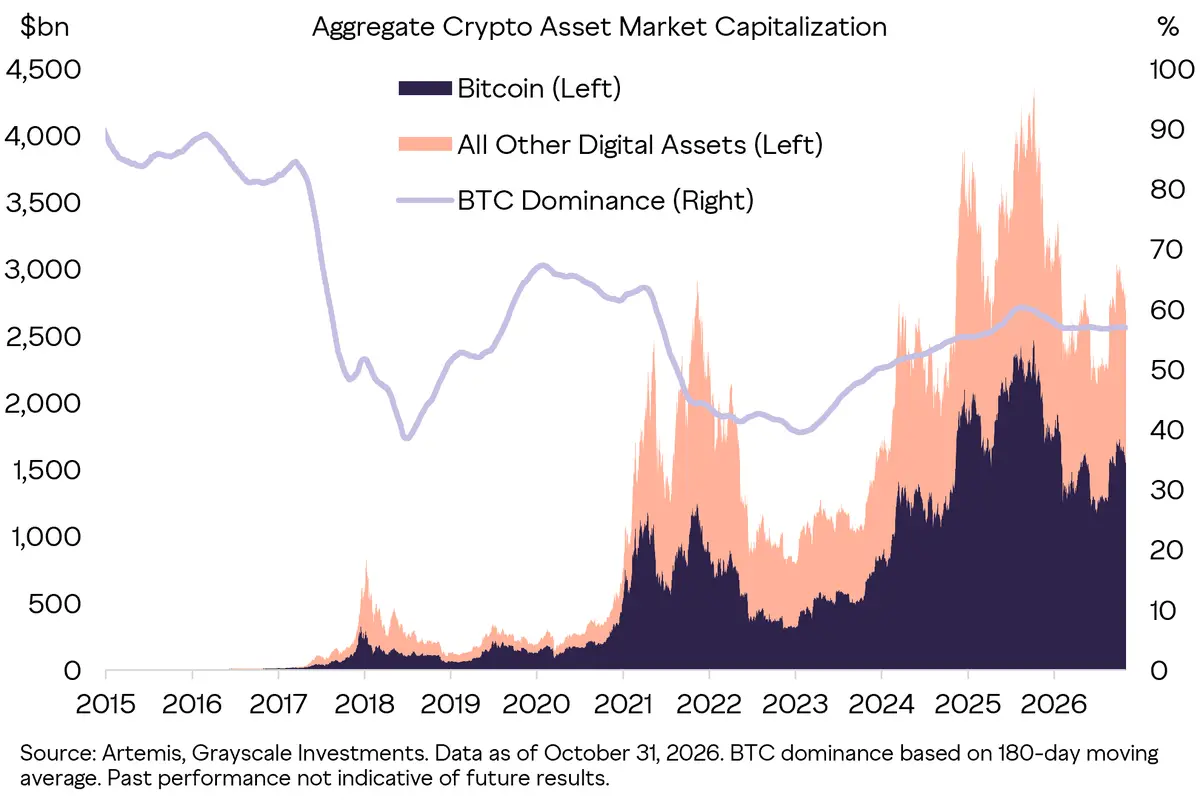
Biểu đồ 12: Bitcoin chiếm ưu thế về giá trị thị trường, nhưng không bao gồm tất cả cơ hội đầu tư tiền điện tử
Thị phần chỉ tiết lộ quy mô tổng thể của lĩnh vực, không phản ánh động lực cụ thể của từng thành phần. Cách kiểm tra hiệu quả hơn là quan sát mức độ lợi nhuận của các phân khúc có thể được quy cho Bitcoin. Nếu Bitcoin gần như có thể giải thích tất cả sự biến động lợi nhuận, thì lập luận về việc đa dạng hóa trong nội bộ tài sản tiền điện tử sẽ không đứng vững; ngược lại, nếu một phần đáng kể lợi nhuận vẫn thuộc về các yếu tố nội bộ của phân khúc, thì điều đó có nghĩa là cơ hội đầu tư phong phú hơn nhiều so với đơn thuần là "Beta Bitcoin". Dữ liệu trong ba năm qua cho thấy, trong Chỉ số Ngành Tiền điện tử Grayscale FTSE được liệt kê dưới đây, Bitcoin chỉ có thể giải thích khoảng một nửa sự khác biệt lợi nhuận giữa các phân khúc, điều này có nghĩa là một phần đáng kể lợi nhuận là nhờ vào các yếu tố nội sinh của các phân khúc và tài sản cụ thể.
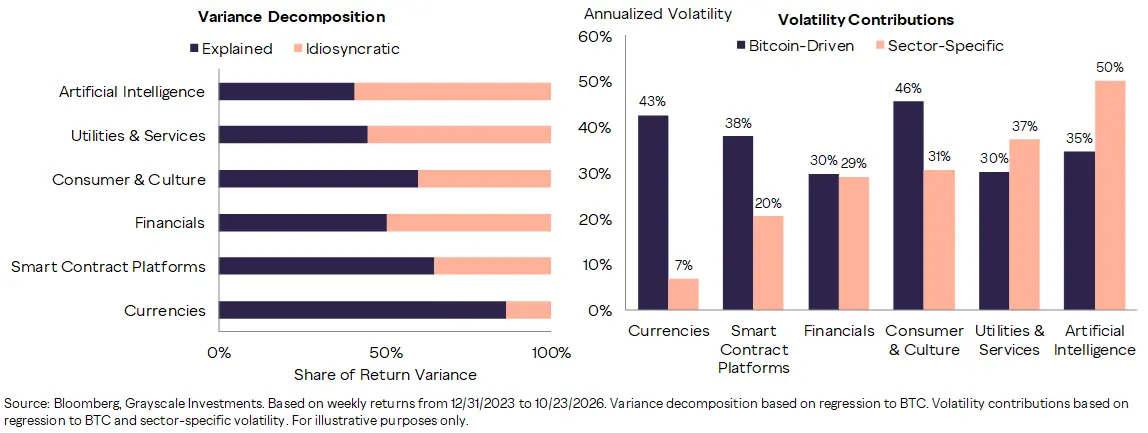
Biểu đồ 13: Bitcoin chỉ có thể giải thích khoảng một nửa sự khác biệt lợi nhuận của các phân khúc trong ngành tiền điện tử
Sự giải thích của Bitcoin chỉ là một phần trong vấn đề phân bổ đa dạng. Người phân bổ cũng phải xem xét cách các lĩnh vực trong tiền điện tử tương tác với nhau. Khi các ứng dụng, mô hình kinh doanh và động lực nhu cầu mới xuất hiện trong toàn bộ loại tài sản, sự tương quan giữa các lĩnh vực đã giảm từ mức đỉnh trước đó (Biểu đồ 14). Sự suy giảm của sự tương quan này cho thấy sự trưởng thành của thị trường tiền điện tử đang tạo ra những rủi ro phân hóa ngày càng nhiều, chứ không chỉ là sự thay đổi và tái hiện của cùng một chiến lược giao dịch "Bitcoin Beta".
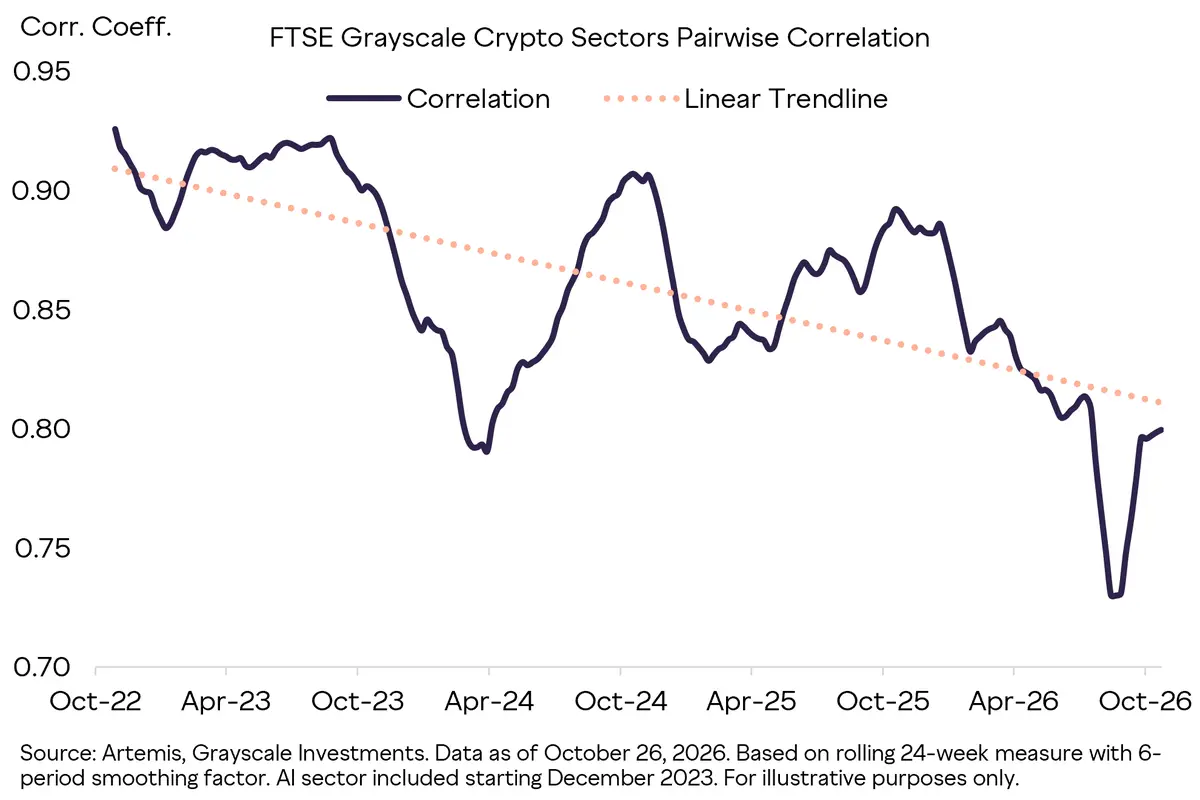
Biểu đồ 14: Sự tương quan giữa các lĩnh vực trong ngành tiền điện tử giảm dần theo thời gian
Sự phân hóa này cũng có thể thấy trong hiệu suất theo quý. Vị thế dẫn đầu của tài sản tiền điện tử đã thay đổi mạnh mẽ giữa các quý, Bitcoin không phải lúc nào cũng là tài sản có hiệu suất tốt nhất. Mỗi thời kỳ được thể hiện bởi các tài sản khác nhau dẫn đầu, trong khi thứ hạng của Bitcoin chủ yếu nằm ở giữa đến dưới. Sự phân tán này cho thấy thị trường tiền điện tử không chỉ là giao dịch Bitcoin beta đơn lẻ. Trong 10 tài sản tiền điện tử không ổn định lớn nhất, trong hai năm qua có 6 tài sản khác nhau đã dẫn đầu hiệu suất theo quý; Bitcoin chưa từng dẫn đầu trong bất kỳ quý nào (Biểu đồ 15). [6] Đối với những nhà đầu tư có khả năng nhận diện các dự án chất lượng với nền tảng phân hóa, việc phân bổ đa dạng ngoài Bitcoin có thể tạo ra cơ hội nắm bắt alpha cụ thể của tài sản trong các chu kỳ thị trường khác nhau.
Biểu đồ 15: Vị thế dẫn đầu của hiệu suất tài sản tiền điện tử tiếp tục thay đổi
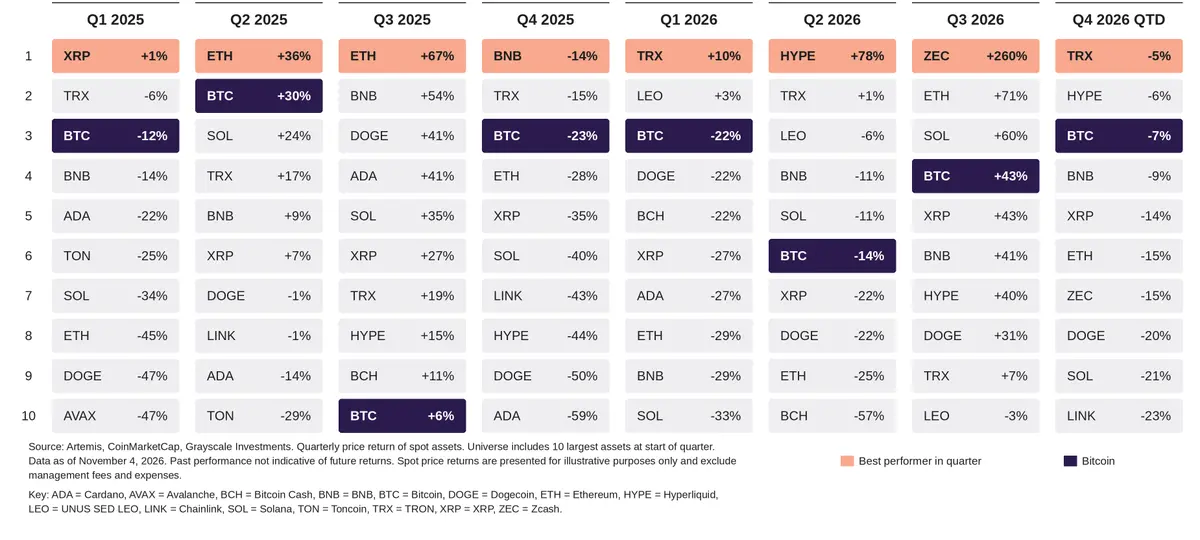
Những kết quả này cho thấy thị trường tiền điện tử rộng lớn hơn đang ngày càng thể hiện như một tập hợp các rủi ro khác nhau, chứ không phải là một giao dịch đơn lẻ. Bitcoin có thể vẫn là nền tảng của nhiều phân bổ, nhưng sự giảm tương quan giữa các lĩnh vực và sự thay đổi vị thế dẫn đầu cho thấy sự phân tán bên trong tài sản tiền điện tử có thể cung cấp thêm nguồn cơ hội đầu tư cho danh mục. Đối với các nhà quản lý danh mục, việc xây dựng phân bổ tài sản tiền điện tử do đó có thể không chỉ liên quan đến việc quyết định nắm giữ bao nhiêu Bitcoin, mà còn liên quan đến những nguồn lợi nhuận khác nào đáng để đứng cạnh bên.
Khung cập nhật rủi ro tiền điện tử
Khung rủi ro tiền điện tử nên phản ánh sự tiến hóa của loại tài sản này. Biến động thực hiện của Bitcoin đã giảm mạnh và hiện nằm trong khoảng của các cổ phiếu lớn của Mỹ. Động lực mạnh mẽ của nó cũng khiến chuỗi lợi nhuận trở nên đặc biệt quan trọng, trải nghiệm lợi nhuận từ việc tăng liên tục và đảo ngược mạnh mẽ không thể chỉ được nắm bắt bởi biến động tiêu đề. Lợi nhuận của nó vẫn khác biệt với nhiều rủi ro thị trường truyền thống, khiến việc phân bổ vừa phải có thể cải thiện hiệu quả danh mục trong phân tích được trình bày trong bài viết này. Ngoài Bitcoin, sự giảm tương quan giữa các lĩnh vực và sự thay đổi vị thế dẫn đầu cho thấy tài sản tiền điện tử đang phát triển thành một tập hợp các rủi ro đầu tư rộng lớn hơn và khác biệt với nhau.
Tất cả điều này không có nghĩa là tài sản tiền điện tử là rủi ro thấp. Điều này có nghĩa là rủi ro nên được đánh giá từ nhiều khía cạnh: Biến động của tài sản lớn đến mức nào, cách phân bố và sắp xếp các lợi nhuận này, chúng tương tác như thế nào với phần còn lại của danh mục, và cách mà các rủi ro bên trong loại tài sản này khác nhau.
Biểu đồ 16: Khung danh mục rủi ro tiền điện tử
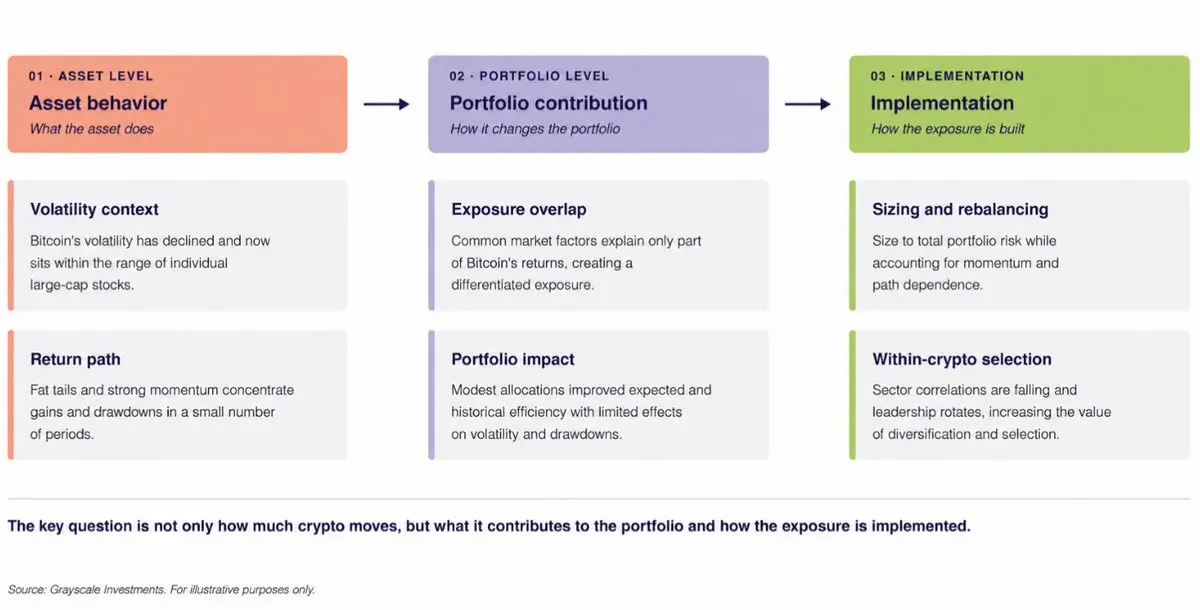
Đối với các nhà quản lý danh mục, ý nghĩa thực sự không phải là bỏ qua biến động, mà là đặt nó vào bối cảnh thích hợp. Chỉ tập trung vào mức độ biến động của tài sản tiền điện tử có thể bỏ lỡ nguồn gốc của những biến động này và những gì chúng đóng góp cho danh mục đầu tư rộng lớn hơn. Câu hỏi hữu ích hơn là: Tài sản tiền điện tử đã tăng thêm những rủi ro nào, nó có thể phân tán những rủi ro hiện có nào, và những nguồn lợi nhuận phân hóa nào đang xuất hiện bên trong loại tài sản này.
[1] Coin Metrics. Dựa trên khoảng thời gian 15 năm và biến động 52 tuần. Dữ liệu tính đến ngày 31 tháng 10 năm 2026. [2] Bloomberg. Dữ liệu tính đến ngày 6 tháng 10 năm 2026. [3] Tỷ lệ Sharpe = (Lợi nhuận danh mục - Lãi suất không rủi ro) / Độ lệch chuẩn tổng. Tỷ lệ Sharpe đo lường một khoản đầu tư so với biến động của nó, lợi nhuận vượt qua lãi suất không rủi ro, tỷ lệ càng cao thường cho thấy hiệu suất điều chỉnh theo rủi ro càng tốt. [4] Tỷ lệ Sortino = (Lợi nhuận danh mục - Lãi suất không rủi ro) / Độ lệch tiêu cực. Tỷ lệ Sortino đo lường một khoản đầu tư so với rủi ro giảm của nó, tập trung vào lợi nhuận âm thay vì biến động tổng thể. [5] Coin Metrics. Dữ liệu tính đến ngày 3 tháng 11 năm 2026. [6] Artemis, CoinMarketCap. Không bao gồm stablecoin. Dữ liệu tính đến ngày 4 tháng 11 năm 2026.