
Giám đốc điều hành Artemis: Liệu Anthropic có trở thành công ty đầu tiên trị giá 10 nghìn tỷ đô la không?
Tác giả: Jon Ma, Giám đốc điều hành Artemis, trước đây là nhà đầu tư phần mềm VC tại Insight Partners, nhà đầu tư Whale Rock
Biên soạn: Cốc Duy, ChainCatcher
Kính gửi bố:
Anthropic sẽ niêm yết vào ngày mai với giá khoảng 85 USD/cổ phiếu, đạt giá trị vốn hóa 1,54 nghìn tỷ USD. Bố hỏi con có nên đầu tư không.
Con đã đầu tư hơn 10 năm, sự nghiệp bắt đầu từ VC phần mềm tại Insight Partners, gần đây là nhà đầu tư thị trường công khai và cổ phần tư nhân tại Whale Rock.
Con thậm chí đã xây dựng hai mô hình tài chính cho Anthropic và phổ biến rộng rãi trên Twitter, một là về Anthropic đạt 1 nghìn tỷ USD ARR vào năm 2030, và một là Anthropic đạt 800 tỷ USD ARR vào năm 2030 sau cơn hoảng loạn AI.
Trong 10 năm sự nghiệp đầu tư của con, không có công ty nào giống như Anthropic. Nó không chỉ là công ty phát triển nhanh nhất trong lịch sử......
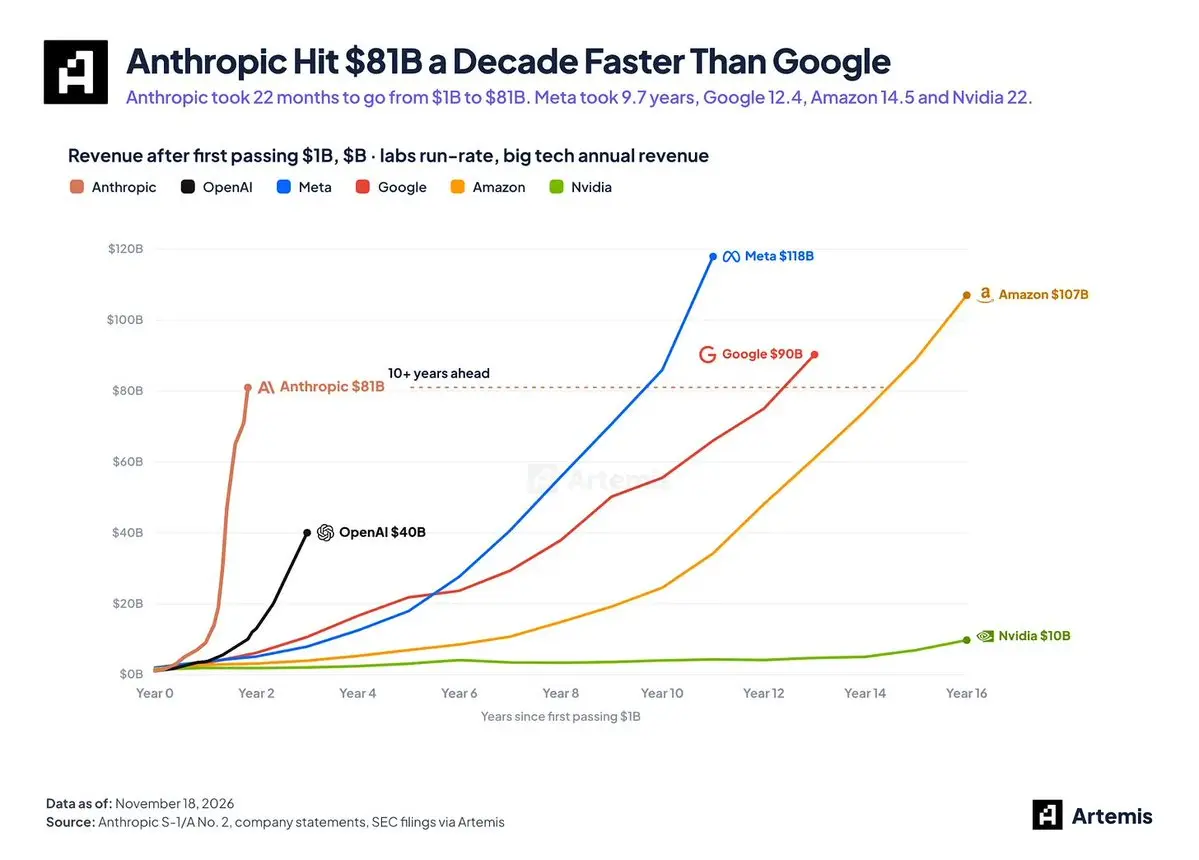
......mà đây cũng là lần đầu tiên trong lịch sử có một công ty niêm yết như vậy: không chỉ đạt được mức tăng trưởng gấp 10 lần (nhanh nhất trên thị trường công khai), mà còn đạt được 800 tỷ USD ARR chỉ với một lĩnh vực dọc (các tác nhân lập trình Coding Agents), và tại thời điểm IPO, nó vẫn là một cược siêu lớn (moonshot bet) với tiềm năng tăng gấp 10 lần.
Phần đáng kinh ngạc nhất là các đồng sáng lập Dario, Danielle và đội ngũ của họ. Con nhận ra rằng các đồng sáng lập của Anthropic được thúc đẩy bởi sứ mệnh của họ nhiều hơn là khao khát kiếm tiền------sứ mệnh đó là làm cho hệ thống AI phù hợp với các giá trị của con người.
Nền tảng chủ nghĩa vị tha hiệu quả của họ và phương pháp định hướng sứ mệnh không chỉ sẽ khiến Anthropic trở thành công ty có giá trị nhất thế giới mà còn làm cho nó trở nên an toàn hơn.
Dưới đây là lý do cốt lõi mà con cho rằng Anthropic sẽ trở thành công ty có giá trị 10 nghìn tỷ USD trong 4 năm tới, và lý do con chọn đầu tư------miễn là giá không vượt quá 160 USD/cổ phiếu và định giá không vượt quá 3 nghìn tỷ USD.
Lý do cốt lõi: Công ty đầu tiên có giá trị 10 nghìn tỷ USD
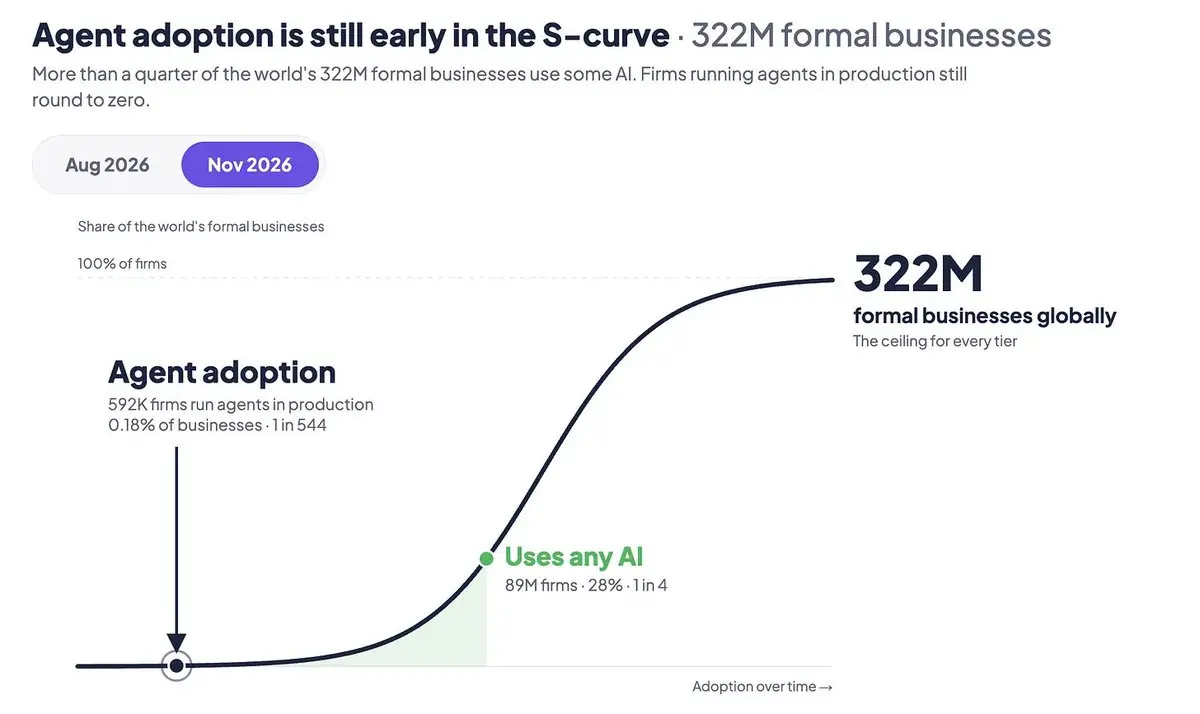
Alex Sacerdote từ Whale Rock đã dạy chúng ta tìm kiếm những cơ hội đầu tư ở giai đoạn đầu của đường cong S.
Theo định nghĩa, việc áp dụng các tác nhân trong doanh nghiệp "thực sự thay thế nhân viên" chắc chắn đang ở giai đoạn đầu.
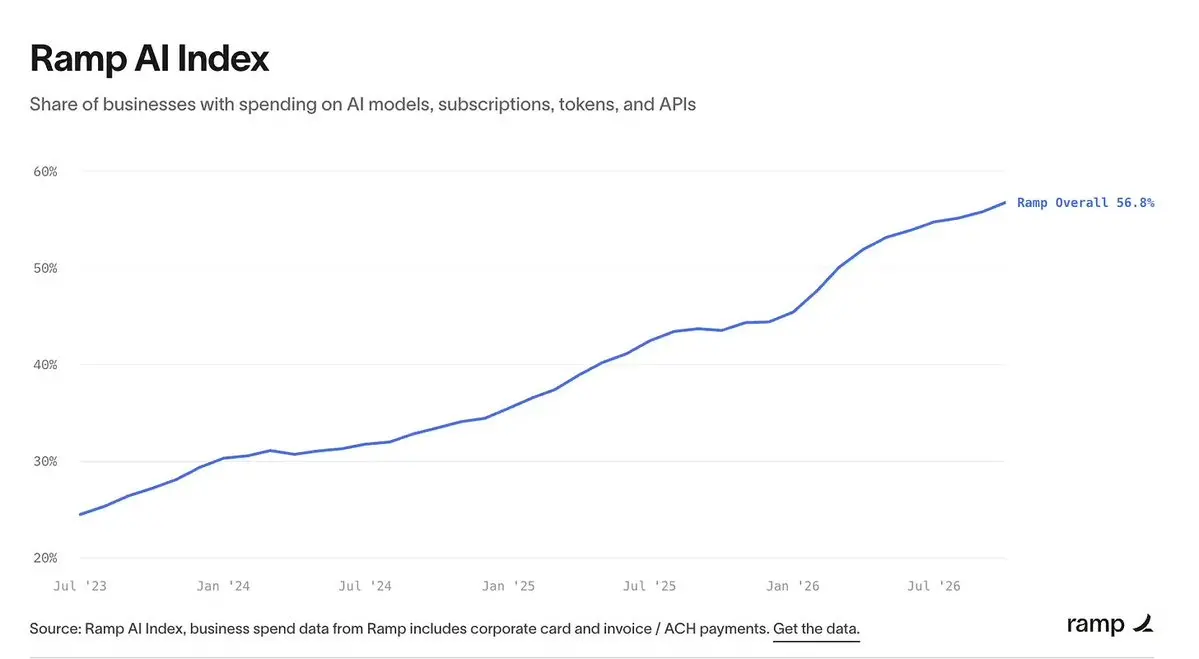
Đúng vậy, theo dữ liệu từ Ramp, hầu hết các doanh nghiệp ở Mỹ đang trả tiền cho một số AI (tính đến tháng 10 năm 2026 là 56,8%), nhưng chi tiêu trung bình hàng tháng chỉ là 15 USD, tương đương với chi phí của gói Claude Pro.
Vào tháng 1 năm 2026, con bắt đầu sử dụng Claude Code tại Artemis. Là một CEO không có nền tảng kỹ thuật, lần đầu tiên con...... có thể chỉ với đầu vào về nội dung muốn xây dựng, sử dụng tác nhân để giao hàng sản phẩm từ đầu đến cuối.
Công ty khởi nghiệp trước đây mà con đã mất nhiều năm để xây dựng Public Comps, giờ đây chỉ mất vài phút để tái xây dựng.
Tại Artemis, số lượng nhân viên toàn thời gian của chúng con đã giảm từ 25 xuống 8 người, và nhờ vào các tác nhân lập trình từ Claude Code / Codex / Devin, tốc độ giao hàng của chúng con thậm chí còn nhanh hơn.
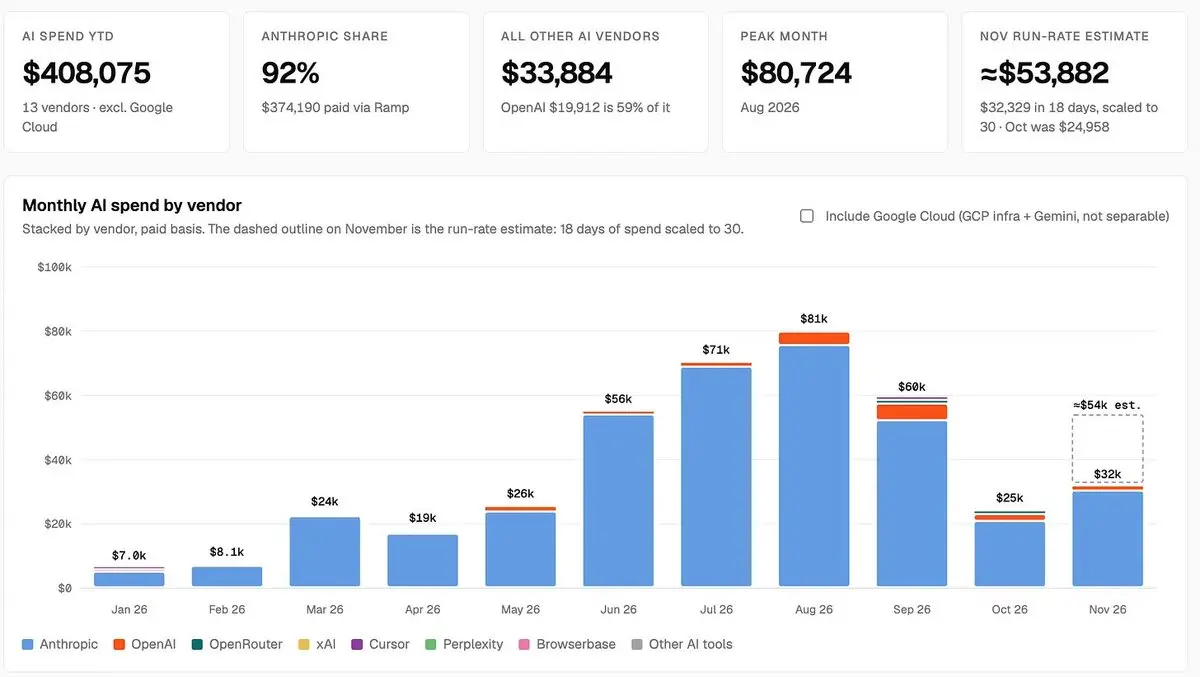
Chúng con đã chi 400.000 USD cho token trong năm nay, trong đó 92% chi tiêu chảy vào Anthropic. Đến năm 2030, hầu hết các doanh nghiệp sẽ giống như Artemis, chi ngân sách vào token thay vì số lượng nhân viên (headcount).
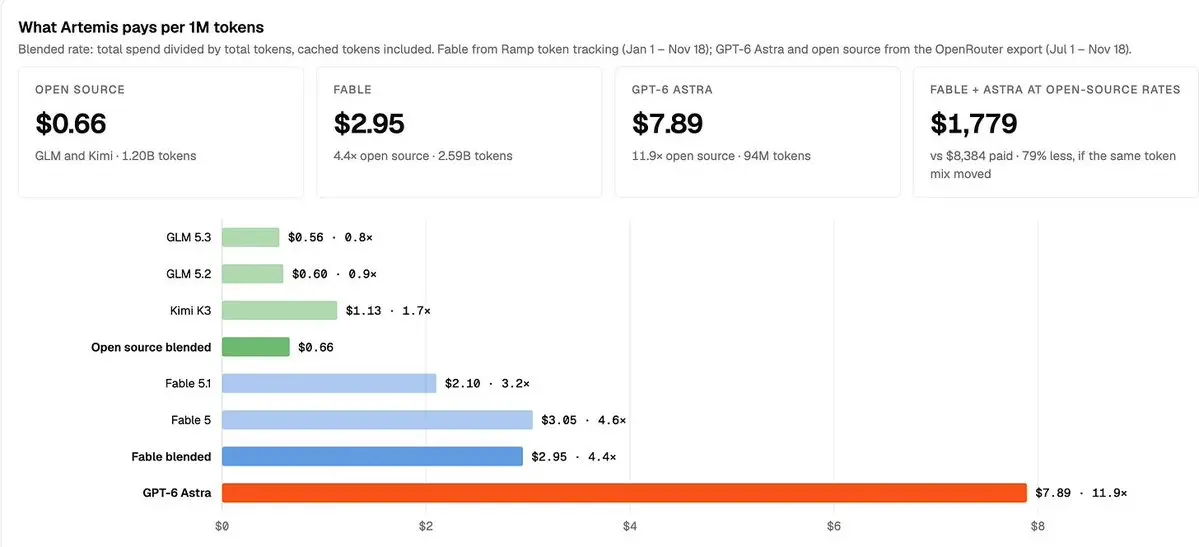
Chúng con cũng đã thử nghiệm và sử dụng các mô hình mã nguồn mở như GLM và Kimi, nhưng vẫn tiếp tục trả tiền cho các mô hình Anthropic / OpenAI đắt gấp 5 đến 10 lần, vì những mô hình tiên tiến này thực sự vượt trội trong các nhiệm vụ kỹ thuật và tài chính.
Cách đạt được 800 tỷ USD ARR thông qua Fortune 500
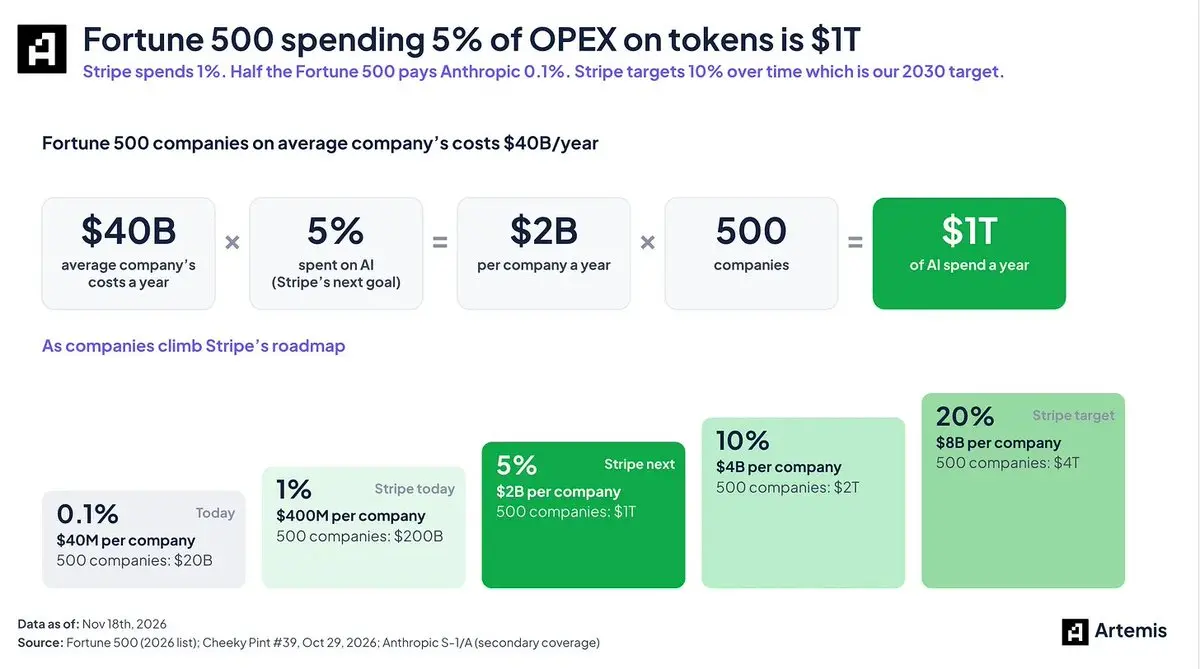
Anthropic chủ yếu đạt được 81 tỷ USD ARR thông qua lập trình (!), và điều này chỉ dựa trên việc các doanh nghiệp Fortune 500 chi 0,1% ngân sách hàng năm của họ cho chi tiêu token. Con đường đạt được mức tăng gấp 10 lần lên 800 tỷ USD rất rõ ràng.
Công ty fintech hàng đầu Stripe đã chi 1% ngân sách hàng năm của mình cho token, và dự kiến tỷ lệ này sẽ gần 10% theo thời gian. Nếu Fortune 500 chi 5-10% chi phí hoạt động (OPEX) của họ để mua token của Anthropic / OpenAI, chỉ riêng Fortune 500 sẽ tạo ra gần 1-2 nghìn tỷ USD chi tiêu AI mỗi năm.
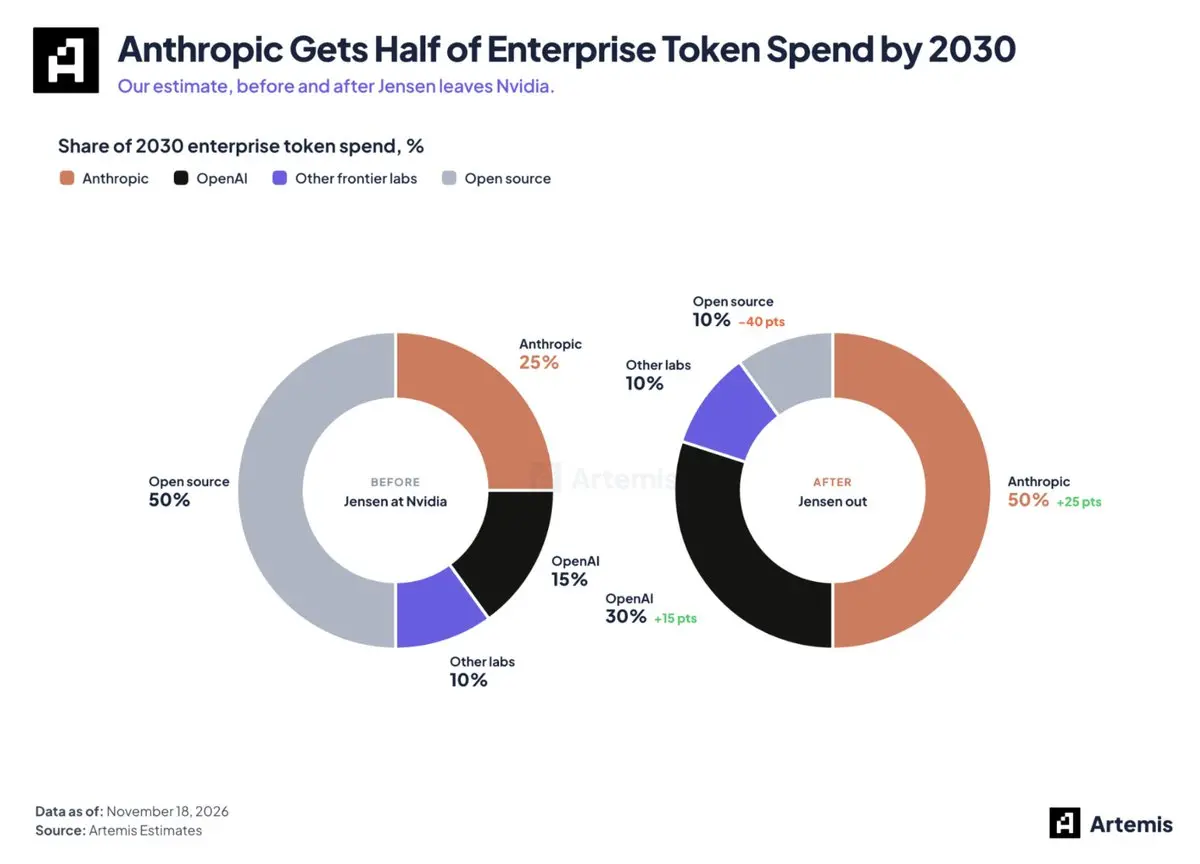
Chúng con tin rằng, với việc Jensen rời khỏi NVIDIA, sự cạnh tranh mà các phòng thí nghiệm tiên tiến khác của Mỹ hoặc các phòng thí nghiệm mã nguồn mở Trung Quốc mang lại cho Anthropic sẽ giảm. Khi mối đe dọa mã nguồn mở giảm, chúng con tin rằng ít nhất một nửa chi tiêu AI của doanh nghiệp sẽ chảy vào Anthropic.
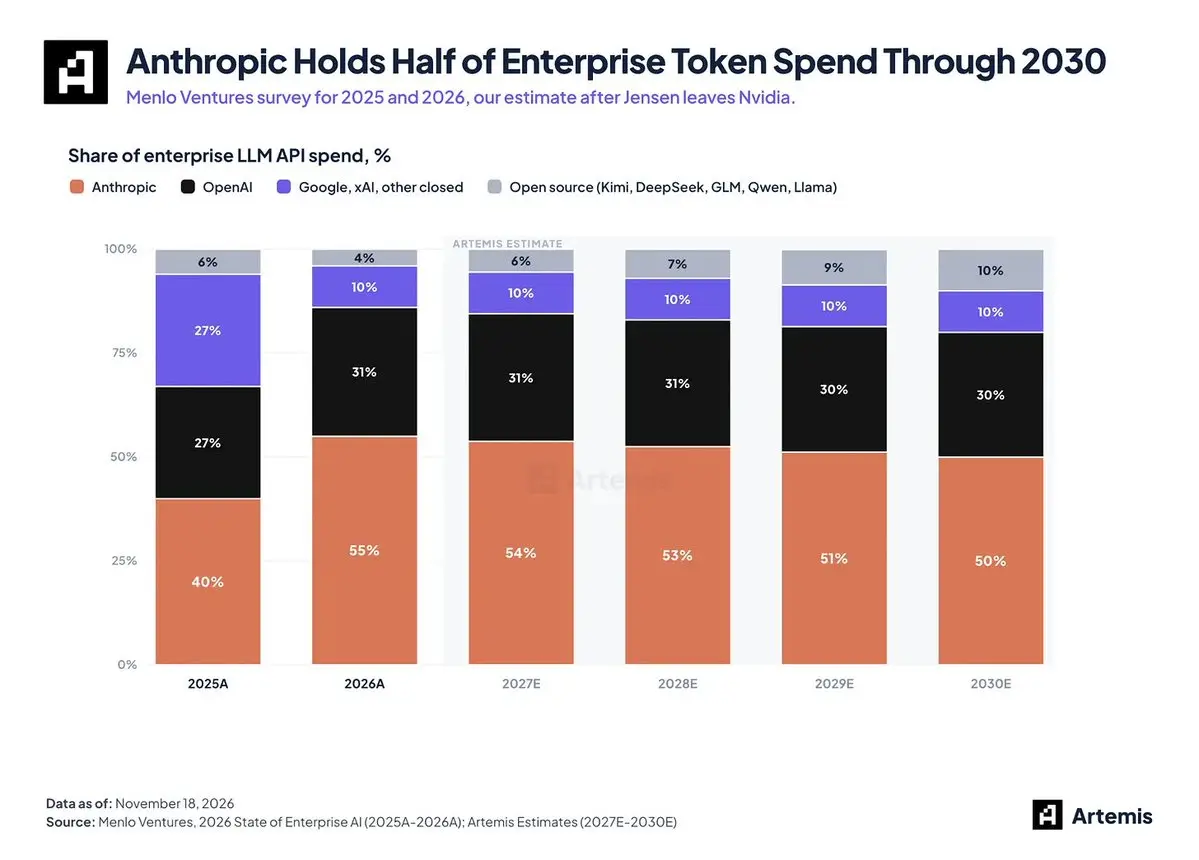
Nói tóm lại, Anthropic sẽ trở thành nhà cung cấp thông minh cốt lõi cho doanh nghiệp, chiếm hơn 50% thị phần chi tiêu AI của doanh nghiệp vào năm 2030. Chúng con ước tính một cách bảo thủ rằng vào năm 2030 sẽ có ít nhất 2 nghìn tỷ USD chi tiêu ARR, điều này thậm chí chưa tính đến nghiên cứu thuốc (nếu Anthropic tìm ra cách chữa trị ung thư) và các lĩnh vực dọc mới mà hôm nay chúng con thậm chí chưa biết hoặc chưa được phản ánh trong báo cáo tài chính của họ (ví dụ như thiết kế chip).
Đối mặt với mối đe dọa tiềm tàng từ NVIDIA Nemo và GPU đối với sự hỗ trợ của các phòng thí nghiệm mã nguồn mở giảm, cũng như tình hình thị trường suy yếu cho suy diễn và đám mây mới (neocloud), Anthropic với tư cách là con đường chính để các phòng thí nghiệm tiên tiến và doanh nghiệp có được suy diễn sẽ hưởng lợi từ điều này. Trong khi đó, đối với các nhà cung cấp đám mây quy mô lớn bán token của Anthropic, Anthropic cũng có thêm nhiều đòn bẩy thương lượng (hơn 40% doanh thu của họ đến từ AWS / GCP / Azure, và tỷ lệ hoa hồng chỉ từ 10-15%, khi các nhà cung cấp này cần dựa vào mô hình của Anthropic để phục vụ khách hàng doanh nghiệp của họ, tỷ lệ hoa hồng này có thể tiếp tục giảm).
Phân tích công ty so sánh: Tại sao Anthropic...... có thể rẻ
Thời đại của các doanh nghiệp nhìn lại luôn có vẻ rất rẻ.
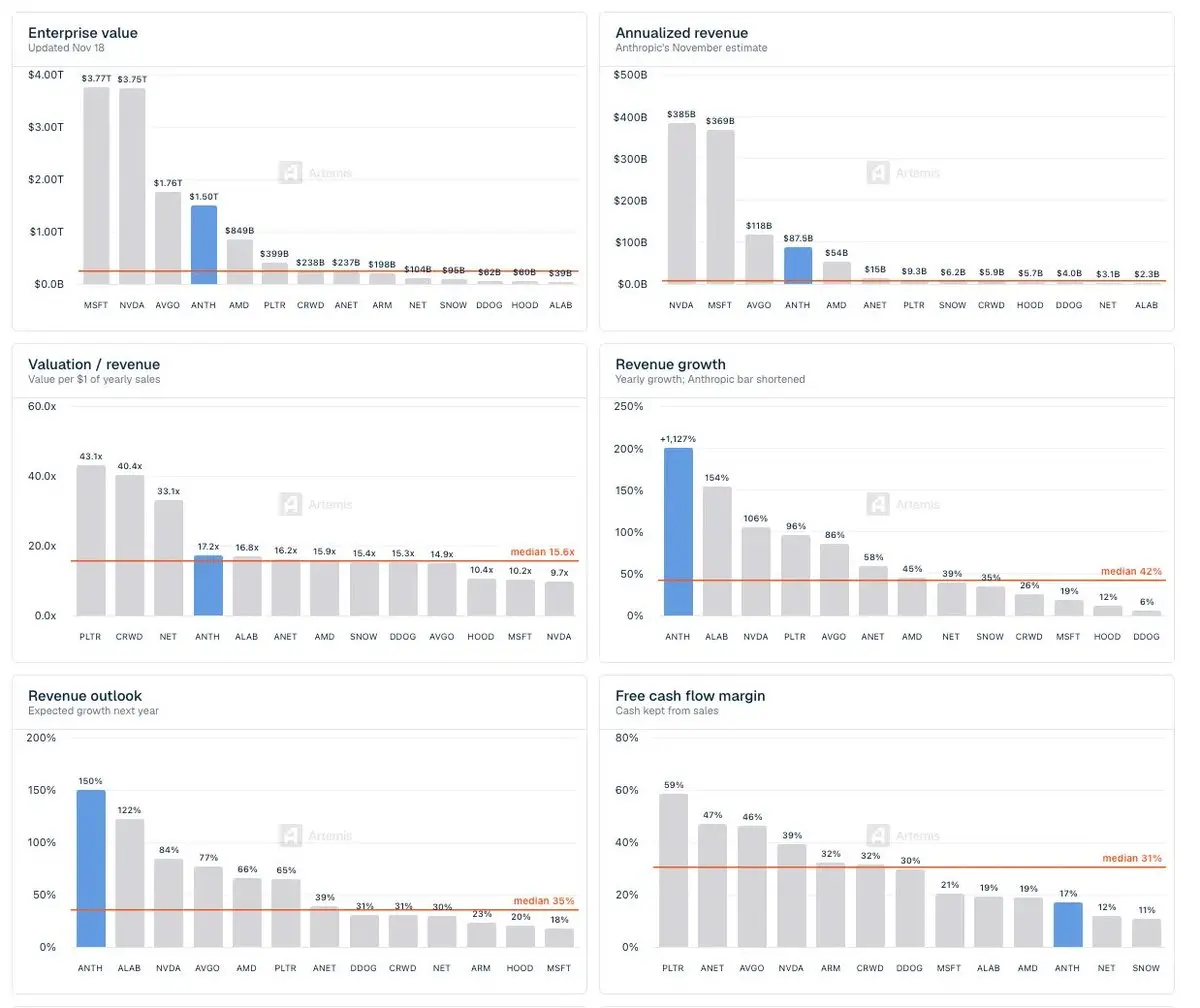
Nếu Anthropic niêm yết với giá 85 USD/cổ phiếu, tương ứng với định giá 1.5 triệu tỷ USD, thì về mặt doanh thu, so với các công ty công nghệ đang nổi trên thị trường công khai, thực tế nó rất rẻ.
Định giá của các công ty so sánh hiện tại (11/18) có nghĩa là hệ số giao dịch của Anthropic chỉ là 9.8 lần doanh thu dự kiến năm 2027, 5.0 lần doanh thu dự kiến năm 2028 và 3.2 lần doanh thu dự kiến năm 2029 (theo ước tính của Artemis + Goldman Sachs + MBI).
Còn đối với các công ty phần mềm tăng trưởng cao như Palantir, Cloudflare, Crowdstrike, hệ số giao dịch của chúng khoảng 27-33 lần doanh thu dự kiến năm 2027, 20-27 lần doanh thu dự kiến năm 2028 và 10-18 lần doanh thu dự kiến năm 2029.
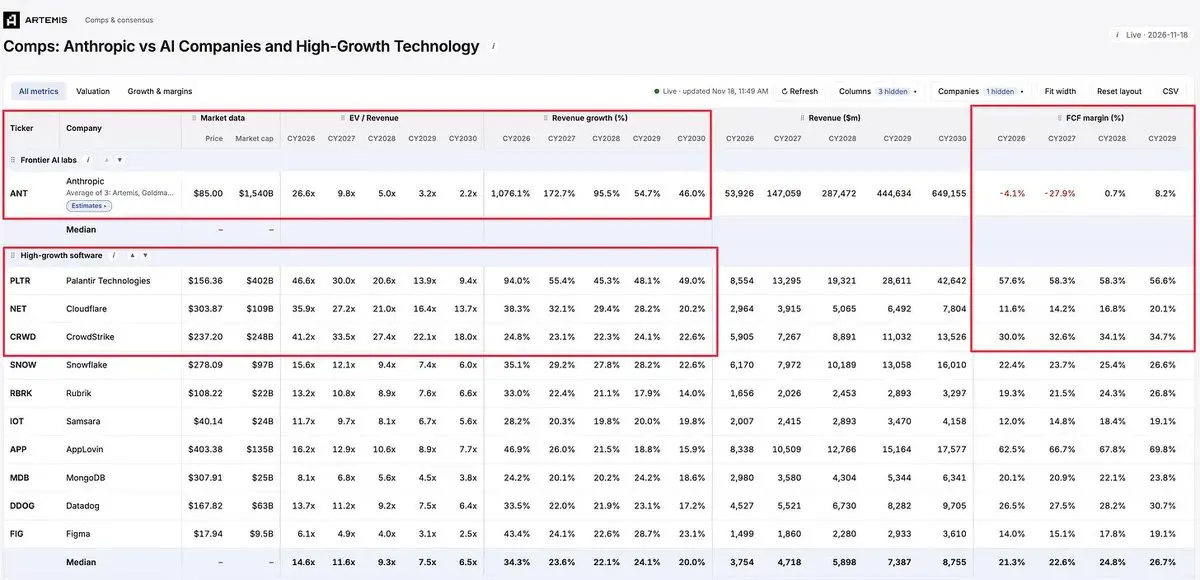
Điều khác biệt là, trước khi đạt được dòng tiền tự do vào năm 2029/2030, Anthropic sẽ tiêu tốn một lượng lớn tiền mặt trong vài năm tới cho hoạt động Anthropic Direct và xây dựng trung tâm dữ liệu của riêng mình.
Dòng tiền tự do và tình hình lợi nhuận khó dự đoán hơn, nhưng ngay cả như vậy, với định giá dưới 10 lần EBIT (lợi nhuận trước lãi vay và thuế) dự kiến năm 2030, mức định giá của Anthropic cũng không phải là quá vô lý (giả định rằng hệ số định giá EBIT 20-30 lần có thể mang lại không gian tăng trưởng gấp đôi hoặc hai lần).
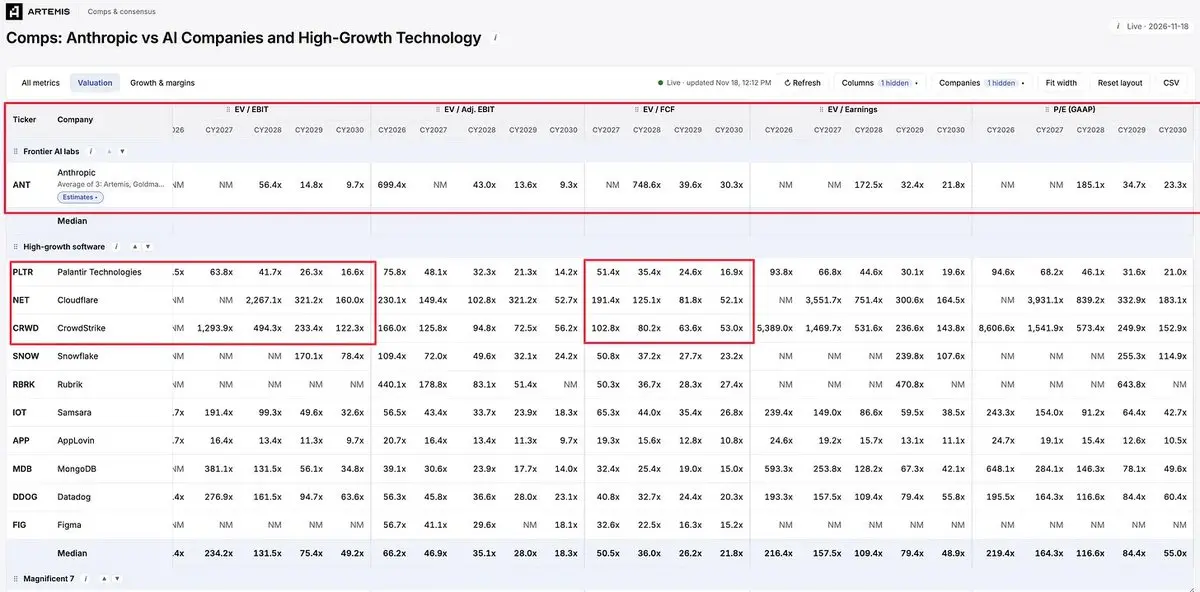
Mô hình định giá của Anthropic
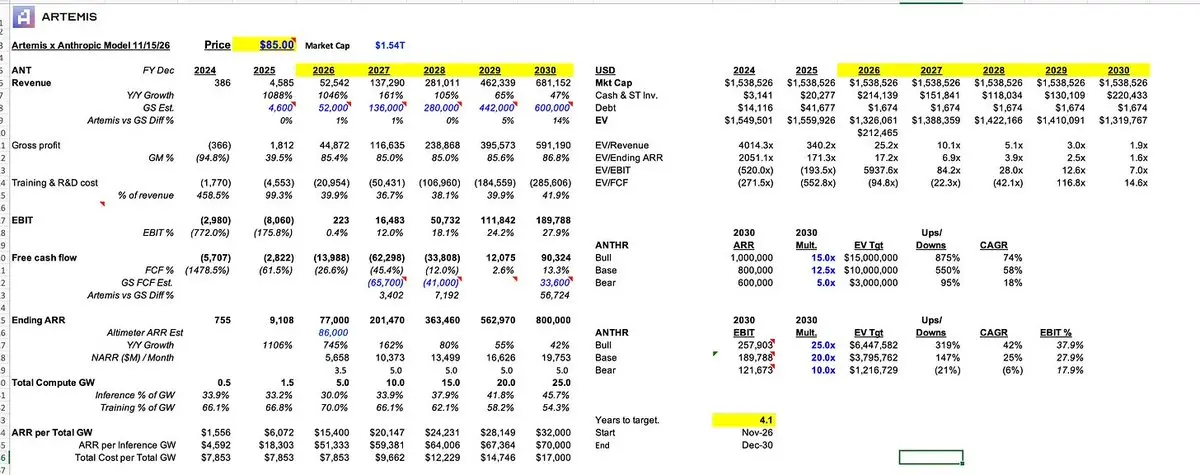
Đây là mô hình tài chính của tôi cho sự phát triển của Anthropic trong 4 năm tới. Thành thật mà nói, chúng tôi có thể vẫn đang đánh giá thấp đường cong tăng trưởng của nó. Xin lưu ý rằng, so với ước tính doanh thu và dòng tiền tự do của Goldman Sachs, giả định của chúng tôi không quá táo bạo.
Theo dự đoán của chúng tôi về ARR 800 tỷ USD vào năm 2030 và hệ số ARR 12 lần, giá trị thị trường của nó sẽ đạt 10 triệu tỷ USD vào năm 2030.
Dưới đây là các giả định chính:
1. Doanh thu:
ARR năm 2030: Theo khảo sát của Menlo Ventures, chi tiêu cho AI doanh nghiệp dự kiến sẽ tăng gấp 10 lần từ 180 tỷ USD ARR vào năm 2026, đạt 1.8 triệu tỷ USD vào năm 2030. Chi tiêu token của Fortune 500 trong OPEX từ 0.1% tăng lên 10%, tỷ lệ áp dụng của các tác nhân từ dưới 1% tăng lên trên 10%. Cần lưu ý rằng, chúng tôi không tính đến các lĩnh vực khác như Ode (phí dịch vụ doanh nghiệp), nghiên cứu dược phẩm/khoa học đời sống... Chúng tôi chỉ tính toán chi tiêu token cho công việc thay thế/tăng cường kiến thức. Những dòng kinh doanh mới này rất dễ dàng tạo thêm 500 tỷ USD ARR vào năm 2030.
Thị phần: Anthropic chiếm 50% chi tiêu AI doanh nghiệp vào năm 2030------chúng tôi cho rằng Anthropic và OpenAI hình thành một thế độc quyền đôi.
2. Chi phí:
Giả định về sức mạnh tính toán của Anthropic:
Mỗi GW suy luận vào năm 2030 tương ứng với 70 tỷ USD ARR (Altimeter dự đoán ARR vào quý 4 năm 2026 là 86 tỷ USD).
Nhờ vào Anthropic Direct và việc sở hữu/thuê trung tâm dữ liệu, chi phí cho mỗi GW là 17 tỷ USD------chi phí thấp hơn, tốc độ triển khai nhanh hơn.
Đến cuối năm 2026, đã khóa 5 GW, còn 11 GW đã xác định, Anthropic cần thêm 14 GW để hỗ trợ ARR 800 tỷ USD vào năm 2030.
Theo tính toán cần 14 GW mỗi GW 10-15 tỷ USD (chi tiêu vốn thấp hơn, chi phí mỗi GW thấp hơn), để hỗ trợ ARR 800 tỷ USD vào năm 2030, cần đầu tư từ 150 tỷ đến 200 tỷ USD. Với quỹ dự trữ trên 200 tỷ USD sau IPO, Anthropic sẽ có khả năng hỗ trợ cho việc mở rộng xây dựng tiếp theo.
3. Điều chỉnh:
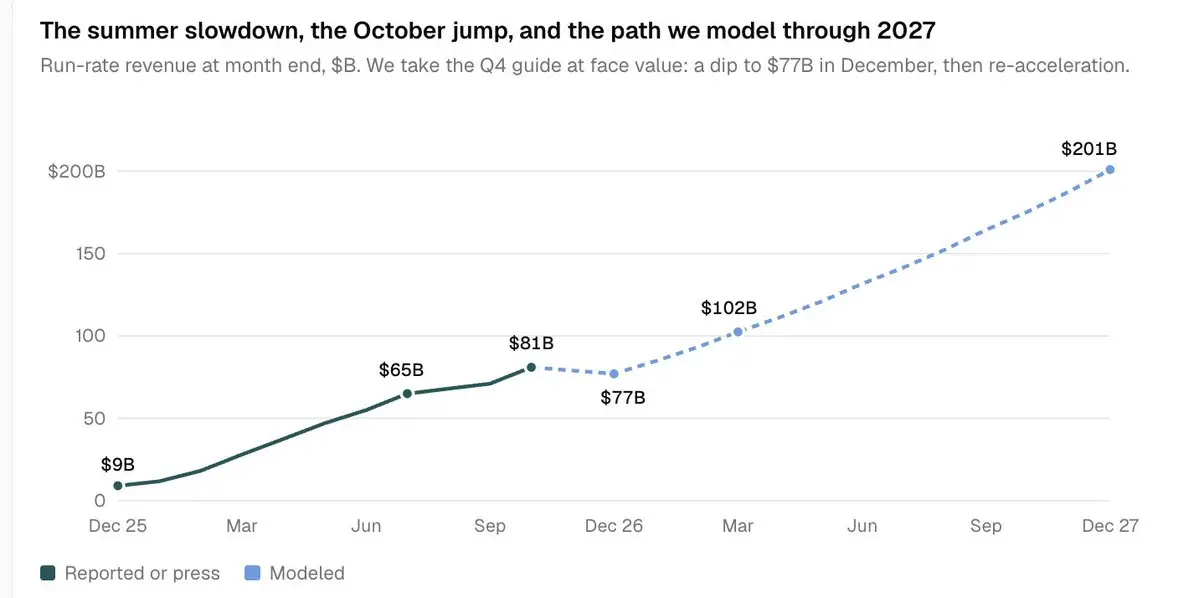
Trong mô hình của chúng tôi vào tháng 9 năm 2026, đã dự đoán Anthropic đạt 1 triệu tỷ USD ARR vào năm 2030, sau đó đã điều chỉnh xuống.
Kể từ đó, do các hạn chế về an toàn AI và sự cạnh tranh từ Astra, doanh thu đã giảm đáng kể.
Sau đó, Anthropic đã ra mắt Opus 5.5, cùng với Fable và Mythos mới nhất, đà tăng trưởng do mô hình điều khiển đã trở lại đúng hướng, nhưng vì lý do thận trọng, chúng tôi vẫn duy trì dự đoán ARR năm 2030 ở mức 800 tỷ USD.
Nỗi lo AI = Lợi thế cho Anthropic
Trong vài tuần qua, thị trường đã có nhiều lo ngại:
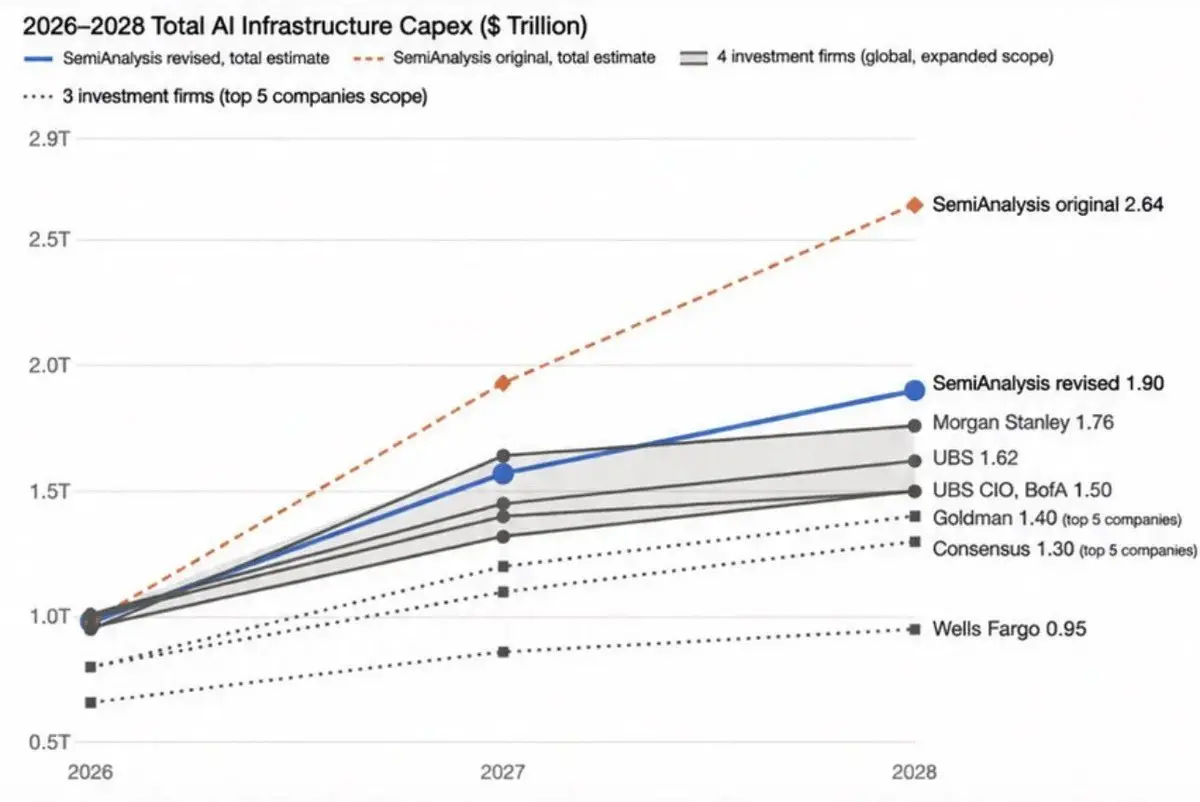
Đầu tiên là việc Đảng Dân chủ giành chiến thắng tại Hạ viện/Senate và Thống đốc Texas chuyển sang màu xanh, dẫn đến lo ngại về việc xây dựng trung tâm dữ liệu AI; theo điều chỉnh của SemiAnalysis, thị trường lo ngại rằng việc xây dựng trung tâm dữ liệu sẽ bị trì hoãn 6 tháng, từ nửa cuối năm 2027 sang nửa đầu năm 2028:
Tin tức Jensen từ NVIDIA từ chức cũng đã gây ra sự hoảng loạn cho các nhà đầu tư AI, họ lo ngại về quy mô vốn chảy vào các công ty khởi nghiệp AI, các phòng thí nghiệm mới (neolabs) và các nhà cung cấp đám mây mới, những thực thể này thường là những người tiêu dùng chính của các mô hình tiên tiến.
Hai sự kiện này đều cực kỳ có lợi cho Anthropic.
Tình hình Jensen/NVIDIA đã làm suy yếu logic ngắn hạn đối với Anthropic. Cánh mở nguồn đã mất kênh tiếp cận chip NVIDIA, giờ đây cần hoàn toàn phụ thuộc vào Huawei hoặc các chip khác để tiến hành chưng cất và đào tạo.
Chi tiêu vốn cho AI sẽ tập trung vào Anthropic và OpenAI, khi các phòng thí nghiệm tiên tiến/mở nguồn và các nhà cung cấp đám mây mới giảm bớt nguồn vốn từ NVIDIA, Anthropic và OpenAI sẽ có được các giao dịch hợp tác rẻ hơn và có lợi hơn.
Trong bối cảnh không có sự quản lý của chính phủ, Anthropic sẽ có vị thế độc quyền đôi trong 5 năm tới, sự kiện Jensen cuối cùng sẽ có lợi cho Anthropic.
Logic ngắn hạn (rủi ro giảm)
Mặc dù Anthropic đã trải qua sự trỗi dậy đáng kinh ngạc, nhưng doanh thu của nó cũng có thể giảm rất nhanh.
Dưới đây là một số logic ngắn hạn chính:
Hơn 40% doanh thu phụ thuộc vào nhà phân phối: Gần một nửa doanh thu đến từ AWS Bedrock, MSFT Foundry, Gemini Agent Platform------nếu OpenAI Astra có mô hình rõ ràng tốt hơn, các doanh nghiệp có thể nhanh chóng chuyển từ Anthropic sang OpenAI (hoặc nhà cung cấp khác), doanh thu có thể giảm theo.
Token trở nên tầm thường (hàng hóa hóa): Các mô hình mở nguồn hoạt động tốt trên chip Huawei và vượt qua các quy định xuất khẩu, dẫn đến Anthropic mất quyền định giá.
Rủi ro từ người sáng lập: Đội ngũ sáng lập thể hiện một sứ mệnh mạnh mẽ, với tư cách là một công ty lợi ích công cộng (Public Benefit Corporation), sứ mệnh của họ có thể vượt lên trên lợi ích của cổ đông. Mất nhân tài sau IPO: Các nhà nghiên cứu trở nên cực kỳ giàu có, có thể thiếu động lực để tiếp tục cải tiến các mô hình tiên tiến.
Jensen trở lại NVIDIA: Điều này sẽ loại bỏ lợi ích cốt lõi mà Anthropic đang đối mặt với sự cạnh tranh mở nguồn giảm bớt.
Rủi ro về thời điểm IPO: Anthropic có thể niêm yết vào thời điểm đỉnh cao, khi doanh thu tháng 12 đạt đỉnh và giảm, Anthropic sẽ phải đối mặt với ít nhất 3 năm liên tiếp dòng tiền tự do âm.
Chính phủ sẽ quốc hữu hóa các phòng thí nghiệm AI: Nếu doanh thu của Anthropic đạt mức triệu tỷ USD, và việc làm thực tế bị ảnh hưởng, nhiều vị trí bị thay thế bởi các tác nhân, chính phủ có thể đánh thuế quốc gia đối với các phòng thí nghiệm AI, thậm chí quyết định quốc hữu hóa chúng.
Thiếu sự tập trung: Một công ty làm thế nào có thể vừa cố gắng xây dựng trí tuệ cho doanh nghiệp để vận hành kỹ sư tự động hóa, vừa cố gắng chinh phục ung thư? Hiện tại, lĩnh vực sản phẩm mà Anthropic đang tham gia quá rộng.
Kết luận
3 tuần trước, tôi vẫn nghĩ rằng NVIDIA sẽ trở thành công ty đầu tiên trên thế giới có giá trị thị trường 10 triệu tỷ USD.
Tuy nhiên, số lượng người dùng hoạt động hàng ngày (DAU) của Meta Muse vừa mới vượt qua 10 triệu. Và bạn và tôi đã luôn thảo luận về tần suất bạn sử dụng Muse ngày càng tăng!
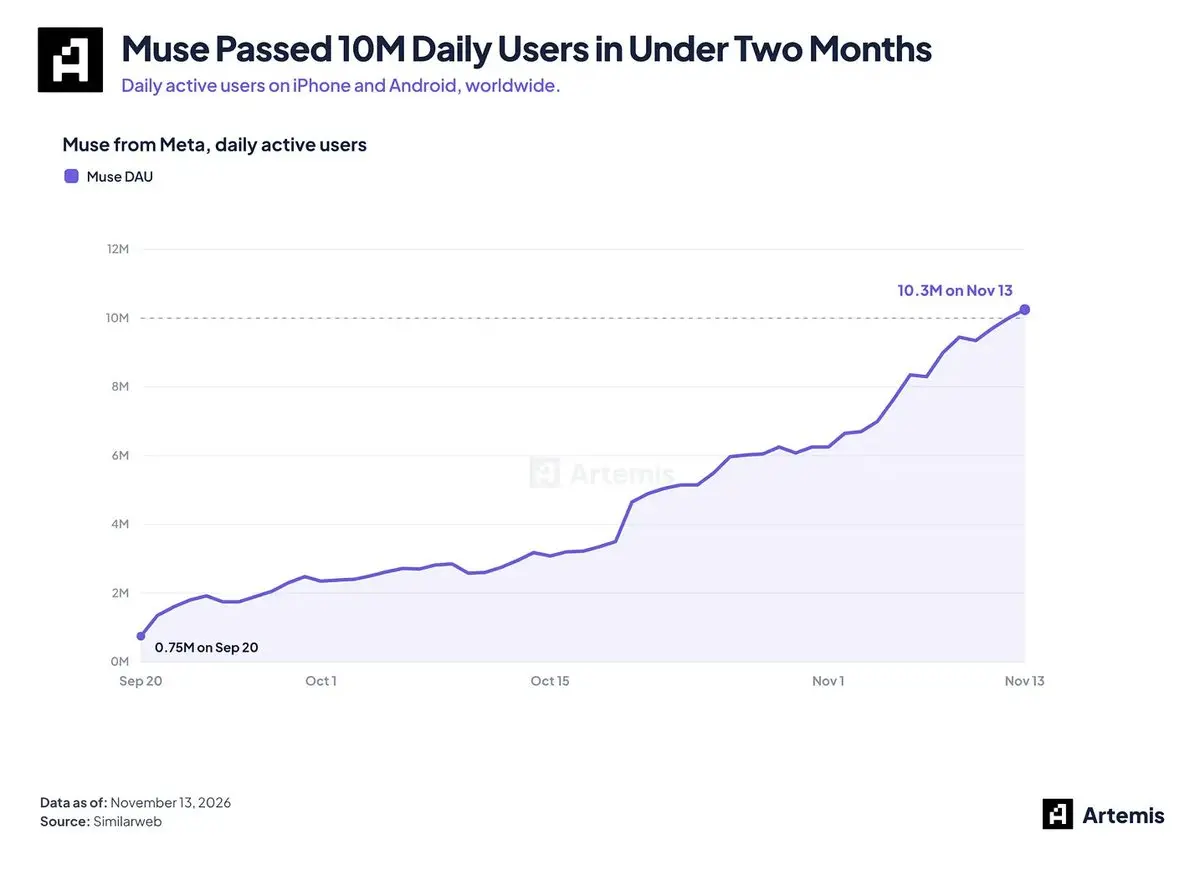
Thị trường rõ ràng đang chuyển giao sự đồng thuận từ cơ sở hạ tầng AI/giai đoạn tắc nghẽn vào đầu giữa năm 2026 (đám mây mới, GPU, CPU, bộ nhớ) sang các lớp ứng dụng AI như Meta (Muse), SpaceX (Grokbot).
Anthropic vừa tham gia vào thiết kế chip và xây dựng trung tâm dữ liệu, vừa kiểm soát phần có giá trị nhất trong công nghệ - mô hình tiên tiến và token (những doanh nghiệp như Artemis sẵn sàng trả giá cao hơn 100 lần cho điều này), đồng thời cũng sở hữu các ứng dụng được người tiêu dùng và doanh nghiệp sử dụng, chẳng hạn như Claude Code, Claude Cowork, Duet (đối thủ của Muse).
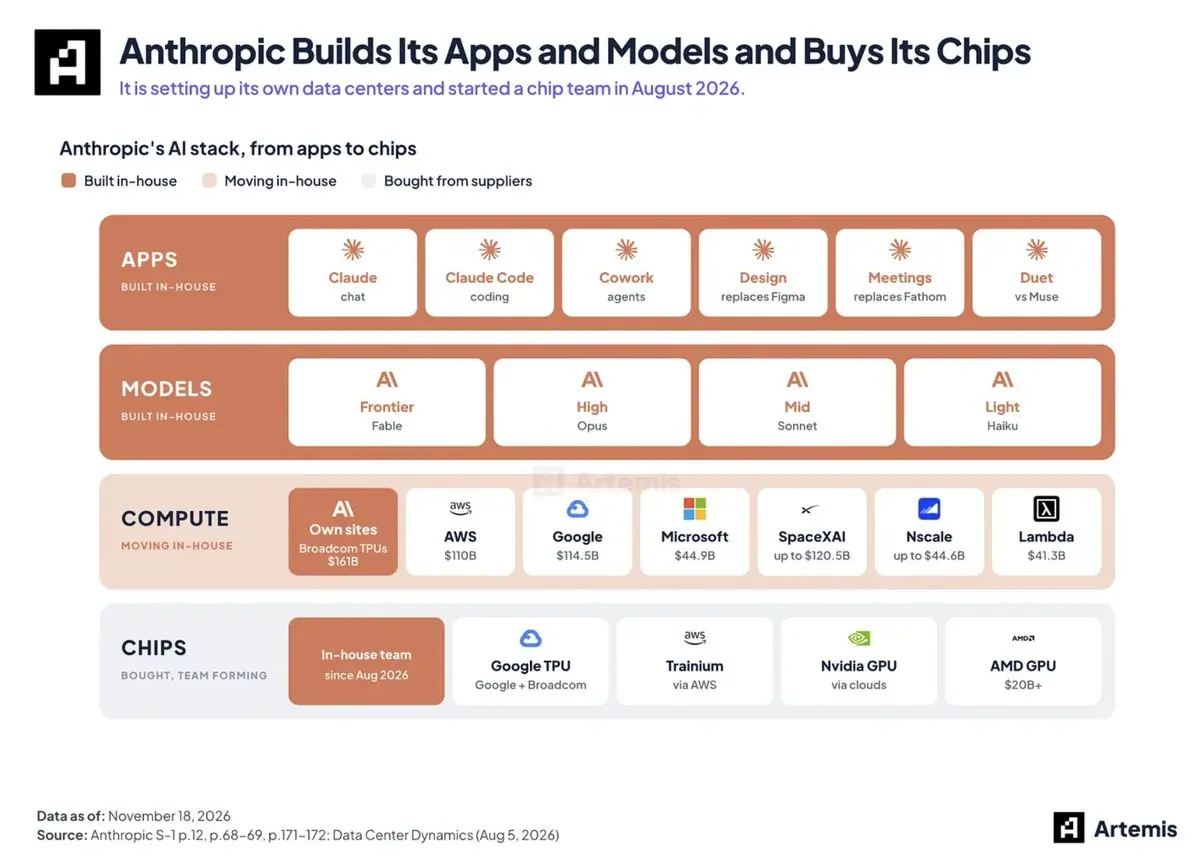
Thị trường sẽ bắt đầu đổ xô vào các ứng dụng AI, và phần lớn trong số đó sẽ được Anthropic cung cấp sức mạnh hỗ trợ.
Chúng tôi tin rằng, công ty đầu tiên có giá trị thị trường 10 nghìn tỷ đô la sẽ không xuất hiện trong lĩnh vực cơ sở hạ tầng dữ liệu AI, mà sẽ phát sinh từ lĩnh vực ứng dụng AI mà người tiêu dùng hoặc doanh nghiệp toàn cầu sử dụng để thay thế hoặc tăng cường công việc tri thức, và có khả năng tích lũy giá trị liên tục.
Chúng tôi tin rằng công ty này chính là Anthropic.
Yêu bạn,
Jon