
Tại sao nói "thời điểm stablecoin tiếp theo" là cổ phiếu được mã hóa?
tác giả: Token Terminal, nền tảng dữ liệu tài chính cho stablecoin, tài sản token hóa và chuỗi khối *
biên soạn: Cốc Duy, ChainCatcher *
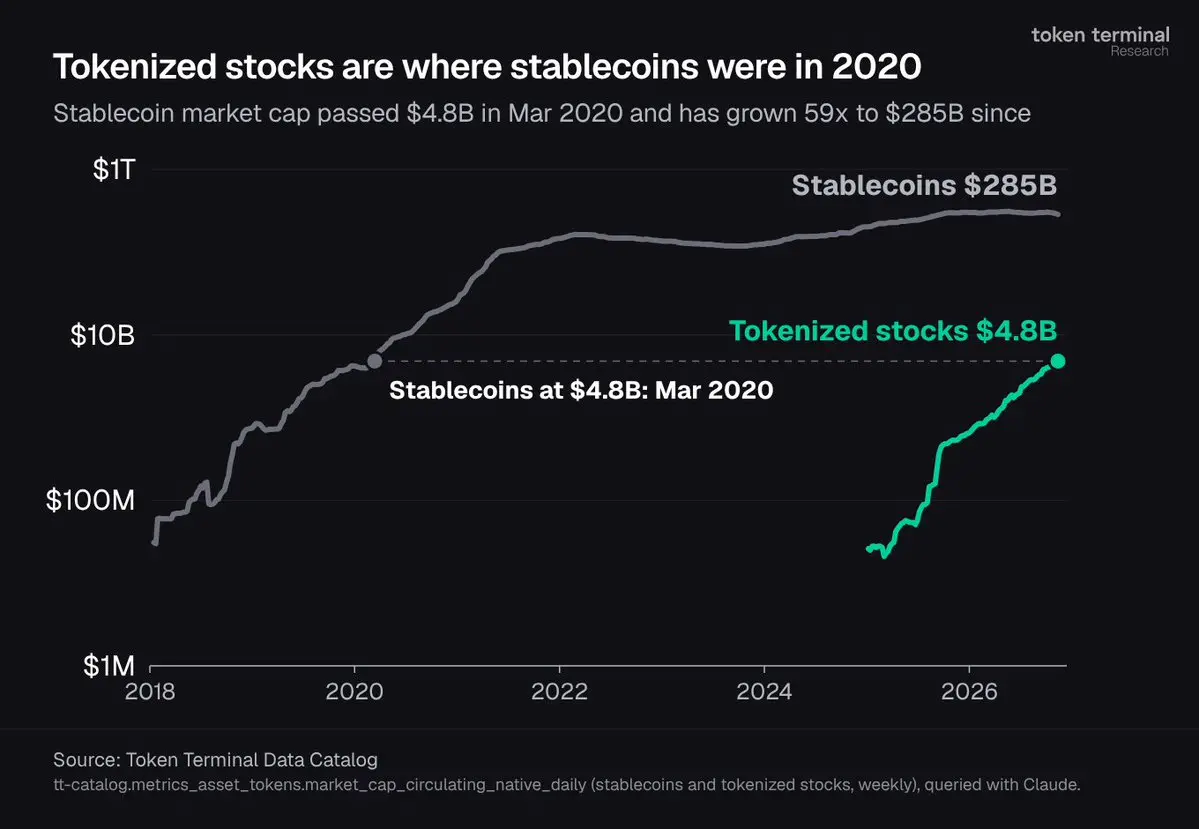
Vào tháng 3 năm 2020, giá trị thị trường của stablecoin đã vượt qua 4.8 tỷ USD. Sau đó, giá trị thị trường của stablecoin đã tăng 59 lần, đạt 285 tỷ USD; với việc luật liên bang về stablecoin GENIUS Act được thông qua vào tháng 7 năm 2025, Mỹ hiện đang quản lý và hỗ trợ stablecoin như một cách để mở rộng ảnh hưởng của đồng đô la. Vào ngày 13 tháng 11 năm 2026, giá trị thị trường của cổ phiếu token hóa đạt 4.8 tỷ USD tương tự.
Cổ phiếu token hóa là một loại token chuỗi khối theo dõi cổ phần của các công ty niêm yết. Hầu hết cổ phiếu token hóa được hỗ trợ 1:1 bởi cổ phần do người quản lý nắm giữ, người quản lý là cơ quan được quản lý chịu trách nhiệm bảo quản cổ phần. Những token này được giao dịch suốt cả ngày và có thể được sử dụng trong các ứng dụng chuỗi khối.
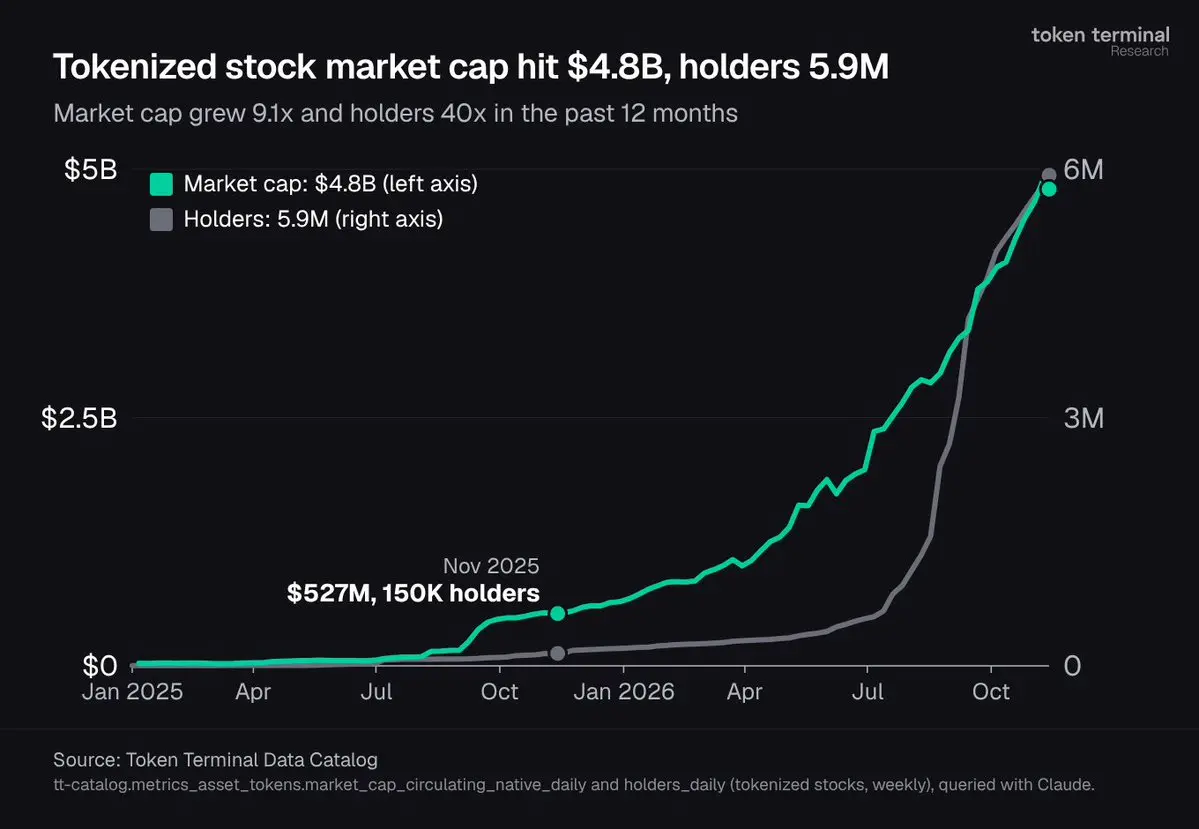
Thị trường đang tăng trưởng nhanh chóng. Trong 12 tháng qua, giá trị thị trường của cổ phiếu token hóa đã tăng 9.1 lần, số lượng người nắm giữ tăng 40 lần, đạt 5.9 triệu.
https://tokenterminal.com/explorer/tokenized-assets/stocks
Cổ phiếu token hóa đang đi theo con đường mà giá trị thị trường của stablecoin đạt 285 tỷ USD, và lý do Mỹ hỗ trợ cổ phiếu token hóa cũng giống như lý do hỗ trợ stablecoin.
1. Một loại hình stablecoin đang hình thành
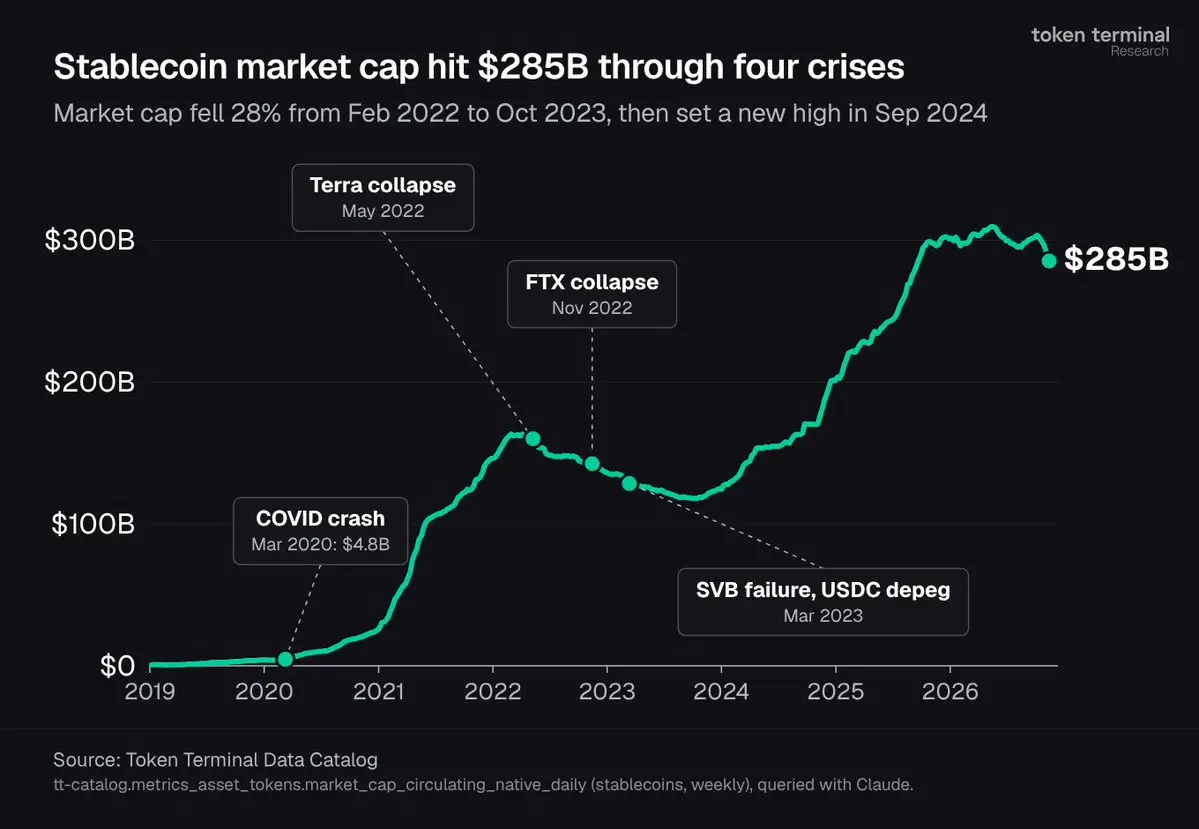
Token stablecoin được thiết kế để duy trì giá trị 1 USD là tiền lệ rõ ràng nhất. Mỗi cuộc khủng hoảng từ năm 2020, từ sự sụp đổ của COVID đến sự sụp đổ của Terra và FTX cũng như sự sụp đổ của SVB, đã kiểm tra xem người nắm giữ có tin tưởng vào stablecoin hay không, và giá trị thị trường của stablecoin đã phục hồi sau mỗi cuộc khủng hoảng.
Những cuộc khủng hoảng này cũng cho thấy thiết kế nào có thể chịu đựng được thử thách. Terra UST, dựa vào thuật toán thay vì dự trữ, đã sụp đổ, trong khi hai stablecoin chính được hỗ trợ chủ yếu bởi tiền mặt và trái phiếu chính phủ Mỹ, USDT và USDC, hiện chiếm 86% giá trị thị trường của stablecoin. Hầu hết cổ phiếu token hóa áp dụng thiết kế hỗ trợ dự trữ tương tự.
https://tokenterminal.com/explorer/tokenized-assets/stablecoins
Giá trị thị trường của cổ phiếu token hóa hiện đã tương đương với giá trị thị trường của stablecoin vào tháng 3 năm 2020, và cổ phiếu token hóa đạt được mức này nhanh hơn. Tính từ khi giá trị thị trường vượt 1 tỷ USD, cổ phiếu token hóa đã mất 8 tháng để đạt 4.8 tỷ USD, trong khi stablecoin mất 11 tháng. Cổ phiếu token hóa cũng xuất hiện trong một thị trường trưởng thành hơn, với ví, sàn giao dịch và các địa điểm DeFi đã sẵn sàng, và các quy tắc cũng rõ ràng hơn so với môi trường mà stablecoin gặp phải vào năm 2020, bao gồm cả việc SEC miễn trừ cho giao dịch cổ phiếu token hóa từ tháng 9 năm 2026.
https://tokenterminal.com/docs/mcp/introduction
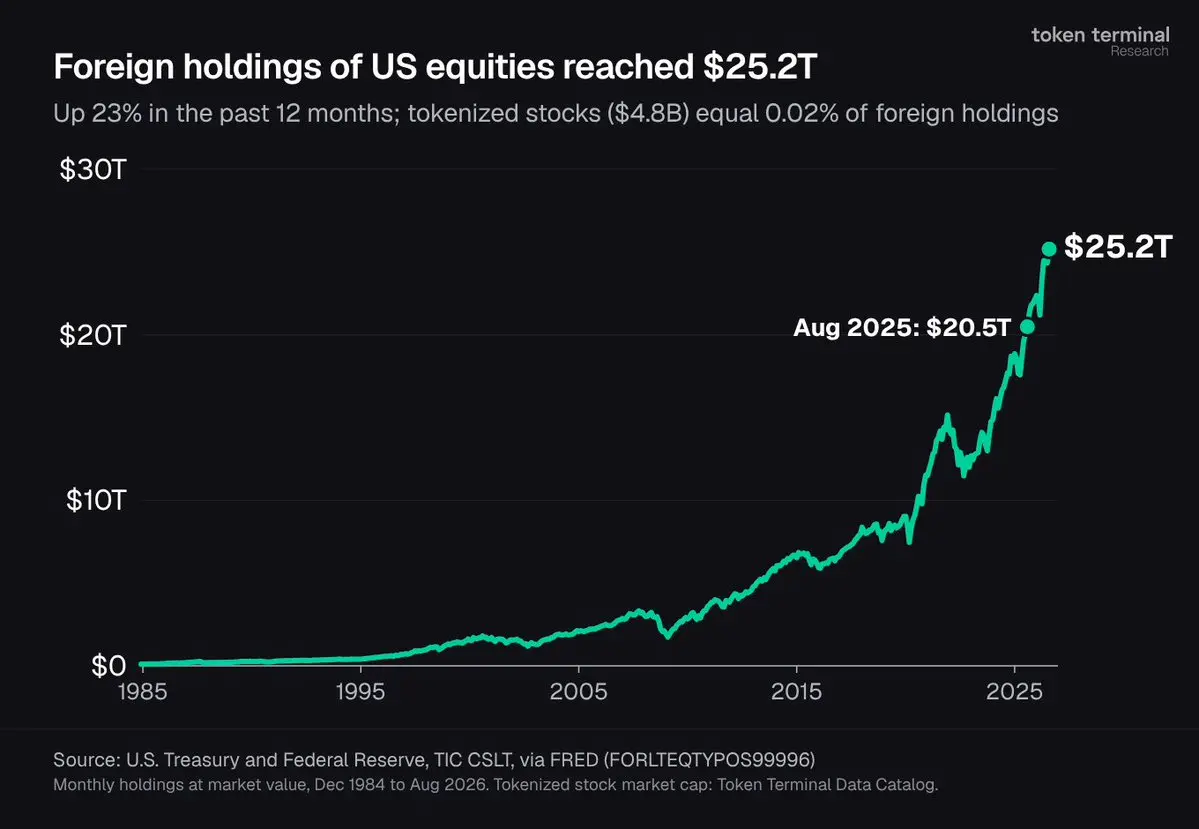
Nhu cầu mà cổ phiếu token hóa phục vụ là rất lớn. Các nhà đầu tư nước ngoài nắm giữ 25.2 nghìn tỷ USD cổ phiếu Mỹ, tăng 23% trong 12 tháng qua, trong khi giá trị thị trường của cổ phiếu token hóa chỉ tương đương 0.02% của số cổ phiếu nắm giữ bởi nước ngoài. Nếu 1% cổ phiếu Mỹ do nước ngoài nắm giữ được chuyển lên chuỗi, quy mô sẽ đạt 252 tỷ USD, khoảng 50 lần giá trị thị trường hiện tại của cổ phiếu token hóa.
https://tokenterminal.com/docs/mcp/introduction
2. Lợi ích của Mỹ đối với cổ phiếu token hóa giống như đối với stablecoin
Bộ trưởng Tài chính Scott Bessent đã cho biết, stablecoin có thể trở thành một trong những người mua lớn nhất trái phiếu chính phủ Mỹ và giúp mở rộng ảnh hưởng của đồng đô la ra nước ngoài. Cổ phiếu token hóa có thể đóng vai trò tương tự đối với cổ phiếu Mỹ, bốn đặc điểm của thị trường cổ phiếu token hóa cho thấy mối quan hệ song song này: tài sản là của Mỹ, người mua là nước ngoài, token được hỗ trợ bởi cổ phần thực tế, và phần lớn cổ phần được nắm giữ bởi người quản lý Mỹ.
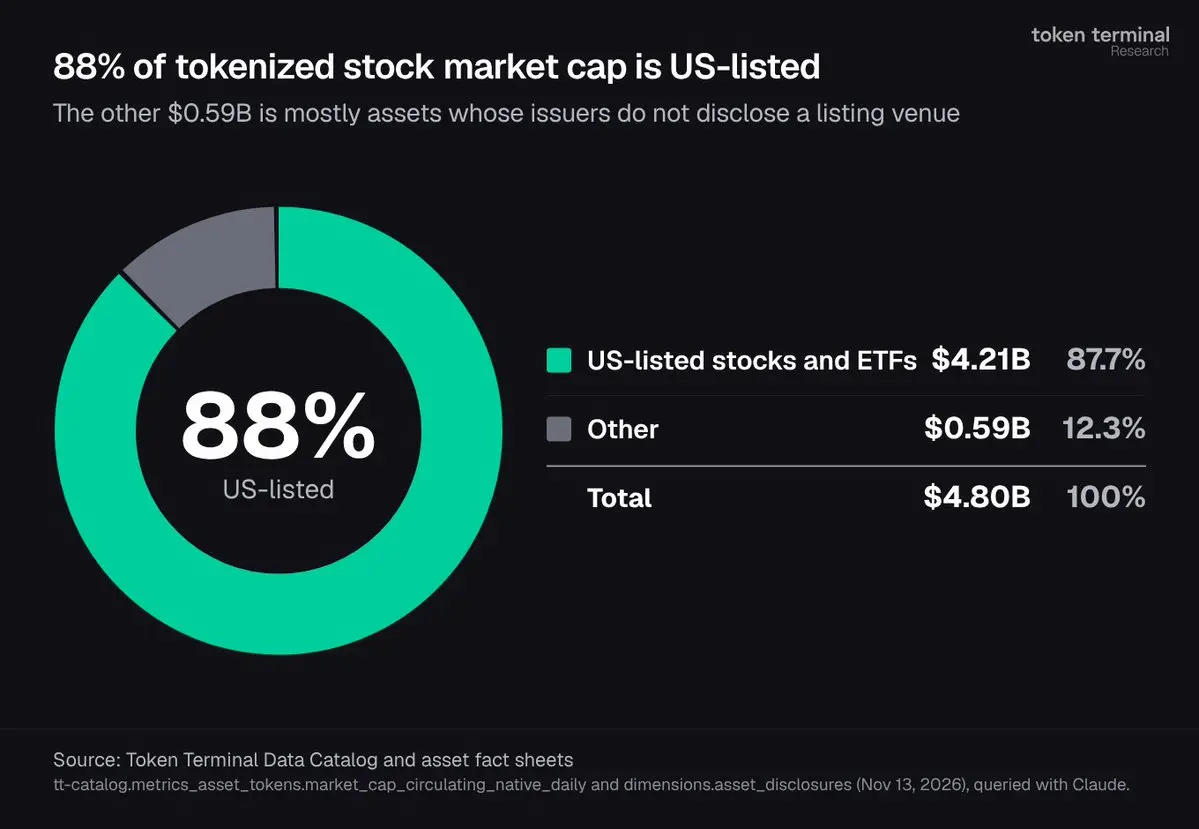
Hầu hết cổ phiếu token hóa theo dõi tài sản niêm yết của Mỹ. Cổ phiếu niêm yết của Mỹ và quỹ giao dịch trao đổi (ETF) chiếm 88% giá trị thị trường của cổ phiếu token hóa.
https://tokenterminal.com/explorer/fact-sheets?view=map
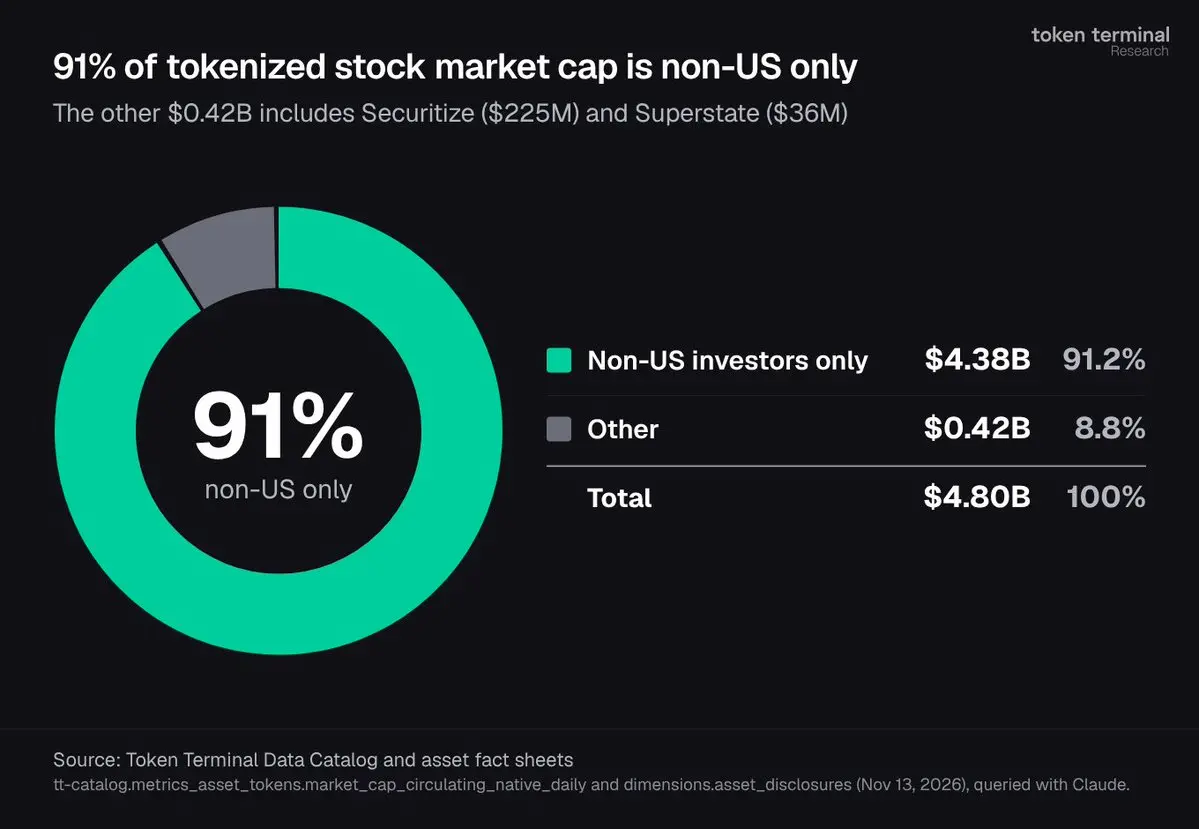
Người mua cổ phiếu token hóa chủ yếu ở ngoài Mỹ. Các token chỉ được bán cho nhà đầu tư không phải Mỹ chiếm 91% giá trị thị trường của cổ phiếu token hóa, vì vậy nhu cầu đứng sau cổ phiếu token hóa là vốn nước ngoài mua tài sản của Mỹ.
https://tokenterminal.com/explorer/fact-sheets?view=map
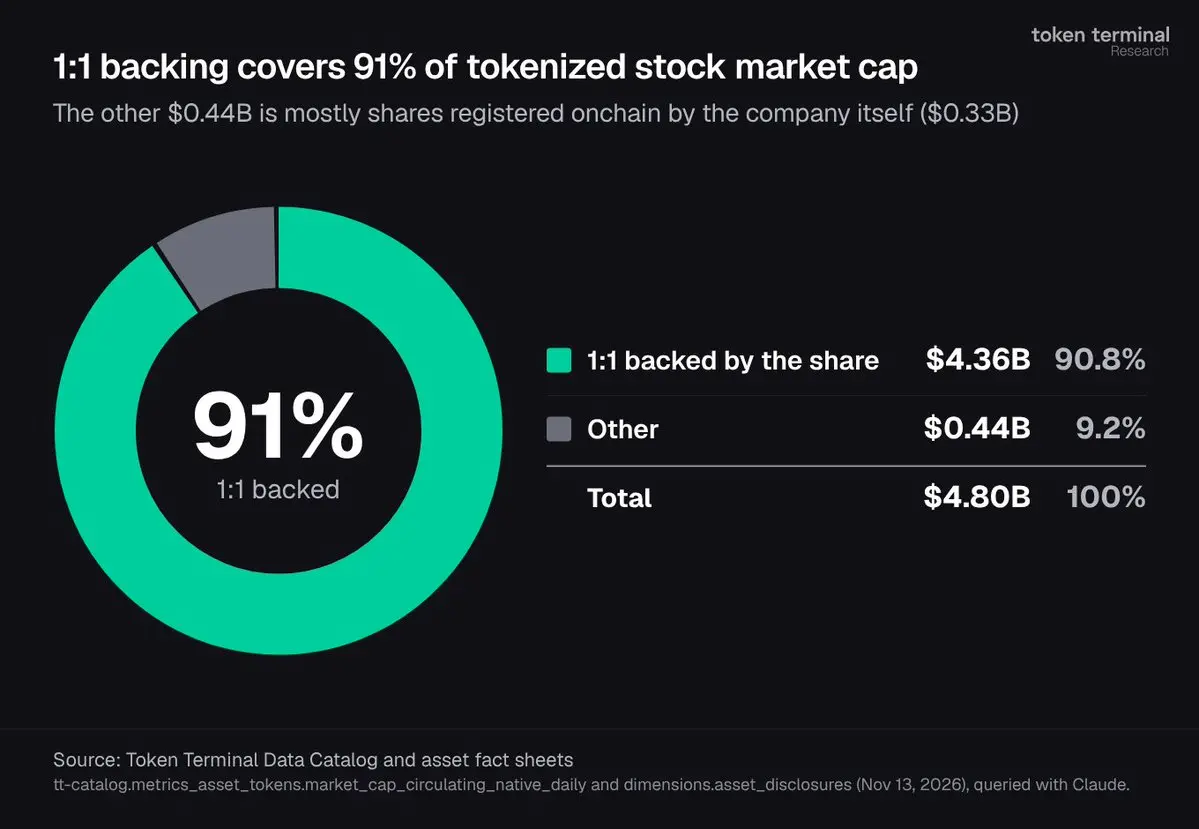
Hầu hết cổ phiếu token hóa đều được hỗ trợ bởi cổ phần thực tế. Các token được hỗ trợ 1:1 bởi cổ phần cơ sở chiếm 91% giá trị thị trường của cổ phiếu token hóa, điều này tương tự với cấu trúc mà stablecoin được hỗ trợ bởi đồng đô la, vì vậy một token được bán ra nước ngoài tương ứng với một cổ phần được mua vào thị trường Mỹ.
https://tokenterminal.com/explorer/fact-sheets?view=map
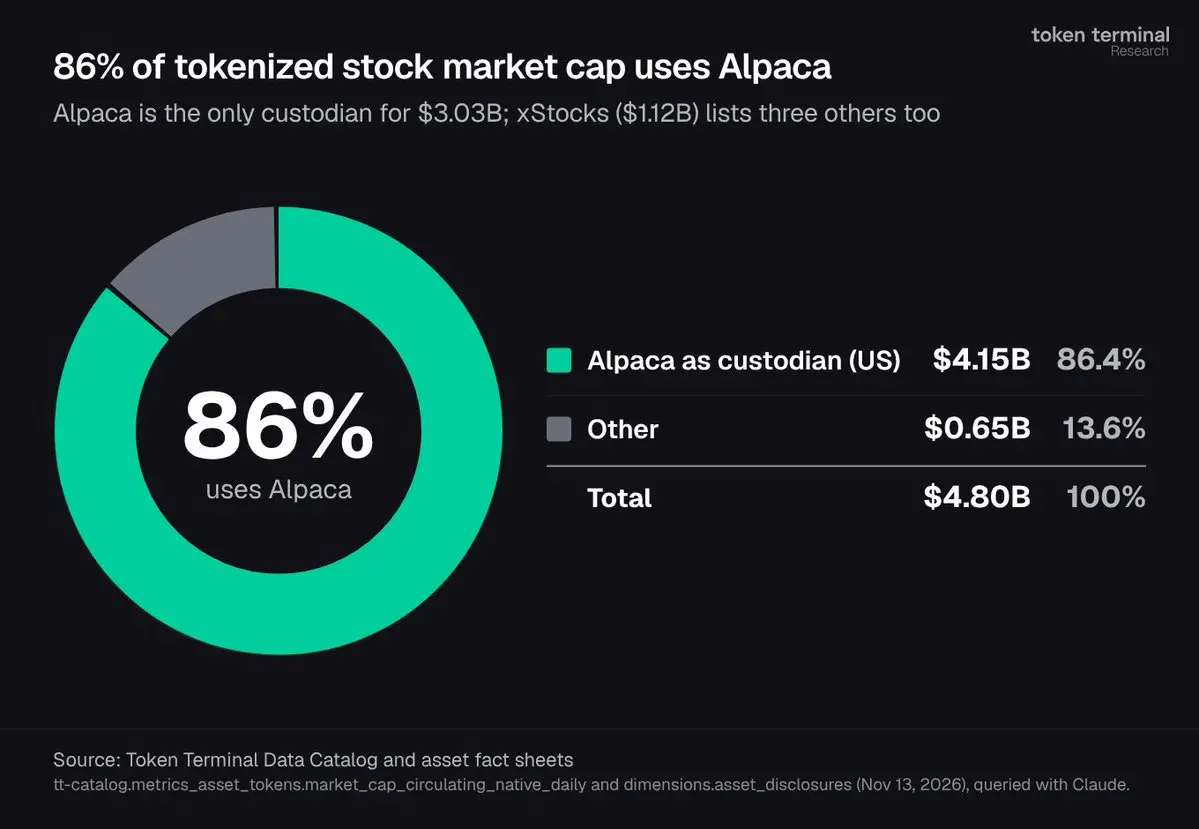
Phần lớn cổ phần cơ sở được nắm giữ bởi các công ty Mỹ. Các token có người quản lý là nhà môi giới Mỹ Alpaca Securities chiếm 86% giá trị thị trường của cổ phiếu token hóa, bao gồm 3.76 tỷ USD từ ba nhà phát hành lớn Ondo, Binance và xStocks. Trong số 3.03 tỷ USD giá trị thị trường đó, Alpaca là người quản lý duy nhất được liệt kê, trong khi xStocks cũng liệt kê ba người quản lý châu Âu. Tổng thể, hầu hết các token được bán ra nước ngoài sẽ đưa vốn nước ngoài vào cổ phần do các công ty Mỹ nắm giữ và được quản lý bởi Mỹ.
https://tokenterminal.com/explorer/fact-sheets?view=map
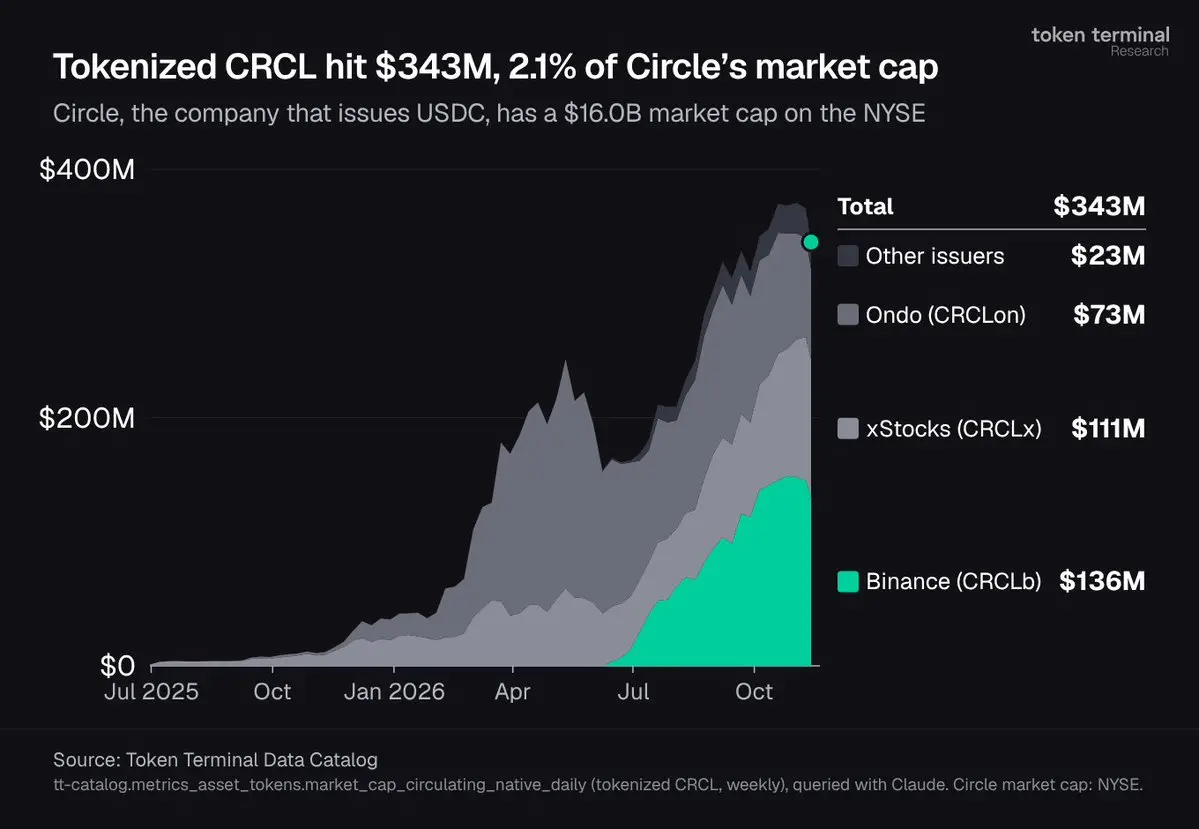
Nhu cầu về token đã được thể hiện ở các công ty Mỹ riêng lẻ. Cổ phần token hóa của công ty phát hành USDC, Circle, đạt 343 triệu USD, chiếm 2.1% giá trị thị trường 16 tỷ USD của Circle.
https://tokenterminal.com/explorer/tokenized-assets/stocks?stocksReferenceAssets=crcl
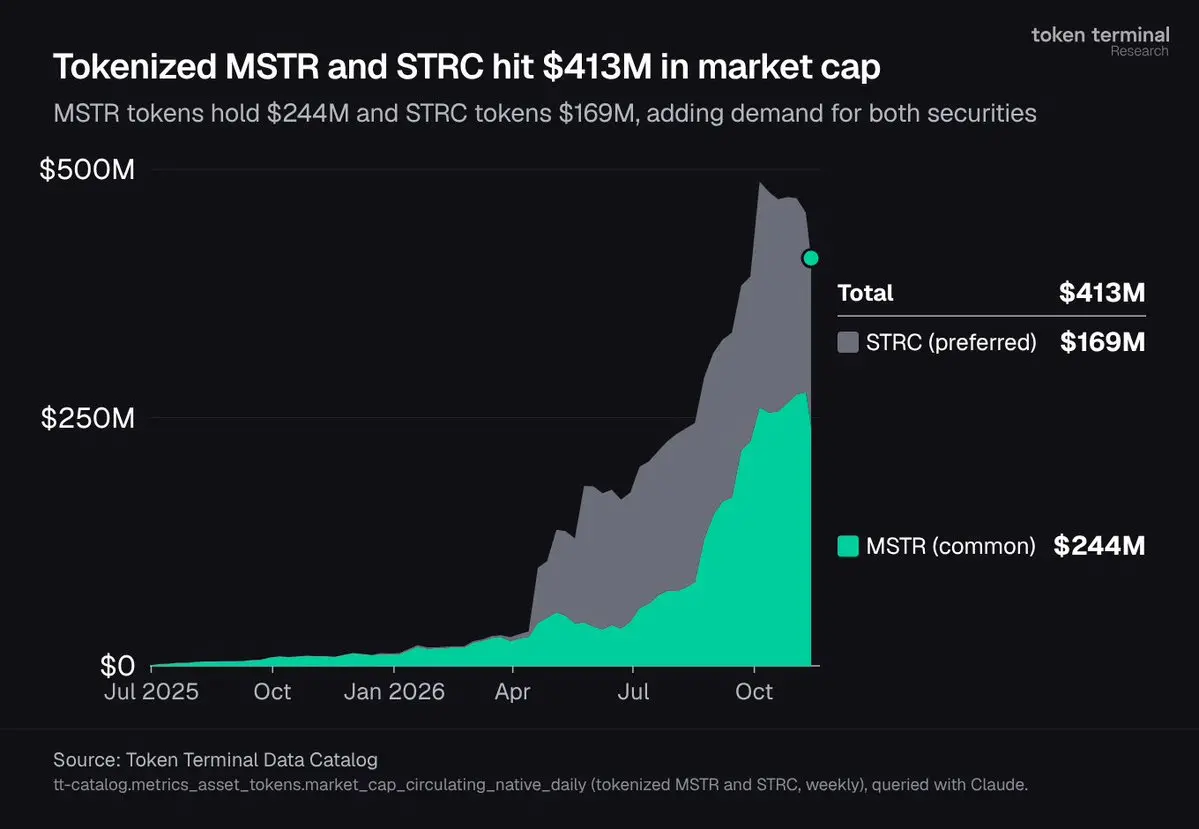
Đối với các công ty huy động vốn thông qua việc bán cổ phiếu, thị trường token cũng là nguồn cầu. Strategy đã cung cấp vốn cho việc mua Bitcoin của mình thông qua việc bán cổ phiếu phổ thông (MSTR) và cổ phiếu ưu đãi (STRC), giá trị thị trường hiện tại của cổ phiếu token hóa MSTR và STRC tổng cộng là 413 triệu USD, điều này đã tăng thêm người mua cho cùng một chứng khoán mà Strategy đã bán để huy động vốn.
https://tokenterminal.com/explorer/tokenized-assets/stocks?stocksReferenceAssets=mstr,strc
3. Việc sử dụng trên chuỗi làm cho cổ phiếu token hóa khó bị thay thế hơn
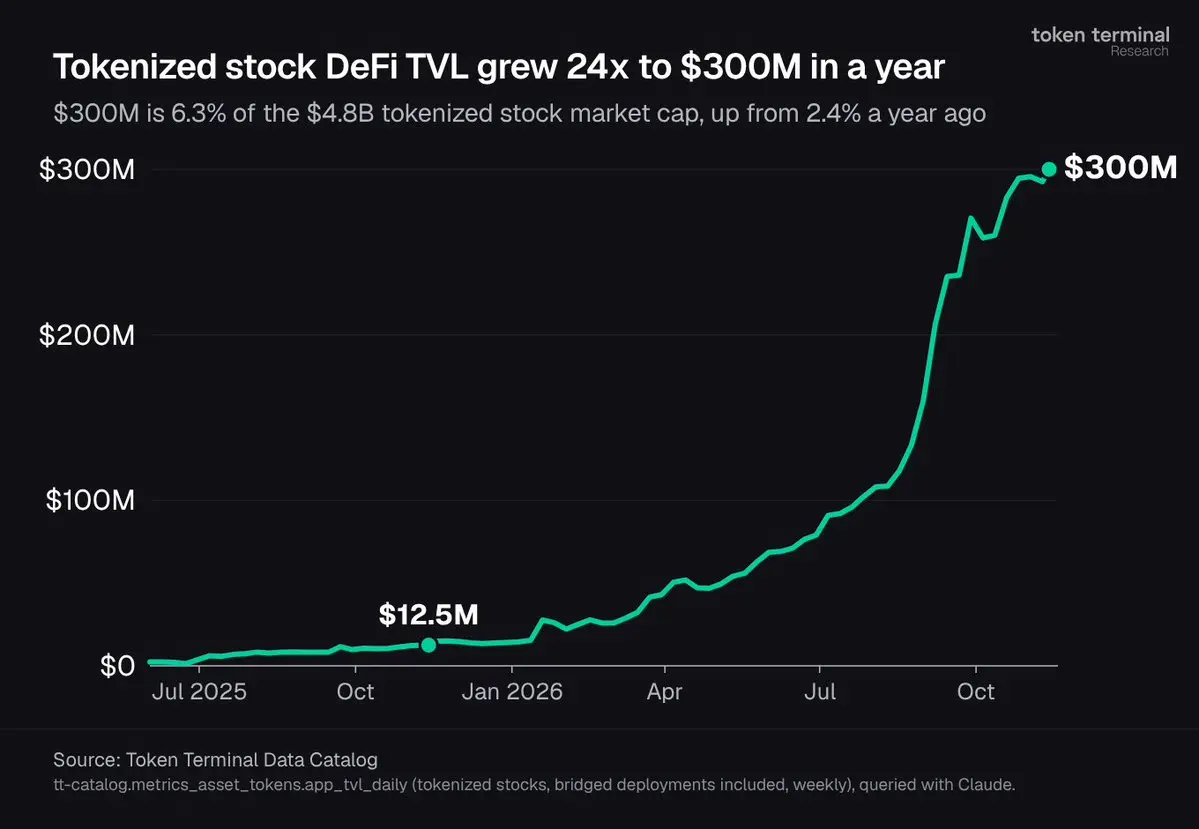
Mỗi ứng dụng mới của stablecoin, dù là trên sàn giao dịch, thị trường cho vay hay thanh toán, đều làm cho stablecoin trở nên hữu ích hơn đối với người khác và khó bị thay thế hơn. Cổ phiếu token hóa đang bắt đầu theo dõi cùng một mô hình sử dụng. TVL DeFi, tức là giá trị cổ phiếu token hóa được gửi vào các ứng dụng trên chuỗi như thị trường cho vay và bể giao dịch, đã tăng 24 lần trong năm qua, đạt 300 triệu USD. Hiện tại, số tiền gửi tương đương 6.3% giá trị thị trường của cổ phiếu token hóa, cao hơn so với 2.4% một năm trước, và mỗi khoản tiền gửi sẽ tăng tính thanh khoản cho nhà giao dịch tiếp theo và mang lại lợi nhuận cho người nắm giữ.
https://tokenterminal.com/explorer/tokenized-assets/stocks?stocksMetric=asset_tvl
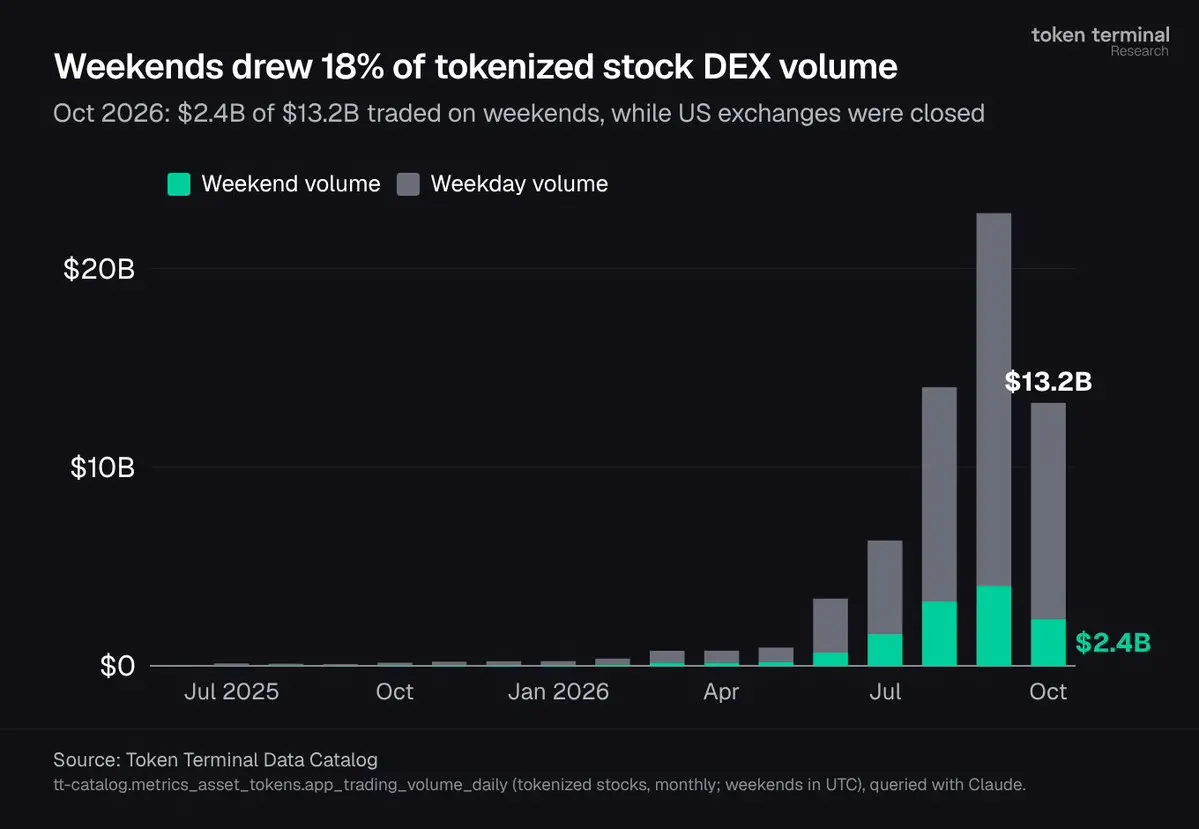
Cuối tuần giao dịch cung cấp cho người nắm giữ một lý do khác để ở lại trên chuỗi, vì các sàn giao dịch của Mỹ đóng cửa vào thứ Bảy và Chủ nhật. Vào tháng 10 năm 2026, cuối tuần chiếm 18% khối lượng giao dịch cổ phiếu được mã hóa trên sàn giao dịch phi tập trung (DEX), tương đương 2,4 tỷ USD, gấp 83 lần so với mức một năm trước. Người nắm giữ có thể hành động dựa trên tin tức trước khi mở cửa vào thứ Hai.
https://tokenterminal.com/explorer/tokenized-assets/stocks?stocksMetric=asset_trading_volume
4. Các token có tài sản hỗ trợ sẽ đẩy nhu cầu về phía hợp đồng vĩnh viễn
Một rủi ro chính của cổ phiếu được mã hóa đến từ quy định. Nếu các cơ quan quản lý của Mỹ hạn chế cổ phiếu được mã hóa với tỷ lệ 1:1, nhu cầu từ thị trường không phải Mỹ đối với cổ phiếu Mỹ rất có thể sẽ chuyển sang hợp đồng vĩnh viễn (perps, hợp đồng tương lai vĩnh viễn), tức là các hợp đồng theo dõi giá, không có ngày hết hạn và cũng không có cổ phiếu cơ sở.
Thị trường hợp đồng vĩnh viễn cho cổ phiếu đã đang tăng trưởng. Trade.xyz là một sàn giao dịch hợp đồng vĩnh viễn được xây dựng trên Hyperliquid, một blockchain được thiết kế cho giao dịch, sàn giao dịch này đã ra mắt cổ phiếu và hợp đồng chỉ số của Mỹ. Giá trị của các hợp đồng mở chưa thanh toán cho hợp đồng vĩnh viễn của Trade.xyz đã tăng 55 lần trong năm qua, đạt 1,54 tỷ USD. Mỗi vị thế của hợp đồng vĩnh viễn không cần có cổ phiếu tương ứng, do đó nhu cầu chuyển sang hợp đồng vĩnh viễn sẽ ít hơn phần nhu cầu đến cổ phiếu Mỹ và các tổ chức lưu ký của Mỹ, và hợp đồng vĩnh viễn không trả cổ tức có thể bị đánh thuế ở Mỹ. Hỗ trợ các token có tài sản hỗ trợ có thể giữ lại nhiều nhu cầu từ nước ngoài trong cổ phiếu Mỹ.
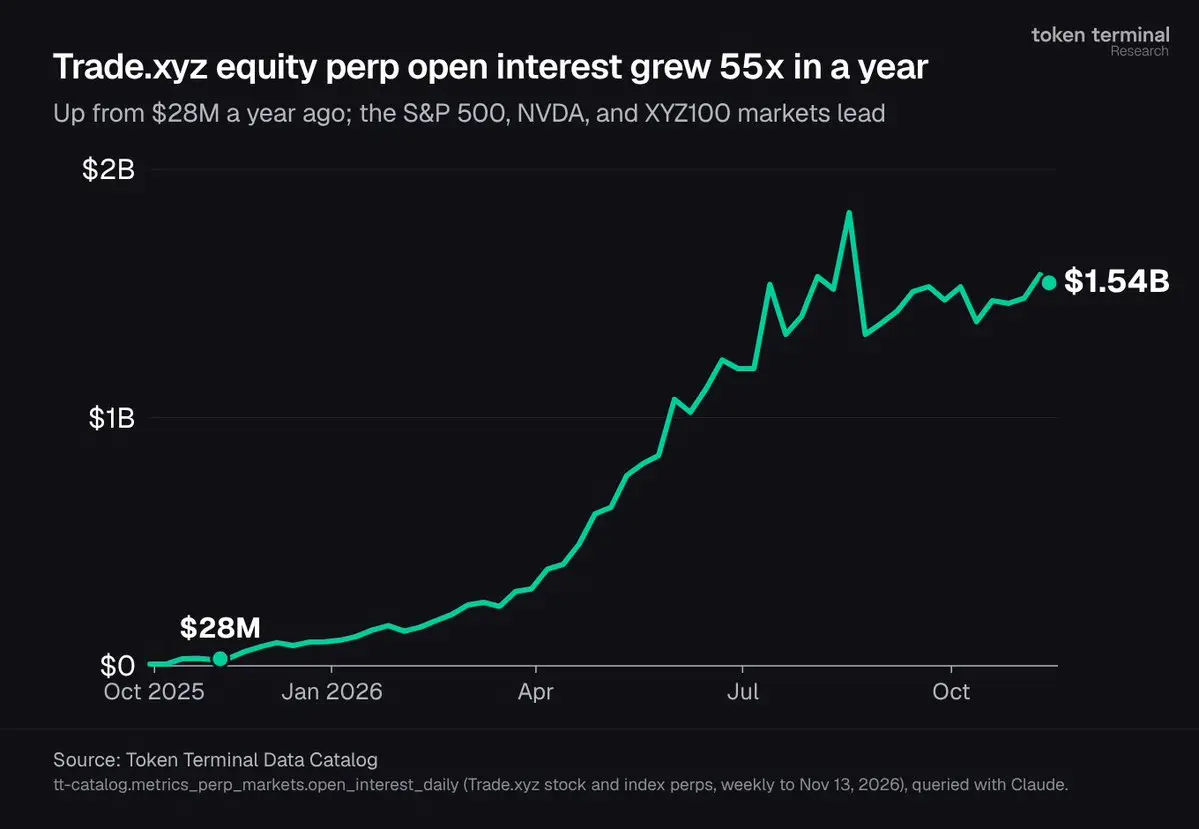
https://tokenterminal.com/explorer/projects/tradexyz/xyzspcx?metric1=open-interest
Kết luận chính
Cổ phiếu được mã hóa ngày nay trông giống như stablecoin vào năm 2020. Cổ phiếu được mã hóa áp dụng thiết kế hỗ trợ dự trữ tương tự, với giá trị thị trường tăng từ 1 tỷ USD lên 4,8 tỷ USD nhanh hơn, dựa vào 25,2 nghìn tỷ USD cổ phiếu Mỹ đang nắm giữ ở nước ngoài. Điều này đã cung cấp cho cổ phiếu được mã hóa của Mỹ lý do tương tự như stablecoin, vì việc hạn chế các token có tài sản hỗ trợ sẽ đẩy nhu cầu nước ngoài tương tự về phía hợp đồng vĩnh viễn, nơi mà nhu cầu đến cổ phiếu Mỹ sẽ ít hơn.