
Viết trong mắt bão: Tại sao tôi không nghĩ rằng sự sụt giảm hiện tại là rủi ro ngắn hạn
- tác giả: WhosCalvin *
Thơ có câu: "Khi thời đến, trời đất đều đồng lực, khi vận đi, anh hùng không tự do". Đặc biệt là trong thị trường chứng khoán, nắm bắt xu hướng lớn đôi khi còn có giá trị hơn việc chú ý đến tín hiệu ngắn hạn. Mỗi lần thấy nhiều người vẫn đang vì một hai tin tức mà cảm xúc lên xuống đối với những điều đã được định sẵn, tôi không khỏi cảm thấy tiếc nuối. Trong số đó không thiếu những nhà đầu tư lớn có hàng trăm nghìn người theo dõi.
Trước đây tôi đã hứa sẽ viết một bài dài để làm rõ dòng chính của thị trường hiện tại. Bài viết này sẽ kết nối những quan điểm của tôi từ sau báo cáo tài chính của INTC vào cuối tháng 10, cảnh báo rủi ro phần cứng AI, đến sau khi Đảng Dân chủ đắc cử, tuyên bố giải thích về thị trường phần cứng AI, và sau khi Huang Renxun từ chức, thẳng thắn chỉ ra rằng thị trường đã đánh giá thấp tác động, tất cả sẽ được kết nối thành một dòng chính rõ ràng. Có thể một tháng hoặc thậm chí nửa năm sau, bạn sẽ nhận ra mọi thứ xảy ra chỉ là sự kéo dài của dòng chính này. Và có thể nhiều báo cáo nghiên cứu hoặc nhà đầu tư lớn sẽ chỉ nhận ra và lặp lại quan điểm của tôi sau nửa tháng hoặc một tháng.
Nói ít đi, tôi sẽ đi thẳng vào vấn đề. Dòng chính duy nhất của thị trường hiện tại là:
Mỹ vì không thể chịu đựng được chi phí vốn AI gia tăng, đang cố tình làm chậm tốc độ AI. Và việc làm chậm xây dựng AI, đối với các công ty đám mây, nhà sản xuất phần cứng, nhà sản xuất mô hình, thậm chí là Mỹ, là một điều tốt đẹp cho tất cả (ngoại trừ các nhà đầu tư chứng khoán).
Một, tình thế tiến thoái lưỡng nan của hạ nguồn và trung nguồn
Lần đầu tiên nhận thấy có dấu hiệu bong bóng có thể vỡ, là sau báo cáo tài chính của INTC, hôm đó sau giờ giao dịch đã giảm 25%. Sau đó, khi xem xét kỹ báo cáo tài chính và cuộc gọi hội nghị, tôi đã phát hiện ra nhiều vấn đề:
Nói một cách đơn giản, báo cáo tài chính cho thấy INTC đang tăng tốc mở rộng sản xuất: trong quý 3, đơn đặt hàng mua cứng (Firm POs) từ các nhà cung cấp thiết bị bán dẫn đã tăng gần 40% so với quý trước, đồng thời vẫn đang mở rộng công suất trên nhiều mặt trận. Điều này dẫn đến khả năng cao là dòng tiền tự do (FCF) vào năm 2027 sẽ chuyển sang âm.
Tuy nhiên, nếu chỉ nhìn vào báo cáo tài chính này, chỉ có thể nói rằng INTC hiện đang gặp một chút vấn đề trong chu trình tài chính, và việc mở rộng sản xuất do nhu cầu mạnh mẽ có vẻ là một yêu cầu hợp lý. Nhưng nếu xem xét báo cáo tài chính của các công ty đám mây hàng đầu (Hyperscalers + các đám mây AI trung bình đại diện Neoclouds), sẽ thấy bong bóng AI đã xuất hiện vết nứt: trong năm công ty đám mây lớn nhất, đã có bốn công ty (AMZN, GOOGL, META, ORCL) có dòng tiền tự do trong một quý chính thức bị chi phí vốn đánh vỡ chuyển sang âm, ngành công nghiệp đang chuyển từ "các gã khổng lồ công nghệ dựa vào dòng tiền tự có để tự chi trả", sang "giai đoạn mới của tài trợ từ bên ngoài".
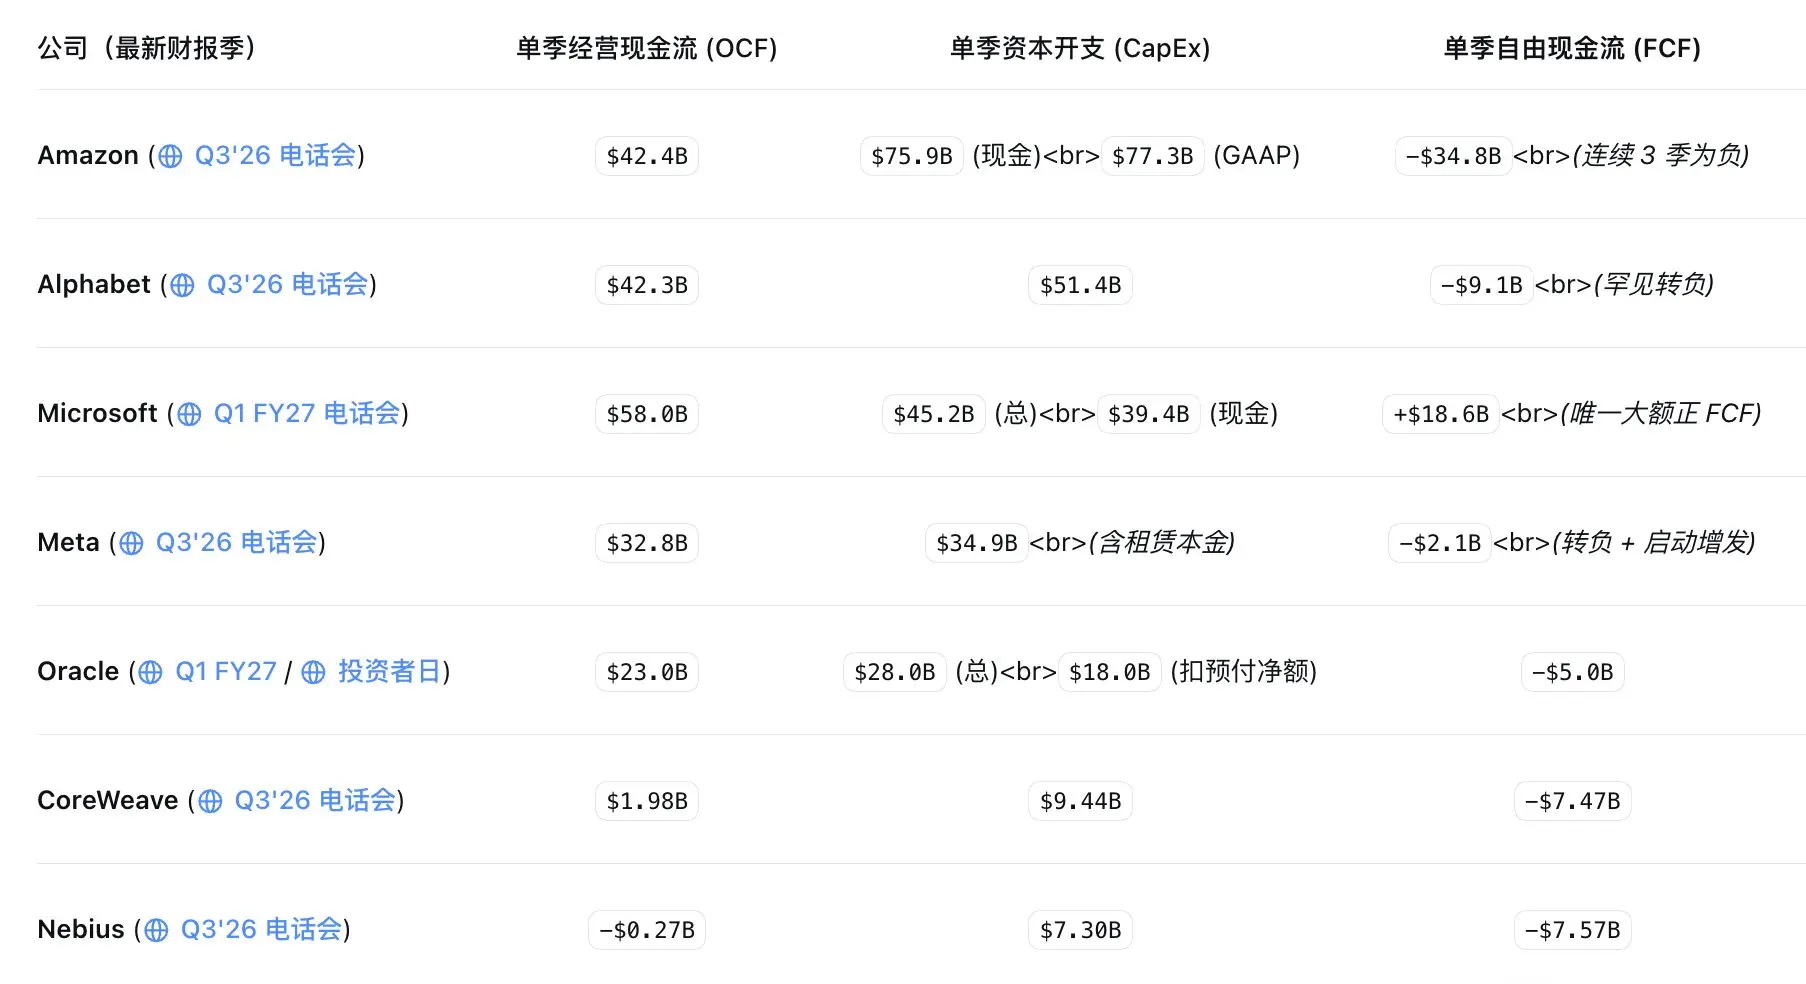
- Tình hình FCF của các công ty đám mây hàng đầu tổng hợp AI *
Trước quý này, mọi người cho rằng động lực phát triển bền vững của AI đến từ việc phần lớn các công ty dẫn đầu ngành công nghiệp là những "cỗ máy in tiền" (quảng cáo tìm kiếm, thương mại điện tử, phần mềm doanh nghiệp), điều này có sự khác biệt cơ bản với bong bóng công nghệ năm 2000. Nhưng bây giờ, dòng tiền tự có hàng năm 800 tỷ đô la đã bị rút cạn 100%.
Khi năm công ty đám mây vẫn tiếp tục đẩy mạnh chi phí vốn lên 820 tỷ đô la hoặc thậm chí gần một nghìn tỷ đô la vào năm 2027, trong khi các Neoclouds và các kỳ lân mô hình lớn cũng phải chi hàng trăm tỷ đô la để giành lấy thẻ, tất cả các nguồn vốn tăng thêm đều phải dựa vào việc gia tăng đòn bẩy. Đồng thời, ngoài báo cáo tài chính, theo báo cáo mới nhất của Cục Dự trữ Liên bang, "các cam kết thuê chưa bắt đầu" của bảy gã khổng lồ đã vượt qua 1 nghìn tỷ đô la (1 triệu triệu đô la), các cam kết bảo lãnh và hợp đồng khác vượt quá 2 nghìn tỷ đô la.
Tất nhiên, khi hạ nguồn bị cuộc đua chi tiêu vốn ép buộc phải rút máu và gia tăng đòn bẩy, liệu trung nguồn có sống tốt không? Cũng không. Trung nguồn cũng đã trở thành "khu vực nặng nề FCF âm", những nhà sản xuất phần cứng tự xây dựng nhà máy, mua thiết bị wafer, mở rộng dây chuyền sản xuất, và ứng trước vốn để lắp ráp, để giành lấy năng lực sản xuất AI đã khiến FCF trở thành số âm là điều rất phổ biến:
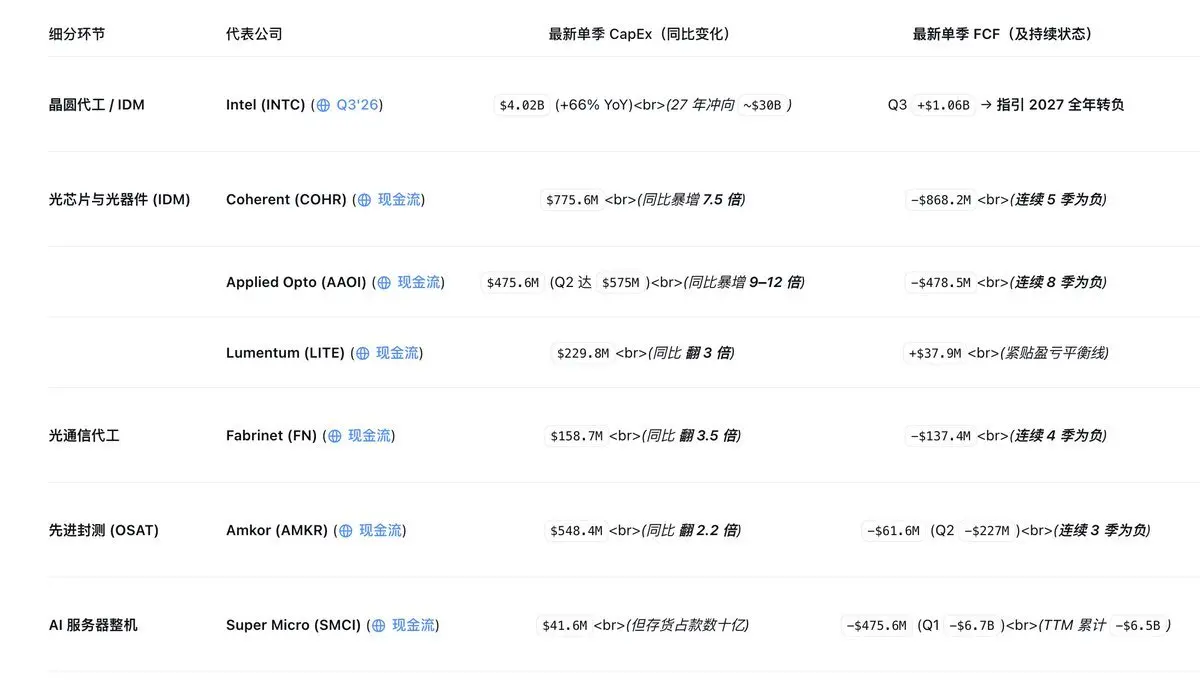
- Tình hình FCF của các công ty phần cứng hàng đầu tổng hợp AI *
Hầu hết các công ty này đều mở rộng sản xuất mạnh mẽ để tiếp nhận khối lượng đơn hàng khổng lồ, hầu hết dòng tiền hoạt động đã bị mở rộng sản xuất nuốt chửng; thậm chí một số công ty nhỏ đang thực hiện mở rộng sản xuất vượt quá quy mô của chính mình.
Tất nhiên, nếu chỉ nhìn vào dữ liệu này, có thể thấy nhu cầu ngắn hạn mạnh mẽ, ngành đang ở trong tình trạng thịnh vượng cao, và trong tay đều có các khoản thanh toán trước không thể hủy bỏ và hợp đồng bảo đảm dài hạn từ hạ nguồn. Nhưng khi những nhà máy wafer quang học, dây chuyền đóng gói tiên tiến, dây chuyền sản xuất mới của Intel và phòng sạch lưu trữ được đưa vào sản xuất tập trung từ nửa cuối năm 2027 đến năm 2028, nếu đúng lúc trùng hợp với việc các công ty đám mây hạ nguồn vì chi phí tài chính và áp lực khấu hao làm chậm tốc độ tăng trưởng CapEx vào năm 2028, thì hiện tại những nhà sản xuất trung nguồn có biên lợi nhuận thấp, dựa vào việc đốt FCF để mở rộng sản xuất, sẽ phải chịu "giá giảm ngay khi công suất mở ra + khấu hao cao" trong áp lực kép đầu tiên.
Tất cả những điều này đều là những gì mà các quỹ thông minh trên thị trường đã âm thầm định giá sau mùa báo cáo tài chính. Còn những nhà sản xuất phần cứng độc quyền ở hạ nguồn (NVDA, MU, TSMC, AVGO), từ báo cáo tài chính nhìn vào, họ tích lũy tiền mặt như núi, gần như không có nợ; ngay cả khi ngày mai AI hạ nhiệt, họ cũng chỉ có thể kiếm ít lợi nhuận hơn, tuyệt đối sẽ không có khủng hoảng nợ.
Nhưng kết hợp với phân tích ở trên, bạn sẽ nhận ra rằng những nhà độc quyền thu tiền ở đỉnh kim tự tháp này, chính là nhờ vào việc hút máu từ hạ nguồn và trung nguồn mới có thể đứng vững. Tuy nhiên, bạn không thể chỉ có một tòa nhà chỉ có tầng năm; khi các tầng một và hai cùng với nền móng bắt đầu rung lắc, có thể tầng năm sẽ là tầng đầu tiên sụp đổ.
Hiện tại, tỷ lệ lợi nhuận gộp của Micron là 81,1%, tỷ lệ lợi nhuận hoạt động của SK Hynix gần 80%, tỷ lệ lợi nhuận gộp của Nvidia là 74,8%, về bản chất đều là sự chênh lệch giá hiếm có dưới tình trạng thiếu hàng cực đoan, chứ không phải là trạng thái bình thường của ngành sản xuất. Một khi năm gã khổng lồ đám mây chiếm 60% doanh thu của bạn không thể tiêu thụ hàng hóa, không có nhà cung cấp hạ nguồn nào dám kiện khách hàng lớn để ép buộc giao hàng, cuối cùng gần như 100% sẽ nhượng bộ ------ cho phép hoãn giao hàng hoặc ký lại hợp đồng với giá thấp hơn.
Vì vậy, giả sử năm gã khổng lồ đám mây năm sau không sụp đổ, chỉ quyết định giảm 20% tổng CapEx hàng năm (ví dụ từ 820 tỷ đô la xuống 650 tỷ đô la) để sửa chữa dòng tiền tự do âm về số dương. Đối với các công ty đám mây, các phòng máy đã xây dựng vẫn tiếp tục thu tiền, doanh thu đám mây của AWS, GCP, Azure có thể vẫn tăng +20%; nhưng đối với các nhà sản xuất phần cứng hạ nguồn thì đó là thảm họa: một khi hạ nguồn phát hiện chip không còn khan hiếm, sẽ ngay lập tức ngừng đặt hàng hoảng loạn và đặt hàng lặp lại, và ưu tiên tiêu thụ hàng tồn kho mà họ đã tích trữ (ví dụ Google hiện đang tích trữ một lượng lớn hàng hóa cho TPU). Khi CapEx của hạ nguồn giảm 20%, truyền dẫn đến các nhà sản xuất chip, bộ nhớ và mô-đun quang hạ nguồn, thường sẽ dẫn đến đơn hàng mới giảm mạnh từ 40% đến 60%. Đây chính là "hiệu ứng roi bò".
Vì vậy, chuỗi AI hiện tại có thể được tóm tắt bằng một câu: "Nhu cầu AI mạnh mẽ" đang bị đẩy mạnh bởi việc hạ nguồn và trung nguồn cùng nhau đốt cháy dòng tiền và thậm chí vay nợ để nuôi dưỡng một số ít các độc quyền hút máu ở hạ nguồn.
Về lý thuyết, chỉ cần nhu cầu này không ngừng, câu chuyện này vẫn có thể tiếp tục. Nhưng thực tế, vòng tròn quan trọng nhất trong toàn bộ chuỗi này lại là vòng tròn dễ vỡ nhất.
Hai, nhu cầu AI xây dựng trên cát
Hiện tại, toàn ngành chỉ có một nhu cầu AI thực sự có giá trị: AI Coding. Nhiều bằng chứng cho thấy, các doanh nghiệp rất sẵn lòng chi tiền để thay thế/tăng hiệu suất cho các lập trình viên có mức lương cao. Bao gồm cả tôi, mỗi tháng cũng chi vài nghìn cho các dịch vụ đăng ký AI khác nhau.
Nhưng ngay cả như vậy, chỉ dựa vào "giúp lập trình viên viết mã" và "giúp các gã khổng lồ bán thêm quảng cáo", cũng không thể lấp đầy cái hố 800 tỷ đô la của các công ty đám mây.
Điều tồi tệ hơn là ngay cả nhu cầu mạnh mẽ nhất hiện tại, cũng hoàn toàn dựa vào trợ cấp, không thể tạo ra vòng tuần hoàn tích cực. Tiêu thụ năng lực thực sự đã tăng gấp mười lần, nhưng tại sao không thấy doanh thu tương ứng? Bởi vì các gã khổng lồ hoàn toàn không dám tính phí người dùng thông thường theo chi phí thực tế. Hiện tại, tất cả các kế hoạch coding của các nhà sản xuất mô hình đều đang thua lỗ để thu hút sự chú ý. Meta vay tiền phát hành cổ phiếu để đầu tư vào Muse cũng tương tự ------ năng lực thực sự đang bị đốt cháy gấp bội, nhưng bản chất là các gã khổng lồ đang vay nợ để trợ cấp cho người dùng toàn cầu sử dụng AI miễn phí, thuộc về "thuế sinh tồn" chứ không phải là lợi nhuận thương mại đã được chứng minh.
Và bên mua ở hạ nguồn, chính là những nhà sản xuất mô hình đang liên tục thua lỗ, chứ không phải là các doanh nghiệp thực sự có nhu cầu. Tiền của họ đến từ VC, quỹ chủ quyền, phát hành trái phiếu, thậm chí từ chính các khoản đầu tư của MSFT, AMZN, GOOGL, NVDA, TSMC. Bản chất là: các công ty lớn và thị trường vốn bỏ tiền cho các nhà sản xuất mô hình → các nhà sản xuất mô hình lấy tiền này ký hợp đồng lớn về năng lực tính toán với các công ty đám mây trong năm năm → các công ty đám mây cầm hợp đồng đi vay nợ để mua chip hạ nguồn.
Ngoài ra, trong một góc khuất mà không ai chú ý, báo cáo tài chính mùa này có một chi tiết cực kỳ kỳ diệu: CRWV trong cuộc gọi hội nghị tự hào tuyên bố, trong số 133 tỷ đô la đơn hàng tồn đọng của họ, hơn 75% đến từ "các doanh nghiệp lớn có xếp hạng đầu tư" ------ và những khách hàng lớn này chính là Microsoft, Google, Meta, những công ty đám mây lớn tự mình! GOOGL cũng đã thừa nhận rằng, do phòng máy của họ không đủ, từ cuối quý 3 đã bắt đầu thuê năng lực tính toán từ bên thứ ba.
Đến đây, vòng lặp lừa dối toàn bộ thị trường vốn đã bắt đầu: ngay cả khi đầu cuối chỉ có nhu cầu gọi mô hình 100 đô la → các nhà sản xuất mô hình tìm các công ty đám mây lớn ký hợp đồng 100 đô la (được tính vào báo cáo tài chính của các công ty đám mây lớn) → các công ty đám mây không kịp xây dựng phòng máy, quay sang ký hợp đồng cho thuê dài hạn 80 đô la với Neoclouds (cũng được tính vào báo cáo tài chính của Neoclouds) → cả hai bên cùng cầm các đơn hàng tăng vọt của mình tìm các nhà sản xuất mô-đun quang và nhà sản xuất chip hạ nguồn để giành hàng. Cùng một nhu cầu, đã bị phóng đại nhiều lần trong sổ sách của chuỗi cung ứng.
Nói thật, phần trên bạn có thể hiểu như là tổng hợp những câu chuyện ma AI, bạn cũng có thể nói đó chỉ là tổng hợp những tin xấu trong hai tháng qua mà thôi. Nhưng điều này đã đặt ra điều kiện cho việc làm chậm lại: đối với hạ nguồn và trung nguồn, việc làm chậm chắc chắn là một điều tốt.
Nếu hạ nguồn giảm chi tiêu vốn, dòng tiền tự do của họ sẽ ngay lập tức hồi sinh. Nếu trung nguồn giảm nhu cầu, mặc dù hiệu suất ngắn hạn bị ảnh hưởng, nhưng không cần phải tiếp tục bù lỗ để mở rộng năng lực sản xuất, có thể tránh được việc các dây chuyền sản xuất mới vừa đi vào hoạt động đã gặp phải việc cắt giảm đơn hàng; và nếu nhu cầu tiếp tục tăng vọt, việc đối mặt với "đơn hàng giảm đột ngột + biên lợi nhuận giảm + định giá bị giết" chỉ là vấn đề thời gian.
Ngoài ra, bên cạnh hạ nguồn và trung nguồn, những nhà sản xuất mô hình hàng đầu trong chuỗi AI này, chi phí đào tạo mà họ cần đang giảm theo cấp số nhân:
Tất nhiên, trong FWP của Anthropic, chi phí năng lực tính toán của họ đã tăng khoảng 11 lần trong 6 quý, từ 900 triệu đô la lên 9,9 tỷ đô la. Bởi vì họ cần chi nhiều tiền hơn để đầu tư vào đào tạo để duy trì vị thế dẫn đầu của mình. Vì vậy, chỉ cần cạnh tranh ở tuyến đầu còn tồn tại, nhu cầu suy luận còn tăng trưởng, tổng nhu cầu sẽ tiếp tục tăng lên.
Nhưng bên ngoài chuỗi cung ứng, liệu sự cạnh tranh ảo này có thể tiếp tục tồn tại không?
Ba, đế chế không thể chịu đựng nổi
Và tiếp theo đến phần này, cuối cùng chúng ta đã đến với chủ đề chính của mình: tại sao tôi nói Mỹ đã không thể chịu đựng được chi phí vốn AI gia tăng, vì vậy đang cố tình làm chậm tốc độ AI.
Tôi sẽ triển khai quan điểm của mình từ hai khía cạnh: tại sao Mỹ phải làm chậm lại, và cụ thể là họ đã làm như thế nào.
Trước tiên là tại sao? Thực ra điều này rất rõ ràng: AI đã từ một "thuốc giải nợ" mà Washington và Phố Wall kỳ vọng, trở thành "nguồn yếu nhất" của nền kinh tế và hệ thống tài chính Mỹ. Phần này trong báo cáo "Tình hình Tài chính" mà Cục Dự trữ Liên bang phát hành vào ngày 13 tháng 11 đã giúp tôi tiết kiệm không ít lời nói, nếu bạn quan tâm thì hãy tự xem, tôi sẽ không nói nhiều.
Trong khi đó, sự bùng nổ xây dựng trung tâm dữ liệu AI đang tiếp tục thúc đẩy lạm phát ở Mỹ thông qua nhiều chuỗi truyền dẫn tăng giá như "điện, công suất lưới điện và đường ống nước đô thị", "tăng giá do "chiếm dụng" công suất chip lưu trữ và phần cứng CNTT", "đường ống vật liệu xây dựng, thiết bị lưới điện và lao động kỹ thuật". Điều này đã trở thành một mối đe dọa tương đương với sự tăng giá năng lượng do chiến tranh Iran mang lại.
Thực tế, trong nửa cuối năm, đã có không ít nhân vật trong Cục Dự trữ Liên bang lên tiếng rằng AI đang thúc đẩy lạm phát ở Mỹ và chứng minh cho luận điểm này. Phó Chủ tịch giám sát Cục Dự trữ Liên bang, Bowman, đã tiết lộ vào ngày 10 tháng 11 rằng, trong vòng một năm tính đến tháng 9 năm 2026, áp lực giá liên quan đến AI đã đóng góp riêng khoảng một phần tư cho phần vượt mục tiêu 2% của PCE cốt lõi của Mỹ, tương đương với năng lượng.
Trong khi đó, lý thuyết được cho là "sự gia tăng năng suất do AI mang lại cuối cùng sẽ giảm chi phí, tăng tổng cung và do đó giảm lạm phát" mà mọi người đã tin tưởng từ năm ngoái đến nửa đầu năm nay, đến nay vẫn chưa thấy dấu hiệu. Ngược lại, sự phát triển của AI hiện tại chỉ có vẻ như đang thay thế ngày càng nhiều vị trí công việc.
Nếu những điều trên chỉ dừng lại ở lý thuyết, thì một loạt sự kiện xảy ra trong tháng này chính là bằng chứng cho lý thuyết trên.
Giả sử Mỹ phát hiện rằng việc tăng tốc AI sẽ dẫn đến một loạt doanh nghiệp phá sản, và người dân vẫn sẽ tiếp tục chịu ảnh hưởng của lạm phát đối với nền kinh tế Mỹ, vì vậy cần phải làm chậm nhịp độ AI, thì lý do này không thể do chính Trump và thế lực của ông khởi xướng, vì chính ông là một trong những người thúc đẩy lớn nhất cho bong bóng AI này. Vì vậy, cần phải có một nhóm người đứng ra làm "kẻ xấu" - tức là Đảng Dân chủ.
Đó cũng là lý do tại sao trong cuộc bầu cử giữa kỳ này, Trump gần như không có động thái nào, thậm chí để giá dầu tăng lên 120. Nếu ông muốn giảm giá dầu, thực ra chỉ cần phát ra hai tín hiệu taco là có thể đạt được mục đích trong thời gian ngắn, nhưng ông thậm chí còn tuyên bố trước cuộc bầu cử rằng sẽ đánh mạnh vào Iran. Bởi vì sự thờ ơ của ông đã dẫn đến chiến thắng lớn cho Đảng Dân chủ, họ đã có đủ quyền lực để có thể tự do phanh lại sự điên cuồng của AI trên toàn quốc. Trong khi Trump, người đã liên tục kêu gọi trong nửa đầu năm, giờ đây cũng nhận ra rằng ít nhất một quý đã không cổ vũ cho các doanh nghiệp AI.
Tất nhiên, Đảng Dân chủ không thực sự muốn tiêu diệt AI, họ chỉ không muốn những sự kiện phá sản ở hạ nguồn mà tôi đã đề cập xảy ra trong nhiệm kỳ của họ. Vì vậy, những gì họ sẽ làm chỉ là làm chậm nhịp độ.
Và vị thế bá chủ của Mỹ đã bắt đầu chuyển từ sức mạnh quân sự và quyền lực đồng đô la sang quyền lực công nghệ - tức là sức mạnh AI hàng đầu thế giới. Điều này gần như đã trở thành sự đồng thuận. Hiện tại, cốt lõi của trái phiếu Mỹ là Mỹ phải duy trì vị thế dẫn đầu trong lĩnh vực AI. Và giờ đây, việc bắt đầu làm chậm nhịp độ AI có phải là không coi trọng Trung Quốc, quốc gia duy nhất cạnh tranh với họ trong lĩnh vực AI?
Khi người đứng đầu không muốn người đứng thứ hai vượt qua mình, ngoài việc tự mình nỗ lực học tập, cách tốt nhất thực sự là không cho người đứng thứ hai học tập.
Vì vậy, bạn có thể thấy trong tháng này Mỹ đã tung ra hai đòn kết hợp: luận tội người đứng đầu ngành chip của Mỹ, đồng thời là người thúc đẩy lớn nhất cho bong bóng AI, Huang Renxun, và BIS ban hành quy định mới về truy cập tính toán từ xa, đóng cửa cửa sổ chênh lệch tính toán từ xa của Trung Quốc. Tất cả những điều này trước tháng này, Mỹ đều nhắm một mắt mở một mắt.
Tất cả những điều trên là sự suy diễn kết hợp giữa lý thuyết và các sự kiện thực tế đã xảy ra. Chỉ có điều lý thuyết của tôi ra đời sớm hơn, và những sự kiện xảy ra sau đó cũng đã chứng minh quan điểm của tôi. Bao gồm cả cuộc gọi hội nghị của Nvidia sáng nay, CEO tạm thời cho biết "quan điểm về 'tài trợ vòng' đã thay đổi trong quý vừa qua; bảo lãnh cho khách hàng sẽ thắt chặt, và sẽ 'chọn lọc hỗ trợ' cho neocloud".
Nhiều người cho rằng đây là sự thiển cận của CFO, nhưng tôi dám nói ngay cả khi thực sự chọn CEO lên thay, thậm chí có xác suất rất nhỏ là Huang Renxun trở lại, chiến lược này cũng sẽ không thay đổi.
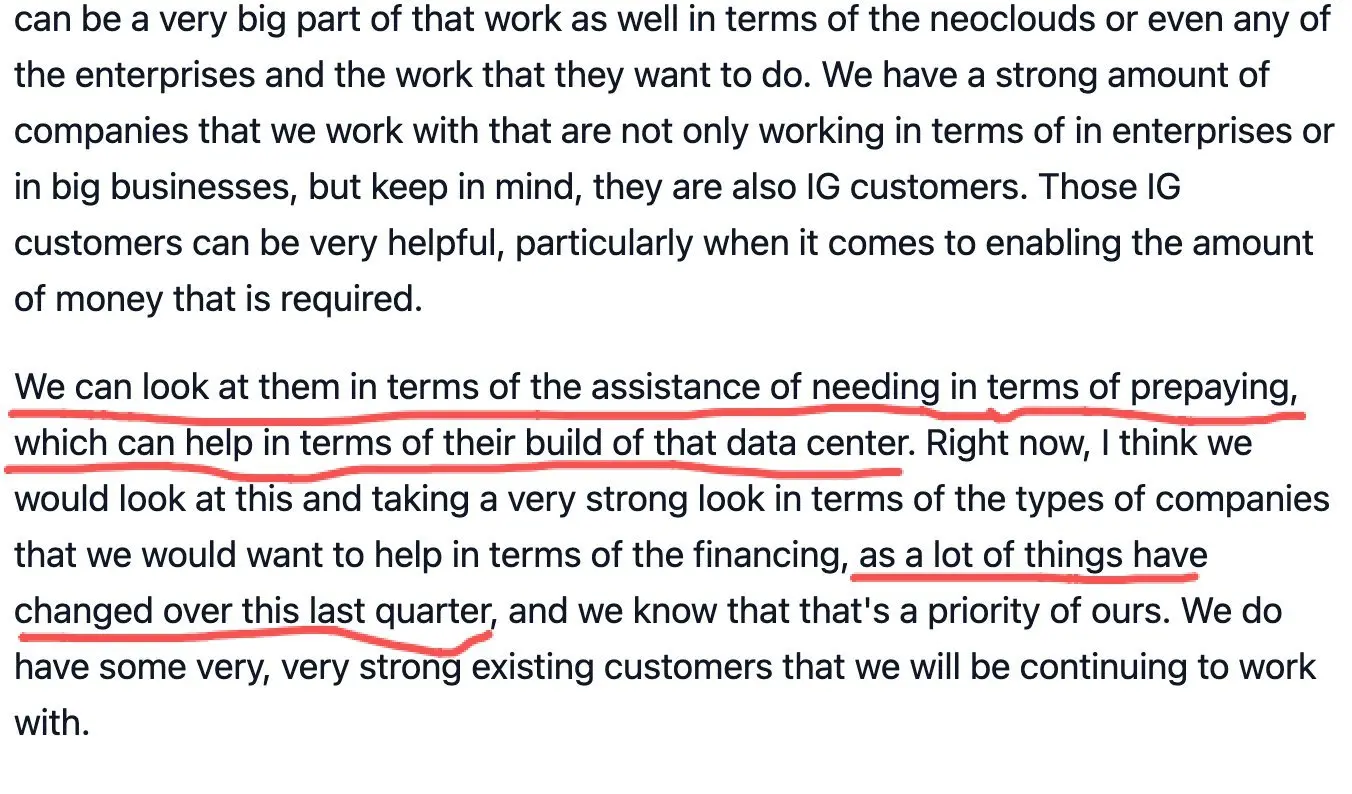
CEO tạm thời cho biết sẽ thắt chặt bảo lãnh
IV. Kết luận: Vậy sau đó thì sao?
Trên đây chỉ là sự suy diễn của tôi kết hợp với chuỗi cung ứng và bối cảnh vĩ mô, cùng với các sự kiện thực tế đã xảy ra, chỉ là không thể ngăn cản những điều đã được chứng minh. Nếu lý thuyết này là đúng thì dưới đây là một số sự kiện có khả năng xảy ra cao:
Huang Renxun có khả năng cao sẽ không trở lại; vì không ai có thể đảm bảo rằng ông sẽ không tiếp tục xuất khẩu chip tiên tiến sang Trung Quốc. Cuộc gọi hội nghị sáng nay cũng một lần nữa xác nhận điều này.
Chính sách chip đối với Trung Quốc sẽ tiếp tục thắt chặt. Trước đây dường như vẫn còn đường đi chỉ là không nghiêm túc, và có thể kiếm được chút chênh lệch. Bây giờ là vấn đề liên quan đến nền tảng quốc gia của Mỹ, tự nhiên sẽ không nới lỏng.
Sẽ tìm mọi cách để cản trở sự phát triển AI và xây dựng trung tâm dữ liệu của Trung Quốc, có thể sẽ bắt đầu từ dư luận. Ví dụ như tuyên truyền rằng AI gây ra thất nghiệp, trung tâm dữ liệu ảnh hưởng đến đời sống của người dân, v.v.
Dư luận Mỹ sẽ giảm hoặc không còn tuyên truyền về lợi ích của ngành AI, mà nhiều hơn là các tin tức tiêu cực (đây cũng là lý do gần đây có nhiều tin xấu như vậy).
Các nhân vật công chúng trước đây đã ủng hộ AI sẽ im lặng hoặc chuyển hướng tuyên bố.
Đến giai đoạn tiếp theo:
Đảng Dân chủ sẽ thực hiện các dự luật tạm dừng hoặc làm chậm việc xây dựng trung tâm dữ liệu.
Các doanh nghiệp ở hạ nguồn trong chuỗi cung ứng AI sẽ làm chậm chi tiêu vốn vì lý do an toàn tài chính.
Đến giai đoạn này, mọi thứ đã rõ ràng. Thậm chí có thể sẽ biến thành việc tin xấu đã hết.
Và ở giai đoạn hiện tại, trạng thái của tôi là nhẹ nhàng + đầu tư vào các công ty "có thể hưởng lợi từ mức độ AI hiện tại" hoặc các công ty sẽ hưởng lợi từ việc làm chậm CaPex. Tất nhiên chỉ là hoạt động cá nhân, không cấu thành lời khuyên đầu tư, tôi cũng sẽ không phân tích điểm mua bán.
Viết bài dài này chủ yếu là vì mỗi lần thấy có blogger khắp nơi kêu gọi "rủi ro ngắn hạn", "tin xấu đã hết", "Huang Renxun sẽ trở lại" thì thấy thật buồn cười; đồng thời tôi cũng có chút chán ghét sự ngu ngốc. Thà rằng tôi hoàn toàn sắp xếp quan điểm của mình ra, nếu sau này lại được chứng minh, tôi cũng không cần phải gõ nhiều chữ nữa. Tất nhiên, tôi cũng hoan nghênh việc bị đánh mặt, như vậy những người bạn trong lĩnh vực phần cứng cũng có thể kiếm được tiền.
Mỗi người đều cần chịu trách nhiệm cho quan điểm và giao dịch của mình. Tôi cũng không muốn ai đó vì xem bài viết của tôi mà cắt lỗ, rồi kết quả là phục hồi hai ngày sau lại mắng tôi nói tôi đã khiến họ bỏ lỡ. Mặc dù tôi không có nhiều fan nhưng tôi chắc chắn sẽ chặn họ.
Giao dịch chỉ có thể tự cứu mình.