
Cách tính tỷ lệ vốn của hợp đồng vĩnh viễn chứng khoán: giải thích về tỷ lệ dương và âm và chu kỳ thanh toán
Điều dễ bị hiểu lầm nhất về hợp đồng chứng khoán vĩnh viễn là tỷ lệ phần trăm trong một kỳ được hiển thị trên trang được coi trực tiếp là chi phí vị thế hoàn chỉnh. Cho dù so sánh trên trang dữ liệu thị trường của RootData hay kiểm tra các quy tắc trên trang hợp đồng của một sàn giao dịch cụ thể, tỷ lệ phần trăm trong một kỳ, số lần thanh toán và cơ sở thanh toán phải được đọc riêng.
Để đọc tỷ lệ tài trợ, trước tiên hãy chia tỷ lệ phần trăm thành ba biến
Tỷ lệ cấp vốn trong một kỳ chỉ cấu thành thông tin chi phí có thể so sánh được khi được đọc cùng với giá trị danh nghĩa, phương thức thanh toán và chu kỳ thanh toán. Tỷ lệ tài trợ ở đây là tỷ lệ định kỳ được thanh toán hoặc tính phí theo quy tắc đối với các vị thế hợp đồng vĩnh viễn mua và bán tại một thời điểm xác định; đó không phải là lãi suất cố định mà nền tảng tính phí thống nhất cho tất cả những người nắm giữ vị trí.
- Trước tiên hãy nhìn vào hướng đi:Dấu cộng và dấu trừ trước tiên cho biết bên nào đang thanh toán trong giai đoạn hiện tại và không thể tự mình dự đoán diễn biến giá.
- Nhìn vào căn cứ một lần nữa:Cơ sở số tiền để tính phí không thể được thay thế bằng tiền ký quỹ. Định nghĩa về giá trị vị trí phải được xác nhận trước tiên.
- Lần nhìn thấy lần cuối:Với cùng một lãi suất trong một kỳ, nếu số lần thanh toán khác nhau thì số tiền tích lũy sẽ khác nhau.
Vai trò của tỷ lệ tài trợ là giảm chênh lệch giá chứ không phải cố định lãi suất trên nền tảng.
CFTC mô tả các hợp đồng vĩnh viễn tài sản tiền điện tử là các công cụ phái sinh không có ngày hết hạn cố định và được thiết kế để duy trì sự ngang bằng với giá giao ngay tham chiếu.định nghĩa nàyGiải thích nền tảng của cơ chế tài trợ: Các hợp đồng không có ngày hết hạn thiếu các nút để hết hạn và hội tụ tự nhiên. Nền tảng này sẽ cung cấp động cơ ngược lại đối với sai lệch giá thông qua chuyển tiền định kỳ giữa các vị thế mua và bán. Nó không bằng lãi suất vay, cũng không hứa hẹn giá hợp đồng sẽ bám sát giá tham chiếu.
Các quy tắc nền tảng mở có thể kết hợp các thành phần lãi suất, chỉ số phí bảo hiểm trung bình và giới hạn trên và dưới của phí vào việc tính toán tỷ lệ cấp vốn.Trang chính thức công khai của BybitĐây là một ví dụ cụ thể: Nó dựa trên lãi suất và chỉ số phí bảo hiểm trung bình, đồng thời đặt ra các giới hạn trên và dưới. Điều độc giả thực sự cần ghi nhớ là ranh giới của phương pháp - các chỉ số, phương pháp làm mịn và giới hạn trên của các nền tảng khác nhau và các hợp đồng vĩnh viễn chứng khoán khác nhau có thể khác nhau và công thức của một công ty không thể áp dụng trực tiếp cho công ty khác.
Tỷ lệ dương và âm trước tiên cho biết hướng thanh toán nhưng không cho biết ai sẽ thắng.
Trong các quy tắc công khai của OKX, tỷ lệ cấp vốn dương được thanh toán từ vị thế mua sang vị thế bán và tỷ lệ cấp vốn âm được thanh toán từ vị thế bán sang vị thế mua.Trang quy tắcViệc chuyển tiền này cũng được mô tả là việc trao đổi tiền giữa các vị thế mua và bán được khớp với nền tảng. Vì vậy, ý nghĩa trực tiếp nhất của lãi suất dương là việc người đầu cơ giá lên phải trả trong giai đoạn hiện tại chứ không phải “giá phải tăng”; lãi suất âm chỉ có nghĩa là xu hướng thanh toán đảo ngược trong giai đoạn hiện tại chứ không phải “giá phải giảm”.
Khi tính toán số tiền, trước tiên hãy tìm giá trị danh nghĩa thay vì chỉ mức ký quỹ
Quy tắc nền tảng mở ghi phí cấp vốn bằng giá trị vị thế nhân với tỷ lệ cấp vốn và nêu rõ rằng giá trị vị thế sẽ thay đổi tùy thuộc vào loại hợp đồng và giá đánh dấu.Mô tả phí cấp vốn của BybitMối quan hệ cơ bản này được liệt kê. Giá trị danh nghĩa là giá trị được sử dụng để tính cơ sở thanh toán cho một vị thế và không bằng số tiền ký quỹ đã đầu tư; giá đánh dấu là giá tham chiếu được sàn sử dụng để định giá, kiểm soát rủi ro hoặc tính phí theo quy định riêng. Vì vậy, sau khi thấy "0,01%", bước tiếp theo không phải là nhân nó với số tiền ký quỹ mà là tìm hiểu cách hợp đồng xác định giá trị vị thế.
Chu kỳ quyết toán xác định số lần phát sinh phí và không thể bỏ qua.
Các sản phẩm khác nhau có thể áp dụng nhịp độ thanh toán khác nhau và các quy tắc chung có thể đưa ra các yếu tố công thức tương ứng cho chu kỳ thanh toán thực tế, do đó chu kỳ phải được xác nhận trên trang hợp đồng.Hướng dẫn cập nhật công thức OKXHệ số 8/N tương ứng với kỳ quyết toán đã được đưa vào. Loại cài đặt này cho thấy rằng khoảng thời gian không phải là giá trị nền có thể được bỏ qua theo mặc định mà là điều kiện tính toán cần được xác nhận trên trang hợp đồng cụ thể.
Điều này có nghĩa là phải nhớ ít nhất bốn điều cùng lúc khi so sánh: tỷ giá hiện đang được hiển thị ở khoảng thời gian nào, thời điểm đánh giá phí tiếp theo, khoảng thời gian thông thường của hợp đồng và liệu nền tảng có điều chỉnh khoảng thời gian hoặc giới hạn trong những biến động cực đoan hay không. Trường thời gian không phải là ghi chú phụ vì nó xác định số lượng cơ hội thanh toán sẽ xảy ra trong cùng một khoảng thời gian quan sát; việc điều chỉnh các vị trí gần cửa sổ thanh toán không thể thay thế việc xác nhận các quy tắc xử lý thực tế của nền tảng.
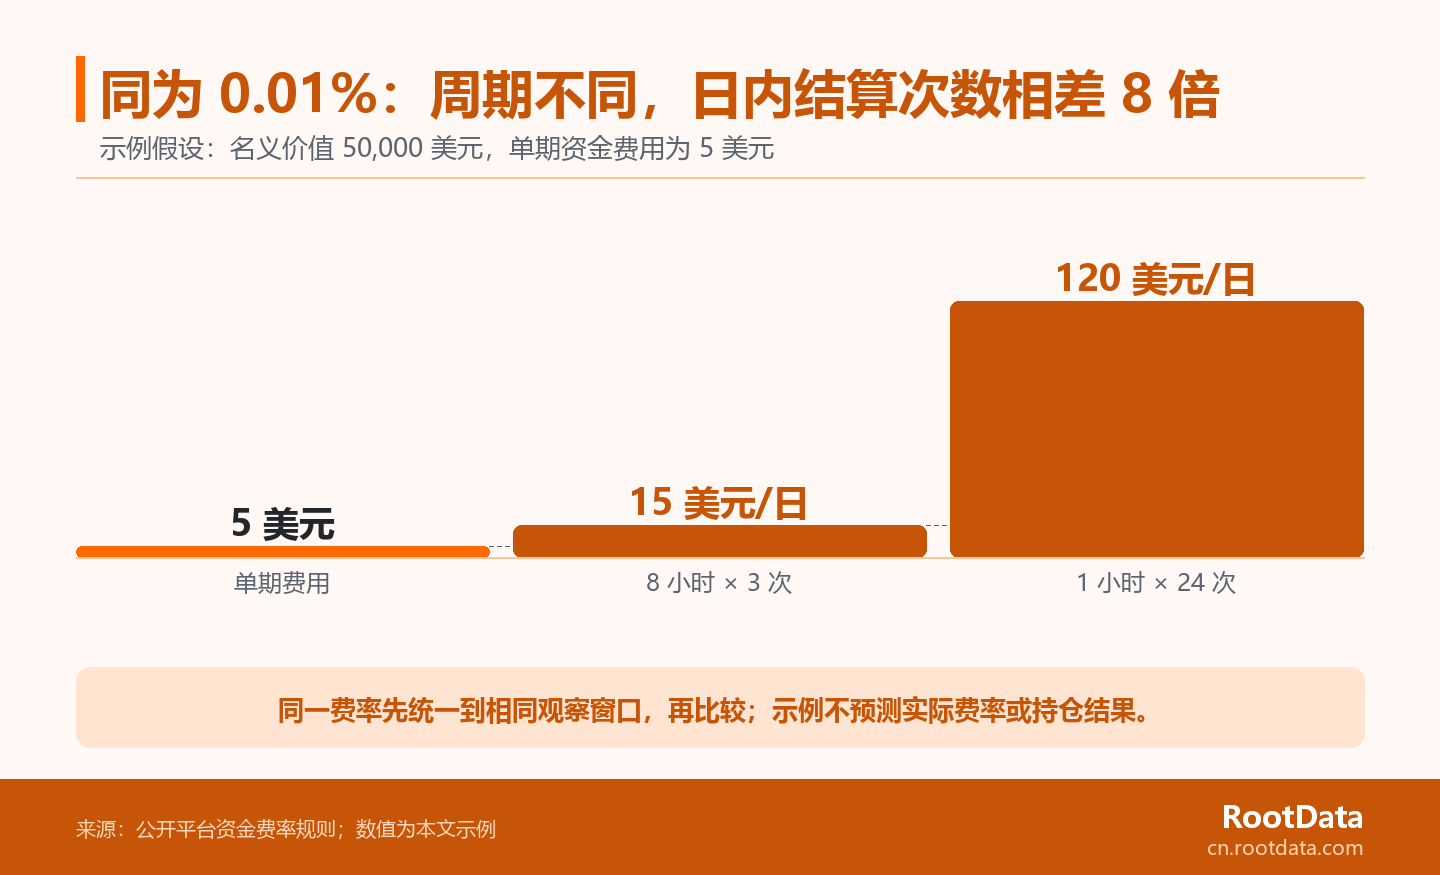
Tương tự là 0,01%, tần suất thanh toán khác nhau và phí tích lũy cũng khác nhau.
Trong các điều kiện ví dụ về giá trị danh nghĩa không thay đổi và lãi suất trong một kỳ, số lượng thanh toán sẽ thay đổi tuyến tính phí cấp vốn tích lũy. Đây chỉ là một minh họa toán học: Giả sử giá trị danh nghĩa là 50.000 USD, tỷ lệ cấp vốn dương 0,01% mỗi kỳ và không bao gồm phí, thay đổi giá, thay đổi ký quỹ và điều chỉnh quy tắc, phí cấp vốn một kỳ là 50.000 × 0,01% = 5 USD.
| Điều kiện ví dụ | Chi phí mỗi kỳ | Số lần thanh toán trong một ngày | Ví dụ về tích lũy hàng ngày |
|---|---|---|---|
| Giải quyết 8 giờ, các giả định khác không thay đổi | $5 | 3 lần | $15 |
| Giải quyết 1 giờ, các giả định khác không thay đổi | $5 | 24 lần | $120 |
Bảng này không ngụ ý rằng các hợp đồng thanh toán trong một giờ nhất thiết phải đắt hơn, cũng không ngụ ý rằng trên thực tế tỷ giá sẽ vẫn ở mức 0,01%. Nó chỉ tiết lộ một quy tắc so sánh: nếu bạn muốn thảo luận về "chi phí hàng ngày" hoặc "phí cho một khoảng thời gian nắm giữ nhất định", bạn phải thay đổi tỷ giá trong cùng khoảng thời gian và viết ra các giả định về khoảng thời gian một cách rõ ràng.
Việc tính toán trực tiếp hàng năm tỷ lệ cấp vốn biến đổi trong một kỳ chỉ có thể hình thành một kịch bản giả định và không thể được sử dụng như một dự đoán về chi phí nắm giữ trong tương lai. Tỷ giá sẽ thay đổi theo độ lệch giá, tính thanh khoản, giới hạn quy tắc và thỏa thuận thanh toán; ngay cả khi tỷ lệ phần trăm tại một thời điểm nhất định là như nhau thì không thể bỏ qua tiền đề về việc nó có giữ nguyên trong mỗi thời kỳ tiếp theo hay không.
Cảnh báo rủi ro của CFTC lưu ý rằng đòn bẩy trong tài khoản ký quỹ có thể làm tăng rủi ro khi giao dịch sản phẩm.mẹo nàyCũng đủ điều kiện cho ví dụ trên: Phí cấp vốn chỉ là một dòng tiền từ một vị thế và không thể thay thế cho sự hiểu biết đầy đủ về biến động giá, yêu cầu ký quỹ, quy tắc thanh lý hoặc tính thanh khoản.
Khi so sánh các hợp đồng chứng khoán vĩnh viễn, hãy sử dụng trang quy tắc và dữ liệu thị trường một cách riêng biệt.
Bảng xếp hạng phái sinh vốn cổ phần của RootData phù hợp để so sánh các lĩnh vực thị trường như tỷ lệ cấp vốn, phí, tính thanh khoản và phạm vi hợp đồng tại cùng một thời điểm, nhưng chúng không thể thay thế các quy tắc thanh toán của các hợp đồng cụ thể.Mô tả xếp hạng RootDataBối cảnh so sánh của các lĩnh vực thị trường này được xác định; liệu hợp đồng có áp dụng cơ sở thanh toán cụ thể hay không, thời gian thanh toán hoặc giới hạn tỷ giá vẫn cần được kiểm tra lại trong tài liệu sản phẩm tương ứng.
Khi so sánh chi phí vốn của các hợp đồng cổ phiếu vĩnh viễn, cần kiểm tra năm mục theo thứ tự: hợp đồng, phương hướng, cơ sở thanh toán, thời gian thanh toán và giới hạn tỷ giá.
- hợp đồng:Xác nhận xem đó là hợp đồng vĩnh viễn có cổ phiếu hay sản phẩm khác và tìm trang quy tắc cho hợp đồng đó.
- phương hướng:Xác nhận bên nào trả lãi suất âm và dương theo quy định này.
- Cơ sở thanh toán:Kiểm tra các định nghĩa về giá trị danh nghĩa, số nhân hợp đồng, mệnh giá tiền tệ và giá nhãn hiệu.
- Thời gian giải quyết:Ghi lại khoảng thời gian hiện tại, thời gian thanh toán tiếp theo và liệu khoảng thời gian đó có thể được điều chỉnh hay không.
- Giới hạn tỷ lệ:Xác nhận xem có giới hạn trên, giới hạn dưới hoặc quy tắc tạm thời trong điều kiện thị trường bất thường hay không.
Sau khi hoàn thành việc kiểm tra năm quy tắc này, hãy sử dụng các trường thị trường tại cùng một thời điểm để đánh giá các điều kiện của các nền tảng khác nhau. Khi bạn cần xem tỷ lệ cấp vốn, phí, tính thanh khoản và phạm vi hợp đồng theo chiều ngang, bạn có thểXem xếp hạng nền tảng giao dịch phái sinh cổ phiếu RootData; Nó cung cấp một điểm khởi đầu để so sánh chứ không phải là một kết luận về chi phí nắm giữ nhất định hoặc sự phù hợp của người dùng.
Câu hỏi thường gặp
Các câu hỏi sau đây chỉ bổ sung cho những ranh giới ngắn chưa được mở rộng của bài viết này. Các quy tắc hợp đồng cụ thể vẫn phải dựa trên trang mới nhất của nền tảng.
Nếu tỷ lệ tài trợ dương, điều đó có nghĩa là giá chắc chắn sẽ tăng?
Không có nghĩa là Tỷ lệ tài trợ dương trước tiên cho thấy hợp đồng được thanh toán từ dài đến ngắn theo quy định hiện hành và không thể một mình dự đoán xu hướng giá trong giai đoạn tiếp theo. Nó có thể phản ánh độ lệch giá, cấu trúc vị thế hoặc các thông số tính toán nền tảng tại một thời điểm nhất định, nhưng những yếu tố này sẽ thay đổi. Để đánh giá rủi ro của hợp đồng, bạn cũng cần xem xét giá đánh dấu, quy tắc ký quỹ, tính thanh khoản, biến động của thị trường và liệu đợt thanh toán tiếp theo có diễn ra trong thời gian nắm giữ theo kế hoạch hay không.
Phí cấp vốn và phí giao dịch có giống nhau không?
KHÔNG. Phí giao dịch thường liên quan đến việc đặt lệnh hoặc giao dịch, trong khi phí cấp vốn phụ thuộc vào việc vị thế có được giữ tại thời điểm thanh toán cụ thể hay không, cũng như tỷ lệ cấp vốn và giá trị danh nghĩa của kỳ đó. Cả hai đều có thể ảnh hưởng đến chi phí thực tế, nhưng điều kiện xảy ra, cơ sở lập hóa đơn và địa điểm ghi nhận là khác nhau; khi so sánh, chúng phải được ghi lại riêng và kiểm tra xem nền tảng có ảnh hưởng đến số tiền ký quỹ khả dụng sau khi phát sinh phí hay không, để tránh sử dụng nhãn phí thấp để che đậy một khoản phí định kỳ khác.
Tại sao chu kỳ thanh toán của các hợp đồng khác nhau trên cùng một nền tảng có thể khác nhau?
Bởi vì chu kỳ thanh toán, giới hạn lãi suất và phương pháp quan sát thường được đặt ra theo các quy tắc hợp đồng cụ thể nên nền tảng cũng có thể điều chỉnh các thỏa thuận liên quan dựa trên điều kiện thị trường hoặc các thông số rủi ro. Các dòng sản phẩm trên cùng một nền tảng không nhất thiết phải áp dụng cùng một nhịp độ thanh toán, vì vậy khi so sánh giữa các hợp đồng, bạn nên xác nhận từng trang quy tắc và thời gian thanh toán tiếp theo, thay vì coi các chu kỳ chung ở cấp nền tảng là một thực tế cố định. Nếu trang cũng hiển thị tỷ giá lịch sử, bạn cũng phải xác định xem giá trị đó có tương ứng với kỳ đã quyết toán hay ước tính của kỳ tiếp theo hay không.
Tỷ lệ tài trợ một kỳ có thể được tính trực tiếp hàng năm để so sánh không?
Nó có thể được chuyển đổi thành cửa sổ quan sát thống nhất để so sánh kịch bản, nhưng việc tính toán hàng năm tĩnh không thể được sử dụng làm dự đoán chi phí trong tương lai vì tỷ lệ, chu kỳ, giá trị danh nghĩa và trạng thái vị trí đều sẽ thay đổi. Việc tính toán kịch bản minh bạch cũng phải nêu rõ liệu tỷ giá có được giả định là không thay đổi hay không, số lần thanh toán hàng ngày, chi phí nào bị bỏ qua và kết quả chỉ được sử dụng để hiểu tầm cỡ so sánh thay vì dự đoán doanh thu. Nếu bất kỳ giả định nào bị thay đổi thì kết quả sẽ được tính toán lại thay vì sử dụng số liệu hàng năm trước đó.