
CoreWeave xác suất vỡ nợ vượt quá 60%! Huang Renxun "dập lửa": chi phí tài chính đang giảm, không cần NVIDIA bảo lãnh
Tác giả: Lý Đan
Rủi ro vỡ nợ của CoreWeave đã tăng vọt lên mức cao nhất trong lịch sử, với xác suất vỡ nợ trong năm năm tới trên thị trường tín dụng vượt quá 60%, CEO của NVIDIA, Huang Renxun, đã xuất hiện để "dập lửa", cho biết sức mạnh tài chính của CoreWeave đang cải thiện liên tục và chi phí huy động vốn đang giảm, NVIDIA không cần phải bảo lãnh cho họ.
Vào lúc 10 giờ sáng theo giờ miền Đông Mỹ ngày 15 tháng 10, chỉ số chênh lệch hoán đổi tín dụng năm năm (CDS) của CoreWeave, phản ánh chi phí bảo vệ vỡ nợ của công ty, đã tăng lên 74,5 điểm cơ bản, đạt 1194,5 điểm cơ bản, lập mức cao nhất trong lịch sử. Trong khi đó, một số trái phiếu của công ty đã có lợi suất tăng lên trên 15% đến 16%, phản ánh mối lo ngại của nhà đầu tư về khả năng trả nợ của họ đang gia tăng mạnh mẽ.
Huang Renxun đã phát biểu trong một cuộc phỏng vấn với truyền thông trong sự kiện tại Thụy Điển rằng: "Sức mạnh của CoreWeave đang gia tăng từng ngày." Ông cho biết mình có cái nhìn lạc quan về công ty này và chỉ ra rằng "chi phí vốn thực tế đang giảm." Về việc thị trường quan tâm đến việc NVIDIA có cần bảo lãnh tài chính cho CoreWeave hay không, Huang Renxun đã khẳng định rằng ông không nghĩ điều đó là cần thiết.
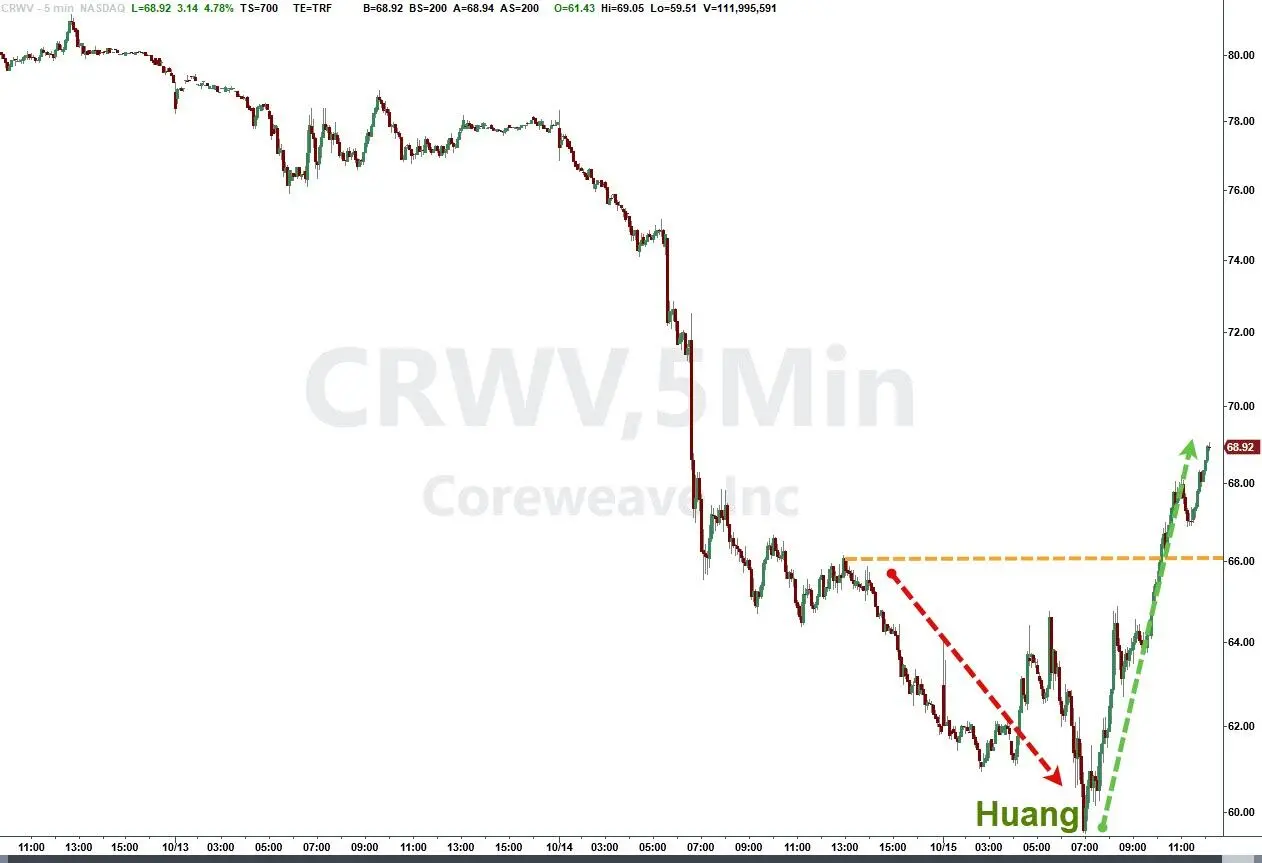
Vào thứ Năm, giá cổ phiếu của CoreWeave (CRWV) đã giảm mạnh 6,6%, trong phiên giao dịch buổi sáng, mức giảm đã mở rộng lên tới 9,5%, nhưng sau khi Huang Renxun phát biểu, mức giảm đã thu hẹp lại, và sau đó chuyển sang tăng, cuối phiên đã có lúc tăng hơn 6%, phục hồi khoảng 17% so với mức thấp nhất trong phiên. Đến khi đóng cửa, giá cổ phiếu đã tăng hơn 5,9%, đảo ngược chuỗi ba ngày giảm liên tiếp, và mức giảm tích lũy trong tuần đã thu hẹp xuống khoảng 15%.
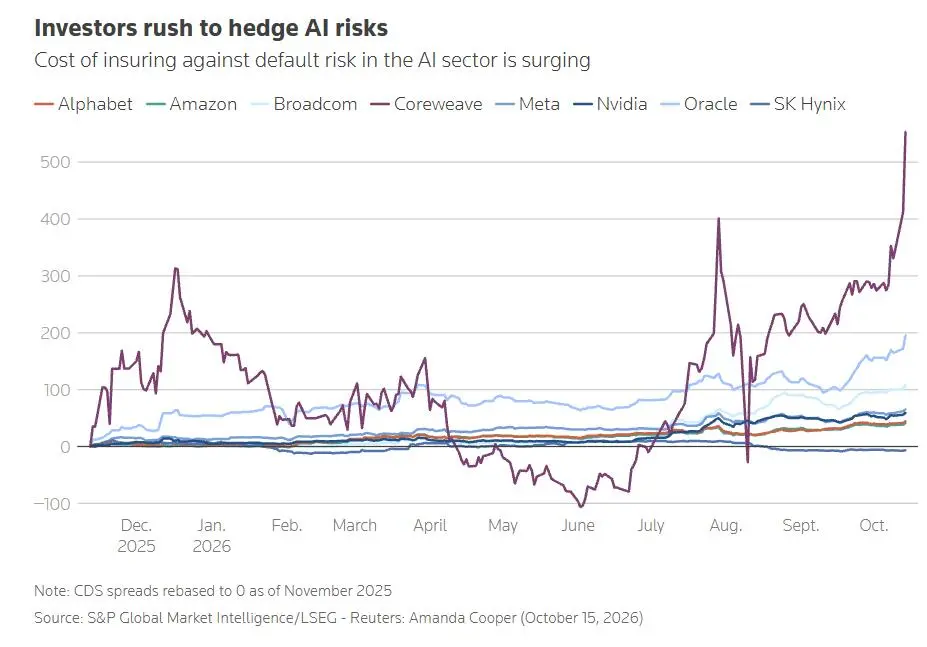
Điều đáng lo ngại hơn là tâm lý căng thẳng trên thị trường tín dụng đang lan rộng, cho thấy nhà đầu tư đang đánh giá lại rủi ro nợ phía sau các khoản đầu tư vào cơ sở hạ tầng AI. Các phương tiện truyền thông chỉ ra rằng chênh lệch CDS năm năm của Oracle vào thứ Năm đã gần 300 điểm cơ bản, tăng khoảng 31 điểm cơ bản trong tuần, và chênh lệch liên quan đến Amazon, công ty mẹ của Google Alphabet, và Meta đều ở mức cao lịch sử; chênh lệch CDS năm năm của SoftBank đã mở rộng 24 điểm cơ bản trong một ngày; chênh lệch CDS của NVIDIA, STMicroelectronics và SpaceX cũng đã tăng rõ rệt.
Chênh lệch CDS năm năm vượt 1190 điểm, trái phiếu CoreWeave bị bán tháo
CoreWeave đang phải đối mặt với cú sốc kép từ cổ phiếu và trái phiếu.
Dữ liệu từ ICE Data Services cho thấy, vào thứ Năm, chênh lệch CDS năm năm của CoreWeave đã tăng lên 1194,5 điểm cơ bản, lập mức cao nhất từ trước đến nay, xác suất vỡ nợ tích lũy trong năm năm tương ứng vượt quá 60%. Dữ liệu từ LSEG và S&P Global Market Intelligence cho thấy, chênh lệch CDS của CoreWeave đã vượt qua 1100 điểm cơ bản vào thứ Năm, rủi ro vỡ nợ năm năm tương ứng khoảng 64%, cao hơn khoảng 30% so với một năm trước.
CDS là một sản phẩm phái sinh tín dụng được sử dụng để phòng ngừa rủi ro vỡ nợ, chênh lệch của nó thường tăng lên khi lo ngại về khả năng trả nợ của người phát hành gia tăng. Tuy nhiên, xác suất vỡ nợ ngụ ý trong CDS phụ thuộc vào mô hình định giá và các giả định liên quan, không có nghĩa là xác suất vỡ nợ thực tế của công ty trong năm năm tới đã được xác định chính xác.
Thị trường trái phiếu cũng có diễn biến nghiêm trọng. Bloomberg dẫn dữ liệu thị trường cho biết, vào thứ Năm, giá trái phiếu của CoreWeave đáo hạn vào năm 2031 với lãi suất danh nghĩa 9% đã giảm khoảng 3,3 cent, xuống còn 79,9 cent cho mỗi đô la danh nghĩa, lợi suất tăng lên 15,6%; một trái phiếu khác có lãi suất danh nghĩa 9,75%, cũng đáo hạn vào năm 2031, đã giảm khoảng 2,6 cent, xuống còn 78,65 cent, lợi suất tăng lên 16,2%.
Theo Reuters, trái phiếu của CoreWeave đáo hạn vào năm 2032 được giao dịch trên nền tảng Tradeweb với giá khoảng 78 cent cho mỗi đô la danh nghĩa, lợi suất vượt quá 16%. Các trái phiếu khác nhau có ngày đáo hạn, lãi suất danh nghĩa và giá giao dịch khác nhau, nhưng đều cho thấy nhà đầu tư đang yêu cầu bồi thường rủi ro cao hơn.
Giá trái phiếu giảm mạnh dưới mệnh giá và lợi suất tăng vọt có nghĩa là CoreWeave có thể phải đối mặt với chi phí cao hơn khi huy động vốn hoặc tái huy động vốn thông qua thị trường trái phiếu trong tương lai.
Người đồng sáng lập CoreWeave, Brannin McBee, gần đây đã nói với Financial Times rằng công ty hy vọng đạt được xếp hạng tín dụng đầu tư, từ đó mở ra các kênh huy động vốn rộng hơn, thậm chí có thể vay được "quỹ không giới hạn". Mục tiêu này trái ngược rõ rệt với lợi suất trái phiếu cao hiện tại: khi mà lo ngại về khả năng trả nợ của nhà đầu tư vẫn chưa giảm bớt, liệu công ty có thể tiếp tục huy động vốn với chi phí thấp hơn hay không vẫn còn phải chờ thị trường kiểm chứng.
Chênh lệch CDS của các công ty liên quan đến AI như Oracle, SoftBank tăng cao, rủi ro tín dụng lan rộng trong ngành
CoreWeave không phải là công ty duy nhất gặp áp lực từ thị trường tín dụng liên quan đến AI.
Vào thứ Năm, chênh lệch CDS năm năm của Oracle là 288 điểm cơ bản, không thay đổi so với ngày giao dịch trước đó, nhưng đã mở rộng 28 điểm cơ bản so với một tuần trước đó là 260 điểm cơ bản; chênh lệch CDS năm năm của SoftBank đã mở rộng 24 điểm cơ bản trong một ngày lên 424 điểm cơ bản. Đồng thời, chênh lệch CDS của NVIDIA, STMicroelectronics và SpaceX cũng đã tăng rõ rệt.
Theo dữ liệu từ LSEG và S&P Global Market Intelligence, chênh lệch CDS của Amazon, Alphabet và Meta cũng đã tăng lên mức cao lịch sử, nhưng tốc độ tăng chung chậm hơn so với Oracle và CoreWeave. Chi phí bảo hiểm tín dụng của các gã khổng lồ công nghệ này cũng bị ảnh hưởng bởi việc đánh giá lại rủi ro huy động vốn cho các khoản đầu tư vào AI.
Chênh lệch CDS đo lường chi phí mà nhà đầu tư phải trả để phòng ngừa rủi ro vỡ nợ. Việc chênh lệch mở rộng có nghĩa là thị trường yêu cầu bồi thường rủi ro cao hơn, nhưng không có nghĩa là doanh nghiệp sắp vỡ nợ, cũng không thể coi chênh lệch CDS của các công ty khác nhau là xác suất vỡ nợ có thể so sánh trực tiếp.
Chi phí bảo hiểm tín dụng của nhiều công ty liên quan đến AI đang gia tăng, phản ánh rằng nhà đầu tư đang xem xét lại cách thức huy động vốn cho các khoản đầu tư vào cơ sở hạ tầng AI. Nhu cầu vay mượn lớn của các công ty như Oracle đang được chú ý, trong khi CoreWeave lại trở thành trường hợp chịu áp lực lớn nhất trên thị trường do nợ nần chồng chất, vẫn chưa có lãi và phụ thuộc nhiều vào huy động vốn bên ngoài.
Reuters chỉ ra rằng dữ liệu lạm phát của Mỹ cao hơn dự kiến, lo ngại về xu hướng lãi suất trong tương lai gia tăng, đã làm gia tăng nghi ngờ của nhà đầu tư về chu kỳ hoàn vốn của các khoản chi tiêu vốn khổng lồ cho AI. Khi ngành ngày càng phụ thuộc vào nợ thay vì dòng tiền tự do để tài trợ cho việc xây dựng AI, điểm chú ý của thị trường đang chuyển từ nhu cầu tăng trưởng về sức mạnh tính toán sang khả năng của các công ty liên quan trong việc tạo ra đủ lợi nhuận và dòng tiền kịp thời để trang trải chi phí lãi suất ngày càng tăng.
Gánh nặng nợ khoảng 50 tỷ USD, mô hình mở rộng của CoreWeave đang bị chất vấn
Vấn đề cốt lõi mà CoreWeave phải đối mặt là sự cân bằng giữa tăng trưởng chi tiêu vốn và dòng tiền, khả năng huy động vốn.
Các phương tiện truyền thông chỉ ra rằng công ty điện toán đám mây AI này đang gánh gần 50 tỷ USD nợ và vẫn đang trong tình trạng thua lỗ. Công ty dựa vào việc mua sắm quy mô lớn GPU của NVIDIA, xây dựng trung tâm dữ liệu và mở rộng công suất tính toán để đáp ứng nhu cầu của khách hàng, và những khoản đầu tư này thường cần phải đầu tư một lượng lớn tiền trước khi doanh thu bắt đầu được thực hiện.
CoreWeave đã gia tăng mạnh mẽ chi tiêu vốn để chiếm lĩnh thị trường sức mạnh tính toán AI đang tăng trưởng nhanh chóng. Trong giai đoạn nhu cầu mạnh mẽ, việc mở rộng bằng nợ có thể giúp doanh nghiệp xây dựng cơ sở hạ tầng sớm và sử dụng các hợp đồng khách hàng dài hạn để hỗ trợ kế hoạch đầu tư. Tuy nhiên, việc xây dựng trung tâm dữ liệu mất nhiều thời gian, đầu tư thiết bị lớn, và một khi chi phí huy động vốn tăng lên, dự án bị trì hoãn hoặc nhu cầu của khách hàng không đạt kỳ vọng, doanh nghiệp có thể phải đối mặt với thiếu hụt tài chính và áp lực trả nợ.
Vấn đề của CoreWeave không chỉ là quy mô nợ cao, mà còn là thị trường đang đặt câu hỏi liệu dòng tiền trong tương lai có thể trang trải chi tiêu vốn, chi phí lãi suất và các chi phí hoạt động khác hay không. Lợi suất trái phiếu tăng lên sẽ càng làm tăng ngưỡng cho việc huy động vốn mới, làm nổi bật vấn đề này hơn nữa.
Ban lãnh đạo của CoreWeave nhấn mạnh rằng dự trữ đơn hàng là đủ và cho rằng thị trường đang có sự hiểu lầm về tình hình tài chính của họ. Tuy nhiên, dự trữ đơn hàng không đồng nghĩa với tiền mặt đã nhận: hợp đồng dài hạn có thể cung cấp một mức độ rõ ràng về doanh thu, nhưng không tự động loại bỏ rủi ro về chi phí xây dựng vượt mức, trì hoãn giao hàng, thay đổi điều kiện huy động vốn và độ tập trung của khách hàng. Nhà đầu tư cần đánh giá liệu những hợp đồng này cuối cùng có thể chuyển đổi thành đủ dòng tiền và lợi nhuận bền vững hay không.
Tại sao NVIDIA lại xuất hiện để "dập lửa", tài chính của nhà cung cấp và nhu cầu của khách hàng đan xen
Huang Renxun công khai thể hiện sự tự tin vào CoreWeave, điều này phản ánh mối liên hệ thương mại và vốn chặt chẽ giữa NVIDIA và nhà cung cấp dịch vụ đám mây AI này.
NVIDIA nắm giữ khoảng 10% cổ phần của CoreWeave, là cổ đông lớn thứ hai của họ. Đồng thời, CoreWeave cũng là một trong những khách hàng quan trọng của NVIDIA trong việc mua GPU, mô hình kinh doanh của họ phụ thuộc vào việc mua chip của NVIDIA, xây dựng trung tâm dữ liệu và cho thuê sức mạnh tính toán cho các nhà phát triển AI và các công ty công nghệ lớn.
Nếu CoreWeave gặp khó khăn trong việc huy động vốn, việc xây dựng trung tâm dữ liệu, mua GPU và giao sức mạnh tính toán có thể bị ảnh hưởng. Ngay cả khi các đơn hàng hiện tại không bị hủy ngay lập tức, chi phí huy động vốn tăng lên cũng có thể thay đổi nhịp độ xây dựng dự án và kỳ vọng hoàn vốn, từ đó ảnh hưởng đến đánh giá của thị trường về sự tăng trưởng nhu cầu AI của NVIDIA.
Một vấn đề nhạy cảm hơn là việc nhà cung cấp đầu tư vào khách hàng và khách hàng mua sản phẩm của nhà cung cấp có thể dễ dàng gây ra lo ngại về "tài chính vòng tròn" trong thị trường.
Những giao dịch này không nhất thiết có nghĩa là có hành vi sai trái, nhưng khi doanh nghiệp phụ thuộc vào việc vay tiền để mua sản phẩm của nhà cung cấp, trong khi nhà cung cấp lại nắm giữ cổ phần của doanh nghiệp, nhà đầu tư sẽ đặt câu hỏi: sự tăng trưởng của chuỗi cung ứng thực sự đến từ nhu cầu của khách hàng cuối cùng bao nhiêu, và bao nhiêu phụ thuộc vào sự mở rộng được thúc đẩy bởi tài chính?
Huang Renxun nhấn mạnh rằng chi phí huy động vốn của CoreWeave đang giảm và khẳng định rằng không cần NVIDIA bảo lãnh, điều này không chỉ nhằm duy trì sự tự tin của đối tác quan trọng mà còn để tránh việc thị trường hiểu nhầm mối liên hệ thương mại giữa hai bên là NVIDIA phải gánh chịu rủi ro nợ của CoreWeave.
Tuy nhiên, tuyên bố này không thể thay thế cho việc xem xét bảng cân đối kế toán của CoreWeave. Việc NVIDIA nắm giữ cổ phần không đồng nghĩa với việc đảm bảo cho nợ của họ, và sự lạc quan của Huang Renxun cũng không thể trực tiếp giải quyết nhu cầu huy động vốn, gánh nặng lãi suất và vấn đề dòng tiền của công ty.
Liệu lợi nhuận từ đầu tư AI có thể trang trải được chi phí vốn khổng lồ, trở thành vấn đề cốt lõi của thị trường
Cuộc khủng hoảng tín dụng của CoreWeave đang trở thành một bài kiểm tra áp lực cho các khoản đầu tư vào cơ sở hạ tầng AI.
Trong bối cảnh nhu cầu về AI sinh ra tăng nhanh chóng, các công ty công nghệ và nhà điều hành sức mạnh tính toán đang tích cực xây dựng trung tâm dữ liệu, cố gắng chiếm lĩnh thị trường tương lai. Tuy nhiên, việc đầu tư vào cơ sở hạ tầng thường diễn ra trước khi doanh thu được thực hiện, đặc biệt là đối với các nhà cung cấp dịch vụ đám mây mới phụ thuộc vào huy động vốn bên ngoài, cần liên tục vay tiền để mua GPU, xây dựng phòng máy và thanh toán chi phí năng lượng và vận hành.
Khi kỳ vọng lãi suất tăng lên và nhà đầu tư trái phiếu yêu cầu bồi thường rủi ro cao hơn, mô hình này sẽ phải đối mặt với sự kiểm tra nghiêm ngặt hơn. Chi phí huy động vốn tăng lên không chỉ có thể làm giảm lợi nhuận mà còn có thể buộc doanh nghiệp phải chậm lại tốc độ mở rộng; nếu việc mở rộng chậm lại, điều này có thể ảnh hưởng đến tăng trưởng doanh thu trong tương lai và hoàn vốn của các khoản đầu tư hiện tại.
Nhà chiến lược của Deutsche Bank, Jim Reid, chỉ ra rằng đây không phải là lần đầu tiên thị trường trải qua sự biến động đáng kể do lo ngại về AI, nhưng khi chu kỳ chi tiêu vốn cho AI ngày càng phụ thuộc vào nợ thay vì dòng tiền tự do, nhà đầu tư phải chú ý hơn đến tín hiệu giá từ thị trường tín dụng. "Tổng thể, chi phí huy động vốn liên quan đến AI vẫn chưa cao, nhưng đã xuất hiện những dấu hiệu đáng lo ngại trong một số lĩnh vực biên."
Đánh giá này làm nổi bật mâu thuẫn chính mà ngành đang phải đối mặt: sự tăng trưởng nhu cầu về sức mạnh tính toán không tự động đồng nghĩa với việc các nhà điều hành sức mạnh tính toán có thể đạt được lợi nhuận đủ; sự gia tăng đơn hàng cũng không nhất thiết có nghĩa là nợ có thể được trả dễ dàng.
Đối với CoreWeave, thử thách thực sự là liệu có thể kiểm soát sự gia tăng nợ, tiếp tục nhận được tài trợ, và chuyển đổi lượng đơn hàng khổng lồ thành dòng tiền hoạt động bền vững hay không. Đối với NVIDIA và toàn bộ chuỗi ngành công nghiệp AI, sự chú ý của thị trường đang chuyển từ "cần bao nhiêu sức mạnh tính toán" sang "ai sẽ trả tiền cho việc xây dựng sức mạnh tính toán, và liệu những khoản đầu tư này cuối cùng có thể tạo ra đủ lợi nhuận hay không".
Jensen Huang cố gắng xoa dịu thị trường, nhưng lợi suất trái phiếu của CoreWeave cao ngất ngưởng, tỷ lệ bảo hiểm tín dụng lập kỷ lục, và chênh lệch CDS của các công ty như Oracle, SoftBank đang gia tăng, cho thấy nhà đầu tư đang xem xét mô hình tài trợ AI một cách sâu sắc hơn. Trong tương lai, định giá của chuỗi ngành công nghiệp AI không chỉ phụ thuộc vào việc nhu cầu sức mạnh tính toán có thể tiếp tục tăng trưởng hay không, mà còn ngày càng phụ thuộc vào khả năng của các doanh nghiệp trong việc chuyển đổi cuộc đua chi tiêu vốn này thành dòng tiền thực tế, bền vững với chi phí tài trợ có thể chấp nhận được.