
Bị MSCI loại bỏ, điều này có ý nghĩa gì đối với Chiến lược?
Tác giả: Zhou, ChainCatcher
Vào lúc đóng cửa thị trường chứng khoán Mỹ ngày 15 tháng 10 theo giờ miền Đông, tổ chức biên soạn chỉ số MSCI đã công bố chính thức áp dụng quy tắc loại trừ các công ty không hoạt động kinh doanh, quy định mới sẽ có hiệu lực sau khi đóng cửa vào ngày 30 tháng 11.
Theo danh sách tác động tiềm năng được MSCI công bố cùng thông báo, công ty niêm yết nắm giữ Bitcoin lớn nhất thế giới Strategy đã được liệt kê vào danh sách dự kiến bị loại trừ, công ty tài sản Bitcoin Nhật Bản Metaplanet cũng nằm trong số đó. Danh sách cuối cùng sẽ được công bố vào ngày 11 tháng 11.
Cổ phiếu của Strategy đã đóng cửa ở mức 151,29 USD, tăng 5,62%. Sau khi thông báo được phát hành, cổ phiếu đã giảm 1,60% trong giao dịch sau giờ làm việc xuống còn 148,87 USD, và đến đêm ngày 16 tháng 10 theo giờ miền Đông, mức giảm đã mở rộng lên 2,54%.
So với một năm trước, phản ứng lần này có vẻ bình tĩnh hơn. Vào tháng 11 năm 2025, chỉ riêng một báo cáo nghiên cứu về rủi ro loại trừ từ JPMorgan đã khiến cổ phiếu của Strategy giảm liên tiếp trong nhiều tuần. Giờ đây, quy tắc chính thức được áp dụng, tại sao thị trường lại không hoảng loạn, và việc bị loại trừ bởi MSCI thực sự có nghĩa là gì?
Quy tắc mới của MSCI có hiệu lực, Strategy khó có thể vượt qua
Đây là lần thứ hai MSCI hành động đối với các công ty loại này. Vào ngày 10 tháng 10 năm 2025, MSCI đã khởi động một cuộc tham vấn, đề xuất loại trừ các công ty có tài sản số chiếm hơn 50% tổng tài sản khỏi chỉ số thị trường đầu tư toàn cầu, và áp dụng các biện pháp tạm thời đối với các công ty trong danh sách, bao gồm đóng băng số lượng cổ phiếu và điều chỉnh hệ số đưa vào, tạm hoãn việc đưa vào mới.
JPMorgan sau đó ước tính rằng nếu Strategy bị loại trừ, chỉ riêng các quỹ thụ động theo dõi chỉ số MSCI có thể rút ra 2,8 tỷ USD. Cổ phiếu của Strategy sau đó tiếp tục chịu áp lực, đến cuối năm 2025 đã giảm khoảng 71% so với mức cao vào tháng 11 năm 2024.
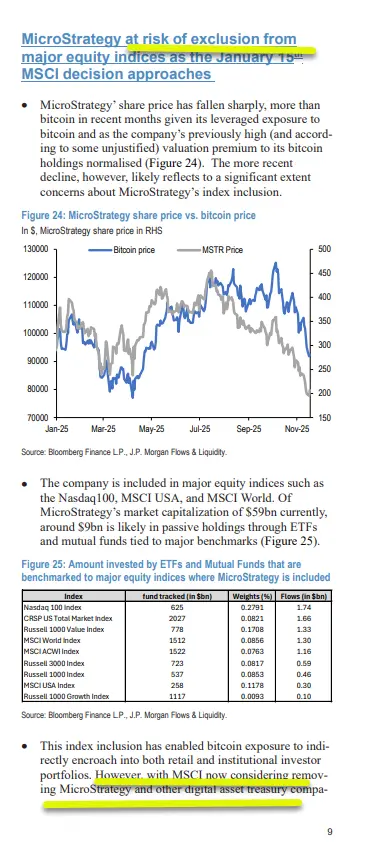
Vào ngày 6 tháng 1 năm 2026, MSCI thông báo sẽ không thực hiện đề xuất này trong cuộc xem xét chỉ số tháng 2, cổ phiếu của Strategy đã tăng khoảng 6% trong giao dịch sau giờ làm việc. Tuy nhiên, các biện pháp tạm thời vẫn được giữ lại, MSCI cũng cho biết sẽ tiến hành kiểm tra rộng rãi hơn đối với các công ty không hoạt động kinh doanh.
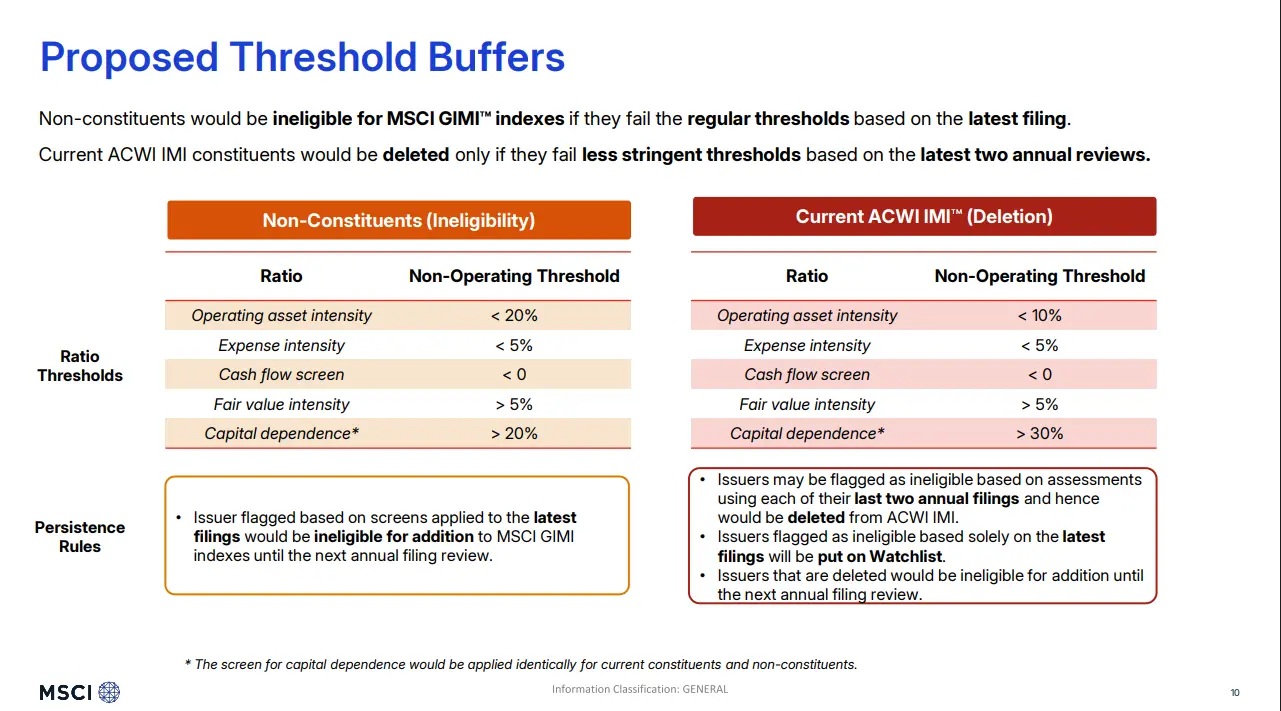
Vào ngày 3 tháng 8, một vòng tham vấn mới đã được khởi động. Kế hoạch mới không còn đề cập đến tài sản số, mà chuyển sang quy trình sàng lọc hai bước. Bước đầu tiên xem xét xem tài sản hoạt động có vượt quá 50% tổng tài sản hay không, những công ty vượt qua sẽ được giữ lại; những công ty không vượt qua sẽ vào bước thứ hai, đánh giá theo năm tỷ lệ tài chính: cường độ tài sản hoạt động, cường độ chi phí, dòng tiền hoạt động, cường độ giá trị hợp lý và độ phụ thuộc vào vốn, nếu có bốn hoặc nhiều hơn đạt tiêu chuẩn thì sẽ mất tư cách đưa vào.
Để giảm thiểu việc thay đổi chỉ số, MSCI đã thiết lập một bộ đệm cho các cổ phiếu thành phần hiện tại. Theo tài liệu tham vấn tháng 8, ngưỡng áp dụng cho các cổ phiếu thành phần đã được nới lỏng, tiêu chuẩn cường độ tài sản hoạt động đã được nới lỏng từ dưới 20% xuống dưới 10%, độ phụ thuộc vào vốn từ trên 20% xuống trên 30%. Các cổ phiếu thành phần chỉ bị loại trừ nếu không vượt qua sàng lọc trong cả hai kỳ báo cáo tài chính gần nhất, chỉ những kỳ báo cáo không đạt tiêu chuẩn gần nhất mới được đưa vào danh sách theo dõi.
MSCI trong tài liệu tham vấn đã giải thích rằng chỉ có sự thay đổi cấu trúc kinh doanh liên tục mới nên kích hoạt việc phân loại lại, một lần không đạt tiêu chuẩn sẽ không được tính. Thông báo lần này cho biết, kế hoạch cuối cùng đã có một số điều chỉnh nhỏ dựa trên đề xuất tháng 8, ngưỡng cụ thể được nêu trong phụ lục phương pháp luận của họ. Các công ty bị loại trừ sẽ bị loại khỏi toàn bộ hệ thống chỉ số thị trường đầu tư toàn cầu của MSCI và không được đưa trở lại trước cuộc xem xét hàng năm tiếp theo.
Với việc quy tắc mới có hiệu lực, các biện pháp tạm thời đối với các công ty tài sản số cũng sẽ chấm dứt trong cuộc xem xét chỉ số tháng 11, các công ty này sẽ được đánh giá theo phương pháp mới.
Tài liệu tham vấn tháng 8 đã từng mô phỏng dựa trên dữ liệu tháng 5, kết quả là 3 công ty bị loại trừ, 3 công ty vào danh sách theo dõi. Danh sách được công bố lần này dựa trên dữ liệu tài chính tính đến ngày 30 tháng 9 và giá trị thị trường ngày 9 tháng 10, đã mở rộng đến 5 công ty dự kiến bị loại trừ và 17 công ty vào danh sách theo dõi. Ngoài Strategy và Metaplanet, các công ty dự kiến bị loại trừ còn có Yellow Cake, một công ty nắm giữ uranium của Anh, Skel fjárfestingafélag, một công ty đầu tư của Iceland và Upexi, một công ty tài sản của Solana.
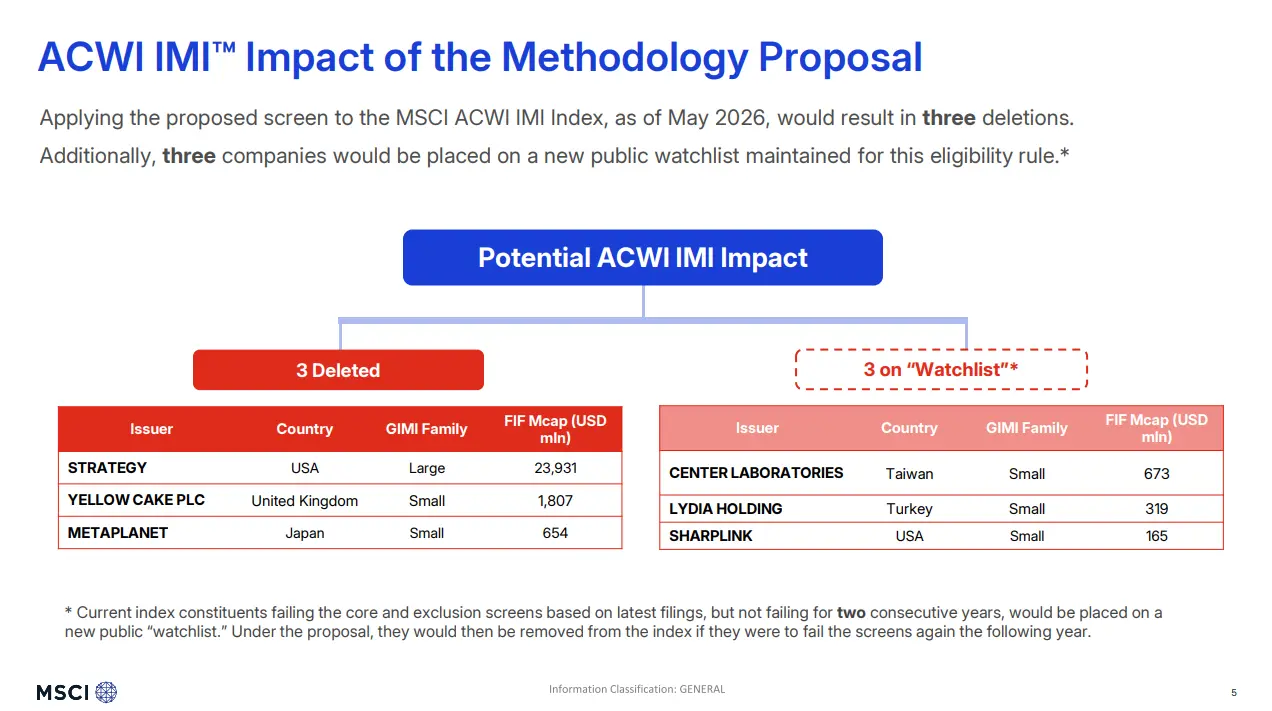
Cách viết quy tắc mới giữ tính trung lập về loại tài sản, nhưng Strategy lại rất khó vượt qua, vấn đề nằm ở hai bài kiểm tra trong đó.
Theo định nghĩa của MSCI, độ phụ thuộc vào vốn bằng dòng tiền hoạt động tài chính chia cho tổng tài sản, và công ty đã có hành vi huy động vốn để tích lũy tài sản trong 12 tháng qua. Theo báo cáo thường niên của Strategy, dòng tiền hoạt động tài chính trong năm tài chính 2024 và 2025 lần lượt khoảng 22,13 tỷ USD và 24,84 tỷ USD, tương ứng với tổng tài sản cuối năm khoảng 25,84 tỷ USD và 61,64 tỷ USD, tỷ lệ khoảng 86% và 40%, đều vượt xa ngưỡng 30% của các cổ phiếu thành phần.
Tiêu chuẩn kiểm tra dòng tiền là dòng tiền hoạt động phải âm. Dòng tiền hoạt động của Strategy trong năm tài chính 2024 và 2025 lần lượt khoảng âm 53 triệu USD và âm 67,2 triệu USD, cũng đều chạm ngưỡng trong hai năm. Theo cách tính này, bộ đệm hai năm khó có thể bảo vệ Strategy, điều này cũng giải thích tại sao nó đã trực tiếp vào danh sách loại trừ trong mô phỏng tháng 5, thay vì danh sách theo dõi.
Nhịp độ huy động vốn năm nay cũng không có dấu hiệu chậm lại. Theo tài liệu 8-K được Strategy công bố vào tháng 9, công ty đã huy động được khoảng 20,9 tỷ USD thông qua phát hành cổ phiếu phổ thông và cổ phiếu ưu đãi trong năm nay, đứng thứ tư trong quy mô phát hành cổ phiếu tại Mỹ, chỉ sau SpaceX, Alphabet và Intel.
Ba tiêu chí còn lại có đạt ngưỡng hay không, phụ thuộc vào việc Bitcoin có được coi là tài sản hoạt động hay không, đây chính là cốt lõi của tranh cãi giữa hai bên. MSCI trong tài liệu tham vấn đã mô tả các đặc điểm chung của các công ty không hoạt động kinh doanh, đó là tạo ra giá trị thông qua việc tích lũy và nắm giữ tài sản không hoạt động, bản thân doanh nghiệp hầu như không tạo ra tiền mặt, hiệu suất bị chi phối bởi biến động thị trường, phụ thuộc vào vốn bên ngoài thay vì tự kinh doanh để đạt được tăng trưởng.
Strategy thì trong bức thư công khai gửi MSCI vào tháng 9 đã nhấn mạnh rằng công ty hiện đang tuyển dụng khoảng 1500 nhân viên trên toàn cầu, và sau khi trao đổi với nhân viên SEC, hoạt động Bitcoin của họ được công bố theo phân khúc kinh doanh theo GAAP của Mỹ, các khoản lãi lỗ liên quan được tính vào chi phí hoạt động. Strategy cho rằng, không có định nghĩa nào về hoạt động và không hoạt động trong GAAP của Mỹ, IFRS hay bất kỳ khung pháp lý công nhận nào, đề xuất mới chỉ là cách đóng gói lại đề xuất đã bị rút lại vào năm 2025 với cách diễn đạt khác, kết quả vẫn giống nhau.
Vài ngày trước, Saylor đã cho biết, lập trường của MSCI cho đến nay thật thất vọng, đang áp đặt những đánh giá giá trị có thiên kiến đối với tài sản số, hy vọng MSCI sẽ xem xét lại. Ông cũng thông báo rằng thị trường tiền điện tử đã kết thúc giai đoạn giảm giá trong năm qua và Bitcoin sẽ trở lại trên 100.000 USD.
Viện nghiên cứu chính sách Bitcoin BPI cũng đã phát hành báo cáo nghi ngờ quy trình quyết định của MSCI. Báo cáo chỉ ra rằng, dữ liệu từ Meta cho thấy tài liệu trình bày mà MSCI dựa vào trong cuộc tham vấn này được lưu trữ trong một thư mục nội bộ chuyên dành cho các công ty tài sản số.
Trong số 17 công ty trong danh sách theo dõi mới nhất, phần lớn là các công ty tài sản số, bao gồm công ty tài sản Ethereum SharpLink, cùng với Ton Strategy, Solana Company, DeFi Development, Sui Group, v.v. Tuy nhiên, trong danh sách dự kiến bị loại trừ và danh sách theo dõi cũng có các công ty nắm giữ uranium, công ty đầu tư Iceland, cũng như nhiều công ty đầu tư và tập đoàn nắm giữ của Canada, Thụy Điển và Israel.
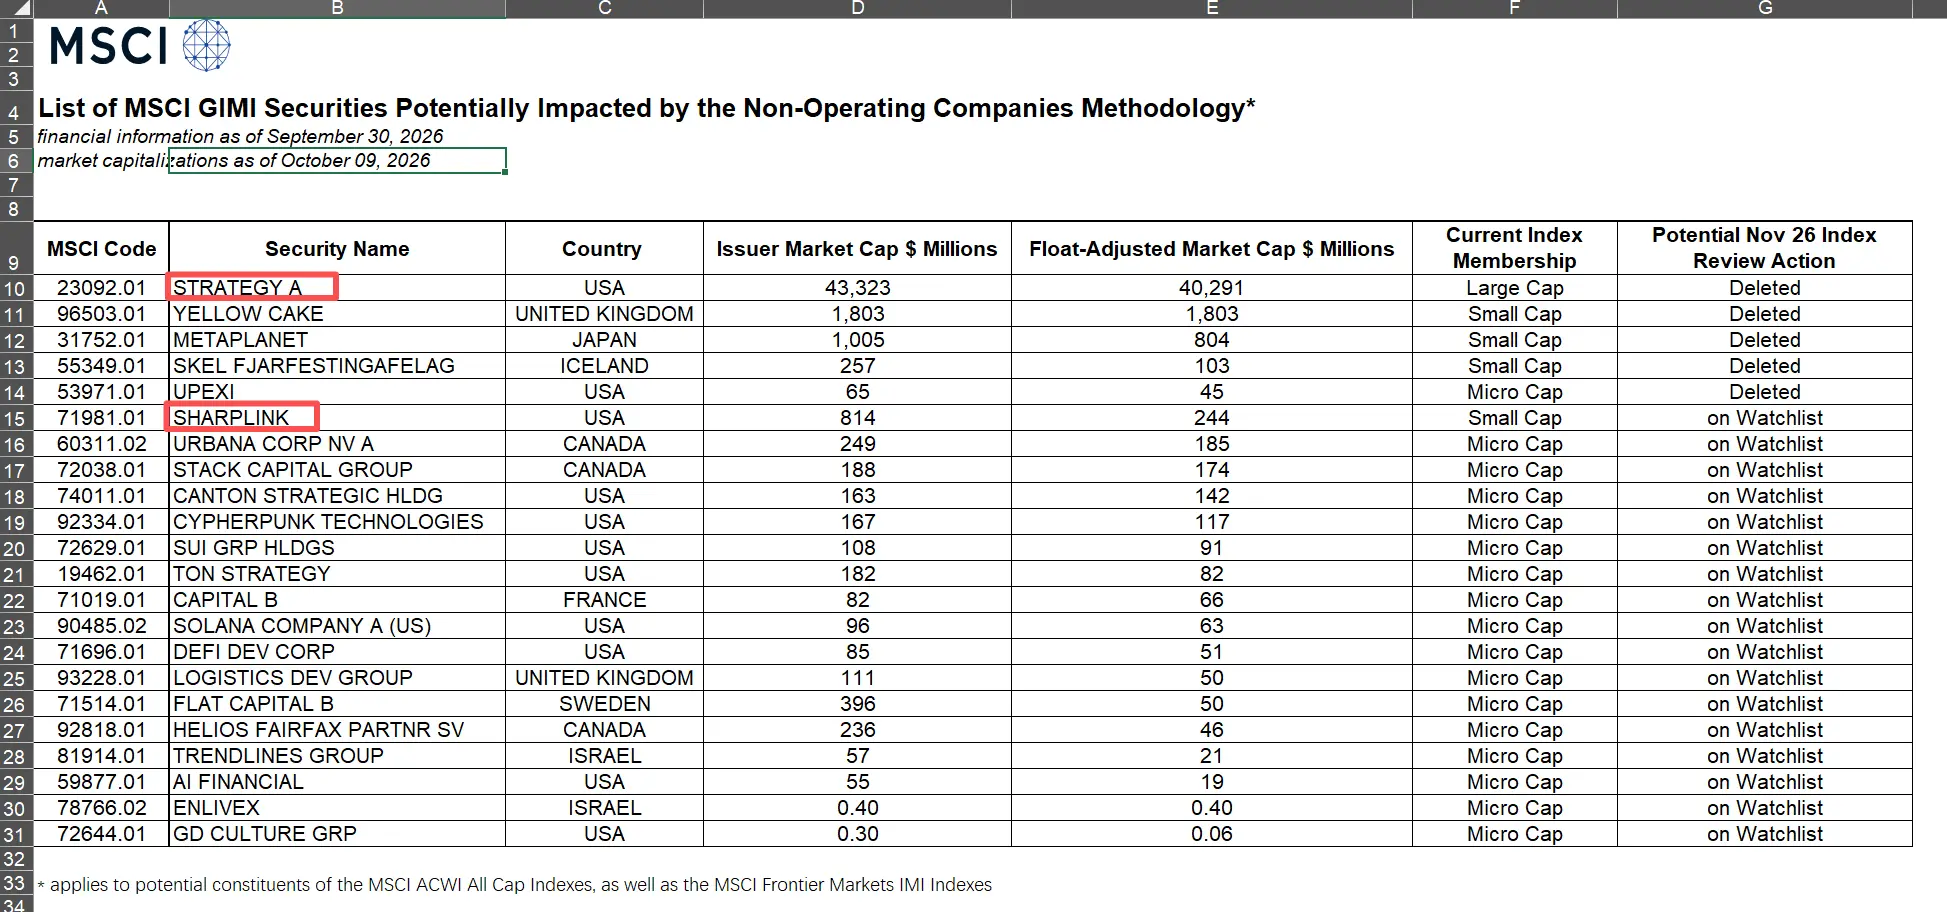
Sự chênh lệch thực sự nằm ở quy mô. Theo dữ liệu trong danh sách, tổng giá trị thị trường điều chỉnh tự do của 22 công ty khoảng 44,4 tỷ USD, trong đó Strategy khoảng 40,3 tỷ USD, chiếm khoảng 91%. Quy tắc áp dụng cho tất cả các công ty một cách công bằng, nhưng tác động chủ yếu lại rơi vào một mình Strategy.
Áp lực bán thụ động có hạn? Thực sự chịu áp lực là vòng quay huy động vốn
Hệ quả trực tiếp nhất của việc bị loại trừ là áp lực bán từ các quỹ thụ động. Vào tháng 11 năm ngoái, JPMorgan ước tính rằng nếu bị MSCI loại trừ, Strategy có thể đối mặt với 2,8 tỷ USD dòng vốn rút ra; nếu các nhà cung cấp chỉ số khác theo sau, tổng dòng vốn rút có thể lên tới 8,8 tỷ USD.
Trong đó, 2,8 tỷ USD đến từ các quỹ theo dõi ba chỉ số MSCI World, MSCI ACWI và MSCI USA, lần lượt khoảng 1,3 tỷ, 1,16 tỷ và 300 triệu USD. 8,8 tỷ USD là tổng số bao gồm Nasdaq 100, chỉ số toàn thị trường CRSP Mỹ và các chỉ số Russell, trong đó chỉ riêng Nasdaq 100 đã khoảng 1,74 tỷ USD, với điều kiện nhiều nhà cung cấp chỉ số cùng hành động.
Tuy nhiên, ước tính của JPMorgan nhắm vào đề xuất của MSCI năm ngoái, dựa trên giá trị thị trường và trọng số chỉ số lúc đó.
Quan điểm của Strategy thì nhỏ hơn nhiều. Công ty trên trang MSCI của mình cho biết, đề xuất này sẽ không ảnh hưởng đáng kể đến Strategy, các quỹ theo dõi chỉ số thị trường đầu tư toàn cầu MSCI chỉ nắm giữ 3,1% cổ phiếu lưu hành cơ bản của họ, khoảng 13 triệu cổ phiếu, không đủ cho khối lượng giao dịch của một ngày.
Theo tính toán của nhà phân tích Bitcoin Adrian Morris, từ đầu năm đến nay, khối lượng giao dịch trung bình hàng ngày của MSTR khoảng 2,91 tỷ USD, việc bán ra 2,8 tỷ USD tương đương khoảng 0,96 khối lượng giao dịch của một ngày, chỉ chiếm 18,3% khối lượng giao dịch của tuần trước.
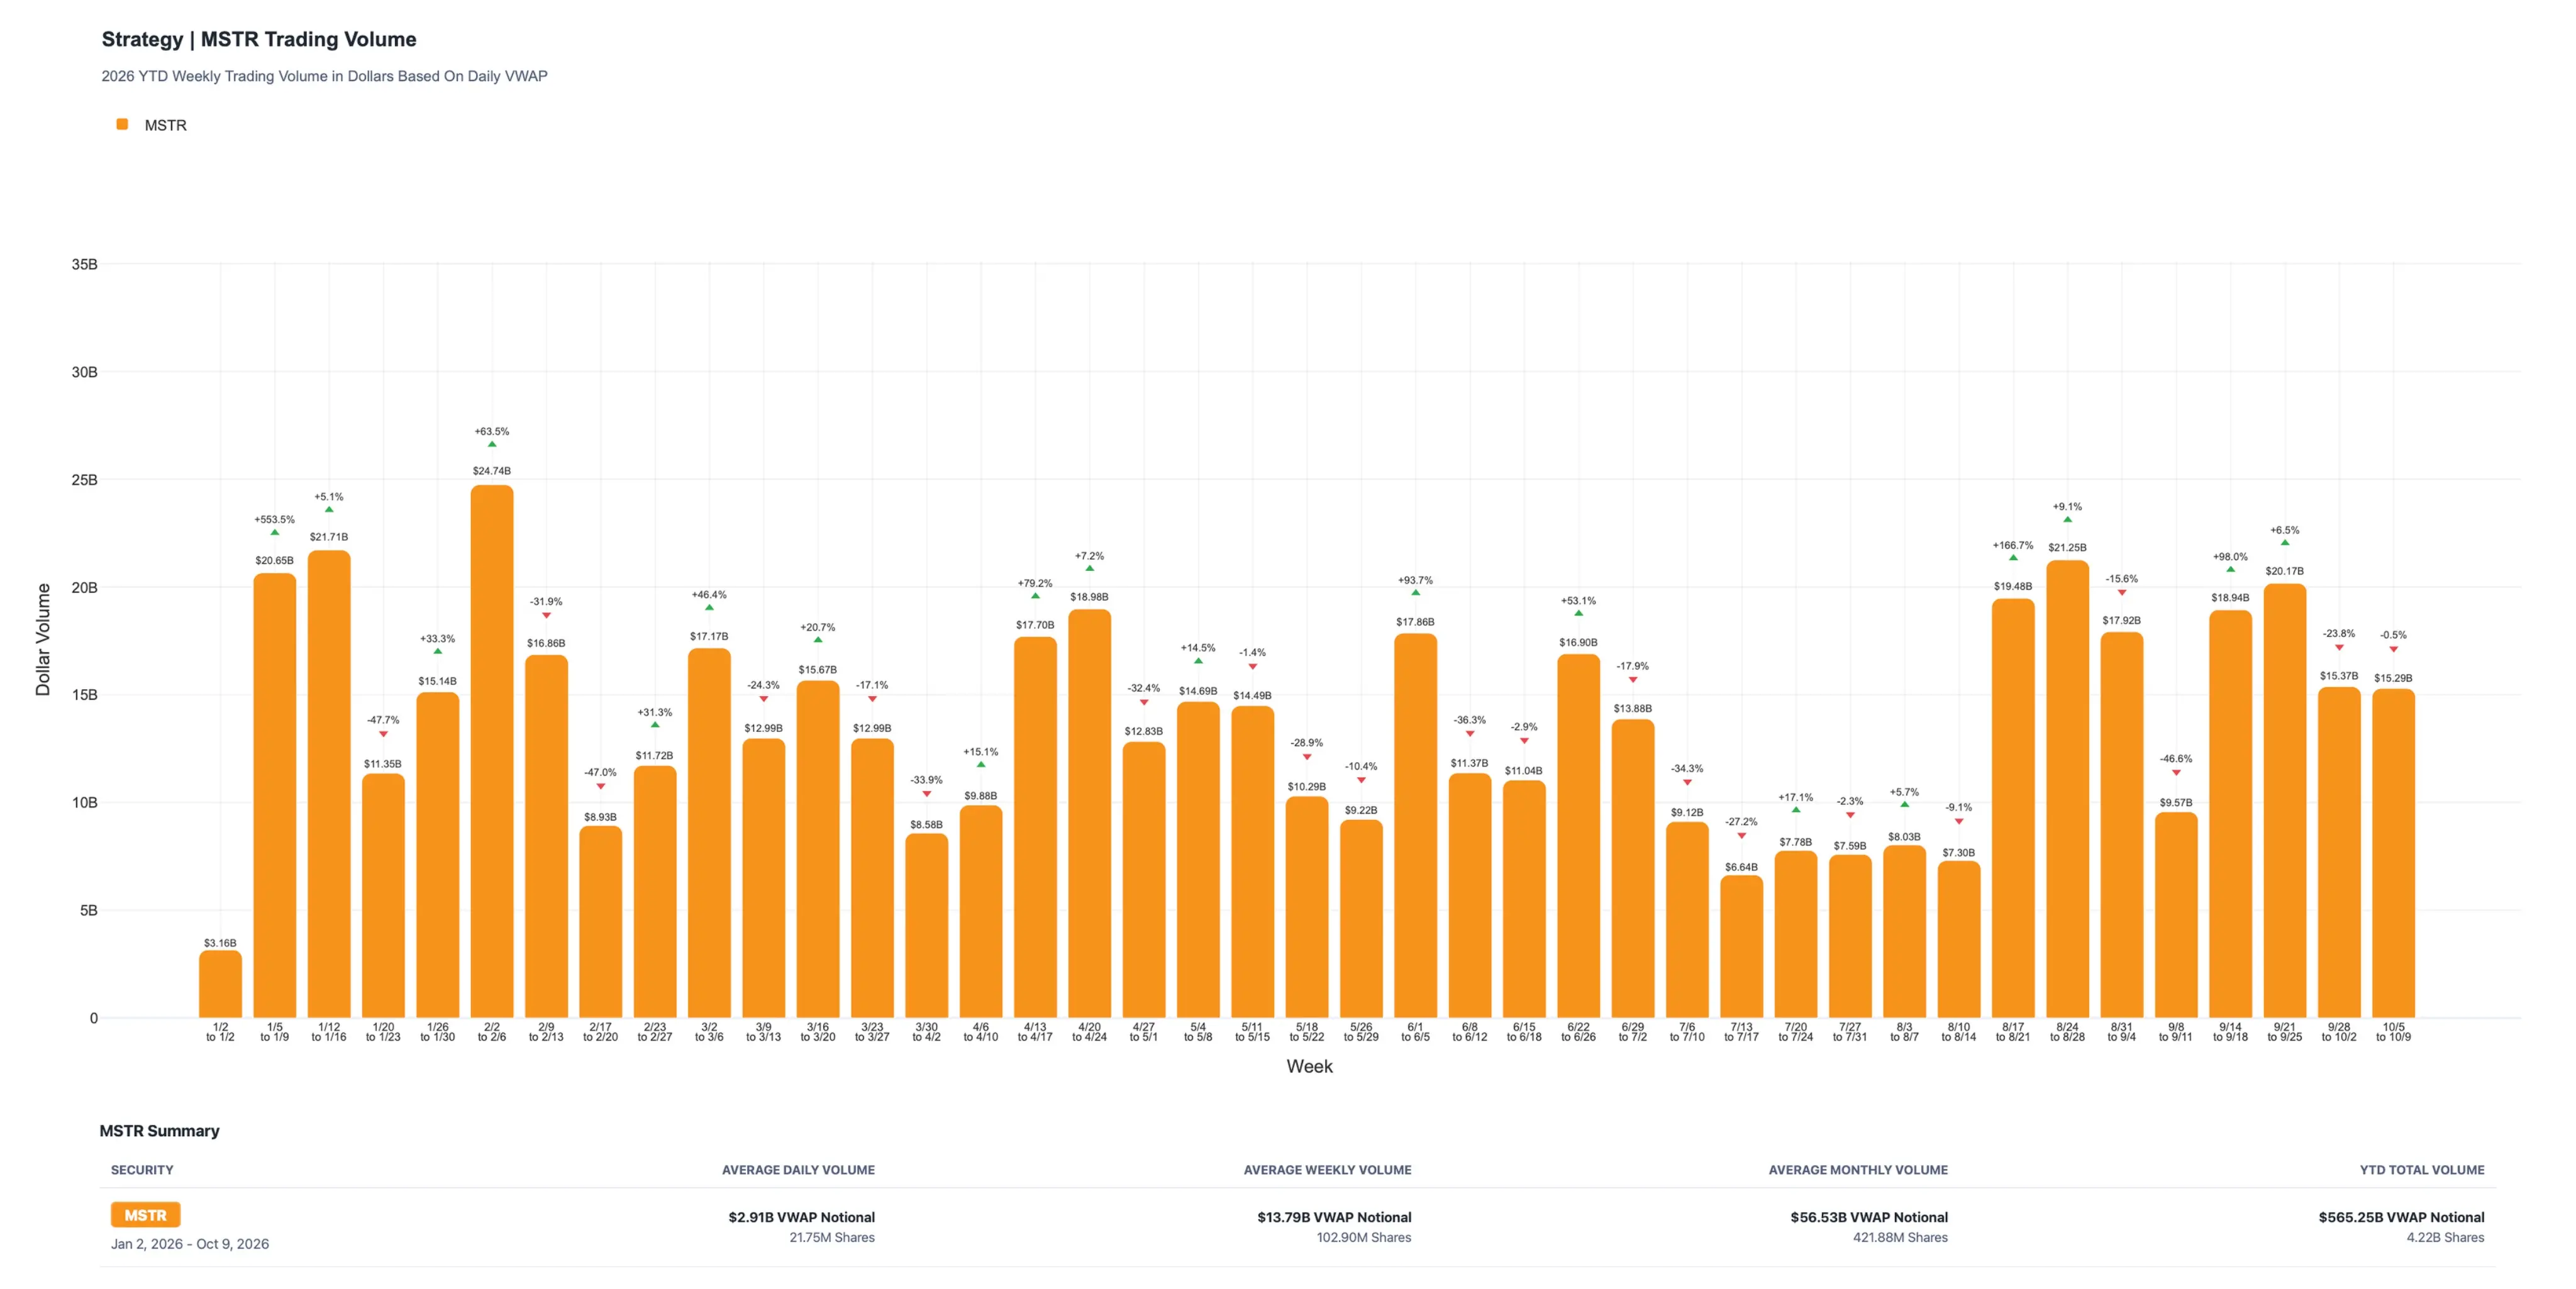
Tuy nhiên, áp lực bán do điều chỉnh chỉ số thường tập trung vào thời điểm đóng cửa vào ngày có hiệu lực, tác động sẽ lớn hơn so với việc phân bổ đều theo khối lượng giao dịch trung bình hàng ngày. Quy mô của Strategy cũng đã thay đổi đáng kể, theo danh sách MSCI, giá trị thị trường điều chỉnh tự do của họ đã tăng từ khoảng 23,9 tỷ USD trong mô phỏng tháng 5 lên khoảng 40,3 tỷ USD.
Chỉ nhìn vào quy mô bán ra, tuyên bố của Strategy rằng quy định mới sẽ không có ảnh hưởng đáng kể dường như có cơ sở.
Vấn đề nằm ở ranh giới của hoạt động. Hoạt động của Strategy không chỉ bao gồm việc nắm giữ Bitcoin, mà còn bao gồm việc huy động vốn liên tục để mua Bitcoin.
Strategy trong tài liệu gửi đến SEC đã chỉ ra rằng, trong báo cáo 10-Q của quý 1 và quý 2 năm nay đều đã liệt kê việc bị loại trừ khỏi chỉ số là một yếu tố rủi ro, cho biết nếu MSCI hoặc các nhà cung cấp chỉ số chính khác loại trừ họ, hoặc thực hiện các biện pháp như hoãn đưa vào, hạn chế điều chỉnh liên quan đến chỉ số, các quỹ theo dõi chỉ số có thể buộc phải bán hoặc ít mua cổ phiếu phổ thông loại A của họ, từ đó gây ra tác động bất lợi nghiêm trọng đến giá cả và tính thanh khoản của cổ phiếu loại A và các chứng khoán niêm yết khác.
Morgan Stanley năm ngoái cũng chỉ ra rằng, mặc dù các nhà quản lý chủ động không có nghĩa vụ phải theo dõi điều chỉnh chỉ số, nhưng việc bị loại khỏi các chỉ số chính chắc chắn sẽ bị thị trường nhìn nhận tiêu cực và gây ra lo ngại về chi phí và khả năng huy động vốn cổ phần và nợ trong tương lai của Strategy. Bloomberg cho rằng, quy định mới đã tạo thêm áp lực cho mô hình tài chính đứng sau khối lượng Bitcoin khổng lồ của Saylor.
Mô hình tài chính này đã biến đổi. Bloomberg cho biết, khi mức chênh lệch giữa cổ phiếu phổ thông và khối lượng Bitcoin biến mất, Strategy đã chuyển sang phát hành cổ phiếu ưu đãi vĩnh viễn không làm loãng quyền lợi cổ phiếu phổ thông, hiện có quy mô lưu thông vượt quá 14 tỷ USD. Tuy nhiên, cổ phiếu ưu đãi có lãi suất biến đổi STRC đã không thể phát hành mới kể từ tháng 5, công ty đã mua lại hơn 1 tỷ USD.
Theo ước tính của tổ chức nghiên cứu K33, STRC đã làm tăng nghĩa vụ cổ tức hàng năm của Strategy khoảng 725 triệu USD, tương đương khoảng 8740 Bitcoin tính theo giá 83.000 USD mỗi Bitcoin. K33 cho rằng mô hình tài chính cổ phiếu ưu đãi là một sai lầm, và ủng hộ Strategy huy động vốn thông qua cổ phiếu phổ thông và các phương thức khác.
Năm nay, Strategy cũng đã buộc phải bán Bitcoin và công bố kế hoạch có thể bán Bitcoin để huy động tối đa 1,25 tỷ USD cho dự trữ USD, cổ tức cổ phiếu ưu đãi, chi phí lãi suất hoặc mua lại. Saylor đang tìm cách chuyển đổi việc thanh toán cổ tức cổ phiếu ưu đãi từ mỗi nửa tháng hoặc mỗi quý sang thanh toán hàng ngày, cuộc bỏ phiếu của các cổ đông liên quan sẽ kết thúc vào ngày 28 tháng 10.
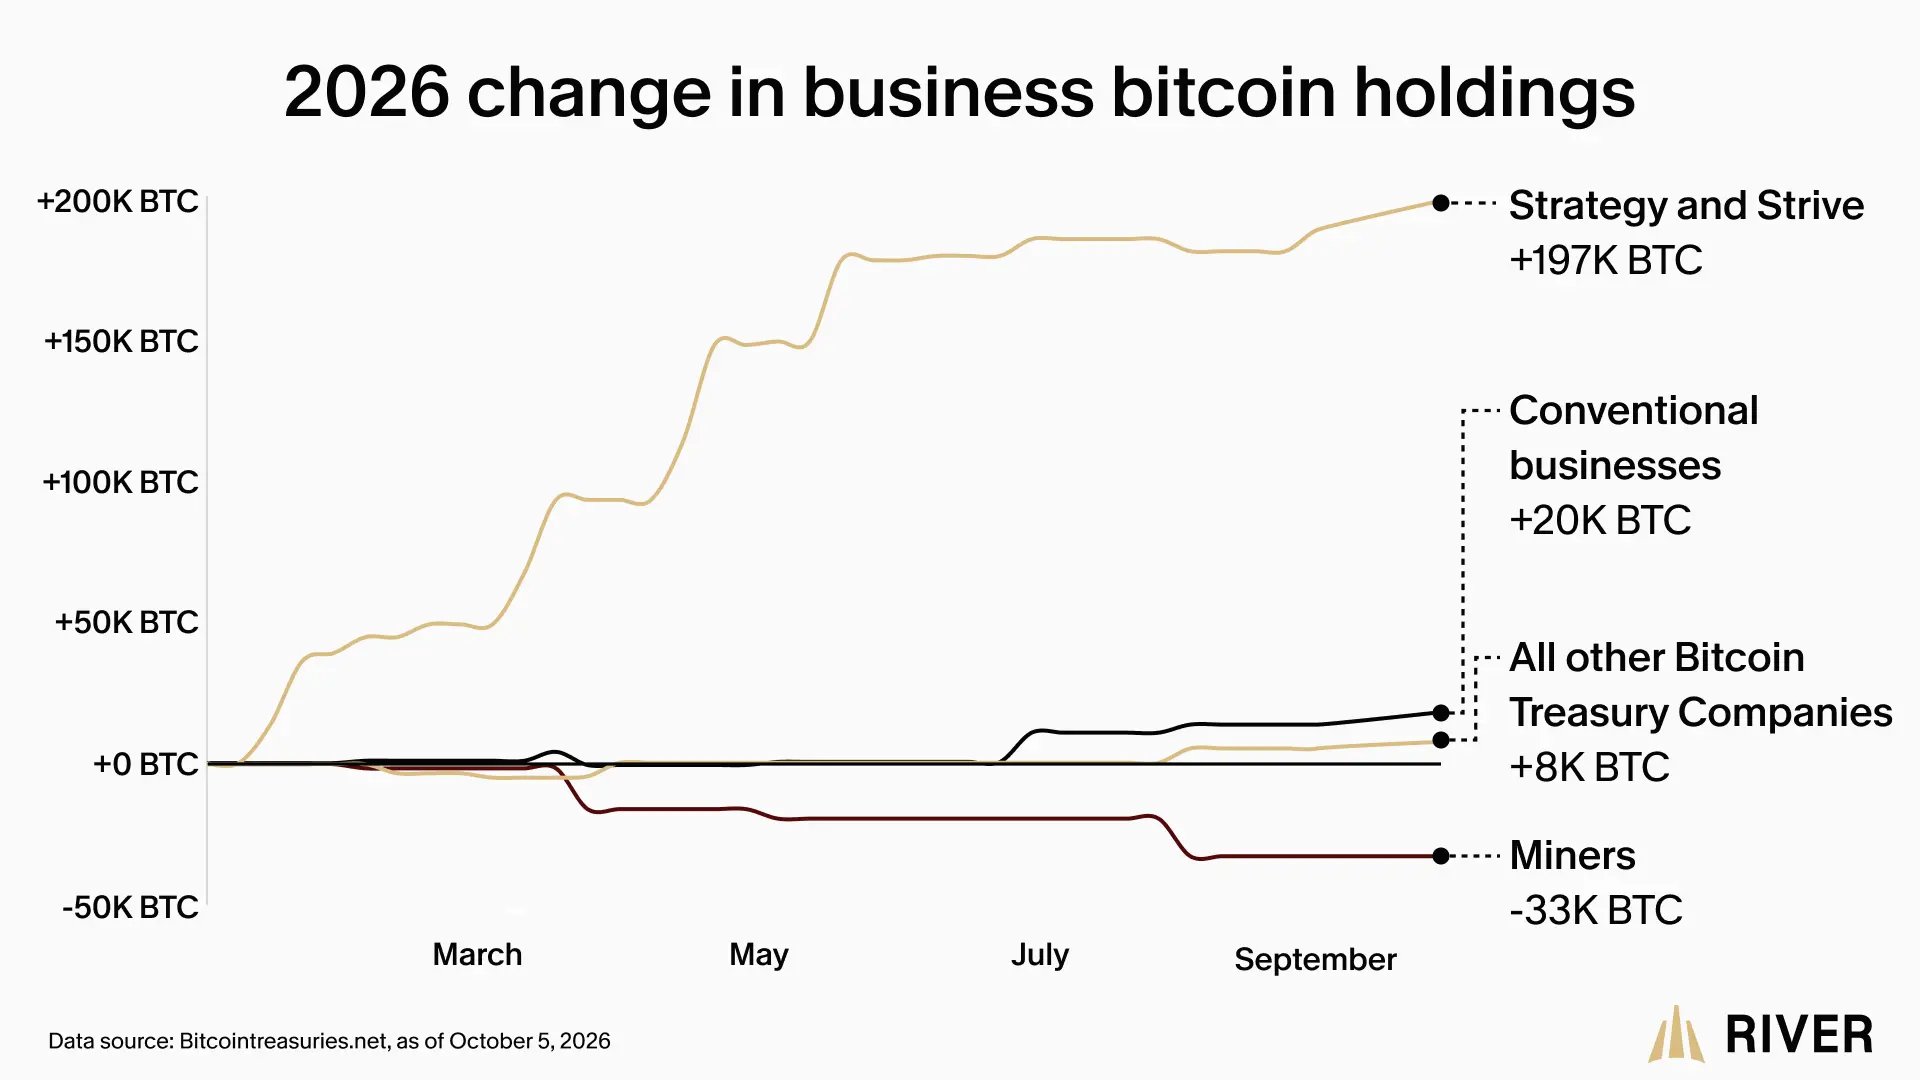
Trong khi đó, nhu cầu mua vào ở cấp độ ngành cũng đang thu hẹp. Báo cáo từ nền tảng dịch vụ tài chính Bitcoin River cho thấy, các doanh nghiệp đã tăng thêm 193.000 Bitcoin trong năm nay, Strategy và Strive đã tăng thêm tổng cộng 197.000 Bitcoin, vượt quá tổng lượng mua ròng của các doanh nghiệp, trong khi các công ty tài chính Bitcoin khác chỉ mua vào tổng cộng 8.000 Bitcoin.
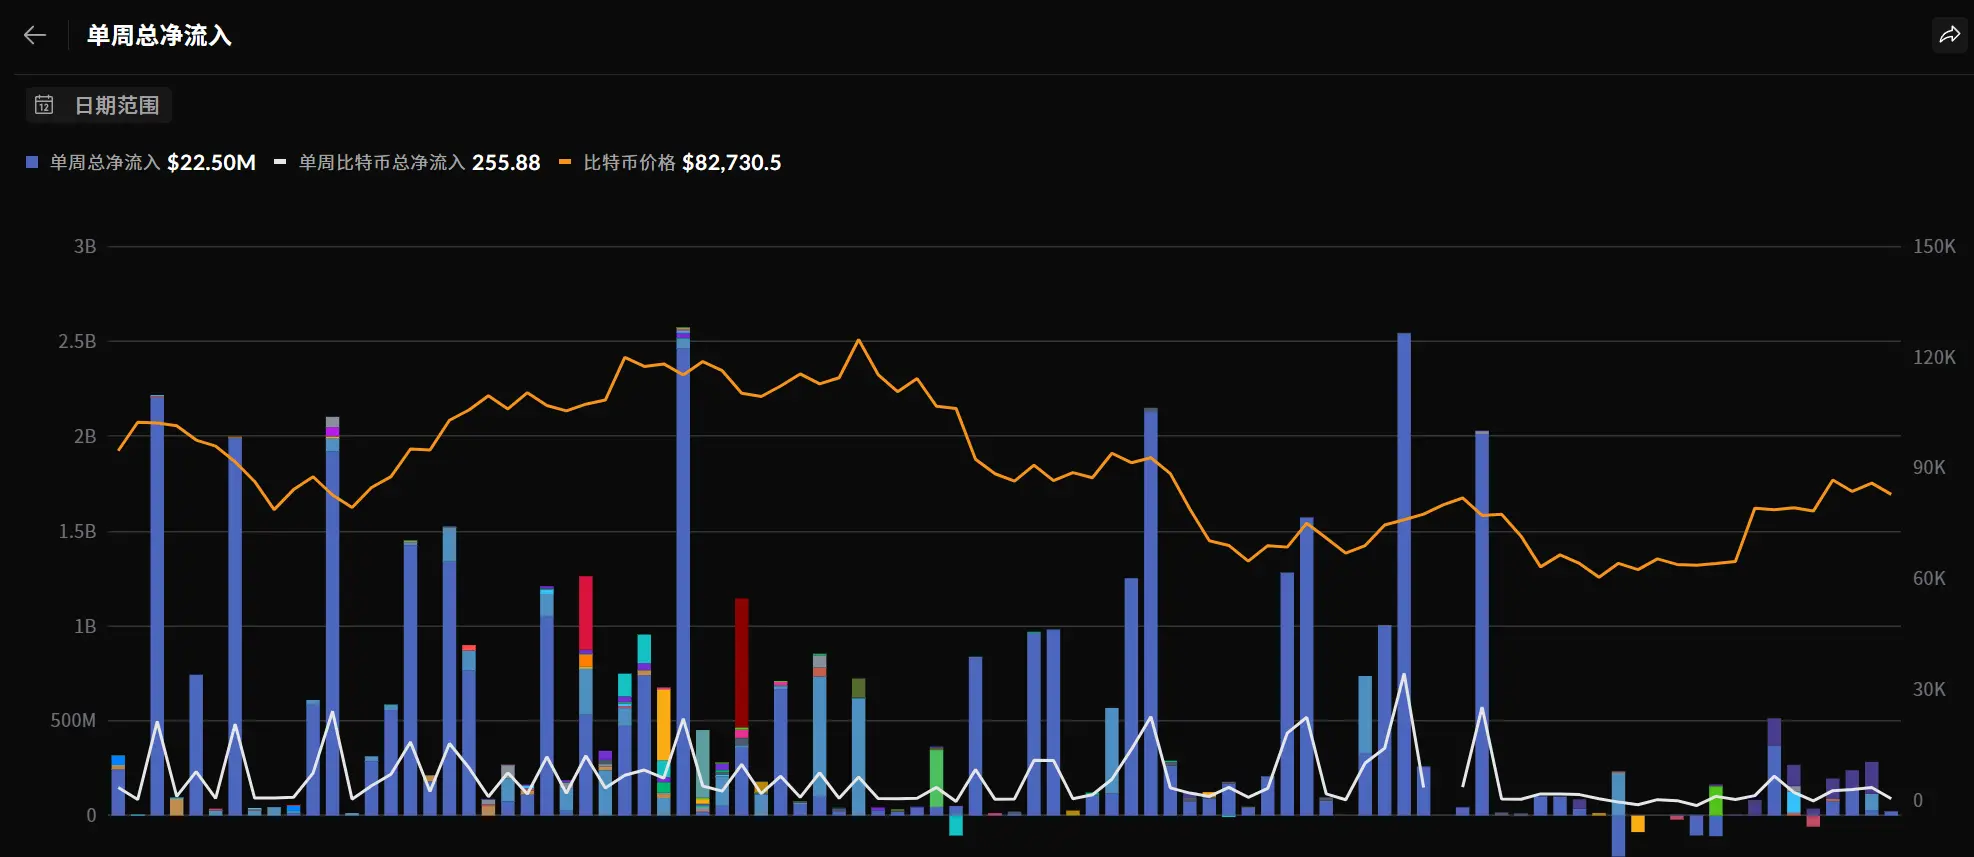
Dữ liệu từ SoSoValue cho thấy, tính đến tuần kết thúc vào ngày 12 tháng 10, các công ty niêm yết toàn cầu ngoài các công ty khai thác chỉ mua ròng 22,5 triệu USD Bitcoin, giảm 90,6% so với hai tuần trước.
Logic tương tự cũng áp dụng cho Metaplanet, Giám đốc điều hành Simon Gerovich tiết lộ, công ty vừa công bố phát hành trái phiếu chuyển đổi không lãi suất trị giá 52 tỷ yên, đáo hạn vào năm 2031, và đồng thời thúc đẩy việc mua lại cổ phiếu, cũng phụ thuộc vào tài chính bên ngoài để mở rộng.
Điều khác biệt là, Metaplanet thuộc MSCI cổ phiếu nhỏ, có giá trị thị trường tự do điều chỉnh khoảng 800 triệu USD, quy mô quỹ bị loại bỏ liên quan nhỏ hơn nhiều so với Strategy.
Quay trở lại câu hỏi ban đầu. Việc bán tháo một lần có thể như Strategy nói là ảnh hưởng hạn chế, nhưng đối với một công ty ngày càng phụ thuộc vào việc huy động vốn từ thị trường tài chính, cái giá phải trả cho việc mất đi một phần nhu cầu mua vào thụ động có thể chỉ rõ ràng vào lần huy động vốn tiếp theo.