
Cuộc khủng hoảng phía sau Amber, con đường phân nhánh chín năm với Wintermute
Người viết: Zhou, ChainCatcher
Gần đây, một bức thư tố cáo dài 11 trang đã được lưu truyền trong nhiều nhóm chat của ngành công nghiệp tiền điện tử. Người tố cáo tự xưng là cựu giám đốc của Amber Group, cáo buộc ban lãnh đạo công ty đã sử dụng quỹ của khách hàng và có các vấn đề về lợi ích.
Vào chiều thứ Hai, Amber Group đã phát biểu rằng các cáo buộc liên quan là không đúng sự thật, hoạt động của công ty vẫn diễn ra bình thường và cho biết đang bảo vệ chứng cứ, giữ quyền theo đuổi trách nhiệm pháp lý.
Nhiều ý kiến chỉ ra rằng chỉ khi thủy triều rút đi mới có thể nhìn rõ có bao nhiêu người đang bơi khỏa thân trong ngành này, ngay cả những nhà tạo lập thị trường đứng đầu hệ sinh thái cũng bắt đầu xuất hiện những tin tức như vậy.
Thực tế, trong vài năm qua, Amber đã lần lượt chuyển trọng tâm sang quản lý tài sản và AI agent, việc tạo lập thị trường đã không còn là ngành nghề chính của họ.
Ngược lại, Wintermute, công ty khởi nghiệp cùng thời với Amber, gần đây đã giành được khoảng 76% vị trí dữ liệu ưu tiên cao nhất trong cuộc đấu giá của Hyperliquid, trở thành một trong những nhà giao dịch tích cực nhất trên chuỗi.
Cả hai công ty đều có đội ngũ sáng lập xuất thân từ các bàn giao dịch tài chính truyền thống, hiện nay đã đi theo những con đường khác nhau.
1. Amber từng bước rời xa lĩnh vực tạo lập thị trường
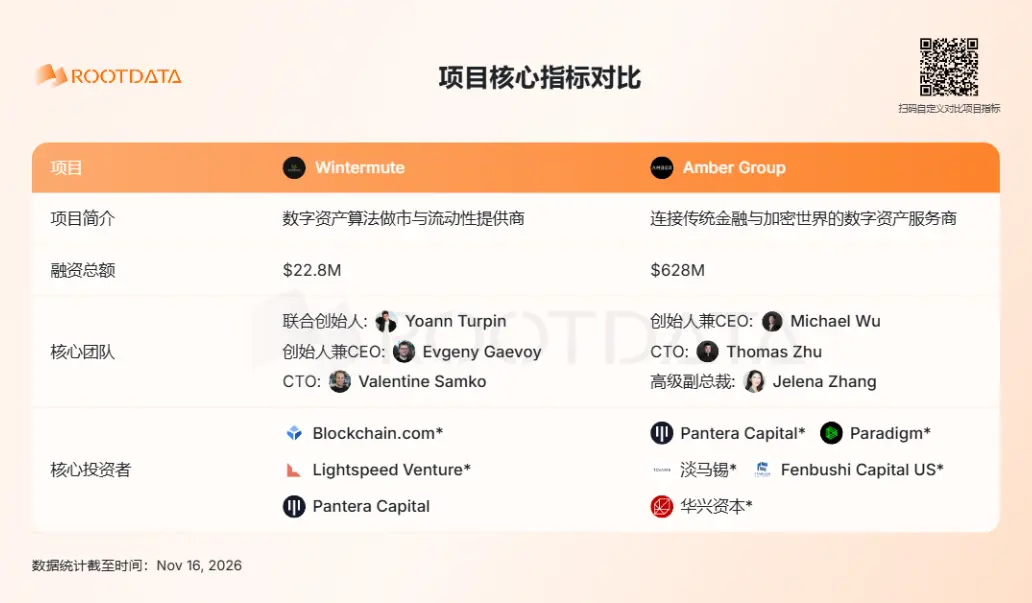
Amber được thành lập từ lĩnh vực tạo lập thị trường, sáu nhà sáng lập của nó chủ yếu là người Hoa, nhiều người xuất thân từ các bàn giao dịch của các ngân hàng đầu tư phố Wall, người sáng lập Wu Zhiwei (Michael Wu) trước đây là một nhà giao dịch ngoại hối và lãi suất tại Morgan Stanley.
Theo thông tin, vào năm 2017, anh cùng một số đồng nghiệp đã sử dụng máy học để định giá và giao dịch, nhanh chóng phát hiện khoảng 95% doanh thu và lợi nhuận đến từ thị trường tiền điện tử, vì vậy vào đầu năm 2018 đã hoàn toàn chuyển sang tiền điện tử.
Amber thời kỳ đầu chủ yếu cung cấp dịch vụ tạo lập thị trường và thanh khoản cho các quỹ phòng hộ, quỹ đầu tư mạo hiểm và văn phòng gia đình, nhờ vào việc liên tục báo giá trong các tình huống thị trường biến động mạnh, dần dần đã xây dựng được uy tín trong số các khách hàng tổ chức.
Trong thời kỳ thị trường tăng giá năm 2021, Amber bắt đầu mở rộng nhanh chóng, lần lượt đầu tư vào metaverse, NFT và dịch vụ thẻ thanh toán, ra mắt các sản phẩm hướng tới người dùng cá nhân, và thực hiện nhiều thương vụ mua lại.
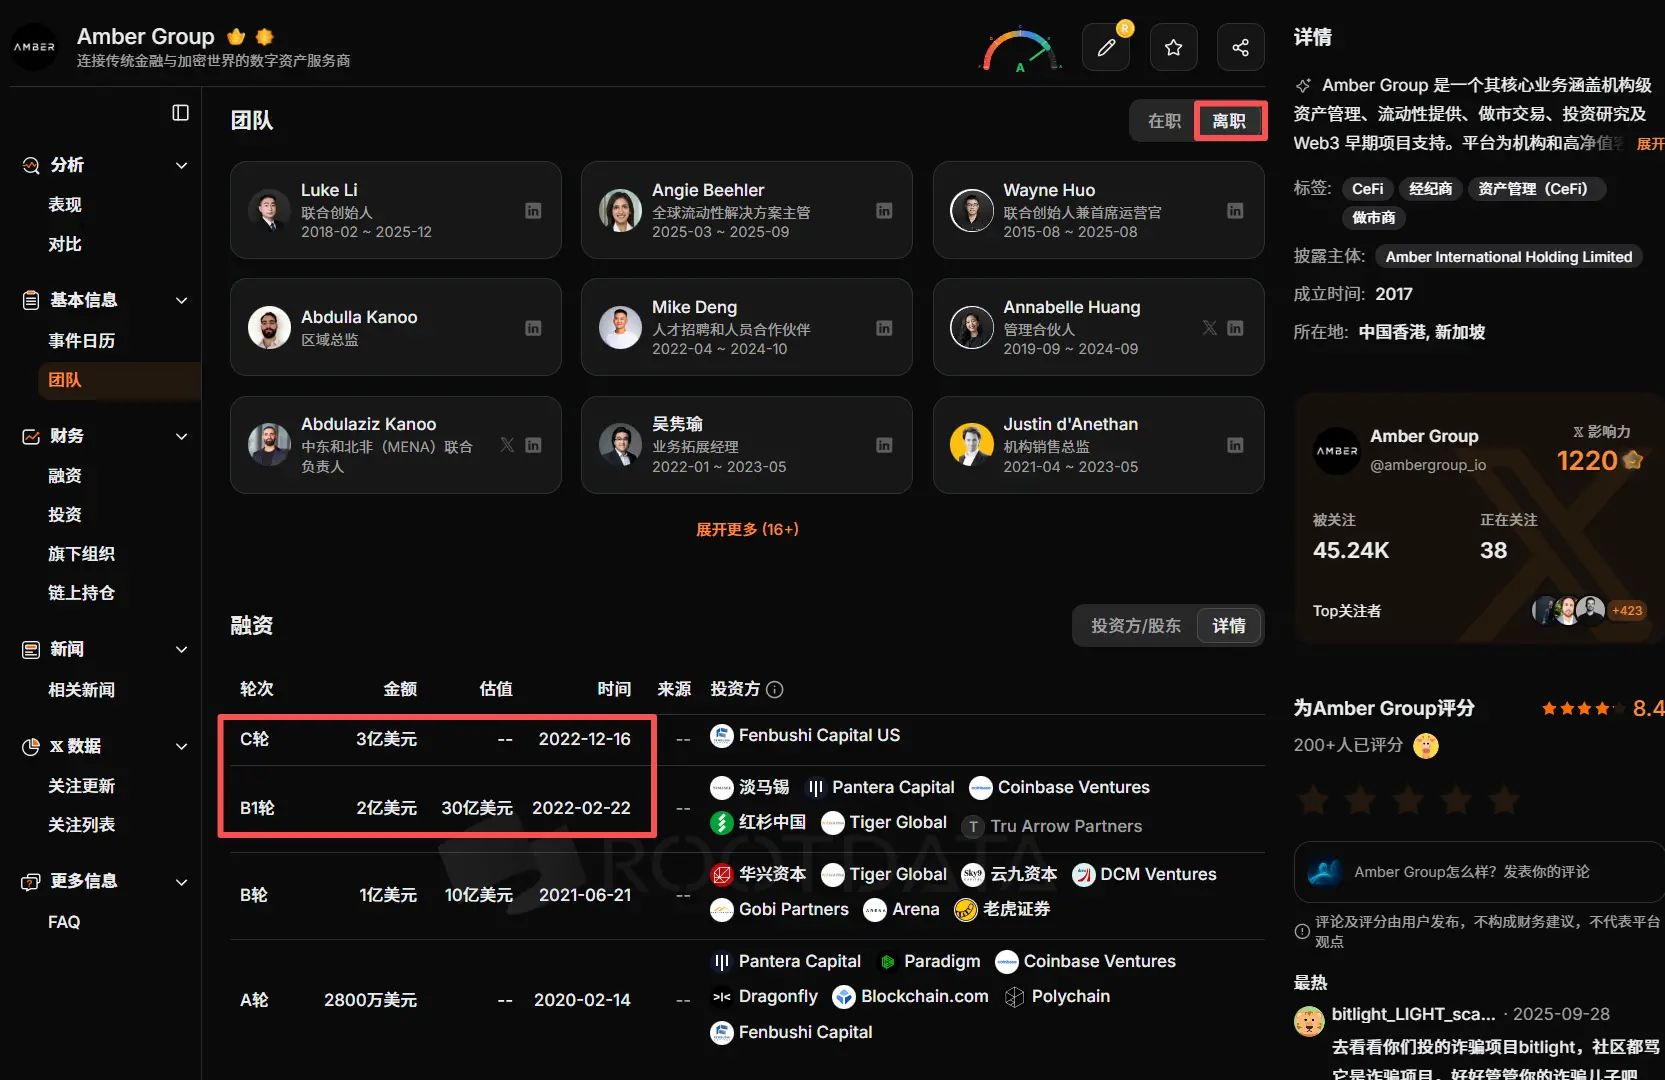
Định giá cũng theo đó tăng vọt. Vào tháng 2 năm 2022, Amber hoàn thành vòng tài trợ có sự tham gia của Temasek, định giá đạt 3 tỷ USD.
Cuối năm đó, sự sụp đổ của FTX đã làm gián đoạn vòng mở rộng này. Theo báo cáo, khoảng 60 triệu USD của Amber đã bị đóng băng tại FTX, số lượng nhân viên giảm từ khoảng 1100 người ở đỉnh điểm xuống còn khoảng 300 người, và tất cả các hoạt động kinh doanh B2C đã bị ngừng lại vào cuối năm đó.
Sau đó, Amber không quay lại con đường cũ của lĩnh vực tạo lập thị trường. Vào tháng 3 năm 2025, mảng quản lý tài sản của họ, Amber Premium, đã niêm yết trên Nasdaq thông qua việc sáp nhập với công ty niêm yết tại Mỹ iClick.
Cùng năm, tăng tốc độ, Amber đã ra mắt nền tảng AgentFi AIAC và phát hành mã thông báo AI agent đầu tiên MIA. Công ty gần như đã bắt đầu chuyển hoàn toàn sang AI.
Người đồng sáng lập Luke Li, người lâu dài phụ trách mảng giao dịch của tập đoàn, đã từ chức khỏi vị trí giám đốc AMBR vào tháng 12 năm 2025, chuyển sang làm cố vấn cho công ty. Vào tháng 6 năm nay, Wu Zhiwei đã từ chức CEO của Amber Group để điều hành công ty niêm yết AMBR.
AMBR đã ra mắt hệ thống tạo lập thị trường AI có tên A-MM, cho đến quý II năm nay mới xác nhận doanh thu lần đầu tiên đạt 3,5 triệu USD.
Vào tháng 10 năm nay, AMBR đã thông báo ngừng mua lại WhaleFin Markets tại Hồng Kông, đơn vị này cũng sẽ rút lại đơn xin cấp phép cho nền tảng giao dịch tài sản ảo tại Hồng Kông, lý do là giấy phép liên quan chỉ mang lại lợi ích thương mại hạn chế.
Về sự chuyển hướng trong chín năm qua, Wu Zhiwei trong cuộc phỏng vấn năm nay và tự sự đã thừa nhận rằng sự mở rộng vào năm 2021 là quá mạnh mẽ, khi đó còn phát cho các giám đốc điều hành phiên bản tiếng Trung và tiếng Anh của "Mở rộng nhanh chóng", sau này cảm thấy hối tiếc về cách làm này. Sự sụp đổ của FTX là thất bại lớn nhất trong sự nghiệp khởi nghiệp của anh và trong cuộc đời, thực tế vào thời điểm đó một danh sách điều khoản cho vòng tài trợ pre-IPO đã đưa ra định giá 8 tỷ USD.
Trong năm 2024 và 2025, anh đã dành khoảng 70% thời gian và gần như toàn bộ sự quan tâm cho AI agent. Một người bạn đã trêu chọc anh, giống như một giáo sư ban ngày dạy học ở trường đại học, tối bán xiên nướng ở cổng trường. Công ty cũng vì vậy mà xuất hiện sự khác biệt chiến lược, các dòng kinh doanh như giao dịch, đầu tư không nhất quán với hướng đi của anh, nhiều đối tác ban đầu đã lần lượt rời bỏ.
2. Wintermute dồn tài nguyên vào cuộc đua hàng đầu
Wintermute cũng được thành lập vào năm 2017, bởi ba cựu nhà giao dịch và nhà phát triển của Optiver, Evgeny Gaevoy giữ chức CEO.
Công ty cũng đã trải qua mùa đông năm 2022, khi đó Wintermute đã bị hacker đánh cắp khoảng 160 triệu USD do lỗ hổng bảo mật ví, Gaevoy khi đó thừa nhận rằng công ty khó có thể có lãi trong suốt năm.
Khác với hướng đi của Amber, Wintermute sau khi trải qua khủng hoảng vẫn tiếp tục ở lại trong lĩnh vực giao dịch, và luôn sẵn sàng chi trả cho tốc độ và thông tin. Trong thời kỳ sụp đổ của Terra, họ đã tự xây dựng máy chủ, vận hành node của Terra, chỉ để có được thông tin giao dịch và giá cả trên chuỗi ngay lập tức.
Năm nay, họ đã tiếp tục áp dụng cùng một chiến lược trên Hyperliquid. Hyperliquid đã ra mắt một cơ chế đấu giá dữ liệu ưu tiên vào tháng 4, đấu giá mỗi 3 phút một lần, tổng cộng có 3 vị trí, vị trí cao nhất có thể nhìn thấy các lệnh chưa thực hiện sớm hơn khoảng 60 mili giây so với những người tham gia không có quyền ưu tiên.
Theo Bloomberg báo cáo ngày 12 tháng 11, một ví được nền tảng phân tích chuỗi Loris Tools đánh dấu là của Wintermute, trong tháng qua đã giành được khoảng 76% vị trí đấu giá ưu tiên cao nhất.
Gaevoy cho biết, các công ty giao dịch truyền thống cần đầu tư vào mạng lưới độ trễ thấp, tháp vi sóng và lưu trữ máy chủ, việc xây dựng những cơ sở hạ tầng này cần vốn, thời gian và chuyên môn, trong khi đó đấu giá làm cho cuộc cạnh tranh này trở nên minh bạch hơn.
Tuy nhiên, lợi thế về tốc độ không phải là nguồn lợi chính của Wintermute. Nhà phân tích chuỗi Psyche đã thống kê, tài khoản chính được đánh dấu là của Wintermute từ năm 2024 đến nay đã lãi khoảng 229,7 triệu USD trên Hyperliquid, trong đó khoảng 204 triệu USD đã kiếm được trước khi cơ chế đấu giá được ra mắt.
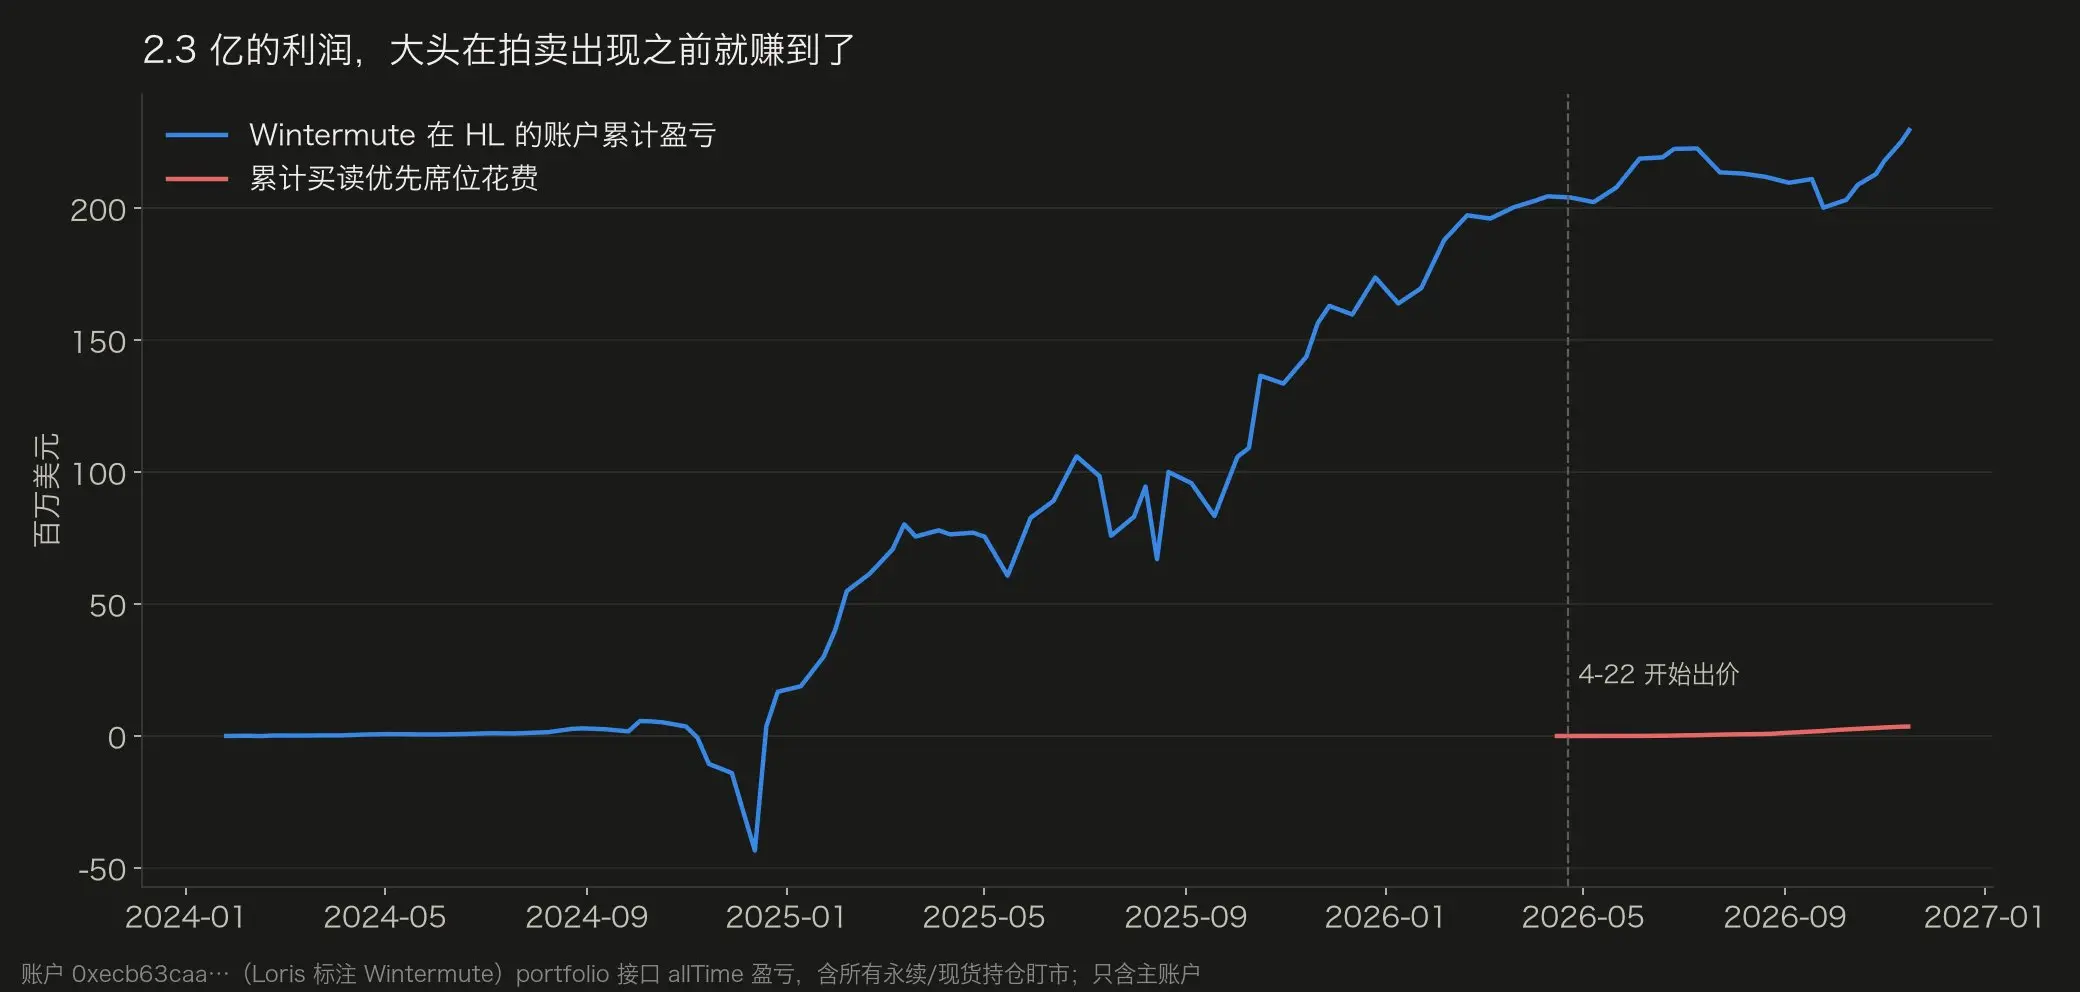
Trong 7 tháng sau khi cơ chế đấu giá được ra mắt, tài khoản này đã lãi khoảng 25,6 triệu USD, trong khi chi phí cho vị trí là khoảng 3,58 triệu USD. Psyche cho rằng, tài khoản này còn có nhiều vị thế vĩnh viễn dùng để phòng ngừa OTC và tồn kho hợp tác mã thông báo, quyền ưu tiên chỉ mang lại cải thiện biên cho hoạt động tạo lập thị trường.
Sau ngày 11 tháng 11, Wintermute đã giảm rõ rệt việc đấu thầu, chỉ tập trung vào vài giờ sau khi thị trường chứng khoán Mỹ mở cửa, mỗi ngày chi khoảng 10.000 USD.
Ngoài Hyperliquid, theo Bloomberg báo cáo vào tháng 8, Wintermute dự định đầu tư khoảng 1 tỷ USD trong 5 năm tới để xây dựng cơ sở hạ tầng giao dịch tần suất cao và AI, tất cả vốn đều từ lợi nhuận giữ lại.
Cùng tháng, WSJ cho biết, công ty con của Wintermute tại Mỹ đã hoàn thành đăng ký nhà môi giới, đủ điều kiện để xin cấp phép làm nhà tạo lập thị trường tại NYSE và Nasdaq, sẽ cạnh tranh trực tiếp với các tổ chức như Jianjie Capital và Castle Securities.
Hiện tại, thị trường không phải tiền điện tử chiếm khoảng 10% doanh thu của công ty, mục tiêu là nâng lên trên 50% vào cuối năm 2027.
Cũng trong việc đa dạng hóa, mỗi lần mở rộng của Wintermute đều xoay quanh khả năng cốt lõi là giao dịch và tạo lập thị trường, chỉ có loại tài sản là thay đổi.
3. Lớp giữa của ngành tạo lập thị trường đang bị đẩy ra khỏi bàn chơi
Lựa chọn của Wintermute phản ánh sự phân hóa của toàn bộ ngành tạo lập thị trường.
Gaevoy gần đây đã công khai phát biểu rằng lớp giữa của ngành tạo lập thị trường ngày càng khó khăn trong vài năm qua, AI đang tăng tốc xu hướng này. Nhiều công ty giao dịch vừa không thể tham gia vào cuộc đua về độ trễ, cũng không thể tham gia vào cuộc đua về AI.
Theo ông, các công ty giao dịch hàng đầu có doanh thu giao dịch ròng hàng năm lên tới hàng trăm tỷ USD, việc chi hàng tỷ USD cho AI chỉ là chuyện nhỏ.
Các nhà tạo lập thị trường quy mô nhỏ hơn có thể sống sót bằng cách khai thác thị trường ngách, chẳng hạn như tài sản số liên kết với cổ phiếu. Các công ty bị kẹt ở giữa, vừa không có quy mô lớn ở trên, cũng không có chuyên môn ở dưới.
Cơ chế đấu giá của Hyperliquid làm cho sự phân tầng này trở nên rõ ràng. Theo tài liệu chính thức, để tận hưởng đầy đủ lợi thế về tốc độ của vị trí cao nhất, cần phải kết nối trực tiếp với node không xác thực do Hyper Foundation vận hành. Điều kiện kết nối trực tiếp bao gồm đặt cọc 10.000 HYPE, khối lượng giao dịch trong 14 ngày chiếm hơn 0,5% toàn mạng, và node riêng giữ tỷ lệ trực tuyến 98%. Tính theo giá hiện tại, chỉ riêng việc đặt cọc đã cần khoảng 660.000 USD.
Thống kê của Psyche cho thấy, tính đến ngày 15 tháng 11, tổng chi cho đấu giá khoảng 7,33 triệu USD, trong đó Wintermute, Selini Capital và một nhà tạo lập thị trường chưa được nêu tên đã đóng góp tổng cộng 99%, 40 địa chỉ còn lại cộng lại chưa đến 1%.
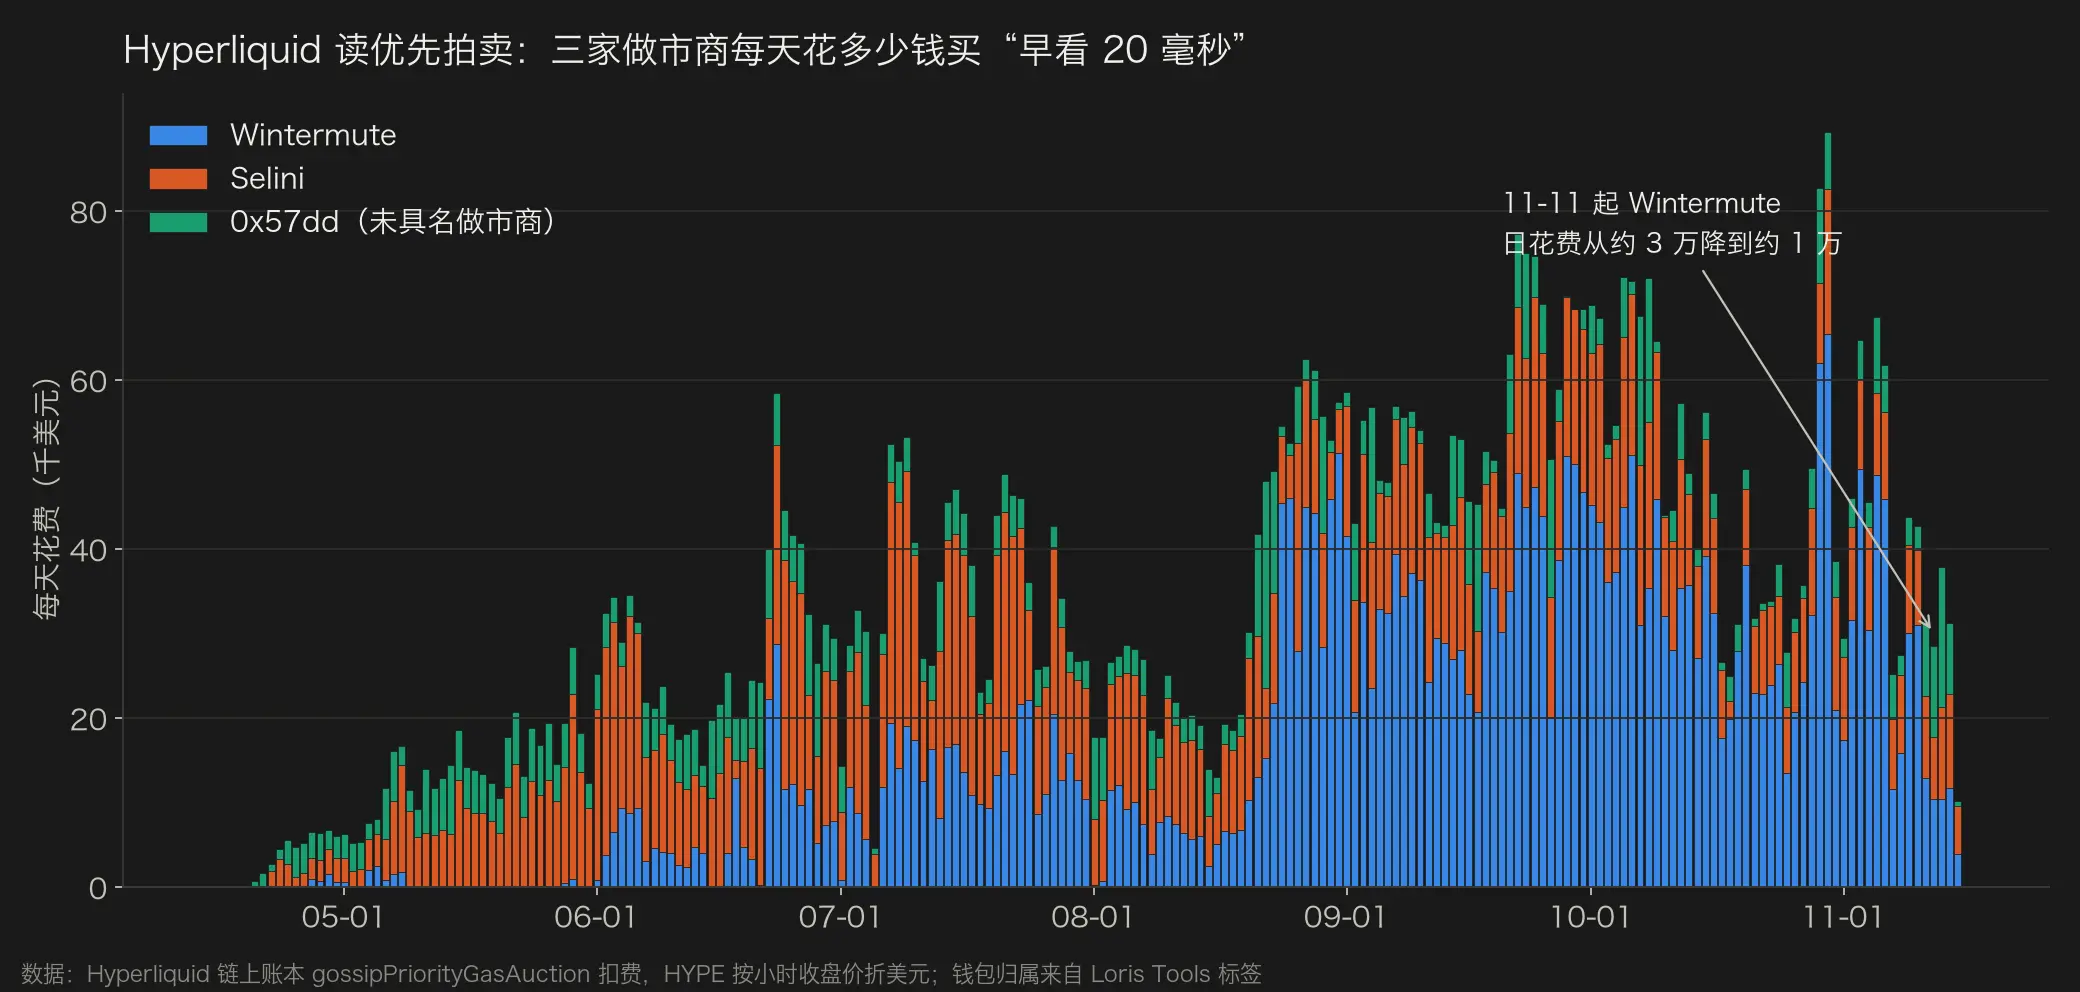
Wintermute chỉ đấu giá vị trí cao nhất, Selini thì đặt cược ở cả hai đầu, còn một nhà tạo lập thị trường không tên thì chuyên thu lợi, họ đã thế chấp 10,236 HYPE vừa mới vượt qua ngưỡng.
Người thua trong cuộc đua tốc độ này chủ yếu là những đồng nghiệp không có quyền ưu tiên. Quy tắc ghép lệnh của Hyperliquid thiên về phía người đặt lệnh, việc hủy lệnh sẽ được thực hiện trước khi lệnh ăn được thực hiện.
Khi một lệnh thị trường lớn ăn xuyên qua nhiều mức giá, nhà tạo lập thị trường đầu tiên nhìn thấy lệnh có thể nhanh chóng hủy lệnh, và lệnh sẽ được thực hiện ở mức giá của nhà tạo lập thị trường phản ứng chậm hơn. Nói cách khác, nhà tạo lập thị trường không cần phải nhanh hơn người ăn lệnh, chỉ cần nhanh hơn các nhà tạo lập thị trường khác.
Kết luận
Nói ngắn gọn, việc tạo lập thị trường đang trở thành cuộc cạnh tranh về vốn và công nghệ giữa một số ít tổ chức. Sự phân nhánh giữa Amber và Wintermute chính là minh chứng cho việc, muốn ở lại đỉnh cao, nguồn lực phải được tập trung lâu dài vào cùng một khả năng.
Điều này cũng có thể liên quan đến môi trường mà họ đang đối mặt. Wintermute có gốc gác ở London, hiện nay lại nhận được giấy phép môi giới tại Mỹ, con đường quản lý rõ ràng. Nhiều đội ngũ người Hoa lại lâu dài thiếu một sân chơi ổn định, chỉ có thể luân chuyển xin giấy phép giữa Singapore, Dubai và Hong Kong.
Vốn và đội ngũ người Hoa từng chiếm ưu thế lâu dài trong lĩnh vực khai thác và sàn giao dịch, nhưng trong lĩnh vực tạo lập thị trường này vẫn thiếu những người chơi hàng đầu. Amber từng không xa đỉnh cao, chín năm của nó có lẽ chính là một chú thích cho sự thiếu vắng này.
Vì vậy, việc coi Amber là "một nhà tạo lập thị trường lại sụp đổ" vừa hiểu sai sự thay đổi của nó trong những năm qua, vừa bỏ qua sự phân hóa đang diễn ra trong ngành tạo lập thị trường.